明确的百亿美元市场,与未解的STAT6
自免赛道炙手可热的下一代Th2炎症新星靶点,摔了个跟头。
日前,STAT6降解剂SAR448272临床开发被叫停。这款药物今年8月才刚刚进入I期临床,从入组到叫停仅历时两个多月,给持续升温的STAT6赛道浇了一盆冷水。
作为IL-4/IL-13 通路下游的核心转录因子,STAT6被视作能同时阻断两条经典Th2炎症通路的“理想靶点”;叠加蛋白降解技术的成药突破,该靶点一度吸引国内外一众药企争相布局,Kymera更是预测2030年该市场规模将超270亿美元。
但SAR448272的折戟再次印证了创新药的铁律:靶点机制成立,并不等于药物开发成功。单一分子的失败,也不会浇灭整个赛道的热度,只是从高降解率到临床获益,STAT6还需要更多临床数据来证明。
“全明星”通路上的理想靶点
STAT6的研发价值,来自它在Th2型炎症信号网络中的位置。
IL-4和IL-13虽然受体结合方式不同,但最终都能激活JAK-STAT6信号。IL-4通过IL-4Rα与共同γ链或IL-13Rα1组成的受体传递信号,IL-13则主要通过IL-4Rα与IL-13Rα1组成的受体发挥作用。受体激活后,JAK激酶促使STAT6磷酸化,后者进一步二聚化并进入细胞核,调控Th2细胞分化。
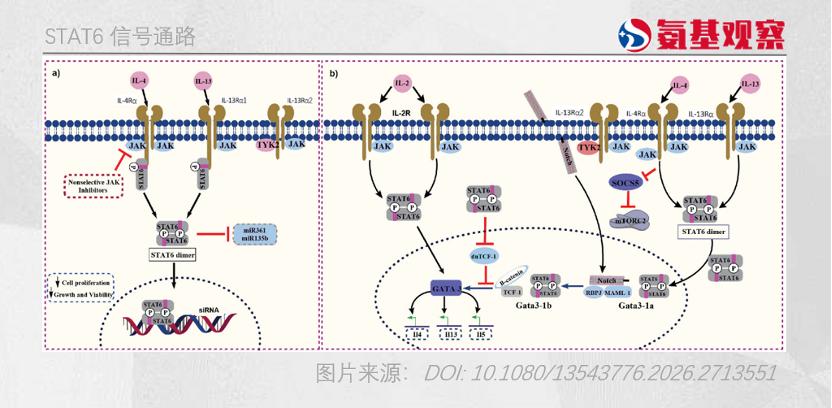
这意味着,靶向STAT6有望同时阻断两条通路的下游信号,覆盖更广泛的Th2型炎症疾病,市场想象空间远超上游单靶点药物。
目前,上游的IL-4、IL-13及其受体,已经诞生了Dupixent、曲罗芦单抗等药物,进一步下游的JAK,也有乌帕替尼、阿布昔替尼等小分子药物获批。
但现有疗法仍有短板,单靶点抗体对部分重度慢性病的疾病清除能力有限,且多为注射剂型,患者依从性偏低;JAK抑制剂则因选择性问题存在更广泛的安全顾虑。
基于庞大的患者基数与口服制剂对注射剂的替代趋势,拥有STAT6降解剂的Kymera曾测算,STAT6靶点覆盖的潜在患者群体超1.4亿人,对应市场规模到2030年将突破270亿美元。
药企的真金白银也在快速涌入。2025年1月11日,吉利德与Leo Pharma达成STAT6口服小分子项目合作,涵盖小分子抑制剂和靶向蛋白降解剂。根据协议,Leo Pharma可获得最高17亿美元付款,其中包括2.5亿美元首付款,还有销售分级特许权使用费。
资本市场的反应同样直接。2025年12月,Kymera公布STAT6 PROTAC管线KT-621治疗特应性皮炎的Ib期积极数据后,当日股价大涨42%。
机制逻辑到市场空间,再到产业资本的双重认可,STAT6的明星靶点地位早已确立。
曲折的成药之路
机制上的完美叙事,从来都不是成药的保证。STAT6的分子结构特征,注定了它是一块难啃的硬骨头。
与激酶等具有明确活性口袋的靶点不同,STAT6主要依靠蛋白质之间的相互作用,以及蛋白质与DNA之间的结合发挥功能,缺少传统小分子药物利用的疏水性结合口袋。
关键组分SH2结构域同样棘手。STAT6被JAK磷酸化后,需通过SH2结构域识别另一STAT6分子上的磷酸化酪氨酸位点(Tyr641)形成二聚体,才能入核调控基因表达。但SH2结构域的结合界面极性极强,传统小分子很难同时兼顾结合活性、细胞通透性与家族选择性,长期以来都难以突破成药性瓶颈。
蛋白降解技术的成熟,为STAT6带来了破局的可能。
与传统抑制剂主要依赖持续占据靶点不同,PROTAC无需结合靶点的功能口袋,仅需结合靶蛋白表面的可及位点,即可招募E3泛素连接酶对靶蛋白进行标记,通过泛素-蛋白酶体途径清除靶蛋白,从而削弱其生物学功能。
这一技术路径绕开了STAT6传统成药的核心障碍,让这一 “不可成药” 靶点迎来了产业化曙光。但成药性问题的解决,只是万里长征第一步。SAR448272的快速叫停,给赛道敲响了警钟。
11月4日,这款仅进入临床两个月多月的STAT6降解剂宣告暂停开发。两个月的临床周期尚不足以判断疗效,Nurix方也发布声明表示:暂停原因来自分子本身的特异性属性,与STAT6靶点机制无关。
目前具体原因尚不清楚,但已有文献及研究对STAT6降解剂的潜在不稳定性进行了提示。
第一重风险指向降解剂的“非特异性”靶向性。由于STAT家族不同成员之间存在一定结构同源性,如何避免对STAT1、STAT3、STAT5等其他蛋白产生非预期影响,是降解剂开发需要考虑的问题。
第二重不稳定性则是关于蛋白降解与靶点功能抑制的转化问题。
2026年2月,《ACS Medicinal Chemistry Letters》刊出一篇专利述评(Patent Highlight),系统梳理了吉利德公开的多篇STAT6相关专利——其中既有小分子抑制剂,也有降解剂。在文章中,作者指出:“尽管取得了这些进展,但降解剂的专利申请文件也揭示了一些重要的局限性。降解后的下游功能后果主要仍是推测性的,体内药效持久性尚未确定。”
第三重风险来自免疫安全的平衡。STAT6处于免疫调节网络的重要位置,降解的深度、持续时间和组织分布都需要谨慎控制。如果药物在多个组织中产生过于广泛、持久的STAT6降解,可能影响正常免疫应答。
SAR448272的折戟,让STAT6赛道的不确定性进一步放大,但与此同时,这也为后续玩家积累了的经验教训。
探索仍在继续
折戟的阴霾并未掩盖赛道的全部希望。全球范围内仍有多款STAT6靶向药物在推进临床研究,部分候选药已交出亮眼的早期临床数据。
其中,进度最快的正是Kymera开发的KT-621。作为全球首个进入临床的STAT6 PROTAC降解剂,KT-621为每日一次口服制剂,其Ib期临床数据已初步验证了该路径的潜力。
在一项针对中重度特应性皮炎患者的Ib期研究中,共有22例患者接受28天治疗,结果显示,患者平均EASI评分下降62.6%,血液中的STAT6中位降解率达到97.5%,皮损组织中的中位降解率达到93.6%。研究未报告与治疗相关的不良事件,无严重或重度不良事件,也未观察到剂量依赖性的不良反应趋势。
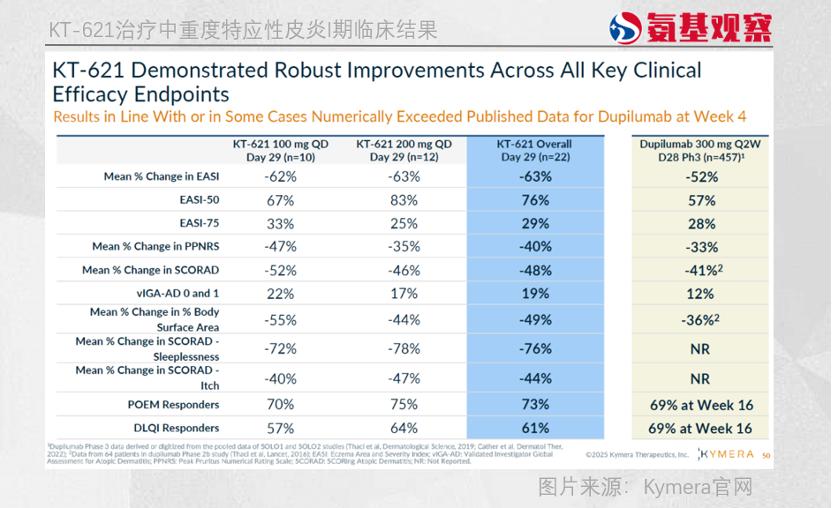
Kymera认为,其4周疗效与Dupixent同周期历史数据相当。但需要提示的是,这仍是一项单臂、开放标签、仅22例、4周疗程的早期研究,本身并不足以确立疗效,跨研究比较也需谨慎解读。
与此同时,分析显示KT-621治疗STAT6降解后,多个2型炎症相关生物标志物如TARC、Eotaxin-3和IL-31下降,这再次表明该靶点的影响范围很大,预示着潜在的广阔市场更大。
目前,KT-621已经进入关键的IIb期验证阶段。针对中重度特应性皮炎的BROADEN2研究已完成入组,公司预计2026年底公布数据,进展顺利下2027年中开启III期。同时,针对中重度嗜酸性粒细胞性哮喘的BREADTH IIb期研究也在进行中,预计2027年下半年公布数据。
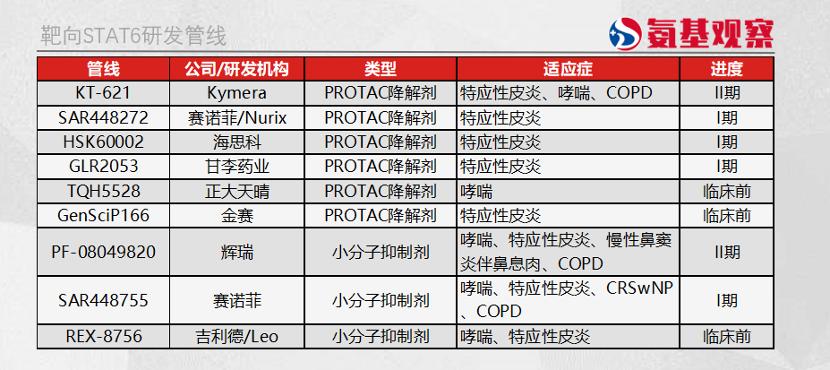
国内市场同样热闹。
海思科的HSK60002、甘李药业的GLR2053已先后进入1期临床,拟开发适应症均为特应性皮炎。另外,市场猜测8月份海思科以NewCo模式授权出海的临床前自免资产,正是HSK60002。
金赛药业的GenSciP166同样是口服STAT6降解剂,在2026年SID年会入选“最新突破摘要”并首次披露数据。在小鼠特应性皮炎模型的临床前研究中,口服低剂量GenSciP166即可实现动物组织内STAT6近乎完全降解,并有效抑制体内Th2炎症生物标志物的水平。
正大天晴的TQH5528则在2026年欧洲呼吸学会年会公布临床前研究数据:在非人灵长类动物研究中,TQH5528能够实现快速、深度且持续的STAT6降解,降解率超95%。
降解剂之外,小分子抑制剂一侧也不乏海外大药企下注。包括辉瑞、赛诺菲等大药企均在开发相关管线的自免临床研究。
STAT6的热度,本质是自免领域对“更优口服疗法”与“下一代核心靶点”的双重期待。一次早期项目的折戟,也不足以否定整个赛道的价值。
只是,正如前文所说,靶点的理论优势,从来都不能和临床成功划等号。从分子选择性到降解-疗效转化,再到长期免疫安全性,STAT6降解剂需要跨越的门槛还有很多。
接下来,KT-621的IIb期临床数据将是STAT6赛道的关键试金石;与此同时,国产管线的临床推进也将为这个赛道带来更多可能性。
风险永远与机遇共生。在创新药的世界里,所有的“明星靶点”都要走过从理论到现实的漫长试炼。期待STAT6这个新星靶点,能够带来更多好消息。
本文来自微信公众号 “氨基观察”(ID:anjiguancha),作者:氨基君,36氪经授权发布。