KI hat es auf dein Portemonnaie abgesehen.
KI beginnt, den sensibelsten Teil des Lebens gewöhnlicher Menschen zu berühren: Wie viel Geld ist noch auf der Bankkarte, wie viel Rechnungen müssen nächsten Monat bezahlt werden und wofür wird dieses Geld letztendlich ausgegeben.
Anfang November brachte Anthropic die Beta-Version von Claude für persönliche Finanzen auf den Markt. Kurz darauf veröffentlichte OpenAI entsprechend ChatGPT Wallet. Ersteres hilft Nutzern bei der Überprüfung ihrer Konten durch die Verbindung von Konten, Letzteres erlaubt es Agenten, Einkaufszahlungen nach Bestätigung durch den Nutzer durchzuführen.
Beide Unternehmen haben unterschiedliche Funktionen, aber sie kämpfen um dasselbe Vertrauen – nämlich das Vertrauen, Geld mutig der KI anzuvertrauen.
Wenn Menschen bereit sind, die KI über ihr Einkommen, ihre Verbindlichkeiten, ihre Konsumgewohnheiten und sogar ihre Anlagebedürfnisse informieren zu lassen, ist es für die Unternehmen hinter der KI wahrscheinlicher, in die alltäglichen finanziellen Entscheidungen der Menschen einzugreifen.
Dies ist natürlich auch ein Markt, den chinesische KI-Unternehmen kaum ignorieren können. Das Problem liegt jedoch darin: Wenn das Chatfenster beginnt, mit den Ersparnissen der Einwohner verbunden zu werden, muss das Produkt nicht nur die Frage beantworten, ob das Modell intelligent genug ist. Wer diese Finanzdienstleistungen anbietet, wer die Vorschläge unterbreitet, wer die Gelder verwaltet und wer für Probleme verantwortlich ist, wird zu einer Reihe komplexer Herausforderungen.
01
Aktion
Bei genauer Beobachtung der Maßnahmen der beiden führenden US-KI-Unternehmen gibt es einen sehr konkreten Ausgangspunkt: Den Nutzern bei der Bearbeitung komplexer Finanzangelegenheiten zu helfen, die auf verschiedene Finanzinstitute verteilt sind.
Einige zahlende Nutzer von Claude in den USA können ihre Konten über Plaid verbinden, Salden, Transaktionen und ausstehende Rechnungen zusammenfassen sowie wiederkehrende Abzüge und ungewöhnliche Gebühren finden. Derzeit verfügt es nur über Leseberechtigungen und kann keine Überweisungen durchführen oder Investitionen tätigen; die Gespräche im Bereich für persönliche Finanzen werden nicht für das Modelltraining verwendet, und der Bereich enthält keine Werbung und keine bezahlten Empfehlungen.
OpenAI verfolgt gleichzeitig zwei Wege. Finances dient der Organisation von Ausgaben, Vermögenswerten und Schulden und kann ebenfalls keine Transaktionen für Nutzer durchführen. Das neu eingeführte Wallet verbindet Zahlungsnetzwerke und wird zuerst bei dots für erwachsene Pro-Nutzer in den USA freigegeben. Nutzer überprüfen Artikel, Betrag und Bankkarte und die Zahlung wird erst nach erfolgreicher Sicherheitsüberprüfung ausgeführt.
Die Überprüfung von Rechnungen, die Abgabe von Vorschlägen und die Verwaltung von Geldern werden in unterschiedliche Berechtigungen aufgeteilt. Keines der beiden Unternehmen hat die gesamten Familienfinanzen direkt einem frei agierenden Modell übergeben, was bedeutet, dass das Ganze noch in einem relativ frühen Stadium ist.
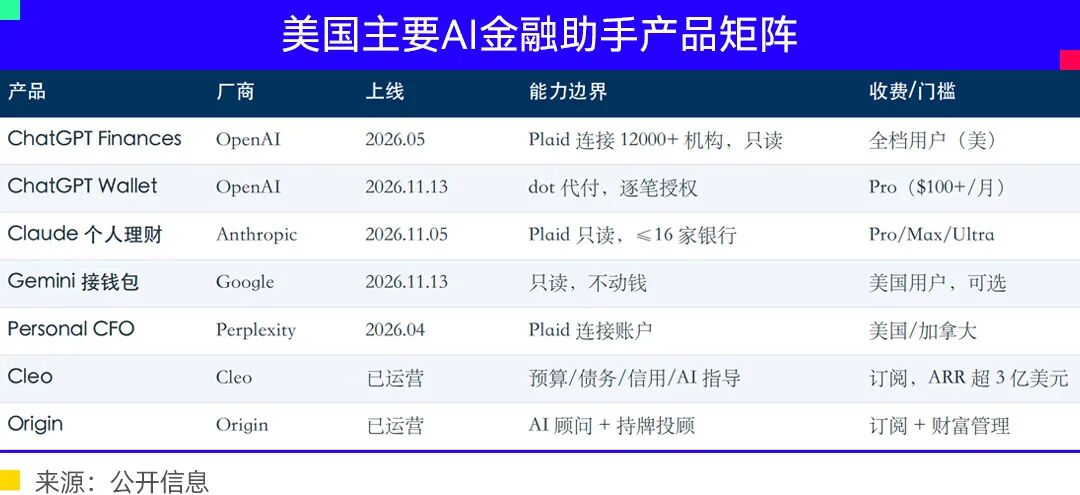
Dies hängt mit der Besonderheit des US-Marktes zusammen: Das Gehaltskonto, die Kreditkarte, die Kredite und die Anlagekonten einer Person können mehreren Institutionen gehören, und jede Plattform kann ihre eigenen Daten anzeigen, was sehr verteilt ist.
Die Chance der KI liegt darin, diese komplexen und verteilten Rechnungen in eine verständlichere Finanzvereinbarung für Familien umzuwandeln: Welche Gebühren werden vor dem Gehaltstag noch abgezogen, durch das Kündigen welcher Abonnements Ausgaben reduziert werden können und welche Auswirkungen es hat, Bargeld für eine große Ausgabe zurückzuhalten.
Die Angst gewöhnlicher Menschen im Bereich des Finanzmanagements kann durchaus ein zahlungsfähiges Geschäft stützen. Das Startup-Unternehmen Cleo kombiniert Budgetierung, Schuldenverwaltung, Kreditdienstleistungen und KI-Beratung zu verschiedenen Abonnements. Auf seiner offiziellen Website heißt es, dass der jährliche wiederkehrende Umsatz bereits 300 Millionen US-Dollar übersteigt.
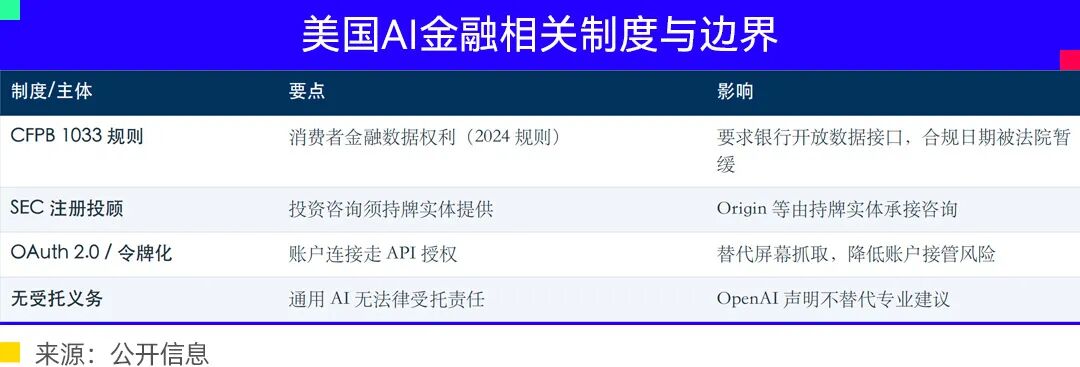
Ein anderes Unternehmen namens Origin geht noch näher an die Vermögensverwaltung heran. In seinen Dienstleistungsbedingungen wird klargestellt, dass Anlageberatungen, die mit KI-Beratern und professionellen Finanzplanungsdiensten zusammenhängen, von der untergeordneten Anlageberatungsentität bereitgestellt werden, die bei der US-Börsenaufsicht registriert ist.
Diese beiden Wege zeigen, dass persönliche Finanzassistenten sowohl durch Nutzerabonnements Einnahmen erzielen als auch in das bestehende Finanzdienstleistungssystem integriert werden können. Großmodellunternehmen verfügen über einen riesigen Nutzerzugang und kämpfen um die wertvollste Position in diesem Bereich: das erste Anfragefenster des Nutzers, das direkt systematische Dienstleistungsfähigkeiten bereitstellen kann.
In den USA gibt es ebenfalls klare Grenzen der Aufsichtsverantwortung, die sich jedoch deutlich von der spezifischen Situation in China unterscheiden.
02
Gemeinsamkeiten und Unterschiede
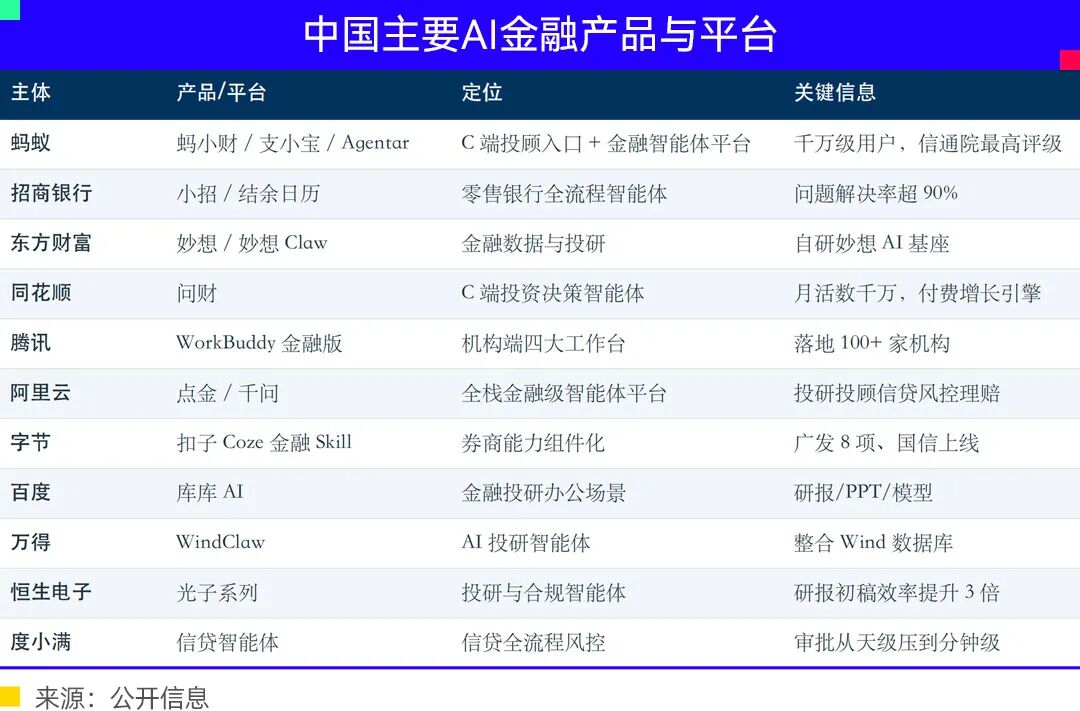
Der Bereich der KI-Finanzen in China ist nicht leer, die Unterschiede zeigen sich vor allem in der Organisationsform der Dienstleistungen.
Das repräsentative Produkt der Ant Group ist „Ma Xiaocai“, das Dienstleistungen wie Marktinterpretation und Fondsanalyse anbietet und betont, dass professionelle Dienstleistungen von kooperierenden lizenzierten Institutionen bereitgestellt werden. China Merchants Bank hat in seiner eigenen App einen Salendenkalender, eine intelligente Rechnungsrecherche und den intelligenten Dienst „Xiao Zhao“ integriert. „Miaoxiang“ von Eastmoney dreht sich um Finanzdaten, Diagramme und Anlageforschungsanalysen.
Diese Fälle weisen gemeinsam auf einen leichter umsetzbaren Weg hin: Finanzplattformen und -institute verwalten die Beziehungen zwischen Konten, Produkten und Dienstleistungen, und die KI wird darin eingebettet, um Nutzern beim Verstehen und Abwickeln von Geschäften zu helfen. Die Schwierigkeit, vor der allgemeine Assistenten im Inland stehen, besteht darin, wie sie den ursprünglichen Bereich der Informationsdienstleistungen verlassen und legal in Finanzgeschäfte eintreten können.
Die erste Grenze ist die Dienstleistungsberechtigung.
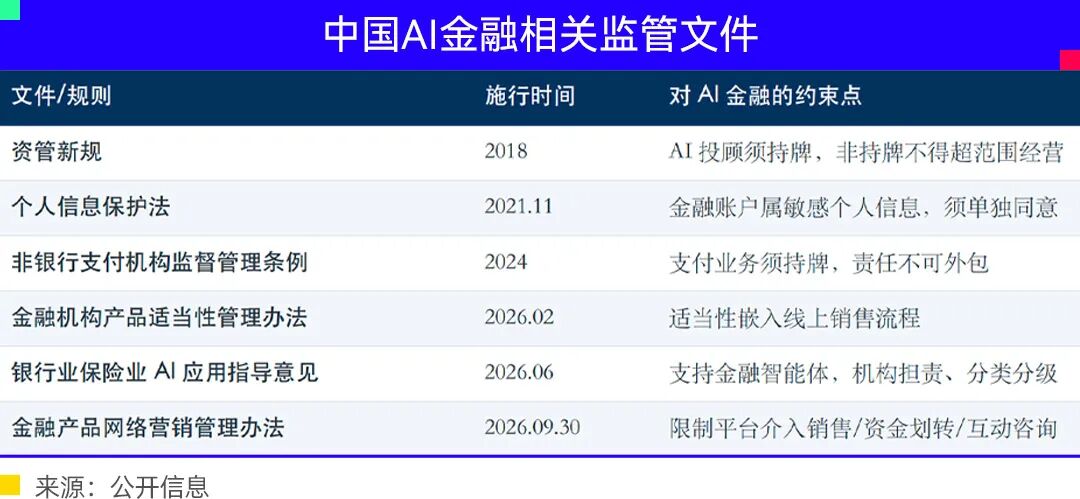
Bereits 2018 wurde in den neuen Vorschriften zur Vermögensverwaltung klargestellt, dass für die Durchführung von Anlageberatungsgeschäften mit künstlicher Intelligenz entsprechende Qualifikationen erworben werden müssen, und dass nichtfinanzielle Institute keine übermäßigen Geschäftstätigkeiten durch intelligente Anlageberatung ausüben oder Vermögensverwaltung in verdeckter Form durchführen dürfen.
Die Übermittlung spezifischer Informationen über Fonds an Nutzer und die Abgabe spezifischer Anlagevorschläge für einen bestimmten Nutzer betreffen unterschiedliche Geschäftsarten. Dass ein Modell einen Konfigurationsplan erstellen kann, bedeutet nicht, dass das Unternehmen, das dieses Modell betreibt, bereits berechtigt ist, entsprechende Geschäfte zu führen. Die hohen Hürden für Finanzgeschäfte sind bei Großmodellen nicht verschwunden.
Darüber hinaus haben die neuen Vorschriften dieses Jahr die Finanzprodukte von Technologieunternehmen direkt neuen, stärkeren Beschränkungen unterworfen.
Die am 30. September in Kraft getretenen „Maßnahmen zur Verwaltung des Online-Marketings von Finanzprodukten“ verlangen, dass Drittplattformen Finanzinstitute rechtmäßig beauftragen, Marketing durchzuführen. Artikel 20 beschränkt Plattformen ausdrücklich darauf, unrechtmäßig in Abschnitte wie Verkaufsverträge, Geldüberweisungen und Angemessenheitsbewertungen einzugreifen, und verbietet ihnen, interaktive Beratungen zu Finanzprodukten mit Verbrauchern und Investoren durchzuführen.
Für KI-Unternehmen, die daran gewöhnt sind, alle Dienstleistungen über Gespräche zu verbinden, ist diese Vorschrift sehr konkret. Wenn ein Assistent Marketinggebühren von Finanzinstituten erhält und gleichzeitig im Gespräch mit Nutzern bestimmte Produkte erklärt und empfiehlt, greift er tiefer in die spezifischen Geschäfte ein.
Die Bedeutung der Aufsicht ist klar: KI-Unternehmen können kaum nur mit einem Kooperationszugang den gesamten Prozess von Empfehlung, Beratung und Abschluss abwickeln.
Die zweite Grenze ist der Schutz personenbezogener Daten.
Das „Gesetz zum Schutz personenbezogener Daten“ listet Finanzkonten als sensible personenbezogene Daten auf, verlangt, dass die Verarbeitung einen bestimmten Zweck und ausreichende Notwendigkeit hat und strenge Schutzmaßnahmen ergriffen werden; bei der Verarbeitung muss eine separate Zustimmung des Nutzers eingeholt werden. Darüber hinaus müssen bei der Übermittlung von Daten ins Ausland entsprechende Verpflichtungen nach geltenden Regeln erfüllt werden.
Dass Nutzer wünschen, dass die KI sie versteht, bedeutet nicht, dass Schlüsselinformationen wie Bankauszüge bedingungslos jedem Modell zur Nutzung überlassen werden können. In der praktischen Anwendung wird die Sicherheitsgrenze der finanziellen Daten von Nutzern ein komplexes Problem sein.
Im Inland sind die Bedingungen für die Umsetzung zuerst günstiger, wenn Institutionen Dienstleistungen innerhalb der rechtmäßig gehaltenen Daten und der genehmigten Geschäfte anbieten. Für Technologieunternehmen ist es oft realistischer, zuverlässige Assistenten für Banken und große Finanzinstitute zu entwickeln, als alle Bankkonten unabhängig zu aggregieren und direkt Familienvermögensverwaltung zu betreiben.
Die dritte Grenze sind Entscheidung und Ausführung.
Das im Februar dieses Jahres in Kraft getretene „Maßnahmen zur Verwaltung der Angemessenheit von Produkten von Finanzinstituten“ verlangt von anwendbaren Institutionen, die Angemessenheitsverwaltung in den Online-Verkaufsprozess zu integrieren, um das Risiko von Produkten mit der Tragfähigkeit der Kunden abzustimmen.
Wenn ein Nutzer sagt „Hilf mir, die Einnahmen zu steigern“, hat er die Bewertung der Risikotragfähigkeit nicht abgeschlossen und nicht angegeben, ob dieses Geld nächsten Monat für die Miete verwendet werden muss. Je bequemer es ist, Aufgaben per Chat zu erteilen, desto mehr muss das System die fehlenden Informationen ergänzen, statt jedes Nicken des Nutzers als „unbegrenzte Autorisierung“ zu verstehen.
Für die Geldverwaltung gibt es weitere unabhängige Hürden: Die „Verordnung zur Aufsicht über Nichtbankenzahlungsinstitute“ klärt die Genehmigungsanforderungen für Zahlungsgeschäfte. Die KI kann technische Unterstützung im Rahmen konformer Schnittstellen und Autorisierungen anbieten, aber die Subjekte, die tatsächlich Zahlungsgeschäfte durchführen, benötigen weiterhin entsprechende Qualifikationen. Konten, Überprüfungen und Transaktionsverantwortung können nicht durch eine Chat-Oberfläche aufgehoben werden.
Nach der Überlagerung mehrerer Grenzen wird die Form der chinesischen KI-Finanzprodukte zwangsläufig unterschiedlich sein. Es ist abzusehen, dass finanzielle Erklärungen und Risikowarnungen für die breite Öffentlichkeit populärer werden, während Dienstleistungen, die spezifische Produkte betreffen, stärker auf qualifizierte Institutionen konzentriert sind.
KI-Assistenten leiten die Anforderungen der Nutzer zu spezifischen Produkten, lizenzierte Institutionen führen die entsprechenden Geschäftsausführungen durch, und Technologieanbieter erhalten Dienstleistungseinnahmen – dies wird ein praktikablerer und reibungsloserer Geschäftspfad sein.
Dies verändert auch die Wettbewerbsbedingungen: Die Barrieren der Finanz-KI umfassen neben dem Modell auch Nutzerdaten, Finanzqualifikationen, Geschäftssysteme, die durch konforme Mittel erworben wurden, sowie die entsprechende Fähigkeit, Verantwortung zu übernehmen.
03
Unvermeidlichkeit
Aufsichtsgrenzen beeinflussen die Geschwindigkeit und Reihenfolge des Eintritts der KI in den Finanzbereich, können diese Nachfrage jedoch kaum beseitigen.
Die Digitalisierung und der programmgesteuerte Handel von Banken und Versicherungen haben bereits die Fähigkeit der Technologie, Finanzarbeit zu verändern, klar gezeigt. Großmodelle senken weiter die Hürde für das Verständnis komplexer Informationen, sodass einige Dienstleistungen, die ursprünglich Terminvereinbarung, Gebühren oder Fachwissen erforderten, häufiger bei gewöhnlichen Familien ankommen können.
Für Nutzer ohne viel Vermögen besteht Vermögensverwaltung zuerst möglicherweise darin, übermäßige Ausgaben zu vermeiden: die Gesamtkosten eines Kredits zu verstehen, zu wissen, welche Ausschlussgründe eine Versicherung hat und zu erkennen, ob mehrere im Besitz befindliche Fonds stark überlappen.
Wenn die KI diese nutzbringenden Dinge kontinuierlich gut erledigen kann, ist ihr Produktwert ebenfalls real.
Die chinesische Aufsicht lässt auch Raum für die Entwicklung konformer Anwendungen. Im Juni dieses Jahres veröffentlichte die Nationale Finanzaufsichtsbehörde Leitlinien für die sichere Entwicklung und Anwendung von künstlicher Intelligenz im Bank- und Versicherungswesen, die die Erkundung von Finanzagenten unterstützen, gleichzeitig betonen, dass die nutzenden Institutionen die Verantwortung übernehmen und die klassifizierte Verwaltung stärken.
Die Verbesserung der Fähigkeiten von Finanzassistenten kann sowohl Nutzern helfen als auch den Verkauf von Finanzprodukten effizienter machen.
Eine KI, die Einkommen, Verbindlichkeiten und Angstquellen kennt, kann Nutzer früher daran erinnern, unnötige Kredite zu reduzieren, und auch genauer den Moment finden, in dem er bereit ist, einen bestimmten Kredit zu akzeptieren. Dass die Antwort freundlich und personalisiert genug ist, beweist nicht, dass sie die Interessen des Nutzers vertritt – die Ablehnung ist einer der wertvolleren Vorschläge.
Das Erheben von Gebühren von Nutzern, das Erheben von technischen Dienstleistungsgebühren von Institutionen und das Erzielen von Einnahmen durch Produktverkäufe führen zu unterschiedlichen Anreizen. Welche dieser Einnahmequellen ein Technologieunternehmen anstrebt, ist die endgültige Entscheidung über seine eigene Positionierung.
Darüber hinaus muss die Sicherheit in überprüfbaren Abschnitten umgesetzt werden. Salden und Rechnungen müssen auf ursprüngliche Aufzeichnungen zurückverfol