Die von Jensen Huang für NVIDIA hinterlassenen „drei schwierigen Probleme“
Auf zukünftigen GTC-Konferenzen von Nvidia wird die vertraute Szene, in der „Lord Huang“ auf die Bühne tritt und dem gesamten Publikum zuwinkt, möglicherweise nie wieder zu sehen sein.
Am 12. November Ortszeit in den USA kündigte Jensen Huang an, dass er Nvidia verlässt, das er 33 Jahre lang geführt hat. Der Aktienkurs von Nvidia stürzte im Handelsverlauf zeitweise um etwa 14 % ein, verengte dann den Rückgang und schloss schließlich mit einem Minus von etwa 4,3 %.
Martin Casado, ordentlicher Partner bei Andreessen Horowitz, bezeichnete dies als „einen dunklen Tag“.
Seit der Gründung von Nvidia im Jahr 1993 hat Jensen Huang fast jede große Transformation des Unternehmens maßgeblich gesteuert. Von den frühen Grafikverarbeitungschips über das CUDA-Ökosystem bis hin zum heutigen KI-Rechenzentrumsgeschäft ist es Nvidia gelungen, mehrere technologische Veränderungen zu ergreifen – dies hängt eng mit Jensen Huangs Urteil über die technologische Ausrichtung und langfristigen Investitionen zusammen.
Insbesondere in dieser Welle der generativen KI hat Jensen Huang nicht nur die Transformation von Nvidia von einem Chiphersteller zu einer KI-Infrastrukturplattform vorangetrieben, sondern sich auch tief an der Festlegung von Produktlinien, der Koordination der Lieferkette und der Zusammenarbeit mit Großkunden beteiligt.
Die heutige Marktposition von Nvidia basiert zu einem großen Teil auf dieser Geschäftsstrategie.
Für Nvidia bedeutet der Abgang von Jensen Huang nicht, dass das bestehende Geschäft sofort beeinträchtigt wird. Nach Jahren der Entwicklung verfügt das Unternehmen bereits über ein ausgereiftes technisches Team, Produktlinien und Lieferkettensysteme – diese Vorteile verschwinden nicht mit dem Abgang eines Managers.
Aber kann Nvidia nach dem Verlust von Jensen Huang, diesem zentralen Entscheidungsträger, das schnelle Wachstum der letzten Jahre fortsetzen? Welche neuen Prüfungen wird dieses Unternehmen, das sich im Kern der globalen KI-Industrie befindet, als Nächstes bewältigen müssen?
01 Der Übernehmer ist nicht gleich der Lenker
Colette Kress, die derzeit als vorläufige CEO von Nvidia fungiert, war mehr als 13 Jahre lang CFO, hat den gesamten Transformationsprozess von Nvidia von einem Anbieter von Spielgrafikkarten zu einem Giganten der KI-Infrastruktur begleitet und kennt die Finanzlage, Kundenverträge, Lieferantenvereinbarungen und Kapitalausgaben des Unternehmens genau.
Sie nimmt seit langem gemeinsam mit Jensen Huang an Telefonkonferenzen zur Vorstellung von Geschäftsergebnissen teil und gehört zum von der Wall Street bekannten Managementteam.
John Vinh, Analyst bei KeyBanc Capital Markets, ist der Ansicht, dass die Ernennung von Kress zur vorläufigen CEO ein positives Signal ist, da sie über eine lange Dienstzeit verfügt und das Geschäft und die Strategie von Nvidia tiefgreifend kennt. Josh Gilbert, Chefanalyst von eToro, meint ebenfalls, dass Kress die offensichtliche Wahl zur Stabilisierung der Unternehmenssituation ist. Sie kennt das Geschäft gut und kann das Unternehmen vertreten, wenn der Markt Gewissheit von der Führung erfordert.
Aber das bedeutet nicht, dass Kress die ursprünglichen Entscheidungsverantwortlichkeiten von Jensen Huang sofort übernehmen kann. Wie The Information berichtet, ist die vorläufige Geschäftsführerin von Nvidia nicht die treibende Kraft hinter wichtigen Unternehmensentscheidungen und nicht für die Festlegung der Agenda für wichtige Unternehmensentscheidungen verantwortlich. Ein vorläufiger CEO und ein langfristiger Lenker sind zwei verschiedene Dinge.
Zuvor hatte The Information unter Berufung auf Quellen aus dem Kreis der Beteiligten berichtet, dass Kress nicht die Haupttreiberin der Agenda für wichtige Entscheidungen von Nvidia ist, und bei einigen risikoreichen Transaktionen neigt sie eher dazu, das Risiko zu kontrollieren, was beispielsweise bei der Kreditunterstützung für OpenAI der Fall war.
Jensen Huang hat einst vorangetrieben, dass Nvidia OpenAI groß angelegte Kreditunterstützung gewährt, deren Umfang in den ersten Gesprächen 2500 Milliarden US-Dollar erreichte, um den Bau von Rechenzentren zu unterstützen. Kress stand dieser Haltung skeptisch gegenüber. Anschließend wurden die entsprechenden Vereinbarungen aufgeteilt, und der erste Teil der Unterstützung von Nvidia belief sich auf etwa 1000 Milliarden US-Dollar.
Stacy Rasgon, Analyst bei Bernstein, ist der Ansicht, dass die Ernennung von Kress zur Stabilisierung des kurzfristigen Geschäfts beiträgt, und er befürchtet nicht, dass dieser Führungswechsel den Betrieb von Nvidia sofort beeinträchtigt. Er ist jedoch bei langfristigen Fragen vorsichtiger: Es besteht nach wie vor große Unsicherheit, ob der neue CEO die Kontrolle von Jensen Huang über die Produktlinien und sein Beziehungsnetzwerk zu Kunden, Lieferanten, Mitarbeitern und der gesamten Branchenökosystem übernehmen kann. Aus diesem Grund hat Rasgon das Aktienrating und das Kursziel von Nvidia herabgesetzt.
James Schneider, Analyst bei Goldman Sachs, weist ebenfalls darauf hin, dass Nvidia keinen Mangel an ausgereiften funktionsbezogenen Führungskräften hat, die in Bereichen wie Chipdesign, Software, Systeme und Finanzen über erfahrene Verantwortliche verfügen. Die technische Vision, der Brancheneinfluss und die unternehmensübergreifende Koordinationsfähigkeit, die Jensen Huang besitzt, lassen sich jedoch kaum von einem gewöhnlichen Berufsmanager direkt ersetzen.
Unter den internen Kandidaten ist derzeit Ian Buck, erfahrener technischer Führungskraft bei Nvidia, am meisten im Rampenlicht. Er trat 2004 in das Unternehmen ein, hat lange an der allgemeinen GPU-Rechenleistung und dem Aufbau des CUDA-Ökosystems mitgewirkt und ist derzeit für KI-Hardware- und Softwareprodukte für hyperskalige Cloud-Anbieter verantwortlich.
Unter den externen Kandidaten wurde Rene Haas, CEO von Arm, von mehreren Analysten erwähnt. Er war früher Leiter des Geschäftsbereichs für Rechenprodukte bei Nvidia, trat 2013 zu Arm und wurde später CEO. Darüber hinaus wurden Tim Cook, ausführender Vorsitzender von Apple, Johny Srouji, Hardware-Leiter von Apple, und Nikesh Arora, CEO von Palo Alto Networks, ebenfalls genannt.
Die Investorin Armina Rosenberg schlägt eine Möglichkeit vor: Nvidia könnte in Erwägung ziehen, dass Kress für Betrieb und Finanzen verantwortlich ist, während Buck für Produkte und Technik zuständig ist, um eine Managementvereinbarung ähnlich einem gemeinsamen CEO zu schaffen.
Schließlich hat Jensen Huang nach Berichten in der Vergangenheit mehr als 60 Führungskräfte direkt geleitet, und das Entscheidungssystem von Nvidia drehte sich lange Zeit um seine Person.
02 Kann CUDA seine Position behaupten?
Rückblickend auf die Entwicklungsgeschichte von Nvidia ist eine der wichtigsten Rollen von Jensen Huang, das Unternehmen dazu zu bewegen, kontinuierlich in technologische Richtungen zu investieren, die noch keine klaren wirtschaftlichen Erträge erzielen.
Das repräsentativste Beispiel hierfür ist CUDA.
Im Jahr 2006 führte Nvidia CUDA ein, sodass GPUs allgemeine Rechenaufgaben außerhalb der Grafikdarstellung verarbeiten können. 2012 erzielte AlexNet, das mit Nvidia-GPUs trainiert wurde, einen Durchbruch im ImageNet-Wettbewerb, wodurch GPUs zu einer wichtigen Rechenplattform für das Deep Learning wurden. Anschließend verbesserte Nvidia kontinuierlich die CUDA-Toolkette und Rechenbibliotheken, und Entwickler bauten nach und nach Prozesse für Modelltraining, Optimierung und Bereitstellung rund um dieses System auf.
Das ist auch der Grund, warum Konkurrenten Nvidia nicht allein durch die Leistung von Chips einholen können. Selbst wenn Unternehmen GPUs oder spezielle Chips anderer Hersteller erwerben, müssen sie vorhandenen Code, Modelle und Softwaretools neu anpassen. Für Kunden, die bereits viele Ressourcen in die Nutzung von CUDA investiert haben, bedeutet die Migration nicht einfach den Austausch von Hardware.
Aber die Art der KI-Berechnung verändert sich, und CUDA muss sich ebenfalls weiterentwickeln. In den letzten Jahren lag der Vorteil von Nvidia hauptsächlich im Training großer Modelle; mit dem Übergang der Branche zu groß angelegter Inferenz achten Kunden zunehmend auf die Rechenkosten pro Token, die GPU-Auslastung und die Antwortgeschwindigkeit. Nvidia hat 2026 Dynamo 1.0 auf den Markt gebracht, das speziell für die Ressourcenplanung und Anforderungsverwaltung bei groß angelegter KI-Inferenz entwickelt wurde, um den Wettbewerb von der GPU-Leistung auf das gesamte Inferenzsystem auszudehnen. Es wird zudem mit Software wie TensorRT-LLM kombiniert und unterstützt gängige quelloffene Inferenz-Frameworks.
KI-Agenten und Roboter eröffnen neue Anwendungsbereiche. Agenten müssen kontinuierlich Modelle, Daten und externe Tools aufrufen, Roboter müssen visuelle Verarbeitung, räumliches Verständnis und Echtzeitsteuerung bewältigen. Nvidia erweitert die grundlegende Rechenleistung auf diese Szenarien durch CUDA-X, die Isaac-Roboterplattform, die Omniverse-Simulationsumgebung und das Cosmos-Modell. In Zukunft wird der Einsatzbereich von CUDA möglicherweise nicht mehr auf Rechenzentren beschränkt sein, sondern auch in Fabriken, Autos und Robotergeräten Einzug halten.
Aber diese Softwarebarriere ist nicht unüberwindbar. Derzeit verbessert AMD das ROCm-Ökosystem, Googles TPU und Amazons Trainium entwickeln ebenfalls ihre eigenen Softwaresysteme. Quelloffene Tools wie PyTorch und Triton verringern die Abhängigkeit der Entwickler von bestimmten Hardwareplattformen. Wenn immer mehr Modelle durch ein einheitliches Framework an verschiedene Chips angepasst werden können, könnten die Migrationskosten, die durch CUDA entstehen, schrittweise sinken.
Genau das ist das langfristige Problem, dem sich Nvidia nach dem Abgang von Jensen Huang stellen muss. Der Erfolg von CUDA stammt von einer technologischen Investition mit sehr langer Amortisationszeit, während Inferenz, Agenten und physische KI der Eingang für die nächste Runde der Ökosystemerweiterung sein könnten. Wer die Prioritäten der Investitionen in diese Richtungen festlegt und die kontinuierliche Anpassung der Softwareplattform an neue Rechenverfahren vorantreibt, wird beeinflussen, ob Nvidia die in der Vergangenheit aufgebaute Ökosystemvorteile fortsetzen kann.
03 Wie lassen sich die 279 Milliarden US-Dollar an Zusagen einlösen?
Ein weiteres Thema, auf das der Markt nach dem Abgang von Jensen Huang achten muss, sind die riesigen Liefer- und Kapazitätszusagen, die Nvidia bereits abgegeben hat.
Aus dem Quartalsbericht von Nvidia zum 26. Juli 2026 geht hervor, dass die gesamten Liefer- und Kapazitätszusagen des Unternehmens 2790 Milliarden US-Dollar erreichen, im Vorquartal lag dieser Wert bei etwa 1190 Milliarden US-Dollar, was einem Anstieg von etwa 1600 Milliarden US-Dollar in einem einzigen Quartal entspricht.
Verteilt nach dem Zeitpunkt der Erfüllung belaufen sich die Zusagen für die verbleibende Zeit des Geschäftsjahres 2027 auf etwa 920 Milliarden US-Dollar, für das Geschäftsjahr 2028 auf etwa 870 Milliarden US-Dollar, für das Geschäftsjahr 2029 auf etwa 880 Milliarden US-Dollar, und die restlichen etwa 120 Milliarden US-Dollar sind für spätere Zeiträume vorgesehen.
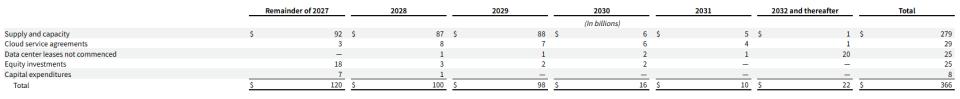
Diese 2790 Milliarden US-Dollar sind weder bereits eingegangene Kundenbestellungen noch bereits von Nvidia gezahlte Barmittel. Sie entsprechen hauptsächlich den Beschaffungs- und Kapazitätsvereinbarungen, die das Unternehmen mit Lieferanten und Kapazitätspartnern getroffen hat, um den zukünftigen Bedarf zu decken. Nvidia muss fortschrittliche Fertigungsverfahren, Verpackung, Arbeitsspeicher und andere Schlüsselressourcen im Voraus sichern, um die planmäßige Auslieferung von Blackwell und nachfolgenden Produkten zu gewährleisten.
Das Problem dabei ist, dass die Zusagen auf der Lieferseite nicht unbedingt gleichzeitig mit der Nachfrage der Kunden eingelöst werden können.
Große Rechenzentren benötigen einen langen Zyklus von der Finanzierung, Standortwahl, Stromversorgung bis hin zum Bau und der Bereitstellung. Selbst wenn Kunden die Beschaffung von GPUs geplant haben, können sie die Beschaffung aufgrund verzögerter Stromanschlüsse, behinderten Bauten von Rechenzentren, unzureichender Finanzierung oder veränderter Bereitstellungsgeschwindigkeit neuer Produktgenerationen verschieben. Nvidia weist auch in der 10-Q-Datei darauf hin, dass Kunden die Beschaffung aufgrund von Faktoren wie Infrastruktur, Finanzmitteln und Fortschritt der technologischen Einführung verzögern oder stornieren können.
Wenn sich die Nachfrage der Kunden langsamer als erwartet entwickelt, Nvidia aber bereits die vorgelagerte Kapazität gesichert hat, kann es zu Lagerüberbeständen, Stornokosten und einem Missverhältnis zwischen Angebot und Nachfrage kommen. Selbst wenn schließlich andere Käufer gefunden werden können, können Veränderungen in der Produktgeneration den Verkaufspreis und die Bruttomarge beeinträchtigen.
Eine weitere leicht zu verwechselnde Zahl sind die von Nvidia offengelegten Zusagen für KI-Cloud-Servicevereinbarungen in Höhe von etwa 360 Milliarden US-Dollar.
Diese Art von Vereinbarungen betrifft in der Regel mehrjährige Kooperationen bei der Cloud-Service-Kapazität und hat nicht den gleichen Geltungsbereich wie die Liefer- und Kapazitätszusagen in Höhe von 2790 Milliarden US-Dollar. Nvidia erhält Cloud-Rechenkapazität über Partner und kann einen Teil der Kapazität auch an Dritte weiterverkaufen; wenn die Kapazität genutzt wird, verringern sich die entsprechenden Zusagen entsprechend. Aber wenn die Nachfrage externer Kunden unzureichend ist, kann Nvidia dennoch eine gewisse Beschaffungsverantwortung übernehmen müssen.
Diese Vereinbarungen spiegeln die Veränderung des Geschäftsmodells von Nvidia wider: Das Unternehmen kauft Chips nicht mehr nur gemäß Bestellungen und liefert Produkte aus, sondern beteiligt sich zunehmend im Voraus an der Ressourcenallokation der gesamten KI-Infrastruktur. Jensen Huang war gut darin, Projekte durch Kundenbeziehungen und Brancheneinfluss voranzutreiben, während sein Nachfolger ein Gleichgewicht zwischen der Aufrechterhaltung des Wachstums und der Kontrolle finanzieller Risiken herstellen muss.
04 Der nächste Wachstumsmotor?
In den letzten Jahren hat Nvidia die Welle der generativen KI ergriffen und ist zu einem Hauptnutznießer des globalen Baus von KI-Infrastruktur geworden. Aber für dieses Unternehmen, dessen Quartalsumsatz bereits fast 100 Milliarden US-Dollar erreicht, wird es immer wichtiger, das schnelle Wachstum aufrechtzuerhalten. Die wichtigste Wachstumsquelle von Nvidia ist derzeit nach wie vor das Rechenzentrumsgeschäft. Im zweiten Quartal des Geschäftsjahres 2027 belief sich der Umsatz des Unternehmens auf 96,221 Milliarden US-Dollar, was einem Anstieg von 106 % gegenüber dem Vorjahr entspricht; der Umsatz aus Rechenzentren betrug etwa 89 Milliarden US-Dollar, ein Anstieg von 117 % gegenüber dem Vorjahr und machte den größten Teil des Gesamtumsatzes aus. Das Unternehmen gab eine Umsatzprognose von 108 Milliarden US-Dollar für das dritte Quartal ab, und die Wachstumsdynamik bleibt stark.
Darüber hinaus wird die Blackwell-Plattform im großen Maßstab bereitgestellt, da große globale Technologieunternehmen ihre Investitionen in die KI-Infrastruktur weiter ausweiten, und die nächste Generation der Vera-Rubin-Plattform beginnt bereits mit der Auslieferung in die Produktion.
Zudem sucht Nvidia nach anderen neuen Wachstumschanc