Die neuesten Finanzberichte der vier internationalen IVD-Giganten enthüllen ein Geheimnis
Abbott, Danaher, Roche Diagnostics und Siemens Healthineers – die vier weltweit größten Giganten der medizinischen Diagnostik – haben nacheinander ihre neuesten Geschäftsergebnisse vorgelegt.
Aus Sicht des Diagnostikgeschäfts zeigen die vier Unternehmen unterschiedliche Wachstumskurven (zu beachten ist, dass die Statistikzeiträume der Finanzberichte der vier Unternehmen nicht vollständig übereinstimmen: Siemens Healthineers verwendet den Geschäftsjahresmaßstab; zudem weichen die Maßstäbe für die Umsatzberechnung aufgrund der Finanzberichte geringfügig voneinander ab).
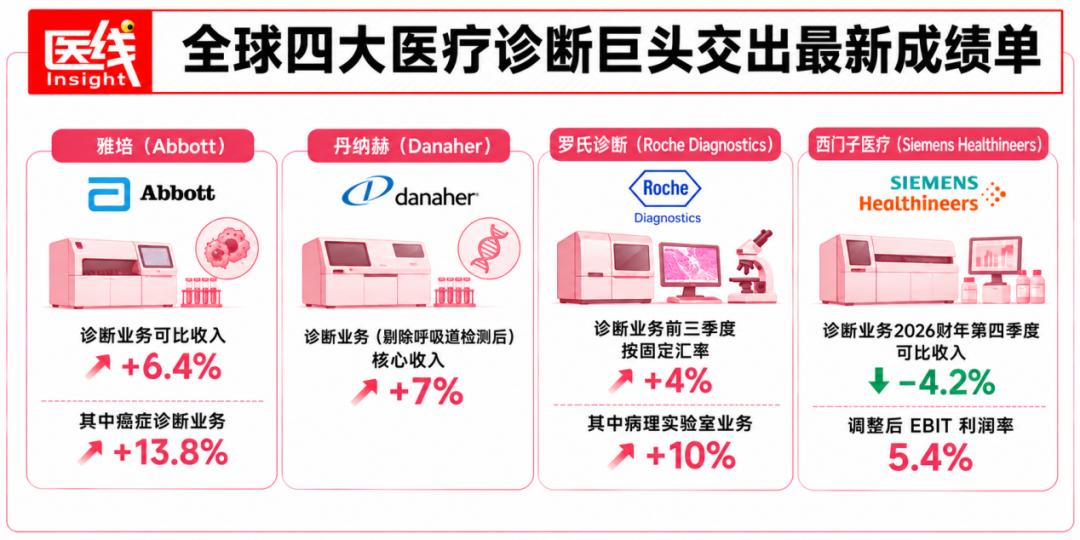
Abbott verzeichnete im dritten Quartal ein vergleichbares Umsatzwachstum von 6,4 % im Diagnostikgeschäft, wobei das Krebsdiagnostikgeschäft um 13,8 % wuchs.
Danaher erzielte im Diagnostikgeschäft ein Kernumsatzwachstum von 7 %, nachdem die Erlöse aus Atemwegstests ausgeklammert wurden.
Roche Diagnostics erzielte in den ersten drei Quartalen ein Wachstum von 4 % nach festen Wechselkursen, wobei das Geschäft der Pathologielabore um 10 % wuchs.
Bei Siemens Healthineers ging der vergleichbare Umsatz im Diagnostikgeschäft im vierten Quartal des Geschäftsjahres 2026 gegenüber dem Vorjahr um 4,2 % zurück, die bereinigte EBIT-Marge betrug 5,4 %.
Hinter diesen Zahlen verbirgt sich ein gemeinsames Branchensignal: Der chinesische Markt wird zu einem wichtigen Faktor, der das Wachstum internationaler IVD-Unternehmen beeinflusst.
Die internationalen IVD-Giganten haben sich früher durch Technologie, Marke, Installationszahl von Hochleistungsgeräten und den fortlaufenden Wiederkauf von zugehörigen Reagenzien und Verbrauchsmaterialien einen relativ stabilen Wettbewerbsvorteil auf dem chinesischen Markt erarbeitet.
Mit der Reform der Preise für medizinische Dienstleistungen, der zentralen Mengenbeschaffung, der Kostenkontrolle in Krankenhäusern und der Verbesserung der technischen Kapazitäten inländischer Unternehmen wird das ursprüngliche Wachstumsmodell jedoch zunehmend herausgefordert.
Gleichzeitig suchen die vier Unternehmen durch Anpassung der Produktstruktur, Optimierung des Geschäftsportfolios und Reform der Organisationsstruktur neue Wachstumsräume.
Da Marken- und Technologievorteile nicht mehr ausreichen, um das frühere Wachstumstempo aufrechtzuerhalten, müssen multinationale Unternehmen die Kernfrage beantworten: „Wie lassen sich nachhaltige Wachstumsmöglichkeiten im neuen chinesischen Gesundheitsmarkt finden?“
Veränderungen des Preissystems: Die Hochpreislogik von IVD-Unternehmen wird herausgefordert
Die Veränderungen auf dem chinesischen IVD-Markt beginnen zunächst im Preissystem.
Für Krankenhäuser hängen Prüfgeräte nicht nur von der Genauigkeit der Testergebnisse ab, sondern betreffen auch die langfristige Qualitätskontrolle, Gerätewartung und Reagenzienversorgung. Daher haben Marke und Produktleistung oft ein hohes Gewicht, und internationale IVD-Unternehmen profitierten in der Vergangenheit von Marken- und Technologievorteilen, um den Markt schnell zu erobern.
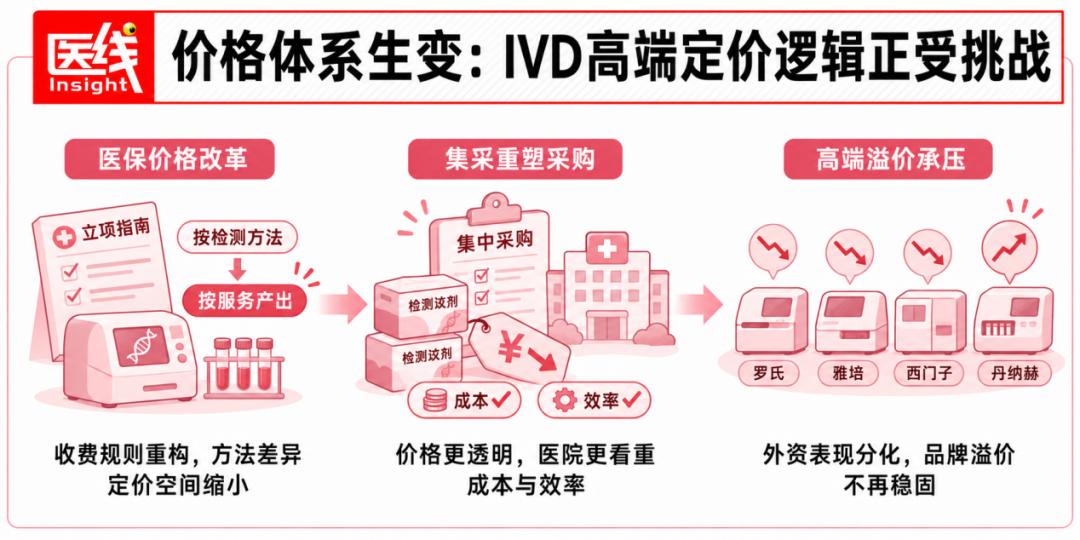
In den letzten Jahren ändert sich jedoch die Beschaffungslogik der Krankenhäuser mit der Förderung der Reform der Preise für medizinische Dienstleistungen und der zentralen Beschaffung von Testreagenzien.
Am 14. August 2026 veröffentlichte die Nationale Krankenversicherungsbehörde offiziell den „Leitfaden für die Einrichtung von Preiskategorien für medizinische Dienstleistungen im Bereich der Labordiagnostik (vorläufig)“, der Bereiche wie klinische Labordiagnostik, Transfusions- und Blutgruppenbestimmung, Mikrobiologie und Parasitologie, molekulare Diagnostik, Biochemie und Immunologie abdeckt. Insgesamt sind 662 Hauptkategorien, 114 Zuschlagskategorien und 7 Erweiterungskategorien festgelegt.
Eine der wichtigsten Veränderungen in diesem Dokument besteht darin, dass die Preise für Labordienstleistungen schrittweise von der bisherigen getrennten Preisgestaltung nach unterschiedlichen Testmethoden in einigen Regionen zu einer dienstleistungsorientierten Normierung von Preiskategorien übergehen.
Dies bedeutet, dass der Spielraum für Preisvorteile, der ausschließlich auf Unterschieden in den Testmethoden beruht, beeinträchtigt werden könnte.
Gleichzeitig verändert die zentrale Beschaffung von Testreagenzien auch das Beschaffungsumfeld der Krankenhäuser. Da mehr Labortests in die Beschaffung regionaler Allianzen einbezogen werden und die Preistransparenz der Produkte steigt, steigt die Aufmerksamkeit der Krankenhäuser für Beschaffungskosten und Nutzungseffizienz von Geräten weiter an.
Die internationalen IVD-Giganten spüren diese Veränderungen bereits.
Roche hat in seiner Leistungsmitteilung für die ersten drei Quartale 2026 ausdrücklich angegeben, dass das Diagnostikgeschäft ein Wachstum von 4 % nach festen Wechselkursen erzielt hat. Die gestiegene Nachfrage nach Lösungen für Kernlabore und Pathologie hat einen Teil der Auswirkungen der Reform der Preise für medizinische Dienstleistungen in China ausgeglichen.
Aus Sicht der regionalen Leistung ging jedoch der Umsatz des Diagnostikgeschäfts von Roche im asiatisch-pazifischen Raum nach festen Wechselkursen um 4 % zurück, was das Unternehmen auf die Reform der Preise für medizinische Dienstleistungen in China zurückführt.
Diese Zahlen zeigen, dass selbst bei anhaltendem Wachstum des globalen Geschäfts die Preisveränderungen auf dem chinesischen Markt bereits zu einem wichtigen Faktor geworden sind, der die regionale Leistung beeinflusst.
Die Situation von Abbott ist ebenfalls bemerkenswert. In den ersten drei Quartalen 2026 wuchs das Geschäft der Kernlabordiagnostik nach Ausklammerung der Wechselkurseffekte gegenüber dem Vorjahr um 4 %. Das Unternehmen wies jedoch in seinem Quartalsbericht darauf hin, dass der Umsatz mit Kernlabordiagnostikprodukten auf dem chinesischen Markt aufgrund des anhaltenden Drucks des lokalen Marktumfelds zurückgegangen ist, was den Wachstumsbeitrag von Märkten wie den USA, Europa und Lateinamerika teilweise aufgehoben hat.
Der Druck auf Siemens Healthineers ist noch deutlicher spürbar. Der Umsatz im Diagnostikgeschäft ging im vierten Quartal des Geschäftsjahres 2026 um 4,2 % zurück, die bereinigte EBIT-Marge betrug 5,4 %. Das Unternehmen hat zuvor auch die strukturellen Veränderungen auf dem chinesischen Markt als wichtigen Grund für den Druck auf das Diagnostikgeschäft genannt.
Auf dem chinesischen Markt stehen jedoch nicht alle internationalen Unternehmen unter dem gleichen Druck.
Danaher gab in der Telefonkonferenz zu den Ergebnissen des dritten Quartals bekannt, dass das gesamte Geschäft in China ein Wachstum im hohen einstelligen Bereich erzielt hat und alle drei Geschäftssegmente gewachsen sind. Die Geschäftsleitung erklärte gleichzeitig, dass sich das Diagnostikgeschäft allmählich von den Auswirkungen der Veränderungen der chinesischen Gesundheitspolitik erholt.
Dies zeigt, dass politische Veränderungen nicht bedeuten, dass alle ausländischen IVD-Unternehmen kontinuierlich rückläufig sein werden. Produktstruktur, Kundenbasis, Vertriebskapazitäten und der Grad der Anpassung des Unternehmens an den lokalen Markt beeinflussen alle das endgültige Betriebsergebnis.
Ein Trend ist jedoch bereits klar erkennbar: Das Modell, das auf Technologie und Marke beruht, um Hochpreise aufrechtzuerhalten, wird zunehmend von Kosten und Effizienz herausgefordert.
In Zukunft müssen internationale IVD-Unternehmen nicht nur nachweisen, dass ihre Produkte fortschrittlicher sind, sondern auch, dass sie den Krankenhäusern einen höheren klinischen Wert und ein besseres Kosten-Nutzen-Verhältnis bringen.
Über die routinemäßigen Tests hinaus suchen IVD-Giganten nach Märkten mit hoher Wertschöpfung
Da der Preisspielraum für traditionelle Testverfahren eingeengt wird, suchen internationale IVD-Unternehmen nach neuen Wachstumsquellen.
Aus der Geschäftsaufteilung der vier Unternehmen geht ein deutlicher Trend hervor: Die Onkologiediagnostik, Pathologiediagnostik, präzise Tests und neue Szenarien für Krankheits-Screening werden zu den Schwerpunkten ihrer Geschäftsentwicklung.
Das bedeutet natürlich nicht, dass die routinemäßige Labordiagnostik ihren Marktwert verloren hat. Im Gegenteil, Kernlabore sind nach wie vor eine wichtige Einnahmequelle für internationale IVD-Unternehmen.
Aber in Bezug auf Wachstumsgeschwindigkeit und Geschäftsstruktur suchen die Unternehmen nach mehr differenzierten Wachstumsmotoren.
Sehen wir uns zuerst die Onkologiediagnostik an.
Im März 2026 schloss Abbott die Übernahme des US-amerikanischen Onkologiediagnostikunternehmens Exact Sciences ab und integrierte dessen Darmkrebs-Screening-Produkt Cologuard sowie das präzise Onkologiediagnostikgeschäft in sein eigenes Diagnostiksystem.
Durch diese Übernahme hat Abbott sein Diagnostikgeschäft weiter in die Bereiche des Frühscreenings von Krebserkrankungen und der präzisen Onkologiediagnostik ausgedehnt.
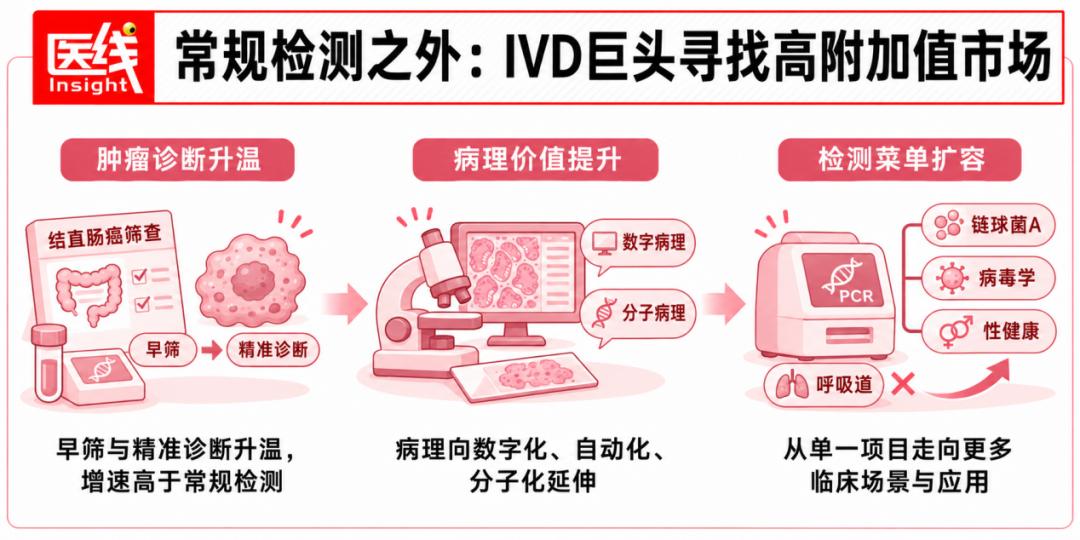
Aus dem Finanzbericht des dritten Quartals geht hervor, dass das vergleichbare Umsatzwachstum im Krebsdiagnostikgeschäft von Abbott 13,8 % betrug, was deutlich über dem Wachstum von 5,4 % im Kernlaborgeschäft liegt.
Entsprechend zur Onkologiediagnostik wächst das Geschäft der Pathologiediagnostik.
In den ersten drei Quartalen stieg der Umsatz von Roche Diagnostics im Geschäft der Pathologielabore nach festen Wechselkursen um 10 %, was über dem Wachstum von 5 % im Kernlaborgeschäft und 3 % im molekularen Laborgeschäft liegt.
Der Wert der Pathologiediagnostik liegt darin, dass sie nicht nur die Funktion der Krankheitserkennung übernimmt, sondern eng mit klinischen Schritten wie der Tumortypisierung, der Auswahl von Behandlungsplänen und der Prognosebewertung verbunden ist.
Mit der Entwicklung der Präzisionsmedizin entwickelt sich die Pathologiediagnostik von der traditionellen morphologischen Analyse in Richtung Automatisierung, Digitalisierung und molekulare Pathologie weiter. Dies bietet internationalen IVD-Unternehmen ebenfalls neuen Wachstumsraum.
Leica Biosystems, ein Tochterunternehmen von Danaher, zeigte im dritten Quartal ebenfalls diesen Trend. Das Unternehmen erwähnte in der Telefonkonferenz zu den Geschäftsergebnissen, dass das Geschäft mit digitaler Pathologie und fortschrittlicher Färbung gut abschnitt und zu einem wichtigen Wachstumsmotor für den Diagnostikbereich wurde.
Aus Sicht des globalen Geschäfts wird die Pathologiediagnostik zu einem wichtigen Ansatzpunkt für internationale IVD-Unternehmen, um die Wertschöpfung ihrer Produkte zu steigern.
Ein weiterer bemerkenswerter Wachstumspfad ist die Erweiterung von einzelnen Testprodukten zu einem reichhaltigeren Testmenü und klinischen Anwendungen.
Danaher erzielte im Diagnostikgeschäft im dritten Quartal ein Kernumsatzwachstum von 7 %, nachdem die Erlöse aus Atemwegstests ausgeklammert wurden. Das klinische Diagnostikgeschäft wuchs im mittleren einstelligen Bereich, und das Diagnostikgeschäft des Tochterunternehmens Beckman Coulter verzeichnete das beste Quartal für das Kernumsatzwachstum seit mehr als zwei Jahren.
Gleichzeitig erzielte das nicht auf Atemwegserkrankungen bezogene molekulare Diagnostikgeschäft des Tochterunternehmens Cepheid ein Wachstum im niedrigen zweistelligen Bereich, das hauptsächlich von Testverfahren für Streptokokken A, Virologie und sexuelle Gesundheit angetrieben wurde.
Diese Daten zeigen, dass molekulare Diagnostikunternehmen heutzutage die Abhängigkeit von der Nachfrage nach Atemwegstests schrittweise verringern und nach stabileren und vielfältigeren Testszenarien suchen müssen.
Auch auf dem chinesischen Markt gibt es Chancen für Tests mit hoher Wertschöpfung.
Mit der Alterung der Bevölkerung, der steigenden Nachfrage nach Krebs-Screening und der Entwicklung der Präzisionsmedizin werden Krankheitsfrühscreening, Onkologiediagnostik, Pathologietests und molekulare Diagnostik voraussichtlich mehr klinische Anwendungsmöglichkeiten erhalten.
Das Problem besteht jedoch darin, dass technologische Innovation nicht gleich kommerziellem Erfolg ist. Ob ein neues Testprodukt in ein Krankenhaus aufgenommen werden kann, erfordert neben der regulatorischen Genehmigung auch einen eindeutigen klinischen Wert, einen angemessenen Abrechnungsweg und ausreichende Testnachfrage.
Insbesondere vor dem Hintergrund der Kostenkontrolle im Gesundheitswesen kann ein Testverfahren, selbst wenn es technisch führend ist, nicht unbedingt schnell skalierbare Einnahmen generieren, wenn es seinen klinischen Nutzen und wirtschaftlichen Wert nicht nachweisen kann.
Daher müssen internationale IVD-Unternehmen, die eine zweite Wachstumskurve auf dem chinesischen Markt suchen, nicht nur auf die Einführung neuer Produkte setzen, sondern auch dafür sorgen, dass neue Technologien tatsächlich in das klinische Anwendungssystem integriert werden.
Wer kann sich besser an den chinesischen Markt anpassen, nachdem sich die Wettbewerbslogik geändert hat?
Hinter den Veränderungen des Preissystems und der Anpassung der Wachstumsmotoren verbirgt sich der Wandel der Wettbewerbslogik auf dem chinesischen IVD-Markt.
Seit langem haben internationale IVD-Giganten mit führender technischer Leistung, stabiler Produktqualität, ausgereiften Produktsystemen und langjährig aufgebauter Markenbekanntheit einen starken Wettbewerbsvorteil auf dem chinesischen Markt für hochwertige Labordiagnostik aufgebaut. In diesem Modell sind technisches Niveau, Produktleistung und Markeneinfluss eine wichtige Grundlage für Unternehmen, um Kunden zu gewinnen, Preisaufschläge aufrechtzuerhalten und Marktanteile auszubauen.
Für Krankenhäuser ist die Beschaffung von Geräten jedoch nur ein Teil des Aufbaus des Laborsystems. Nach der Inbetriebnahme der Geräte sind unterstützende Maßnahmen wie Reagenzien, Qualitätskontrollprodukte, Gerätewartung, Personalschulung und Informationssysteme erforderlich, um den stabilen Ablauf der Laborarbeit zu gewährleisten.