Schweinefleisch kostet schon 4 Yuan pro halbem Kilo, diesmal kommt es wirklich zur Trendwende.
Können Sie sich vorstellen, dass der Preis für Schweinefleisch wieder auf das Niveau von 4 Yuan pro 0,5 kg zurückgekehrt ist?
Zwar bezieht sich der genannte „Preis von 4 Yuan pro 0,5 kg“ auf den Einkaufspreis für lebende Schlachtschweine, nicht auf den Preis, den Sie auf dem Wochenmarkt für Fleisch zahlen. Dennoch liegt der Wert von 4 Yuan pro 0,5 kg bereits am historischen Tiefpunkt der Schweinepreise der letzten 20 Jahre und entspricht dem Preisniveau von 2005.
Noch interessanter ist aber: Je stärker der Schweinepreis fällt, desto stärker steigen die Aktienkurse von Schweinefleischunternehmen.
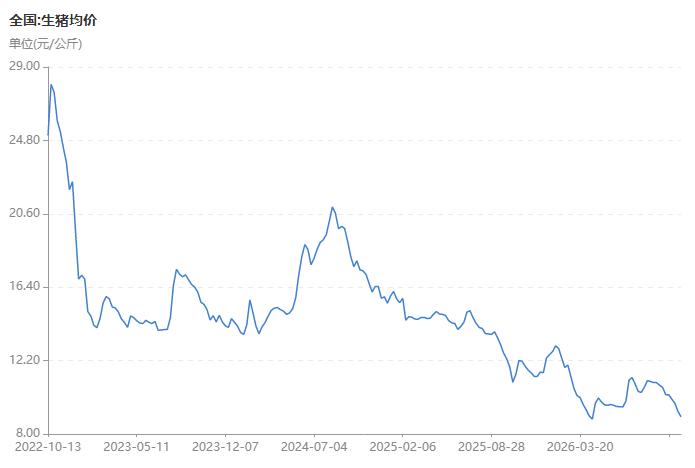
Seit Juli ist der Preis für Schlachtschweine stark gefallen, der durchschnittliche Preis sank von 11,23 Yuan pro Kilogramm auf 8,98 Yuan pro Kilogramm – der Fleischpreis ist 20 Jahre zurückgekehrt. Stattdessen sind die Aktien von Schweinefleischunternehmen gestiegen: Im gleichen Zeitraum stieg der Aktienkurs von Muyuan Co., Ltd. um 36 %, und der CSI Viehzuchtindex stieg trotz der Korrektur des Gesamtmarktes um 10 %.
Der Widerspruch zwischen Schweinepreis und Aktienkurs ergibt sich daraus, dass der Schweinepreis als Signal für die Umkehr des Schweinezyklus angesehen wird.
Seit 2022 ist der Schweinezyklus in eine lange Phase des Ausharrens am Tiefpunkt eingetreten. Schließlich ist die Branche an den Wendepunkt der Kapazitätsreduzierung gelangt, nachdem selbst die führenden Unternehmen mit den niedrigsten Haltungskosten im ersten und zweiten Quartal dieses Jahres einen negativen operativen Cashflow verzeichneten.
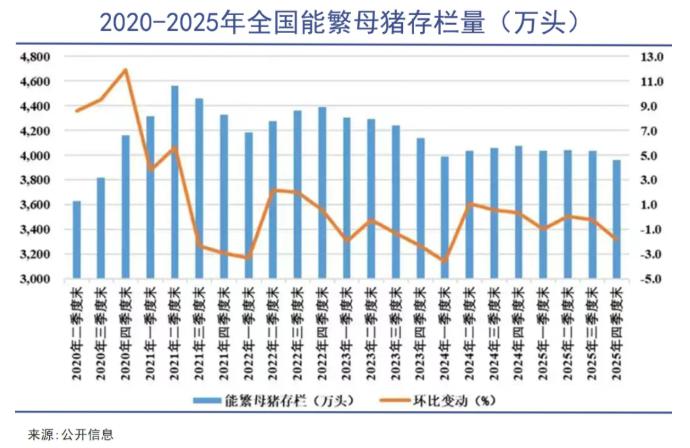
Zuchtsauen sind der Kernindikator für die Kapazitätsreduzierung, deren Bestandsänderungen sich 10 Monate später auf die Schlachtmenge von Schlachtschweinen auswirken. Im dritten Quartal ging der Bestand an Zuchtsauen im Jahresvergleich um 10,7 % zurück, und der heutige Bestand von 36,02 Millionen Tieren entspricht bereits 96,0 % des normalen Bestands. Zu diesem Zeitpunkt geht der Markt davon aus: Je niedriger der Schweinepreis, desto schneller die Kapazitätsreduzierung und desto früher der Wendepunkt. Wenn der Schweinepreis auf hohem Niveau verharrt, kann er den Abbau der Produktionskapazitäten sogar verzögern.
Natürlich hat sich die Geschichte vom „bellenen Wolf“ in den letzten Jahren schon viele Male wiederholt. Die aktuelle Phase des Ausharrens am Tiefpunkt des Schweinezyklus dauert bereits über 47 Monate, weit länger als die durchschnittliche Dauer von 22,8 Monaten in den letzten vier Zyklen. Viele Menschen glauben daher, dass der Schweinezyklus mit der Expansion von groß angelegten Zuchtunternehmen verschwindet.
Die genauere Aussage lautet aber: Der Schweinezyklus wurde verlängert und abgeschwächt.
Die Großskalierung führt zu sinkenden Kosten: Von 2021 bis 2026 sind die Vollkosten für die selbstgezogene und selbst gemastete Schweinehaltung von 18–19 Yuan pro Kilogramm auf 13 Yuan pro Kilogramm gesunken. Obwohl der Preisrückgang die Branche in Verluste stürzt, konnten die führenden Unternehmen lange Zeit profitabel bleiben, da die Kostensenkungsgeschwindigkeit schneller war als die Geschwindigkeit des Preisrückgangs – der Abbau von Produktionskapazitäten verlief natürlich langsam.
Aber heute stößt die Verbesserung der Haltungseffizienz an eine Grenze, die Preise der landwirtschaftlichen Erzeugnisse im vorgelagerten Bereich stabilisieren sich allmählich, der Raum für weitere Kostensenkungen ist kaum noch vorhanden, und die Stütze der führenden Schweineunternehmen zur Aufrechterhaltung ihrer Kapazitäten ist verschwunden.
Zwar wird sich der Zyklus umkehren und die Branche wieder Gewinne erzielen, aber der super starke Aufwärtszyklus der Vergangenheit wird es nicht mehr geben.
/ 01 / Je schneller der Schweinepreis fällt, desto stärker ist das Signal für die Umkehr
Der Schweinepreis fällt immer noch – warum strömt das Geld schon jetzt in die Aktien von Schweinezuchtunternehmen?
Das liegt daran, dass der Aktienkurs die zukünftigen Gewinnerwartungen einpreist. Für den aktuellen Schweinezyklus gilt: Je niedriger der Schweinepreis, desto größer die Verluste der Branche, desto schneller der Abbau von Produktionskapazitäten und desto früher der Wendepunkt der Gewinne. Wenn der Schweinepreis lange Zeit auf gleichem Niveau verharrt, verzögert sich der Abbau der Kapazitäten.
Natürlich ist der Rückgang des Schweinepreises nur eine notwendige, aber keine hinreichende Bedingung für die Umkehr des Zyklus. In den meisten Phasen des Zyklusabschwungs wird ein fallender Schweinepreis als Belastung für die Gewinne von Schweineunternehmen und als negatives Signal für den Aktienkurs angesehen. Zum Beispiel im ersten Halbjahr fiel der Schweinepreis ebenfalls unter 9 Yuan pro Kilogramm, damals fielen die Aktien von Schweinefleischunternehmen mit ihm zusammen.
Diesmal steigen die Aktien von Schweinefleischunternehmen trotz fallender Fleischpreise, weil der Markt die Signale des Kapazitätsabbaus erkannt hat.
Der Kernindikator für den Kapazitätsabbau sind die Zuchtsauen. Zuchtsauen sind wie das Fundament eines Hauses: PSY, MSY, Schlachtmenge und Ferkelpreise bauen alle auf diesem Fundament auf. Wenn das Fundament schrumpft, wird das Angebot früher oder später ebenfalls schrumpfen. Wenn das Fundament nicht schrumpft, sind alle anderen Maßnahmen nutzlos. Deshalb liegt der Kern des Handels mit dem Schweinezyklus auf der Beobachtung des Bestands an Zuchtsauen.
Seit dem vierten Quartal 2025 ist der Bestand an Zuchtsauen vier Quartale in Folge zurückgegangen, und der Trend beschleunigt sich. Ende des dritten Quartals belief sich der nationale Bestand an Zuchtsauen auf 36,02 Millionen Tiere, ein Rückgang von 10,7 % im Jahresvergleich und 4,7 % im Quartalsvergleich – der Rückgang ist größer als 1,4 % im ersten Quartal und 3,2 % im zweiten Quartal.
Nach anhaltendem Abbau entspricht der aktuelle Bestand von 36,02 Millionen Tieren bereits 96,0 % des normalen Bestands. Die Änderung des Bestands an Zuchtsauen wirkt sich 10 Monate später auf die Schlachtmenge von Schlachtschweinen aus. Wenn der Markt den Rückgang des Sauenbestands erkennt, preist er den Schweinepreis für das kommende Jahr im Voraus ein, anstatt zu warten, bis sich die aktuellen Gewinne verbessern.
Obwohl der Bestand auf das Niveau des normalen Bestands gesunken ist, befürchten einige Investoren, dass die verbesserte Zuchteffizienz den Rückgang der Zahl der Zuchtsauen ausgleichen könnte. Diese Sorge ist berechtigt, aber sie wird die Umkehr des Zyklus nicht behindern.
Erstens wurde die Zielvorgabe für den normalen Bestand im Mai dieses Jahres gerade herabgesetzt: Das vom Ministerium für Landwirtschaft und ländliche Angelegenheiten überarbeitete Kapazitätsregulierungsprogramm hat den normalen Bestand von 39 Millionen Tieren auf etwa 37,5 Millionen Tiere angepasst. Bei der Herabsetzung der Zielvorgabe hat die Aufsicht die Verbesserung der Zuchteffizienz höchstwahrscheinlich bereits berücksichtigt.
Noch wichtiger ist: Selbst wenn das aktuelle Ausmaß des Kapazitätsabbaus durch die verbesserte Zuchteffizienz ausgeglichen wird, wird die Branche den Abbau fortsetzen. Die Logik dahinter ist, dass die führenden Unternehmen bereits von der Phase des Gewinnverlusts in die Phase des Cash-Verlusts eingetreten sind.
Unter Gewinnverlust versteht man, dass die Einnahmen unter den Vollkosten (einschließlich Abschreibungen) liegen. Für die Schweinezucht muss man zuerst Geld ausgeben, um Ställe zu bauen, Geräte zu kaufen und Zuchtschweine aufzuziehen. Diese Gelder wurden im betreffenden Jahr bereits vollständig ausgegeben, werden aber buchhalterisch über viele Jahre verteilt abgezogen. Daher weisen die Unternehmen zwar in der Bilanz Verluste aus, der Verkaufspreis für Schweine liegt aber immer noch über den Cash-Kosten – die Branche hat nur wenig Anreiz, Kapazitäten abzubauen.
Unter Cash-Verlust versteht man, dass die Einnahmen unter den Cash-Kosten (ohne Abschreibungen) liegen. Ohne Berücksichtigung der buchhalterischen Abschreibungen übersteigen die Cash-Kosten der Schweinezucht den Verkaufspreis. Die Schweineunternehmen verlieren bei jedem verkauften Tier Geld, und der Kapazitätsabbau in der Branche erhält einen starken Antrieb.
In den ersten beiden Quartalen dieses Jahres verzeichnete Muyuan zwei Quartale in Folge einen negativen operativen Cashflow. Zwar ist der negative Cashflow von Muyuan nicht vollständig auf den Rückgang des Schweinepreises zurückzuführen: In den meisten Teilen dieses Jahres lagen die Cash-Kosten von Muyuan unter dem Verkaufspreis, der negative Cashflow ergab sich eher aus dem Ausgabentempo für die Vorratshaltung von Futtermitteln. Dennoch spiegelt der negative Cashflow des Branchenführers die Belastung des Cashflows der gesamten Branche wider, und die meisten anderen Schweineunternehmen außer Muyuan sind bereits in die Phase des Cash-Verlusts eingetreten.
Nach dem Lesen dieser Zeilen sind einige Investoren möglicherweise immer noch unsicher, schließlich hat sich die Geschichte vom „bellenen Wolf“ in diesem Schweinezyklus schon viele Male wiederholt. An dieser Stelle muss man den Unterschied zwischen diesem Zyklus und den vorherigen Zyklen betrachten.
/ 02 / Der Raum für weitere Kostensenkungen ist erschöpft – diesmal ist es eine echte Umkehr
Seit 2006 sind vier vollständige Schweinezyklen abgeschlossen, und aktuell befindet sich die Branche in der Abwärtsphase des Ausharrens am Tiefpunkt des fünften Zyklus.
In den letzten vier Zyklen betrug die durchschnittliche Dauer des Kapazitätsabbaus in der Phase des Ausharrens am Tiefpunkt 22,8 Monate. Bei Berechnung ab dem Hochpunkt im Dezember 2022 dauert die Phase des Ausharrens am Tiefpunkt des aktuellen Schweinezyklus bereits 47 Monate.
Viele Menschen glauben, dass der Schweinezyklus mit der Expansion von groß angelegten Zuchtunternehmen verschwindet. Die genauere Aussage lautet aber: Der Schweinezyklus wurde verlängert und abgeschwächt. In den Daten zeigt sich das darin, dass jeder Preisanstieg in diesem Zyklus nur ein etwa halbes Jahr andauernder teilweiser Rebound ist, bevor das Angebot wieder freigesetzt wird und der Zyklus erneut in die Abwärtsphase eintritt.
Viele Menschen führen die Verlängerung des Schweinezyklus durch die Großskalierung auf die Finanzseite zurück – die Unternehmen können Verluste länger aushalten. Der Kern liegt aber auf der Kostenseite: Die anhaltende Kostensenkung in der Schweinezucht fehlt dem Kapazitätsabbau an starkem Antrieb.
Betrachtet man die Vollkosten für die Aufzucht eines Schweins im Rahmen der selbstständigen Haltung von Sauen und anschließender Mast, lagen diese 2021 bei etwa 18–19 Yuan pro Kilogramm. Bis 2026 ist der durchschnittliche Vollkosten der Branche auf 13 Yuan pro Kilogramm gesunken, und der Vollkosten von Muyuan Co., Ltd. lag im Juni bereits bei 11,7 Yuan pro Kilogramm.
Mit sinkenden Kosten verschiebt sich auch der Break-even-Punkt der Schweineunternehmen nach unten.
In diesem Prozess haben zwar viele Zuchtunternehmen mit hohen Kosten die gesamte Branche in Verluste gezogen, aber Unternehmen, deren Kostensenkungsgeschwindigkeit schneller war als die Geschwindigkeit des Schweinepreisrückgangs, haben weiterhin Gewinne erzielt. Von 2022 bis 2025 verzeichnete Muyuan nur 2023 Verluste, als die Kosten noch nicht gesunken waren – in allen anderen Jahren erzielte es Gewinne in Höhe von mehreren zehn Milliarden Yuan. Solange es Gewinne gibt, ist der Abbau von Produktionskapazitäten natürlich sehr schwierig.
Aber die Kosten werden nicht ewig sinken, heute stößt die Kostensenkung in der Branche bereits an eine Grenze. Muyuan hat dem Markt lange Zeit die Erwartung weiterer deutlicher Kostensenkungen übermittelt, aber dieses Jahr hat sich diese Erwartung abgeschwächt, die Aussage lautet nun: „Die Produktionseffizienz der gesamten Branche wird in Zukunft weiter steigen, aber es gibt keine klare Prognose über die Geschwindigkeit und das Ausmaß dieser Steigerung.“
Rückblickend ergab sich der Rückgang der Haltungskosten hauptsächlich aus zwei Gründen. Erstens sind die Preise von Mais und Sojaschrot, die mehr als 80 % der Futterkosten ausmachen, nach 2023 kontinuierlich gefallen. Bis Ende 2024 waren die Futterkosten gegenüber ihrem Höchststand um 40 % gesunken. Aber die Preise für landwirtschaftliche Massengüter sinken nicht für immer – dieses Jahr haben sich die Preise von Mais und Sojaschrot bereits stabilisiert.
Zweitens hat sich die Haltungseffizienz verbessert. Ab 2022 hat die Branche neue Zuchtschweinelinien eingeführt, der PSY-Wert (Anzahl der entwöhnten Ferkel pro Sau pro Jahr) der Branche ist von etwa 18 Tieren im Jahr 2021 auf 24,5 Tiere im Jahr 2025 gestiegen, bei Muyuan liegt er bereits bei 28,3 Tieren – auf dem gleichen Niveau wie in den USA. Der Raum für weitere Kostensenkungen durch verbesserte Haltungseffizienz ist kaum noch vorhanden.
Wenn der Raum für Kostensenkungen erschöpft ist, fehlt der Branche die Fähigkeit, den Zyklus weiter im Tiefpunkt zu halten.
/ 03 / Die Elastizität nach der Umkehr ist verschwunden
Der Schweinezyklus wird höchstwahrscheinlich eine Umkehr zu höheren Gewinnen vollziehen, aber die Elastizität dieser Umkehr könnte schwächer sein als früher.
Anfang des Monats gab Zhu Zengyong, Chefanalyst für die gesamte Wertschöpfungskette von Schweinefleisch beim Ministerium für Landwirtschaft und ländliche Angelegenheiten, die Einschätzung ab: Chinas Schweinezuchtindustrie wird kaum noch anhaltende starke Aufwärtszyklen erleben, in Zukunft wird es eher um phasenweise Marktvorteile und phasenweise Erholung gehen. Die Prognosen von Goldman Sachs und Changjiang Securities gehen von einem Durchschnittspreis von über 15 Yuan pro Kilogramm im Jahr 2027 aus – ein großer Unterschied zu den Zyklushöchstwerten von 21,1 Yuan pro Kilogramm im Jahr 2016 und 40,98 Yuan pro Kilogramm im Jahr 2019.
Die vorsichtigen Prognosen der Institution