Mit dem Abflauen des hohen Wachstums im Einzelhandel, wer trägt dann den Zuwachs an Bankkrediten?
Das Kreditgefüge im Bankensektor kehrt sich rasch um: Der Privatkundenbereich, in dem die Institute einst um Marktanteile wetteiferten und mit voller Kraft vorantrieben, gerät nun in eine Schrumpfungsphase, während die Unternehmenskredite das Wachstum übernehmen.
Kürzlich hat das Magazin *Caijing* die Daten zu Privat- und Unternehmenskrediten von 35 börsennotierten Banken an der A-Aktie (6 staatliche Großbanken, 5 nationale Aktiengesellschaftsbanken, 15 Stadtkommunalbanken und 9 ländliche Kreditgenossenschaften) ausgewertet. Das Ergebnis zeigt: Bis Ende September sind die Privatkredite dieser 35 Banken gegenüber Jahresbeginn um rund 325,7 Milliarden Yuan gesunken, ihr Bestand beläuft sich auf 56,95 Billionen Yuan, und die Wachstumsrate im Jahresvergleich ist von positiv auf negativ umgeschlagen. Zum Vergleich: In den ersten neun Monaten des Jahres 2025 verzeichneten diese 35 börsennotierten Banken noch einen Zuwachs der Privatkredite um 1,02 Billionen Yuan.
Auf der anderen Seite der Schrumpfung der Privatkredite wachsen die Unternehmenskredite stetig an. Bis Ende September stiegen die Unternehmenskredite der 35 börsennotierten Banken gegenüber Jahresbeginn um 9,36 Billionen Yuan, ihr Bestand erreichte 111,82 Billionen Yuan mit einer Wachstumsrate von 9 %. Obwohl diese Rate gegenüber dem Niveau von 10 % im gleichen Zeitraum 2025 leicht zurückgegangen ist, liegt sie immer noch über der gesamten Kreditwachstumsrate von 6 % der untersuchten Stichprobenbanken und bildet das Hauptstütze des Kreditwachstums.
Zwischen Schrumpfung und Expansion erlebt die Kreditstruktur der börsennotierten Banken eine tiefgreifende Umgestaltung. Unter der Anleitung der Politik setzen sich die Finanzierungsbedürfnisse in den Schlüsselbereichen der Realwirtschaft kontinuierlich frei, sodass Unternehmenskredite zum zentralen Hebel für die Banken werden, um ihre Bilanz zu erweitern und neue Wachstumspunkte zu finden. Gleichzeitig ist die Bereitschaft der Einwohner, zusätzliche Verschuldung aufzunehmen, schwach, und die Banken behalten eine vorsichtige Haltung gegenüber den Risiken von Privatkundenvermögen bei, sodass das Wachstum der Privatkredite dauerhaft unter Druck steht.
Die Tendenz der Kreditdifferenzierung ist bereits klar ersichtlich. Dies ist keine phasenweise Strategieanpassung einzelner Banken, sondern eine globale strukturelle Veränderung auf dem Kreditmarkt. Gleichzeitig gibt es einige Banken, die gegen den Trend vorgehen und nach einem „neuen Lösungsansatz“ für das neue Gleichgewicht zwischen Umfang, Ertrag und Risiko suchen.
Die Differenzierung des Kreditgefüges: Die Banken erleben unterschiedliche Situationen
In den ersten drei Quartalen entwickelten sich die Unternehmenskredite und Privatkredite der börsennotierten Banken differenziert, wobei der Wachstumspfad des einen anstieg und des anderen absank. Unter diesem Gesamtbild weist die Kreditstruktur verschiedener Bankentypen zudem unterschiedliche Entwicklungstrends auf.
Auf der Privatkundenseite folgen die Aktiengesellschaftsbanken und Stadtkommunalbanken dem allgemeinen Trend des „Rückgangs“ der Privatkredite und befinden sich weiterhin in einem negativen Wachstumspfad. Bis Ende September beliefen sich die gesamten Privatkredite der 5 Aktiengesellschaftsbanken auf 11,12 Billionen Yuan, was einem Rückgang von 297,3 Milliarden Yuan gegenüber Jahresbeginn entspricht, mit einer Rückgangsrate von 2,6 %, die sich gegenüber der Rückgangsrate von 0,83 % im gleichen Zeitraum 2025 weiter ausweitete. Die Privatkredite aller 5 Aktiengesellschaftsbanken sind gegenüber Jahresbeginn gesunken, wobei die China Minsheng Banking Corp., Ltd. (600016.SH) mit 6 % den größten Rückgang der Privatkredite verzeichnete.
Die Entwicklung der China Merchants Bank (600036.SH), die als „Maßstab für den Privatkundengeschäft“ gilt, ist sehr repräsentativ. Bis Ende September beliefen sich die Privatkredite der Bank auf 3,67 Billionen Yuan, was einem Rückgang von 47,5 Milliarden Yuan gegenüber Jahresbeginn und einer Rückgangsrate von 1,28 % entspricht. Der Anteil der Privatkredite (Betrag der Privatkredite / Betrag der vergebenen Kredite und Vorschüsse) sank von 52,92 % zu Jahresbeginn auf unter 50 %.
Die Rückgangsrate der Privatkredite der Stadtkommunalbanken liegt ebenfalls auf hohem Niveau und erreicht 2,6 %, was sich gegenüber dem gleichen Zeitraum 2025 deutlich ausweitete. Bis Ende September beliefen sich die gesamten Privatkredite der 15 Stadtkommunalbanken auf 2,99 Billionen Yuan, was einem Rückgang von 79,4 Milliarden Yuan gegenüber dem Stand von 3,07 Billionen Yuan zu Jahresbeginn entspricht. Im gleichen Zeitraum 2025 sanken die Privatkredite dieser Gruppe von Stadtkommunalbanken nur um 11,9 Milliarden Yuan gegenüber Jahresbeginn, mit einer Rückgangsrate von 0,38 %.
Auch innerhalb der Stadtkommunalbanken ist die Situation sehr unterschiedlich. Unter den 15 statistischen Stichproben sanken die Privatkredite von 9 Banken gegenüber Jahresbeginn; weitere 6 Banken erzielten gegen den Trend Wachstum, nämlich die Bank of Ningbo (002142.SZ), die Bank of Nanjing (601009.SH), die Bank of Shanghai (601229.SH), die Bank of Chengdu (601838.SH), die Xiamen Bank (601187.SH) und die Bank of Guiyang (601997.SH).
Darunter verzeichnete die Bank of Nanjing mit 3 % die größte Wachstumsrate; die Xiamen Bank und die Bank of Guiyang folgen mit Wachstumsraten von jeweils über 2 %. Allerdings haben sich die Wachstumsraten der Bank of Nanjing und der Bank of Guiyang gegenüber dem gleichen Zeitraum 2025 verlangsamt.
Die staatlichen Großbanken und ländlichen Kreditgenossenschaften verzeichneten eine andere Entwicklung: Ihre Privatkredite wuchsen gegen den Trend, was die Widerstandsfähigkeit ihres Geschäfts unter Beweis stellt. Daten zeigen, dass bis Ende September die gesamten Privatkredite der sechs großen staatlichen Banken 42 Billionen Yuan erreichten, was einem Zuwachs von 74,3 Milliarden Yuan gegenüber Jahresbeginn und einer Wachstumsrate von 0,18 % entspricht, die aber deutlich unter dem Niveau von 3 % im gleichen Zeitraum 2025 liegt.
Die ländlichen Kreditgenossenschaften zeigten eine besonders herausragende Leistung: Bis Ende September beliefen sich die gesamten Privatkredite der 9 untersuchten Stichproben-ländlichen Kreditgenossenschaften auf 834,277 Milliarden Yuan, was einem Wachstum von 4,27 % gegenüber Jahresbeginn entspricht, wobei die Wachstumsrate um fast 3,8 Prozentpunkte gegenüber dem gleichen Zeitraum des Vorjahres gestiegen ist.
Auf der anderen Seite des „Rückgangs“ der Privatkredite übernehmen die Unternehmenskredite weiterhin die Hauptverantwortung für das Wachstum. Bis Ende September beliefen sich die Bestände der Unternehmenskredite der 6 staatlichen Großbanken, 5 Aktiengesellschaftsbanken, 15 Stadtkommunalbanken und 9 ländlichen Kreditgenossenschaften auf 84,52 Billionen Yuan, 15,71 Billionen Yuan, 9,81 Billionen Yuan bzw. 1,78 Billionen Yuan, was einem Zuwachs von 6,83 Billionen Yuan, 1,15 Billionen Yuan, 1,21 Billionen Yuan bzw. 175,704 Milliarden Yuan gegenüber Jahresbeginn entspricht, mit aufeinander folgenden Wachstumsraten von 8,8 %, 7,9 %, 14 % und 10,9 %.
Obwohl die Unternehmenskredite aller Bankentypen allgemein gewachsen sind, hat sich die Entwicklung im Vergleich zum gleichen Zeitraum 2025 bereits differenziert. Die Wachstumsraten der Unternehmenskredite der staatlichen Großbanken und Stadtkommunalbanken sind zurückgegangen; Ende September 2025 lagen ihre Raten bei 9,8 % bzw. 16,9 %. Die Aktiengesellschaftsbanken stehen unter dem „beidseitigen Druck“ der staatlichen Großbanken und regionalen Banken, sodass ihre Wachstumsdynamik bei Unternehmenskrediten schwach ist und die Wachstumsrate nahezu unverändert bleibt.
Im Vergleich dazu stieg die Wachstumsrate der Unternehmenskredite der ländlichen Kreditgenossenschaften gegen den Trend um 1 Prozentpunkt, was die Widerstandsfähigkeit ihres Geschäfts unterstreicht, das tief in der regionalen Wirtschaft verwurzelt ist. Bis Ende September überschritt die Wachstumsrate der Unternehmenskredite der 9 untersuchten Stichproben-ländlichen Kreditgenossenschaften gegenüber Jahresbeginn jeweils 9 %.
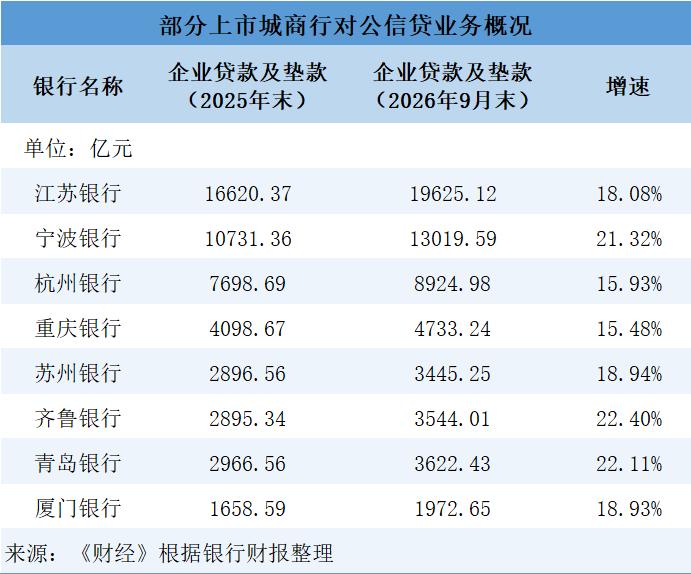
Es ist leicht zu erkennen, dass die Wachstumsrate der Unternehmenskredite der Stadtkommunalbanken zwar im Jahresvergleich zurückgegangen ist, sie aber dennoch der Bankensektor mit der schnellsten Bilanzerweiterung bei Unternehmenskrediten bleibt. Laut Daten von Wind (Wind Information) haben die börsennotierten Stadtkommunalbanken in den letzten fünf Jahren (von 2021 bis 2025) ihre Unternehmenskredite kontinuierlich hochwachsen lassen, mit jährlichen Wachstumsraten von 13 %, 15 %, 18 %, 17 % und 18 %, die über denen anderer Bankentypen im gleichen Zeitraum liegen.
Darunter weisen die börsennotierten Stadtkommunalbanken, die in wirtschaftlich aktiven Regionen wie dem Jangtse-Delta und der Region Chengdu-Chongqing verwurzelt sind, im Allgemeinen eine stärkere Dynamik bei der Erweiterung ihrer Unternehmenskreditbilanz auf. Bis Ende September überschritt die Wachstumsrate der Unternehmenskredite von 8 börsennotierten Stadtkommunalbanken gegenüber Jahresbeginn 15 %, nämlich die Bank of Jiangsu (600919.SH), die Bank of Ningbo, die Bank of Hangzhou (600926.SH), die Bank of Suzhou (002966.SZ), die Bank of Chongqing (601963.SH), die Qilu Bank (601665.SH), die Bank of Qingdao (002948.SZ) und die Xiamen Bank.
Was ist der Grund für die Entwicklung zwischen Schrumpfung und Expansion?
Privatkredite und Unternehmenskredite haben völlig unterschiedliche Entwicklungen durchlaufen. Welche Gründe liegen hinter dieser strukturellen Differenzierung?
Seit langem sind Privatkredite aufgrund ihrer relativ höheren Kreditpreisgestaltung ein wichtiger Hebel für Banken, um die Ertragsstruktur ihrer Vermögenswerte zu optimieren und die Transformation zum Privatkundengeschäft voranzutreiben. Befragte Branchenkenner sind der Ansicht, dass sich die Wachstumslogik der Privatkredite unter dem Einfluss mehrerer Faktoren wie der Reparatur der Vermögens- und Schuldensbilanz der Einwohner, der aktiven Optimierung der Kreditstruktur durch die Banken und der Anpassung des Gleichgewichts zwischen Risiko und Ertrag tiefgreifend verändert.
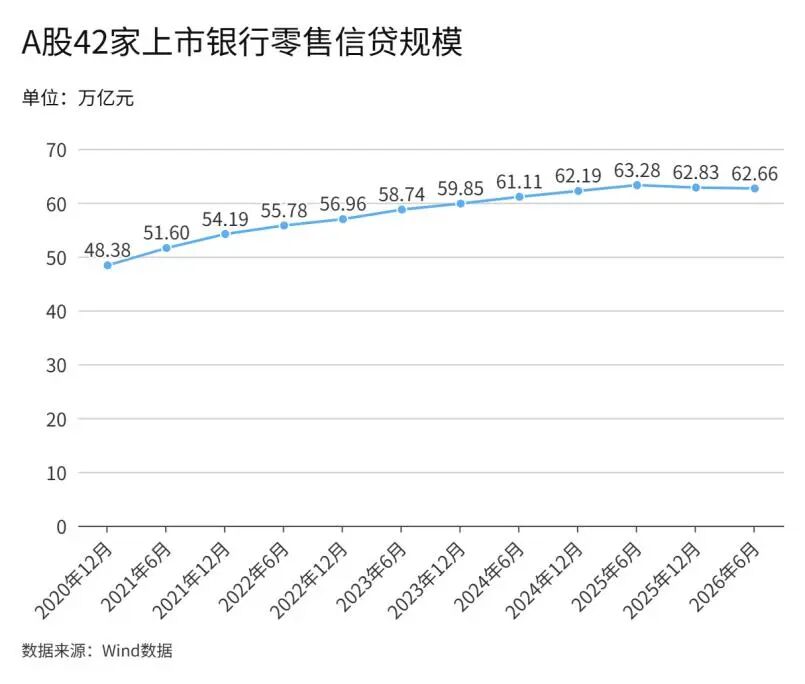
Betrachtet man einen längeren Zeitraum, zeigen Daten von Wind, dass der Gesamtbestand der Privatkredite von 42 börsennotierten Banken in den letzten fünf Jahren (von 2021 bis 2025) stetig gestiegen ist, nach Erreichen des Höchststands von 63,28 Billionen Yuan zum Ende des ersten Halbjahres 2025 begann er zu fallen; zum Ende des ersten Halbjahres 2026 belief sich der Bestand auf 62,66 Billionen Yuan.
Lou Feipeng, Forscher bei der Postal Savings Bank of China, sagte gegenüber *Caijing*, dass die Einwohner aktiv ihre Verschuldung verringern, das Volumen der passiven Kreditablösung und vorzeitigen Rückzahlungen im Zusammenhang mit Transaktionen von Zweitwohnungen hoch bleibt, und Wohnungsbaukredite aus dem Wohnbaufonds einen Teil der kommerziellen Kredite ersetzen. Hinzu kommt, dass die Hypothekarkredite als Grundpfeiler der Privatkredite dauerhaft negativ wachsen, sodass die Nachfrageseite der Privatkredite insgesamt schwach ist.
„Hochwertige Kunden mit hoher Rückzahlungsfähigkeit neigen im Allgemeinen dazu, ihre Kredite vorzeitig zurückzuzahlen, sodass die Banken ständig unter dem Druck vorzeitiger Rückzahlungen stehen“, so der Leiter einer Filiale einer Aktiengesellschaftsbank, der die Schwäche der Nachfrage nach Privatkrediten der Einwohner sehr gut kennt.
Die aktive Schrumpfung auf der Angebotsseite ist ebenfalls einer der wichtigen Gründe für den Rückgang der Privatkredite. Lou Feipeng ist der Ansicht, dass die Offenlegung von Risiken bei Privatkrediten eine starke Verzögerung aufweist. „Die Ausfallrate der Privatkredite steigt seit mehreren Jahren kontinuierlich an, die Risiken von Konsumkrediten, Kreditkarten und Betriebskrediten treten ständig zutage, sodass die Banken gezwungen sind, die Zugangsvoraussetzungen aus Sicht des Risikomanagements zu verschärfen und die Preisgestaltung zu erhöhen.“
„Nicht nur ist es schwierig, Kredite zu vergeben, sondern auch der Druck überfälliger Kredite ist hoch, und die Belastung durch das Management nach der Kreditvergabe ist sehr groß“, sagte ein Kundenbetreuer für Privatkredite einer nationalen Aktiengesellschaftsbank kürzlich gegenüber *Caijing*. Derzeit verlagert sich der Geschäftsschwerpunkt auf hochwertige Großkunden mit hohem Kreditbetrag für Hypotheken, und für einige Kundengruppen von Betriebskrediten mit schwächerer Risikotragfähigkeit wird kaum noch aktiv geworben.
Der Leiter einer Filiale einer börsennotierten Stadtkommunalbank sagte gegenüber *Caijing*, dass der Schwerpunkt früher auf der Erzielung von Wachstum lag, während der Kern heute auf der Sicherung der Qualität liegt. Der alte Weg, bei dem hohe Erträge die Forderungsausfälle decken, funktioniert nicht mehr. „Derzeit verlangen die Genehmigungsvoraussetzungen für Privatkredite, dass sowohl die erste als auch die zweite Rückzahlungsquelle der Kunden ausreichend abgesichert sind. Der Schwerpunkt des Risikomanagements hat sich von der Prüfung der Anträge im Vorfeld auf die durchdringende Überprüfung der Kapitalflüsse nach der Kreditvergabe verlagert; die Logik des Risikomanagements verlässt das Modell eines allgemein gültigen Modells und geht über zu einer geschichteten, gruppenspezifischen, dynamischen Kreditvergabe und einem differenzierten Management nach der Kreditvergabe.“
Im Gegensatz dazu verzeichnen einige große staatliche Banken, Stadtkommunalbanken und ländliche Kreditgenossenschaften ein Wachstum der Privatkredite gegen den Trend. Einerseits erhöhen die Banken die Kreditvergabe in Bereichen zur Erweiterung der Inlandsnachfrage und zur Förderung des Konsums, andererseits