2028 — Eine von den US-Zwischenwahlen für die vorgelagerte Lieferkette der KI ausgehobene Grube
Eine Wahl veranlasst die Wall Street, das Tempo des KI-Aufbaus neu zu bewerten.
Im November 2026 liegen die Ergebnisse der US-amerikanischen Zwischenwahlen vor. Die Demokraten haben nicht nur beide Kammern des Kongresses gewonnen, sondern auch Gouverneursitze in Texas und Ohio erobert – genau diese beiden Bundesstaaten sind die Gebiete mit der höchsten Dichte an Rechenzentrumsbauten in den USA.
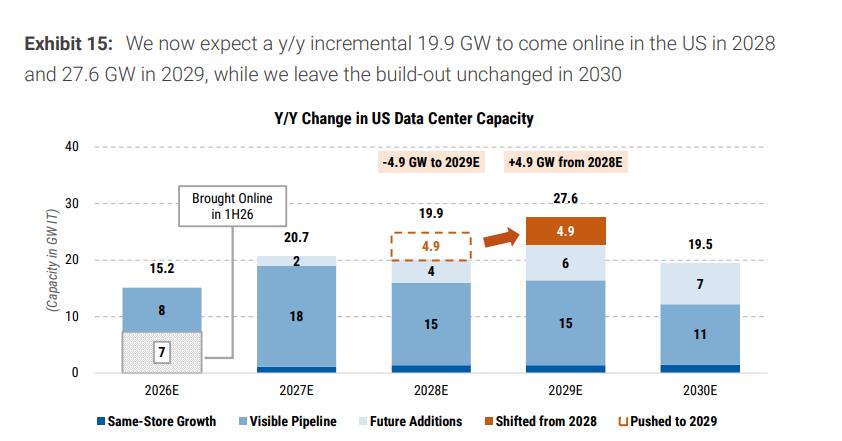
Die neueste Studie von Morgan Stanley mit dem Titel Buy the Drop: AI Investment Opportunities Post the US Midterms geht davon aus, dass nach der blauen Welle in den USA etwa 5 GW der Kapazität für den Bau von US-amerikanischen Rechenzentren von 2028 auf 2029 verschoben werden. Das entspricht 20 % der im jeweiligen Jahr neu hinzugefügten Kapazität der USA und 10 % der weltweit neu hinzugefügten Kapazität.
Die unmittelbare Folge dieser Verschiebung lautet: Die neu hinzugefügte GW-Kapazität von US-amerikanischen Rechenzentren sinkt 2028 im Jahresvergleich um 4 %, um 2029 um 38 % zu steigen; auf globaler Ebene steigt sie 2028 um 9 % im Jahresvergleich und 2029 um 20 % im Jahresvergleich.
Die US-Zwischenwahlen scheinen auch eine „Lücke“ in die vorgelagerte Lieferkette der KI zu reißen – ihr Name ist 2028. Morgan Stanley befürchtet, dass die massive Verschiebung von Rechenzentren „im Jahr 2028 zu einer „Luftlücke“ in der technologischen Lieferkette führen könnte, was zu einer Schwächung der Preismacht oder zur Anhäufung von Lagerbeständen führt. Sogar eine Verlangsamung der Aufträge, eine Normalisierung der Margen und eine Herabsetzung der Gewinne könnten eintreten, selbst wenn die KI-Nachfrage an sich intakt bleibt.“
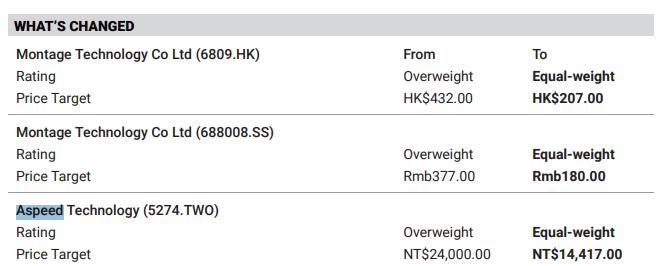
Was die Auswirkungen der „Lücke“ im Jahr 2028 betrifft, trifft es die vorgelagerten Cloud-Halbleiter zuerst. Analysten senkten daraufhin die Zielpreise von Zielen wie dem asiatischen Cloud-Halbleiterlieferanten Aspeed stark, mit der Begründung, dass in den nächsten 2 bis 4 Quartalen das Risiko von Verzögerungen bei US-Projekten besteht; der Sektor für ältere Speicher wurde ebenfalls herabgestuft, da die Erwartung, dass die Preismacht „den Gipfel erreicht“, früher als erwartet eintritt.
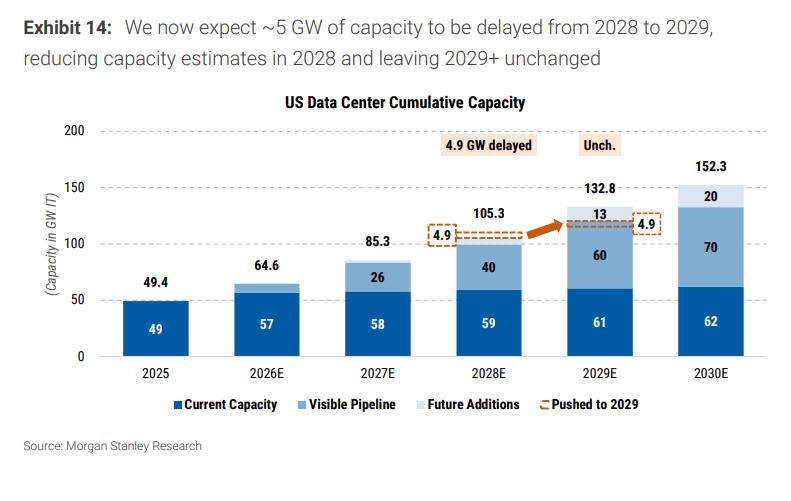
Pfaddiagramm der kumulierten Kapazität von US-amerikanischen Rechenzentren: zeigt eine Herabsetzung von 110 GW auf 105 GW im Jahr 2028
Warum 2028? Wie die Wahl die „Lücke“ reißt
Der unmittelbare Auslöser für die Verschiebung der Rechenzentrumsbauten stammt aus den US-Zwischenwahlen.
Die Demokraten gewannen mehrere Gouverneursämter, unter anderem in Texas und Ohio. Das Wahlprogramm der gewählten Gouverneurin von Texas, Gina Hinojosa, sieht unter anderem vor, die Genehmigung neuer Rechenzentren auszusetzen, bis das texanische Parlament stärkere Schutzmaßnahmen erlassen hat. Die gewählte Gouverneurin von Ohio, Amy Acton, schlug eine bedingte Aussetzung neuer Rechenzentren und neuer Genehmigungen vor, die vorsieht, dass Projekte 100 % der Kosten für Erdgas, Wasser und Strom tragen und gewerkschaftlich organisierte Arbeitskräfte einsetzen müssen.
Die Analysten gehen davon aus, dass die im Bau befindlichen Projekte im Jahr 2027 weitgehend unberührt bleiben, da „die neu gewählten Gouverneure kaum Projekte zerstören werden, die sich bereits im Bau befinden“. Das Verzögerungsrisiko konzentriert sich auf die Projekte für 2028, die noch nicht begonnen wurden.
Der Bericht weist darauf hin, dass die kombinierte Exposition der Rechenzentrumskapazitäten in Texas und Ohio für 2028 zuvor bei etwa 4,9 GW (IT-Statistik) lag. Diese Projekte werden aufgrund der neuen Genehmigungsverfahren verschoben.
Gleichzeitig haben die Verbundanträge bei ERCOT (dem texanischen Stromnetz) etwa 474 GW erreicht, was mehr als dem Fünffachen des historischen Spitzenbedarfs an Strom entspricht, wobei Rechenzentren etwa 90 % der neuen Stromanforderungen ausmachen. Engpässe bei der Stromversorgung bestehen schon lange, das Wahlergebnis hat nur die politische Unsicherheit zusätzlich verstärkt.
Die „Lücke“ in der vorgelagerten Lieferkette: Cloud-Halbleiter werden zuerst getroffen
Was bedeutet diese Lücke im Jahr 2028 für die vorgelagerte Lieferkette der KI?
Das asiatische Halbleiterteam von Morgan Stanley veröffentlichte umgehend den Bericht Cloud Semis: Peak Growth, Less Upside, der darauf hinweist, dass Cloud-Halbleiter „Peak Growth, Less Upside“ (Wachstum hat den Gipfel erreicht, Aufwärtspotenzial ist begrenzt).
Aspeed ist ein Kernlieferant von Server-Motherboard-Verwaltungscontrollern (BMC) und profitiert direkt von dem Erweiterungszyklus der Rechenzentren. Das Rechenzentrumshalbleiterunternehmen Montage hat als Kernprodukt den Speicher-Verbindungs-Chip für Server-DRAM.
Die Zielpreise beider Unternehmen wurden stark herabgesetzt:
Aspeed: Der Zielpreis sinkt von NT$ 24.000 auf NT$ 14.417, was einem Rückgang von etwa 40 % entspricht
Montage: Der Zielpreis sinkt von HK$ 432 auf HK$ 207, was einem Rückgang von etwa 52 % entspricht
Die Analysten erklärten, dass die Kernlogik der Herabstufung lautet: „Das US-Team erwartet, dass etwa 20 % der neu hinzugefügten Kapazität von US-amerikanischen Rechenzentren im Jahr 2028 auf 2029 verschoben werden könnten, was die Gewinne der Cloud-Halbleiterlieferanten im Jahr 2028 beeinflussen könnte.“
Die „Preismacht hat den Gipfel erreicht“ bei älteren Speichern: Sie kommt früher als gedacht
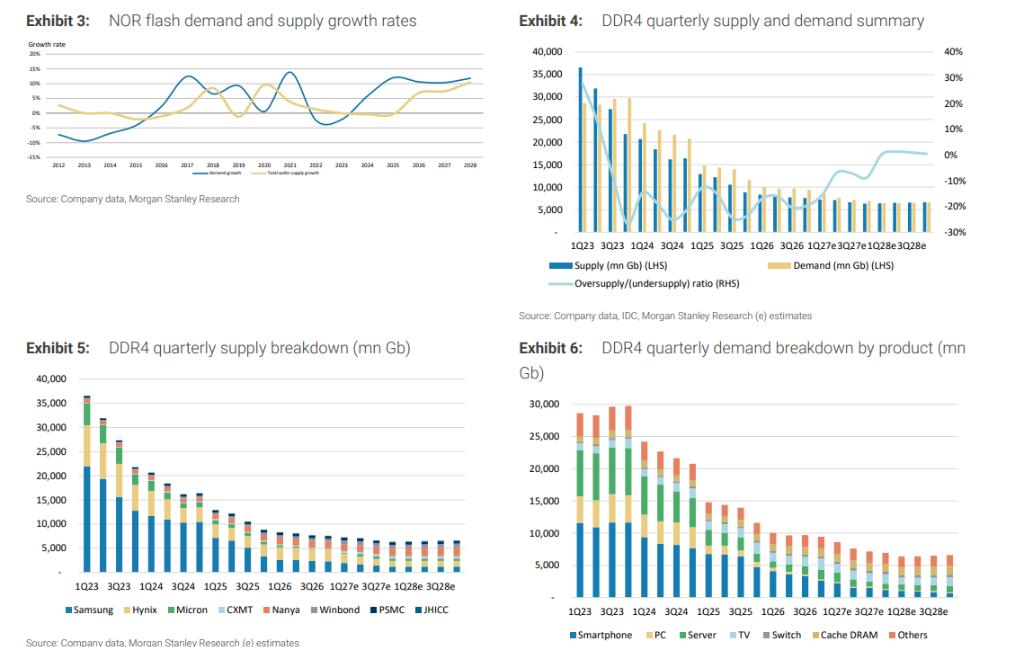
Gleichzeitig veröffentlichte das Forschungsteam für ältere Speicher bei Morgan Stanley den Bericht Old Memory: Peak Pricing Power? Reduce exposure. (Alte Speicher: Hat die Preismacht den Gipfel erreicht? Reduzieren Sie das Engagement), in dem Winbond, GigaDevice, Powerchip und Macronix alle von „Übergewichtung“ auf „Neutral“ herabgestuft wurden, während Phison sogar auf „Untergewicht“ herabgestuft wurde.
Der Bericht stellt klar, dass sich der Analysebereich ausschließlich auf DDR3/4, SLC/MLC-NAND und NOR erstreckt, nicht aber auf den Markt der gängigen DDR5- oder TLC/QLC-NAND-Produkte.
Die Kernaussage lautet: „Die Preisvorteile älterer Speicher reichen nicht mehr aus.“
Der Bericht nennt drei Druckfaktoren:
Die Transparenz der Ausgaben im Cloud-Bereich verschlechtert sich
Die Verbrauchernachfrage ist schwach
Angebot und Nachfrage normalisieren sich bis 2028
Der unmittelbarste Auslöser dafür ist die Verschiebung des Bautempos von US-amerikanischen Rechenzentren. „Im Jahr 2028 könnte eine Lücke in der technologischen Lieferkette auftreten, was zu einem Rückgang der Preismacht und zur Anhäufung von Lagerbeständen führen könnte.“
Der Bericht betont besonders, dass das EPS dieser Unternehmen im Jahr 2026 tatsächlich noch nach oben korrigiert wird, der Kern der Herabstufung liegt im „Management des Zykluswendepunkts“ und nicht in einem Zusammenbruch der Gewinne.
Die jüngsten Spannungen müssen nicht sofort verschwinden, damit die Aktien neu bewertet werden können: Eine Verengung des Mangels reicht aus, um die inkrementelle Preismacht zu schwächen, bevor die Gewinne ihren Gipfel erreichen.
Große Cloud-Anbieter: Die Kapitalausgaben bleiben unverändert, aber das Tempo ist verschoben
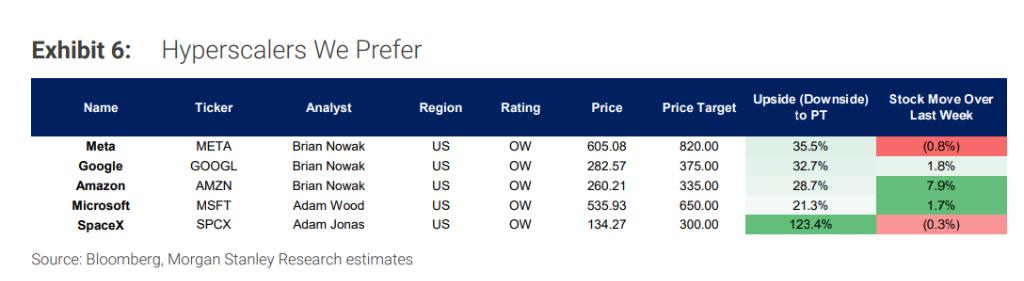
Trotz der Projektverzögerungen behält Morgan Stanley seine Prognose für die Kapitalausgaben der hyperskaligen Cloud-Anbieter bei: Google/Alphabet insgesamt 375 Mrd. USD / 400 Mrd. USD für 2027/2028, Meta 225 Mrd. USD / 250 Mrd. USD, Amazon 355 Mrd. USD / 365 Mrd. USD, Microsoft 238 Mrd. USD / 298 Mrd. USD, alle Werte bleiben unverändert.
Der Bericht geht davon aus, dass diese Unternehmen weiterhin „so viel Kapazität wie möglich bauen werden“, da die neuen, von großen Sprachmodellen unterstützten Produkte Milliarden von Nutzern ansprechen und immer noch eine Kapitalrendite von über 30 % erzielen.
Aber „wie viel Geld ausgegeben wird“ und „wann die Bauwerke fertiggestellt sind“ sind zwei verschiedene Dinge.
Der Bericht weist darauf hin, dass die Auswirkungen der Verzögerungen eher „Verschiebung statt Streichung“ bedeuten. Einige Projekte könnten von Texas und Ohio in freundlichere Bundesstaaten wie Tennessee und Louisiana verlegt werden. Auf internationaler Ebene prognostiziert Morgan Stanley, dass etwa 20 GW potenzieller Übernachfrage in die Regionen Asien, Europa, Naher Osten und Afrika fließen könnte.
Meta gibt an, das Ziel zu verfolgen, die Effizienz der Rechenleistung bis 2027 um das Zehnfache zu steigern; Googles TPU 8t und 8i bieten im Vergleich zur vorherigen Generation eine Steigerung der Trainingsleistung von bis zu 2,7-fach bzw. eine Steigerung des Preis-Leistungs-Verhältnisses bei Inferenz um 80 %.
Diese Effizienzsteigerungen werden als Pufferwerkzeug zur Bewältigung von Kapazitätsbeschränkungen angesehen.
Das Vertrauen des Silicon Valley vs. die Vorsicht der Wall Street
Bei dieser „Lücke“ im Jahr 2028 gibt es nicht nur eine einzige Stimme auf dem Markt.
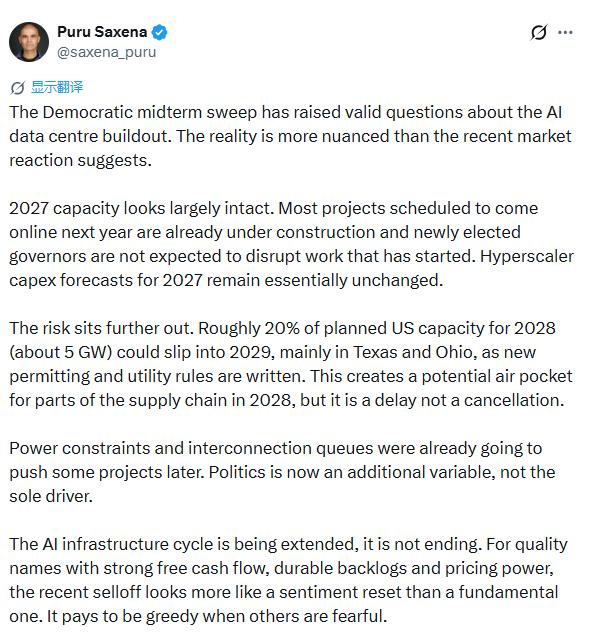
Der Investor Puru Saxena (Gründer von AlphaTarget) veröffentlichte einen Beitrag in sozialen Medien, der eine mit Morgan Stanley im Wesentlichen übereinstimmende, aber kürzere Einschätzung liefert: „Der große Sieg der Demokraten bei den Zwischenwahlen wirft zwar berechtigte Fragen zum Bau von KI-Rechenzentren auf, aber die Realität ist komplexer als die jüngste Reaktion des Marktes.“
Er weist darauf hin, dass die Kapazität für 2027 „weitgehend intakt“ ist, da die meisten Projekte, die im nächsten Jahr in Betrieb gehen sollen, bereits im Bau sind und die neu gewählten Gouverneure voraussichtlich keine bereits begonnenen Arbeiten unterbrechen werden.
„Der KI-Infrastrukturzyklus wird verlängert, nicht beendet“, schreibt er und zitiert das Investitionsmotto: „Es lohnt sich, gierig zu sein, wenn andere Angst haben.“
Das stimmt mit der Kernposition von Morgan Stanley überein – aber die Analyse der Wall Street ist detaillierter: Unternehmen in verschiedenen Gliedern der Lieferkette, in verschiedenen geografischen Regionen und mit unterschiedlichen Kapitalstrukturen sehen sich völlig unterschiedlichen Risiken gegenüber.
Die Seltenheit fertiger Rechenzentrumsanlagen mit gesicherter Stromversorgung wird steigen; die Spaltung der Finanzierungsqualität wird sich vertiefen; Neoclouds und neue Bauprojekte werden einer strengeren Prüfung unterzogen, während große Cloud-Anbieter ihre Vorteile aufgrund ihrer Größe und Kapitalkraft weiter festigen werden. Morgan Stanley erklärt:
Die Finanzierung ist weiterhin verfügbar, aber die Zwischenwahlen sollten die Spaltung nach Qualität vertiefen.