Wie weit können KI-Transaktionen im Zuge der Anti-Rechenzentrums-Welle noch gehen? Der entscheidende Faktor ist der Mietpreis von GPUs.
Nach den Zwischenwahlen besteht das Risiko einer Verschärfung der Regulierung und der Genehmigungsverfahren für den Bau von Rechenzentren, aber der Anstieg der GPU-Mietpreise dürfte die Verluste aus der Kürzung der Kapitalausgaben ausgleichen. Dieser Mechanismus wird eine strukturelle Rotation der Investitionslogik im Bereich KI vorantreiben: Hyperskalige Cloud-Anbieter mit reichlich vorhandener Bestandskapazität werden die Preismacht und den Aufschlag zurückerhalten; während KI-Labore, aufstrebende Cloud-Dienstleister und die Industriekette der Rechenzentren, die auf den Ausbau der Rechenkapazität angewiesen sind, unter Druck geraten.
Die politischen Gegenwinde für Rechenzentren verändern die Investitionslogik im Bereich KI neu, aber das Überleben dieses Geschäfts hängt letztendlich von einem wenig beachteten Preissignal ab – dem GPU-Mietpreis.
Laut einem Artikel des Makrostrategen Simon White von Bloomberg besteht nach den US-Zwischenwahlen das Risiko einer Verknappung des Angebots an Rechenkapazität, und der Markt hat bereits reagiert. Nach dem starken Rückgang des Marktes in der vergangenen Woche hat sich dieser zwar etwas stabilisiert, aber die Volatilität hat noch nicht nachgelassen. Das Kernproblem lautet: Kann der Anstieg der GPU-Mietpreise die Verluste aus dem Schrumpfen der Kapitalausgaben ausreichend ausgleichen, wenn der Bau von Rechenzentren behindert wird?
Aus den vorhandenen Preissignalen des Marktes ist die Antwort in gewissem Maße machbar. Wenn diese Logik aufgeht, wird sie eine strukturelle Rotation innerhalb des KI-Geschäfts vorantreiben – von KI-Laboren, aufstrebenden Cloud-Dienstleistern und der Baukette von Rechenzentren, die auf kontinuierliche Expansion angewiesen sind, hin zu hyperskaligen Cloud-Anbietern (Hyperscalers), die über große Mengen an vorhandener Rechenkapazität verfügen.
Auswirkungen der Wahlen: Die politischen Wurzeln der Verknappung des Angebots an Rechenkapazität
Die Demokraten haben bei den Zwischenwahlen einen überwältigenden Sieg errungen, und die Rechenressourcen dürften knapper werden. Die Wahlen in mehreren Wahlkreisen entwickelten sich faktisch zu Referenden über KI, und die Staaten mit dem größten Anstieg der Stimmenanteile der Demokraten sind genau die Gebiete, in denen Rechenzentren am dichtesten verteilt sind.
Zwischen Wahlversprechen und der Realität der Regierungsführung gibt es seit jeher eine Kluft. Rechenzentren sind für die Wirtschaft von entscheidender Bedeutung, in welchem Ausmaß die Demokraten die Genehmigung entsprechender Projekte verschärfen werden, bleibt abzuwarten.
Der Markt hat nicht auf die Antwort gewartet. Nach dem starken Rückgang in der vergangenen Woche hat er sich zwar etwas erholt, aber da das Unternehmen mit dem zweithöchsten Marktwert der Welt tief in einen Spionageskandal verwickelt ist und Volatilitätskontrollfonds ihr Risikoengagement weiter senken müssen, um höheren Schwankungen zu begegnen, ist es ungewiss, ob diese Stabilisierung anhalten wird.
GPU-Mietpreis: Der Kernindikator zur Beurteilung der Qualität des KI-Geschäfts
Der Makrostratege Simon White von Bloomberg weist darauf hin, dass Anleger nach Abklingen der Marktstimmung die Entwicklung der GPU-Mietpreise genau verfolgen müssen – dies ist der Schlüsselindikator, um zu beurteilen, ob das Angebot an Rechenkapazität im Vergleich zur Nachfrage schrumpft und damit die Entwicklungsrichtung des KI-Geschäfts zu messen.
Der Aufwärtstrend der GPU-Mietpreise nach den Wahlen zeigt derzeit keine deutlichen Veränderungen. Wenn aber neue Bauprojekte für Rechenzentren gestoppt oder Genehmigungen verschoben werden, dürften die Mietpreise beschleunigt ansteigen.
Dies wird die ökonomische Logik des KI-Geschäfts grundlegend verändern: Es kommt den hyperskaligen Cloud-Anbietern zugute, die bereits über große Mengen an vorhandener Rechenkapazität verfügen, benachteiligt aber KI-Labore und aufstrebende Cloud-Dienstleister, die sich faktisch in einer Short-Position bei der Rechenkapazität befinden, ebenso wie die Bauunternehmen von Rechenzentren, Geräteanbieter und Stromlieferanten – darunter Nvidia, Eaton und Vertiv. Seit den Wahlen sind die Aktienkurse der hyperskaligen Cloud-Anbieter bereits gestiegen, während die Aktienkurse von aufstrebenden Cloud-Dienstleistern, Stromlieferanten und Halbleiterunternehmen allgemein gefallen sind, diese Divergenz bestätigt die oben genannte Logik.
Wie groß ist der Angebotsschock? Berechnung des Unterbrechungsrisikos von Rechenzentren
Das potenzielle Ausmaß der Behinderung des Baus von Rechenzentren ist nicht zu unterschätzen. Nach Schätzungen des Energieforschungsinstituts Modo Energy in einem Bewertungsbericht nach den Zwischenwahlen könnten etwa 40 % der angekündigten Rechenzentrums-Projekte von Stilllegungsanordnungen betroffen sein, was eine Rechenkapazität von bis zu 256 GW betrifft.
Das Institut geht jedoch gleichzeitig davon aus, dass der Anstieg der Rechenkapazitätslast bis 2035 nur moderat zurückgehen wird – einige Projekte werden nach der Verzögerung weiter vorangetrieben, andere werden in regionen mit freundlicheren politischen Rahmenbedingungen verlegt, sei es in andere US-Bundesstaaten oder auf ausländische Märkte. Nach Berechnungen von Modo Energy beträgt die netto verringerte Rechenkapazität bis 2035 etwa 4 GW, während das geschätzte geplante Gesamtvolumen über 600 GW liegt; die Lücke im Bundesstaat Texas (dem ERCOT-Netz) dürfte voraussichtlich weitgehend in anderen Regionen ausgeglichen werden.
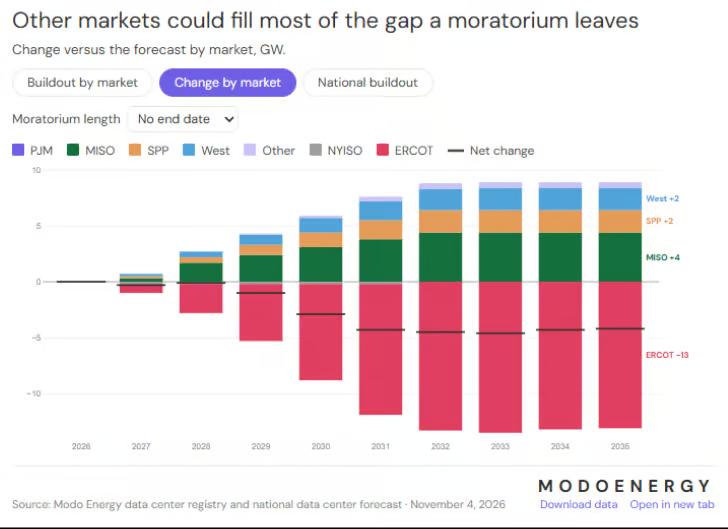
Natürlich unterliegen Prognosen selbst Fehler, selbst wenn die Gesamtauswirkungen begrenzt sind, kann nicht ausgeschlossen werden, dass kurzfristig lokale Engpässe bei der Rechenkapazität auftreten, die die GPU-Mietpreise in die Höhe treiben.
Kapitalausgaben und Mietpreise: Können sie sich gegenseitig absichern?
Das Kernproblem für Anleger lautet: Kann der Anstieg der Preise für Rechenkapazität die Verluste vollständig ausgleichen, wenn die Kontrolle von Rechenzentren zu einem Schrumpfen der Kapitalausgaben führt?
Grobe Berechnungen zeigen, dass diese Logik mathematisch machbar ist. Daten von Epoch AI zufolge betragen die gesamten Kapitalausgaben für ein Rechenzentrum von 1 GW etwa 37 Milliarden US-Dollar, umgerechnet auf einen Bauzyklus von zwei Jahren ergibt sich ein jährlicher Aufwand von etwa 18,5 Milliarden US-Dollar. Der jährliche Ertrag aus der Vermietung von Rechenkapazität bei CoreWeave beträgt derzeit etwa 40 Milliarden US-Dollar pro GW. Wenn die GPU-Mietpreise um 30 % steigen (die Mietpreise für Nvidias H100-Chips sind im vergangenen Jahr bereits um über 50 % gestiegen), können jährlich zusätzliche Einnahmen von etwa 12 Milliarden US-Dollar erzielt werden.
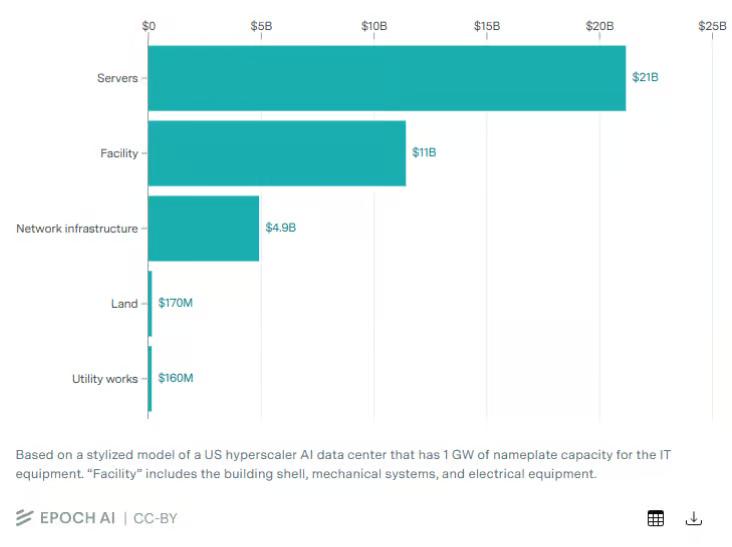
Dementsprechend kann eine Preissteigerung von 30 % bei einer vorhandenen Rechenkapazität von 1,5 GW die Verluste aus den Kapitalausgaben für eine neue Rechenkapazität von 1 GW decken. Angesichts der vorhandenen installierten Rechenkapazität von etwa 30 GW in den USA wird sich die ökonomische Logik von „Bau neuer Rechenkapazität“ zu „Verwertung vorhandener Rechenkapazität“ verlagern, wenn 10 % bis 20 % davon schnell neu bewertet werden können.
Das umgekehrte Signal zur Überprüfung der Gültigkeit dieser Logik ist klar: Wenn die Kapitalausgaben und die GPU-Mietpreise gleichzeitig sinken, ist diese Behauptung falsch. Andernfalls könnte das schlimmste Ergebnis für das KI-Geschäft nur eine interne strukturelle Rotation sein. Selbst wenn Anthropic und OpenAI ihren Börsengang aufgrund unzureichender Rechenkapazität verschieben, muss der Markt dies nicht unbedingt nicht verkraften, da ein Teil der wirtschaftlichen Vorteile sich bereits auf die hyperskaligen Cloud-Anbieter konzentriert.
Aktuelle Stabilisierung des Marktes: Die Entschuldung von Hedgefonds sorgt für Puffer
Aus kurzfristiger Sicht sprechen zwei Gründe dafür, dass sich der Markt nach den jüngsten Schwankungen stabilisieren wird.
Daten von Goldman Sachs zufolge haben Hedgefonds, die in der vergangenen Woche die Hauptverkäufer waren, einen beträchtlichen Teil der Entschuldung abgeschlossen: In der vergangenen Woche ist das Gesamtpositionsvolumen um fast 9 Prozentpunkte gesunken, das Beta-bereinigte Risikoengagement ist um fast 16 Prozentpunkte gesunken. Morgan Stanley weist darauf hin, dass das Netto-Risikoengagement von Hedgefonds auf den niedrigsten Stand seit einem Jahr gesunken ist. Die hoch gehebelte und stark homogene Positionierungsstruktur macht Hedgefonds anfällig für lokale Panikverkäufe, aber Privatanleger und institutionelle Anleger mit weniger Einschränkungen und langsameren Entscheidungsrhythmen haben noch keine groß angelegten Folgeverkäufe getätigt: Die Kapitalflüsse von gehebelten ETF zeigen, dass Verkaufsaufträge von Privatanlegern noch nicht deutlich sind; auf institutioneller Ebene ist die Wahrscheinlichkeit eines vollständigen Ausstiegs vor der Prüfung durch das Investitionsausschuss gering, und der Anteil der institutionellen Anleger an Technologieaktien ist nach wie vor hoch.
Zweitens sind die aktuellen Signale für eine Rezession nicht deutlich. Makro-Daten zeigen, dass starke tiefe Rückgänge an der Börse (Rückgänge von mehr als 20 %) normalerweise während einer Rezession auftreten, derzeit gibt es keine solchen Anzeichen.
Rotation statt Ende: Der Entwicklungspfad des KI-Geschäfts
Die groß angelegte Streichung von Rechenzentrums-Projekten würde die Wirtschaft stark treffen, aber dies ist nicht das Basisszenario. Wie oben analysiert, können viele Projekte in Regionen mit freundlicheren politischen Rahmenbedingungen verlegt werden.
Das wahrscheinlichere Ergebnis ist eine strukturelle Rotation innerhalb des KI-Geschäfts: Hyperskalige Cloud-Anbieter profitieren von dem Knappheitsaufschlag der vorhandenen Rechenkapazität, während KI-Labore, aufstrebende Cloud-Dienstleister und die Baukette von Rechenzentren unter Druck geraten. Diese Rotation wird die Breite und Vitalität des KI-Geschäfts schwächen, aber sie könnte dieses Geschäft in einer schmaleren und anfälligeren Form fortsetzen.
Dieser Artikel stammt aus „Wallstreet CN“, Autor: Zhang Yaqi, veröffentlicht mit Genehmigung von 36Kr.