Der Branchenprimus im Radarsegment kann seine Produkte mittlerweile auch kaum noch absetzen.
Der Automobilmarkt schwächelt, und selbst Hesai, das Radargeräte vertreibt, hat darunter gelitten.
Am 10. November veröffentlichte Hesai Technology die Finanzergebnisse für das dritte Quartal 2026. Sowohl die Auslieferungsmenge als auch der Umsatz lagen unter der unteren Grenze der Prognosen und entsprachen nicht den Erwartungen.
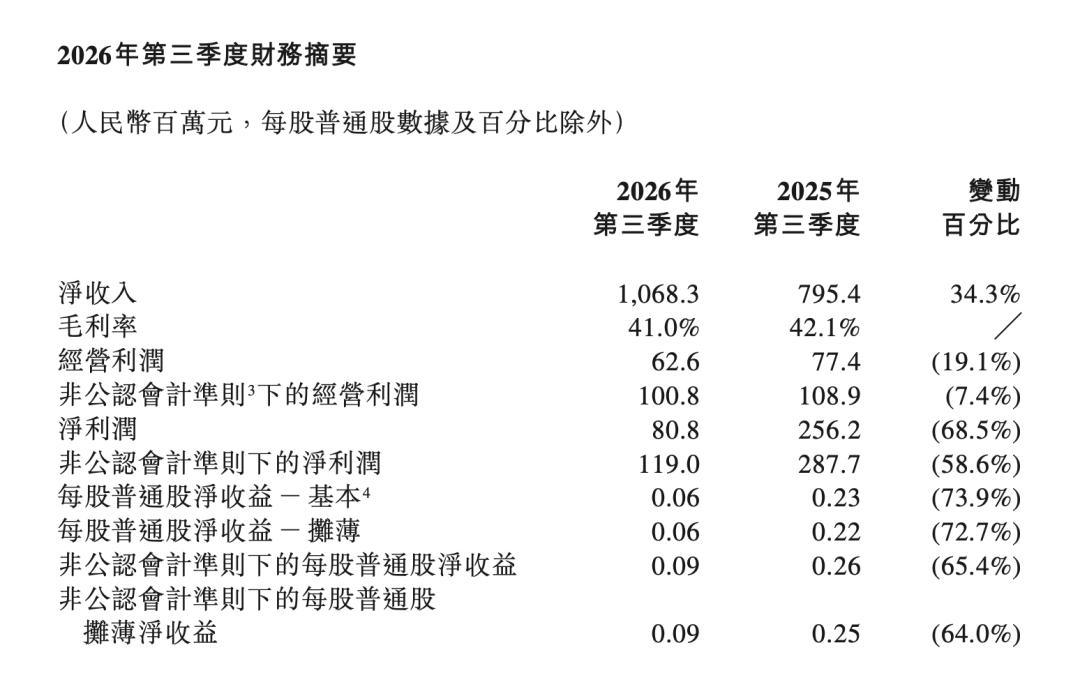
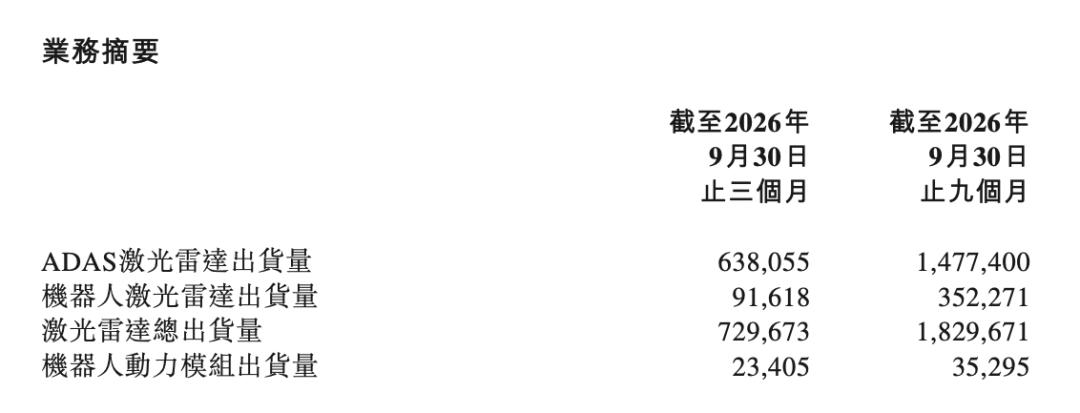
Laut dem Finanzbericht lieferte Hesai in diesem Quartal 729.700 Laserradar-Einheiten aus. Obwohl dies einem Anstieg von 65,3 % gegenüber dem Vorjahr entspricht, liegt es immer noch unter der früheren Prognose des Managements von 800.000 bis 850.000 Einheiten. Der Betriebsumsatz in diesem Quartal betrug 1,068 Milliarden Yuan, was einem Anstieg von 34,3 % gegenüber dem Vorjahr entspricht, aber ebenfalls unter der unteren Grenze der Prognose von 1,1 Milliarden Yuan aus dem vorherigen Quartal liegt.
Auf der Telefonkonferenz zur Vorstellung der Finanzergebnisse erklärte das Management, dass einige Automobilhersteller in diesem Jahr ihre Absatzziele nach unten korrigiert haben, was dazu führte, dass die Einkaufsmenge für Laserradar unter den Erwartungen lag. Gleichzeitig hat der gestiegene Anteil der Auslieferungen von Niedrigpreisprodukten dazu geführt, dass die Umsatzwachstumsrate von Hesai deutlich hinter der Wachstumsrate der Auslieferungsmengen zurückbleibt.
Die Neueinsteiger drängen mit voller Kraft voran und attackieren ständig den „Marktführer für Radargeräte“. Im dritten Quartal dieses Jahres lieferten RoboSense und Innovusion etwa 595.600 bzw. 268.900 Laserradar-Einheiten aus. Ihre Wachstumsraten gegenüber dem Vorjahr lagen beide über 200 %, was deutlich über dem Wert von Hesai liegt.
Glücklicherweise konnte Hesai seine Gewinne noch behaupten. Im dritten Quartal betrug die kombinierte Bruttomarge von Hesai 41 % und stieg damit zwei Quartale in Folge im Vergleich zum Vorquartal. Das Betriebsergebnis des Kerngeschäfts mit Laserradar erreichte 145 Millionen Yuan, was einem Anstieg von 88 % gegenüber dem Vorjahr entspricht.
Finanzbericht von Hesai Technology
Aber der Gesamtnettogewinn von Hesai in diesem Quartal betrug nur 80,79 Millionen Yuan, was einem Rückgang von 68,5 % gegenüber dem Vorjahr entspricht. Dies ist hauptsächlich auf einen einmaligen Ertrag von etwa 185 Millionen Yuan im gleichen Zeitraum des Vorjahres zurückzuführen. Nach Abzug dieses Ertrags stieg der Nettogewinn in diesem Jahr um etwa 14 % gegenüber dem Vorjahr.
Ein Teil des Gewinns wurde durch die Verluste neuer Geschäftsbereiche aufgezehrt. Im dritten Quartal verdoppelte sich der Umsatz des strategischen Wachstumsgeschäfts (SGI) von Hesai, einschließlich Roboter-Antriebsmodulen und Kosmo, im Vergleich zum Vorquartal auf 90,51 Millionen Yuan, aber der Betriebsverlust weitete sich ebenfalls von 64,04 Millionen Yuan im vorherigen Quartal auf 82,89 Millionen Yuan aus.
Li Yifan, Gründer und CEO von Hesai, ist sehr zuversichtlich in Bezug auf SGI. In diesem Jahr hat der kumulierte Umsatz von SGI 135 Millionen Yuan erreicht und damit das zu Beginn des Jahres festgelegte Jahresziel von 100 Millionen Yuan übertroffen. Das Management prognostizierte auf der Telefonkonferenz zur Vorstellung der Finanzergebnisse, dass das jährliche Umsatzziel von SGI in diesem Jahr 200 bis 300 Millionen Yuan betragen wird und im nächsten Jahr 100 Millionen US-Dollar erreichen wird, um die Gewinnschwelle zu erreichen.
Eines der Opfer des Automobilmarktes
Im März dieses Jahres erhöhte Hesai die jährliche Auslieferungsprognose für Laserradar auf 3 bis 3,5 Millionen Einheiten. Zu diesem Zeitpunkt war es gerade das erste Unternehmen in der Branche, das einen ganzjährigen GAAP-Gewinn erzielte, und verkaufte im vergangenen Jahr 1,62 Millionen Radargeräte. Das Management prognostizierte optimistisch, dass die Auslieferungsmengen von Radargeräten für Automobile und Roboter im Jahr 2026 beide verdoppeln werden.
Jetzt haben sich die Hoffnungen wie erwartet zerschlagen. Bis zum Ende des dritten Quartals dieses Jahres betrug die kumulierte Auslieferungsmenge von Laserradar von Hesai nur 1,83 Millionen Einheiten. Um die untere Grenze der früheren Prognose zu erreichen, muss Hesai in den letzten drei Monaten mindestens weitere 1,17 Millionen Einheiten verkaufen. Auf der Telefonkonferenz zu den Finanzergebnissen gestern Abend erwähnte das Management übereinstimmend das Ziel von 3 Millionen Einheiten nicht mehr.
„Der gesamte Automobilmarkt ist schwächer als wir zu Beginn des Jahres erwartet haben“, sagte Fan Peng, CFO von Hesai, auf der Telefonkonferenz zur Vorstellung der Finanzergebnisse. Seit Beginn dieses Jahres haben viele Automobilhersteller, darunter einige ihrer Kunden, ihre jährlichen Absatzziele nach unten korrigiert. „Wenn Automobilhersteller die Automobilproduktion reduzieren, wird die entsprechende Einkaufsmenge für ADAS-Laserradar natürlich ebenfalls beeinträchtigt.“
Die guten Zeiten des Automobilmarktes sind vorbei. Laut den von der China Passenger Car Association veröffentlichten Daten belief sich der Einzelhandelsumsatz auf dem nationalen Pkw-Markt im Oktober dieses Jahres auf 1,643 Millionen Einheiten, was einem Rückgang von 27,1 % gegenüber dem Vorjahr entspricht. In den ersten 10 Monaten dieses Jahres belief sich der kumulierte Einzelhandelsumsatz von Pkw auf 14,978 Millionen Einheiten, was einem Rückgang von 22,3 % gegenüber dem Vorjahr entspricht.
Ohne das Wachstum der Auslieferungsmengen konnte sich der Umsatz von Hesai nicht stabilisieren. Der Umsatz des Laserradar-Geschäfts von Hesai in diesem Quartal betrug 978 Millionen Yuan, was einem Anstieg von 22,9 % gegenüber dem Vorjahr entspricht und 42 Prozentpunkte unter der Wachstumsrate der Auslieferungsmengen liegt. Berechnet als Umsatz des Laserradar-Segments geteilt durch die gesamte Auslieferungsmenge, beträgt der durchschnittliche Umsatz pro Einheit etwa 1340 Yuan, was deutlich unter dem Wert von etwa 1802 Yuan im gleichen Zeitraum des Vorjahres liegt, aber gegenüber etwa 1300 Yuan im zweiten Quartal dieses Jahres gestiegen ist.
Steigende Mengen bei sinkenden Preisen sind ein weit verbreitetes Problem der gesamten Automobilindustrie, von dem auch die Radarhersteller nicht verschont bleiben. Im ersten Halbjahr dieses Jahres stieg die Verkaufsmenge von Laserradar von RoboSense um 169,6 % gegenüber dem Vorjahr, aber der Umsatz stieg nur um 30,2 %. Im gleichen Zeitraum stieg die Auslieferungsmenge von Innovusion um 364,8 % gegenüber dem Vorjahr, aber der Umsatz stieg nur um 127,9 %.
Das intelligente Fahren dringt allmählich in preisgünstigere Fahrzeugmodelle vor, und ein Rückgang der Gewinne scheint unvermeidlich. In diesem Jahr erhielt die Laserradar-Serie AT von Hesai eine neue Bestellung von Wuling, und die Auslieferungsmenge von Niedrigpreisprodukten stieg. Die Bruttomarge von Hesai im dritten Quartal betrug 41 %, was einem Rückgang von 1,1 Prozentpunkten gegenüber dem gleichen Zeitraum des Vorjahres entspricht. Der Finanzbericht führt den Rückgang der Bruttomarge auf den gestiegenen Anteil des Umsatzes von Produkten mit niedriger Bruttomarge zurück.
Der Beitrag von Roboter-Laserradar hat die Auswirkungen der schwachen Automobilmarktlage auf die Gewinne von Hesai in gewissem Maße gemildert. Fan Peng enthüllte auf der Telefonkonferenz zur Vorstellung der Finanzergebnisse, dass obwohl die Auslieferungsmenge von Roboter-Laserradar weit unter der von fahrzeugmontierten Produkten liegt, aufgrund des höheren durchschnittlichen Verkaufspreises und der höheren Bruttomarge erwartet wird, dass Roboter-Laserradar in diesem Jahr etwa 50 % des Umsatzes des Laserradar-Geschäfts beisteuern wird.
Finanzbericht von Hesai Technology
Die Roboter-Laserradar von Hesai werden hauptsächlich in Szenarien wie Robotaxis, humanoiden Robotern und Mährobotern eingesetzt. Im dritten Quartal wurden 91.600 Einheiten dieses Geschäftsbereichs ausgeliefert, was einem Rückgang von 35,6 % gegenüber dem Vorquartal entspricht. Der Hauptgrund dafür ist, dass ein Kunde von Mährobotern aufgrund von Betriebsproblemen seine Einkäufe reduziert hat. Allerdings verlief die Auslieferung von hochwertigen Laserradaren für Robotaxis und humanoide Roboter besser als erwartet, und die höheren Verkaufspreise haben einen Teil der Auswirkungen von Niedrigpreisprodukten ausgeglichen.
Laut dem Finanzbericht erreichte das Betriebsergebnis des Kerngeschäfts mit Laserradar von Hesai im dritten Quartal dieses Jahres 145 Millionen Yuan, was einem Anstieg von 88 % gegenüber dem Vorjahr entspricht. Die Betriebsmarge stieg von etwa 9,7 % im gleichen Zeitraum des Vorjahres auf 14,9 %. Darüber hinaus stiegen die Betriebskosten der Gruppe zwar um 46 % gegenüber dem Vorjahr, aber die neuen Investitionen flossen hauptsächlich in das strategische Wachstumsgeschäft. Nach den Worten von Fan Peng sind die Betriebskosten des Kerngeschäfts mit Laserradar nach Abzug dieser Investitionen tatsächlich gegenüber dem Vorjahr gesunken.
Hesai ist nicht mehr bereit, Preiskriege zu führen. Fan Peng erklärte auf der Telefonkonferenz, dass Hesai nach Jahren der Kostenreduzierung durch selbst entwickelte Chips und Kernkomponenten nur noch begrenzten Spielraum für eine weitere deutliche Kostenreduzierung durch technologischen Fortschritt hat. Eine fortgesetzte Senkung der Verkaufspreise um jeden Preis könnte die Produktqualität und Zuverlässigkeit beeinträchtigen. „Wir sind nicht bereit, solche Kompromisse einzugehen.“
Fan Peng erklärte, dass der Preiswettbewerb auf dem Markt für ADAS-Laserradar allmählich rationaler wird. Basierend auf den bereits unterzeichneten Verträgen für 2027 wird erwartet, dass sich die Preise und die Margen der Produkte der ATX-Serie weiter stabilisieren werden, und die Margen im nächsten Jahr werden auf dem Niveau dieses Jahres liegen.
Da es keinen weiteren Spielraum für Kostenreduzierungen gibt, kann Hesai nur darauf hoffen, teurere und mehr Radargeräte zu verkaufen. Sie gaben im Finanzbericht bekannt, dass die hochwertige ET-Serie neue Bestellungen von fünf Automobilherstellern erhalten hat, und die gesamte Auftragsbestandsmenge übersteigt eine Million Einheiten. Eine andere Möglichkeit besteht darin, dass ein Fahrzeug mehr Radargeräte trägt. Die FT-Serie von Hesai, die für die seitliche Wahrnehmung und die Wahrnehmung von toten Winkeln entwickelt wurde, erhielt neue Bestellungen von Leapmotor und einem europäischen Automobilhersteller.
Li Yifan ist der Ansicht, dass Laserradar weiterhin die Geschäftsgrundlage von Hesai ist und stabile Gewinne erzielen sowie Cashflow generieren kann. Er sagte, dass die Einführung des autonomen Fahrens der Stufe L3 zum Wachstum des Marktes für hochwertige Laserradar führen wird. Gleichzeitig werden die Ausstattung von Fahrzeugen mit mehr Radargeräten, preisgünstigere Fahrzeugmodelle und die Expansion in Exportmärkte das Wachstum des Laserradar-Geschäfts von Hesai vorantreiben.
Aber all dies scheint nicht auszureichen, um die Schwäche des gesamten Automobilmarktes auszugleichen. Hesai prognostiziert einen Umsatz von 1,1 bis 1,15 Milliarden Yuan im vierten Quartal. Berechnet auf Basis von 1,001 Milliarden Yuan im gleichen Zeitraum des Vorjahres beträgt die Wachstumsrate gegenüber dem Vorjahr etwa 10 % bis 15 %, was weit unter der Wachstumsrate von 34,3 % im dritten Quartal liegt. Berechnet nach der neuesten Prognose beträgt die jährliche Umsatzwachstumsrate von Hesai im Jahr 2026 etwa 22,5 % bis 24,2 %, was ebenfalls unter dem Wert von 45,8 % im Jahr 2025 liegt.
Sharpa stützt das Robotergeschäft
Auf der Telefonkonferenz zu den Finanzergebnissen von Hesai für das zweite Quartal vor drei Monaten erläuterte Li Yifan, Gründer von Hesai, die neue Vision des Unternehmens: sich von einem Lieferanten für Laserradar zu einer Full-Stack-Infrastrukturplattform für Roboter und physische KI zu erweitern.
Nach der Beschreibung von Li Yifan besteht diese Plattform aus drei Aspekten: Wahrnehmung, Verständnis und Handlung, die den drei aktuellen Geschäftsbereichen von Hesai entsprechen: Laserradar, Kosmo-Raumintelligenz und Roboter-Antriebsmodule.
Unter ihnen entwickelt sich der Bereich der Roboter-Antriebsmodule am schnellsten. Dies ist ein Kernkomponente für Roboter-Gelenke und geschickte Hände. Nach der Vorstellung von Li Yifan handelt es sich um einen potenziellen Markt im Billionen-Dollar-Umfang. „Ein vollwertiger humanoider Roboter benötigt möglicherweise mehr als 100 Sätze von Antriebsmodulen, und die Kosten dieser Komponenten können sogar mehr als die Hälfte der BOM-Kosten des gesamten Geräts ausmachen.“
Im zweiten Quartal dieses Jahres begann Hesai, Kunden mit Antriebsmodulen für geschickte Hände zu beliefern und erstmals Einnahmen daraus zu erzielen. Die kumulierte Auslieferungsmenge in diesem Quartal überstieg 10.000 Sätze. Im dritten Quartal erklärte Hesai, dass die Gelenkmodule für den gesamten Körper bereits in die Serienproduktion eingetreten sind.
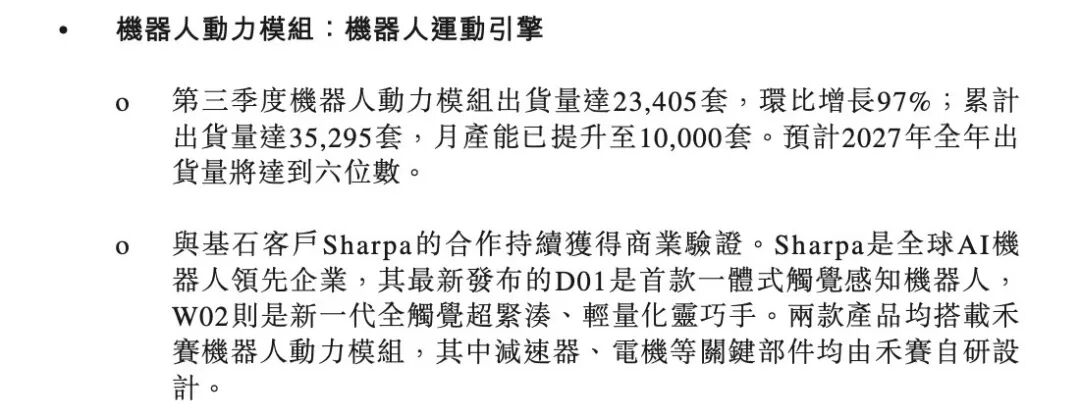
Laut dem Finanzbericht lieferte Hesai im dritten Quartal 23.405 Sätze von Roboter-Antriebsmodulen aus, was einem Anstieg von 97 % gegenüber dem Vorquartal entspricht. Die kumulierte Auslieferungsmenge in den ersten drei Quartalen betrug 35.295 Sätze. Derzeit hat Hesai die monatliche Produktionskapazität auf 10.000 Sätze erhöht, und das Management prognostiziert, dass die jährliche Auslieferungsmenge im nächsten Jahr sechsstellige Werte erreichen wird.
Finanzbericht von Hesai Technology
Aber das Problem besteht darin, dass diese Antriebsmodule derzeit hauptsächlich an ein anderes Unternehmen verkauft werden, das ebenfalls vom Gründungsteam von Hes