Am Vorabend des Double 11 hat Alibaba T-Head heimlich an die Börse gebracht.
Am Abend des 10. November lenkte eine Ankündigung von Alibaba die Aufmerksamkeit des Technologiekreises und des Kapitalmarkts auf die Hongkonger Börse.
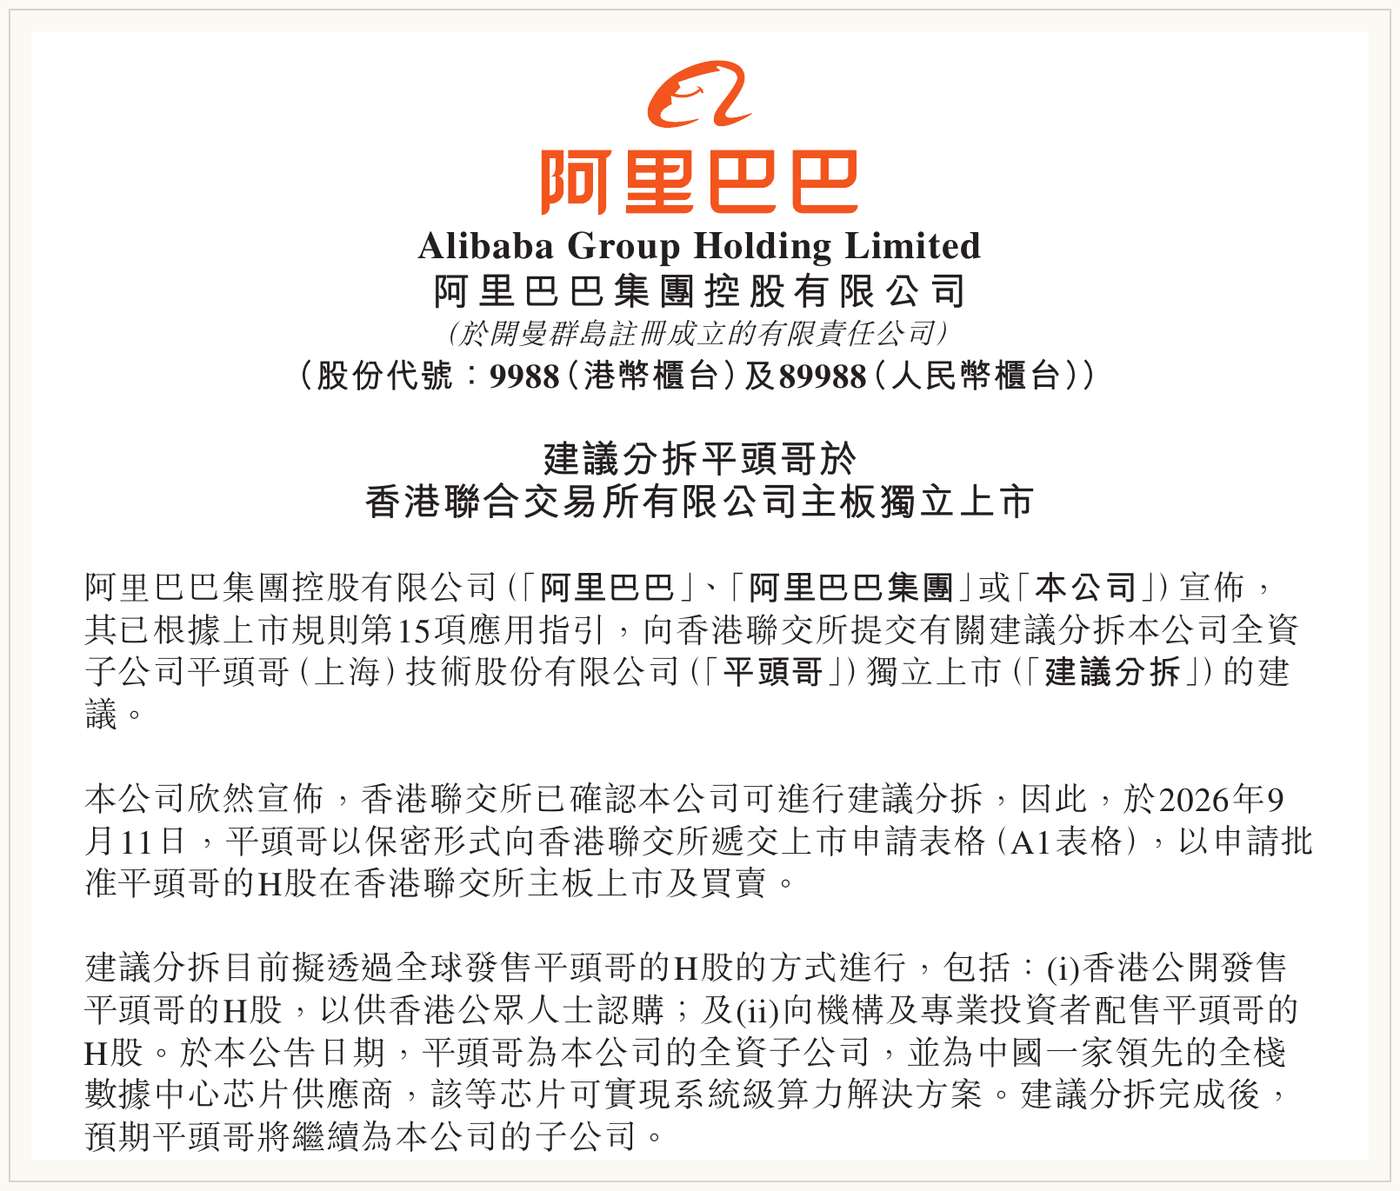
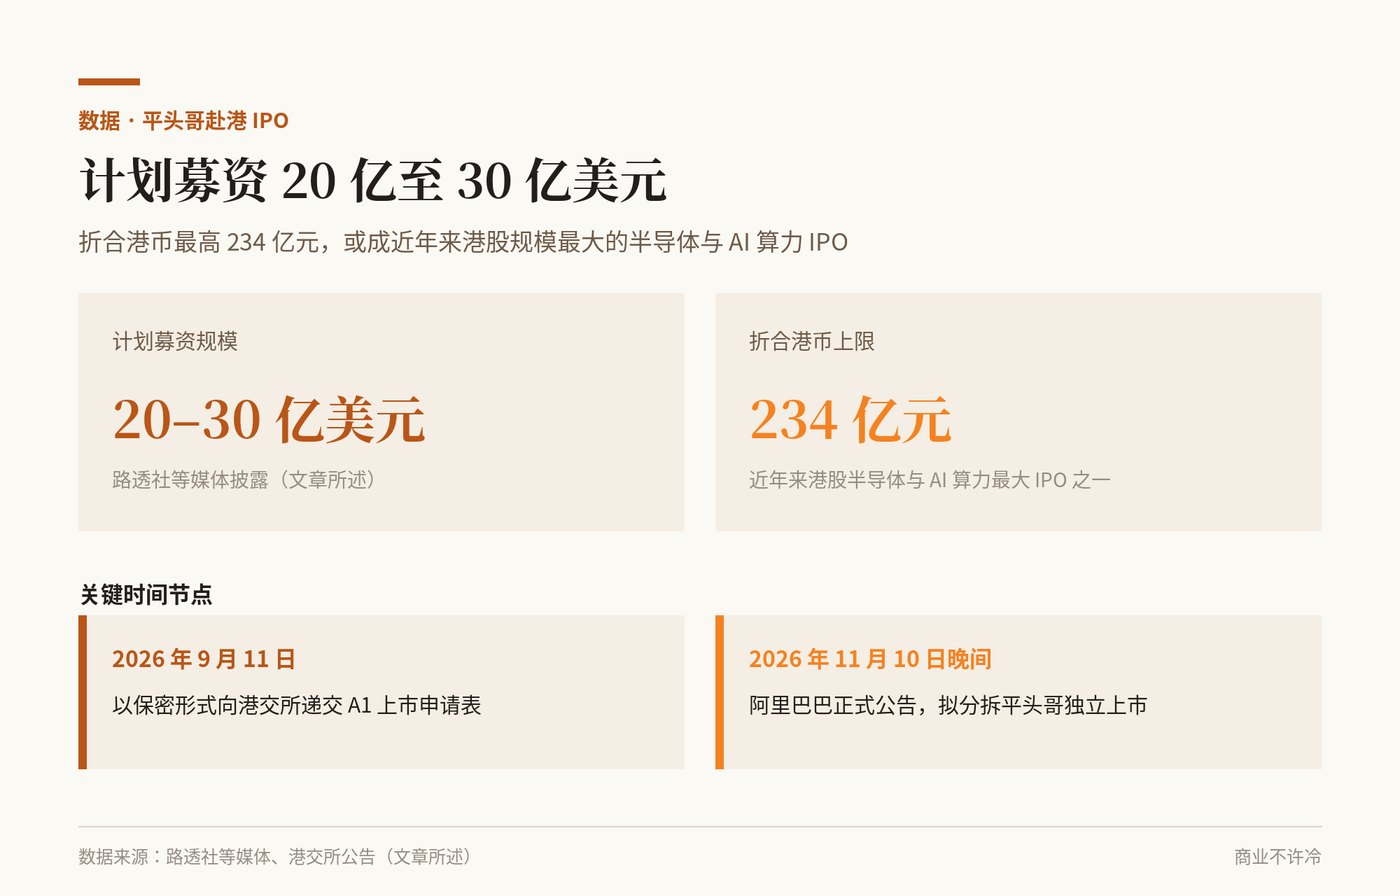
In der bei der Hongkonger Börse veröffentlichten Ankündigung gab Alibaba offiziell bekannt, dass es plant, seine hundertprozentige Chip-Tochter T-Head abzuspalten und unabhängig am Hauptboard der Hongkonger Börse zu notieren. Tatsächlich hat T-Head bereits zwei Monate zuvor, am 11. September, unter Geheimhaltung das A1-Börsenantragsformular bei der Hongkonger Börse eingereicht. Aus von Medien wie Reuters veröffentlichten Informationen geht hervor, dass T-Head plant, 2 bis 3 Milliarden US-Dollar aufzubringen, was umgerechnet maximal 23,4 Milliarden Hongkong-Dollar entspricht und damit der größte Halbleiter- und KI-Rechenleistungs-IPO an der Hongkonger Börse in den letzten Jahren werden würde.
Der Zeitpunkt für die Veröffentlichung der Ankündigung ist sehr subtil gewählt und typisch für Alibaba.
In der Nacht zum 10. November, kurz vor dem Höhepunkt des Double-11-Events, gehörte diese Nacht in den letzten mehr als zehn Jahren ursprünglich den E-Commerce-GMV-Großbildschirmen von Tmall und Taobao sowie den Werbezahlen des landesweiten Festes. Doch heute, da die E-Commerce-Dividende allmählich ihren Höhepunkt erreicht, hat Alibaba am Vorabend des Double-11 diese seit acht Jahren versteckte Chip-Trumpfkarte plötzlich auf den Tisch gelegt.
Die erste Reaktion vieler Menschen lautet: Ist das nicht einfach passend zum gewohnten Stil von Alibaba, Aufmerksamkeit zu erregen, und wurde extra im Rahmen des eigenen Festes gewählt, um positive Stimmung zu erzeugen?
Wenn man diese offizielle Ankündigung nur als PR-Maßnahme zur Aufmerksamkeitsgenerierung erklärt, unterschätzt man offensichtlich die strategische Wende dieses Internetgiganten. Die Geheimhaltung des Antrags über zwei Monate und die Wahl des Vorabends des Double-11 zur Veröffentlichung ist kein einfacher Zufall, sondern zeigt, dass Alibaba den Fokus der Marktaufmerksamkeit vom Konsum-E-Commerce auf die zugrundeliegende Rechenleistung lenkt.
Acht Jahre lang unterstützte T-Head Alibaba Cloud – die „Reserve“ ist endlich in den Vordergrund getreten
Rückblickend auf die Entwicklungsgeschichte von T-Head ist der Name selbst schon voller legendärer Züge.
Auf der Yunqi-Konferenz 2018 kündigte Ma Yun offiziell die Gründung der T-Head Semiconductor Co., Ltd. an, die aus der Integration des zuvor von Alibaba erworbenen Zhongtian Micro-Systems und des Chip-Forschungs- und Entwicklungsteams des Damo-Instituts hervorging. Der Name T-Head stammt von dem Honigdachs, was die Bedeutung hat, das Leben locker zu nehmen und Herausforderungen direkt anzunehmen.
Lange Zeit waren die Außenwelt und sogar die gesamte Halbleiterbranche voller Zweifel an diesem von einem Internetunternehmen gegründeten Chiphersteller. Die Chipherstellung ist ein hartes Technologiegeschäft mit hohem Kapitalbedarf, langen Zyklen und hoher Ausfallrate. Einige Chipherstellungsversuche großer Internetunternehmen blieben am Ende nur in Pressemitteilungen von Pressekonferenzen stehen. Bei der Gründung von T-Head sahen viele es auch nur als eine selbstentwickelte Reserve von Alibaba Cloud, um Lieferunterbrechungen in der Lieferkette vorzubeugen.
Doch das Layout von T-Head in den letzten acht Jahren ist viel umfassender, als die Außenwelt sieht.
Von dem frühen auf IoT-Endgeräte ausgerichteten Xuan Tie RISC-V Open-Source-Prozessor über den Server-CPU Yi Tian 710 bis hin zur Cloud-KI-Beschleunigerchip-Serie Zhen Wu hat T-Head unbemerkt das systemweite Puzzle der drei Kernchips von Rechenleistung, Speicher und Netzwerk in Rechenzentren vervollständigt.
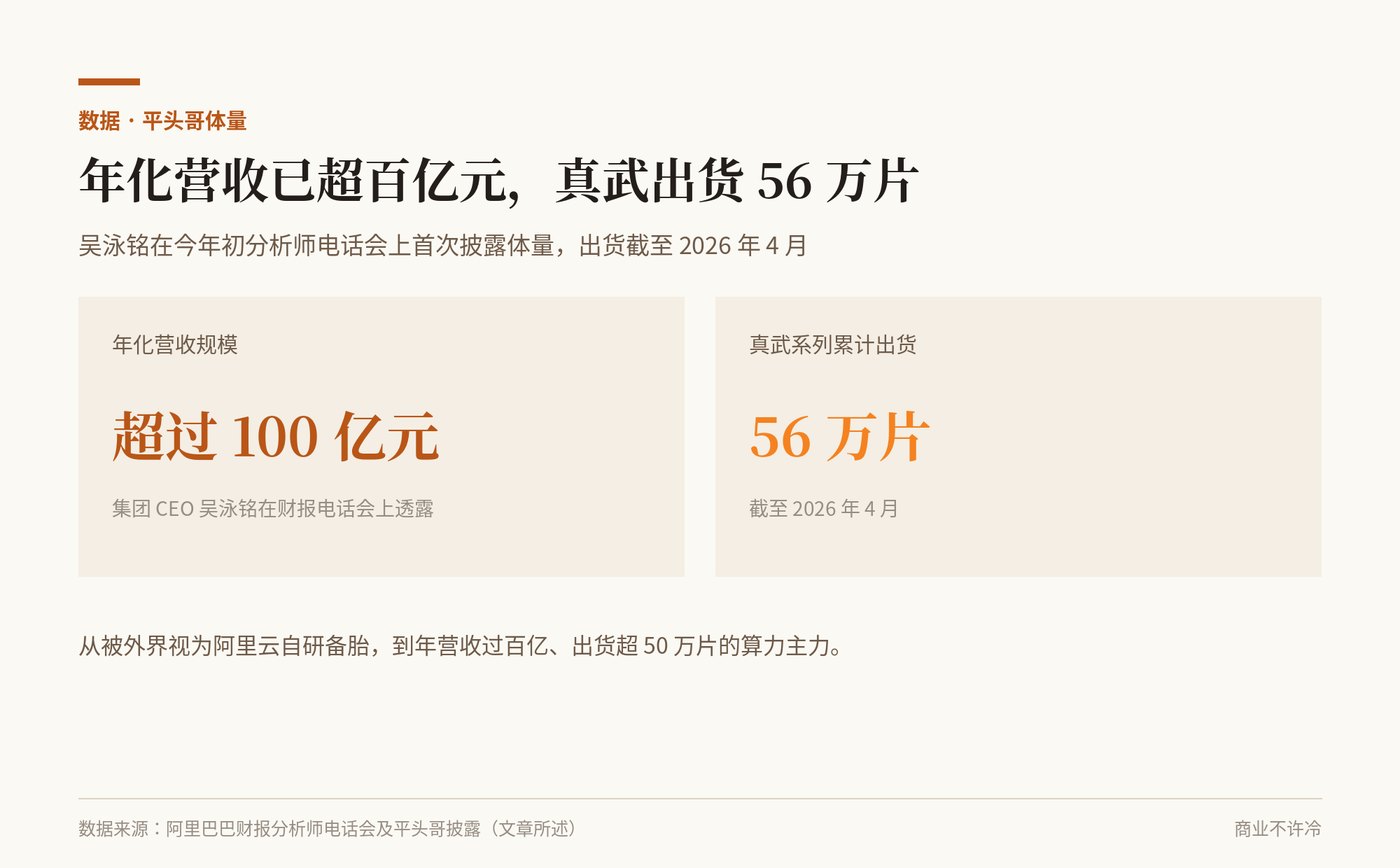
Auf der Analystentelefonkonferenz zum Alibaba-Finanzbericht Anfang dieses Jahres enthüllte Konzernchef Wu Yongming erstmals das tatsächliche Ausmaß von T-Head. Wu Yongming gab bekannt, dass der jährliche Umsatz von T-Head bereits über 10 Milliarden Yuan liegt und die kumulierte Liefermenge der Chips Hunderttausende Stück überschritten hat.
Bis April dieses Jahres erreichte die kumulierte Auslieferungsmenge der KI-Chips der Zhen-Wu-Serie von T-Head sogar 560.000 Stück.
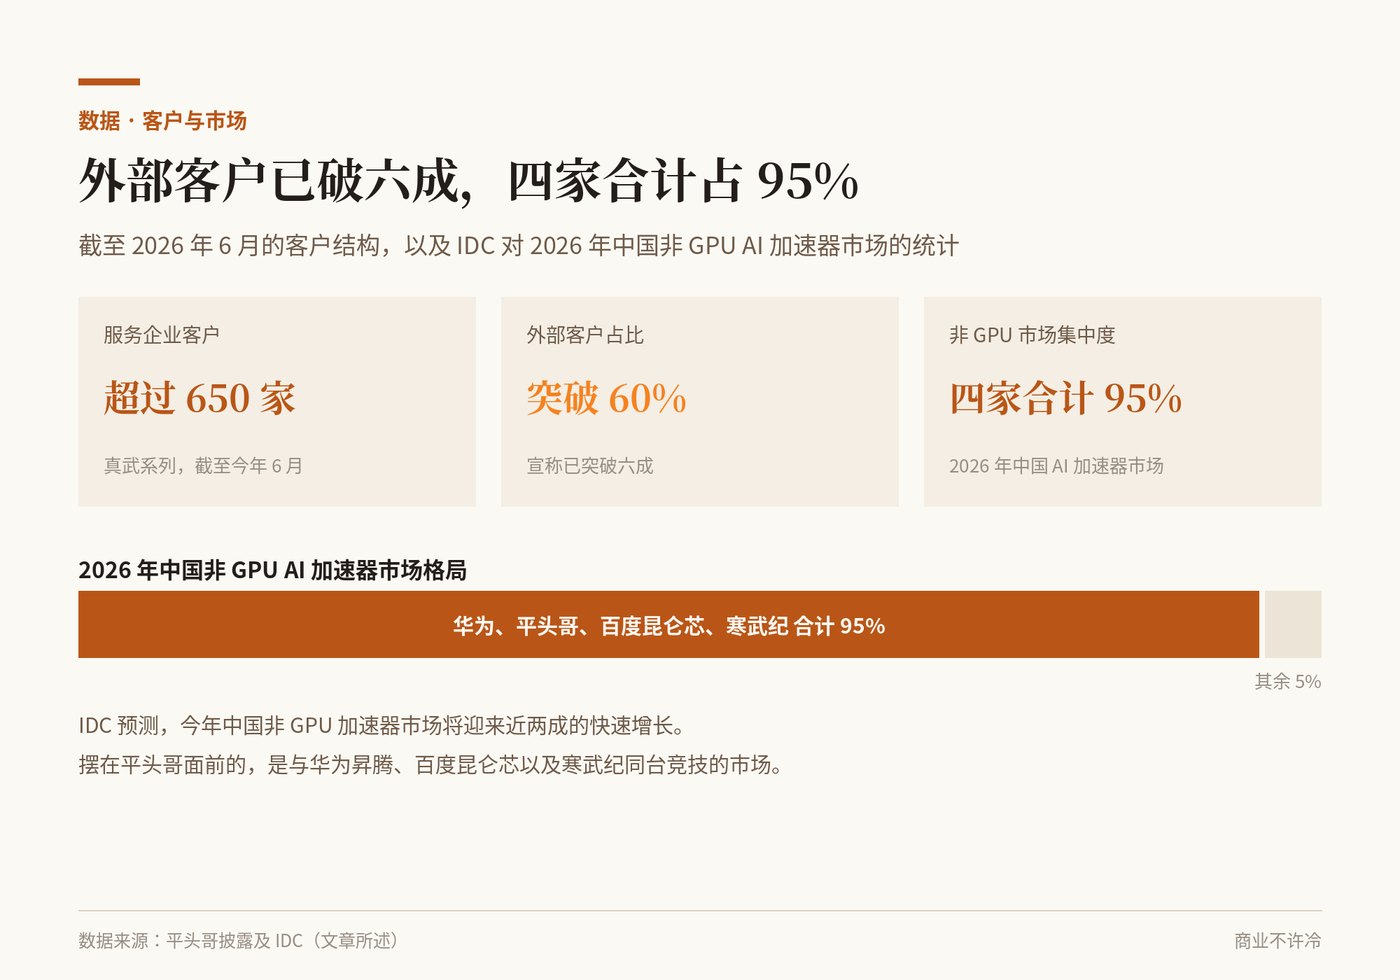
Umfragedaten von IDC zeigen, dass auf dem chinesischen KI-Beschleunigermarkt im Jahr 2026 die Nachfrage nach Nicht-GPU-Chips rasant ansteigt, und die vier Unternehmen Huawei, T-Head unter Alibaba, Baidu Kunlun und Cambricon zusammen 95 % des Marktanteils dieses Segments einnehmen.
Von dem internen kleinen Team, das einst als konzeptionelle Verpackung verdächtigt wurde, zu einer Hauptkraft der Rechenleistung mit einem Jahresumsatz von über 10 Milliarden Yuan und einer Auslieferung von über 500.000 Stück ist T-Head im Umfeld von Alibaba Cloud leise zu einem Giganten herangewachsen.
Zwei Monate lang geheim eingereicht – warum wurde die Nachricht ausgerechnet am Vorabend des Double-11 veröffentlicht
Der Zeitpunkt, zu dem T-Head den Antrag offiziell einreichte, war der 11. September 2026, in Form einer sehr zurückhaltenden geheimen Einreichung.
Da der Börsenantrag bereits vor zwei Monaten eingereicht wurde, warum hielt Alibaba die Nachricht zurück und veröffentlichte sie erst offiziell am Vorabend des Double-11 am 10. November?
Dahinter verbirgt sich die aktive Umgestaltung der Konzern-Erzählung durch Alibaba.
In den letzten Jahren hat Alibaba auf dem Kapitalmarkt einen erheblichen Bewertungsabschlag erlitten. Im kognitiven Rahmen traditioneller Investoren wird Alibaba immer noch als Einzelhandelsplattform definiert, die Werbeeinnahmen und Provisionen durch das E-Commerce-Geschäft von Taobao und Tmall erzielt. Mit der Anpassung der makroökonomischen Konsumerwartungen, der Verschärfung des Preiswettbewerbs zwischen verschiedenen E-Commerce-Plattformen und dem Rückgang von Rabatttricks wurde das Bewertungsmultiplikator des E-Commerce-Geschäfts auf das Niveau des traditionellen Einzelhandels gedrückt.
Selbst wenn die Einnahmen aus den KI-Produkten von Alibaba Cloud mehrere Quartale in Folge dreistellig wachsen, wird der Kapitalmarkt T-Head nur als teure Forschungs- und Entwicklungsausgabe betrachten, solange T-Head noch in den großen Finanzberichten des Konzerns verborgen ist, und es ist schwierig, die hohe Bewertungsprämie zu gewähren, die unabhängigen Hard-Technology-Unternehmen zukommt.
Die Veröffentlichung dieser Nachricht am Vorabend des Double-11 ist eine sorgfältig gewählte kognitive Umstellung. In der heutigen Zeit, in der das Wachstum des E-Commerce-GMV allmählich seine Geheimnisse verliert und die Verbraucher die Werbeberichte über Werbeaktionen satt haben, muss Alibaba mit T-Head dem Kapitalmarkt eine neue Wachstumsgeschichte erzählen. An diesem Abend wird keine Rabattliste vorgelegt, sondern ein Börsenplan für KI-Chips mit einer möglichen Bewertung von mehreren zehn Milliarden US-Dollar.
Alibaba nutzte die Aufmerksamkeit des Double-11 und lenkte die Marktwahrnehmung von E-Commerce-Paketen auf die zugrundeliegende Rechenleistung. Der Konzern sendet ein Signal an die Außenwelt, dass die Zukunft von Alibaba nicht mehr nur von Taobao und Tmall abhängt, sondern tiefer in die Infrastruktur der Ära der großen Modelle eintaucht.
Abschied von der einseitigen Unterstützung – nur durch die Unabhängigkeit auf dem Markt kann man wirklich wachsen
Neben der Übergabe der Kapital-Erzählung liegt der realistischere Antrieb für die Abspaltung und Börsennotierung im Überlebens- und Expansionsbedarf von T-Head selbst.
Das Chipdesign ist ein äußerst grausamer Kapitalmarathon. Ein großer KI-Chip mit fortschrittlichem Fertigungsverfahren kostet von der Herstellung des Prototyps über die Verpackung bis zum Cluster-Zusammenschluss oft mehrere hundert Millionen Yuan. Wenn jede Architekturverbesserung vollständig von den internen Gewinnen der Muttergesellschaft gestützt werden muss, belastet das nicht nur den Cashflow von Alibaba schwer, sondern führt auch dazu, dass T-Head bei der Ressourcenverteilung mit Abwägungen und Kompromissen zwischen den verschiedenen Geschäftsfeldern des Konzerns konfrontiert wird.
Der entscheidendere Engpass liegt in der Unabhängigkeit der Kundengruppe.
Obwohl die Chips der Zhen-Wu-Serie von T-Head bis Juni dieses Jahres bereits mehr als 650 Unternehmenskunden bedient haben, beträgt der Anteil externer Kunden angeblich mehr als 60 %.
Aber im tatsächlichen geschäftlichen Wettbewerb sind nur wenige Technologiegiganten bereit, das Lebenselixier der Rechenleistung ihres KI-Kerngeschäfts der hundertprozentigen Tochtergesellschaft eines direkten Konkurrenten anzuvertrauen, da T-Head vollständig zu Alibaba gehört. Diese Identitätsbindung hat den Raum für T-Head, externe Großkunden zu gewinnen, weitgehend blockiert.
Die unabhängige Börsennotierung in Hongkong ist ein praktischer Ausweg, um diese Vertrauensbarriere zu lösen.
Nach Abschluss der Abspaltung wird T-Head zwar immer noch eine kontrollierte Tochtergesellschaft von Alibaba sein, verfügt aber über eine unabhängige Rechtsstruktur, transparente Finanzberichte und einen öffentlichen Aktienoptionspool. T-Head kann Halbleiterfonds und industrielle Investoren einbeziehen, die Forschungs- und Entwicklungsrisiken mit Geldern des öffentlichen Marktes verteilen und als relativ unabhängiges Chipdesignunternehmen auf den gesamten chinesischen und sogar globalen KI-Rechenleistungsmarkt zugreifen.
Der Prozess des Verlassens des Gewächshauses der Muttergesellschaft geht zwangsläufig mit Schmerzen einher. Ohne die volle Absicherung durch Alibaba muss T-Head sich direkt der strengen Prüfung von Forschungs- und Entwicklungsertrag, Kundengewinnung und unabhängiger Rentabilität stellen. Aber das ist genau der notwendige Weg für einen Chip, um den Geschäftszyklus wirklich zu durchlaufen.
Die Chipherstellung großer Unternehmen erreicht einen Wendepunkt – von der Demonstration der Stärke zum harten Wettbewerb
Die Börsennotierung von T-Head in Hongkong ist auch ein Meilenstein in der Geschichte der Chipherstellung chinesischer Internetgiganten.
Rückblickend auf die letzten zehn Jahre haben fast alle chinesischen Internetgiganten Chip-Träume verfolgt. Baidu hat Kunlun-Chips ausgegründet und frühzeitig die Finanzierung abgeschlossen, Tencent hat Yuanji Technology investiert und intern Chips wie Cang Hai und Xuan Ling entwickelt, und ByteDance erweitert ständig sein eigenes Chipherstellungs-Team. Aber lange Zeit wurde die Chipherstellung großer Unternehmen eher als defensive technische Demonstration der Stärke angesehen, ohne den Mut, offen auf den Markt zu gehen und direkt mit professionellen Chipherstellungsgiganten zu konkurrieren.
Jetzt geht T-Head als Erster den Schritt zum unabhängigen IPO, was bedeutet, dass die Chipherstellung großer Unternehmen die Phase der internen Nutzung verlässt und der Prüfung des öffentlichen Marktes unterzogen wird.
In der Phase der beschleunigten Umsetzung großer Modelle erweitert sich der Wettbewerb um die Infrastruktur der Rechenleistung von der Codierfähigkeit auf die volle Stapel-Fähigkeit von Chips, Compilern, Superknoten-Netzwerken und Cluster-Verbindungen. Wer kostengünstige, stabile und zuverlässige Rechenleistung anbieten kann, die nicht von externen Lieferunterbrechungen betroffen ist, hat die Berechtigung, in die nächste Runde des Wettbewerbs einzutreten.
Laut Prognosen von IDC wird der chinesische Nicht-GPU-Beschleunigermarkt in diesem Jahr ein schnelles Wachstum von fast 20 % verzeichnen. Vor T-Head liegt ein grausames Schlachtfeld, auf dem es mit Huawei Ascend, Baidu Kunlun und Cambricon konkurriert. Das Scheinwerferlicht des öffentlichen Marktes wird die tatsächliche Ausbeute der Chips, die Kosten pro Stück, das Anpassungsökosystem von Software und Hardware sowie die Kundenbindung vollständig beleuchten.
Abschließende Bemerkungen
Dass T-Head sich dafür entschieden hat, am Vorabend des Double-11 in den Vordergrund zu treten, ist selbst ein klares Signal der Wende.
Das Internetzeitalter, das von Datenverkehr, Plattformprovisionen und Konsumboom hohe Bewertungen stützte, geht zu Ende, und die zugrundeliegende Rechenleistung und harte Technologie werden zum neuen Mittelpunkt der Geschichte. Der Kapitalmarkt zahlt nicht mehr nur für die reine Größe der Plattform, sondern legt mehr Wert auf die Autonomie und die Fähigkeit zur Gewinng