Das am widerstandsfähigsten gegen Kurseinbrüche resistente Apple beginnt, massiv in KI zu investieren.
Im Jahr 2026 zeigen die sieben großen Technologiekonzerne des US-Aktienmarktes eine differenzierte Kursentwicklung.
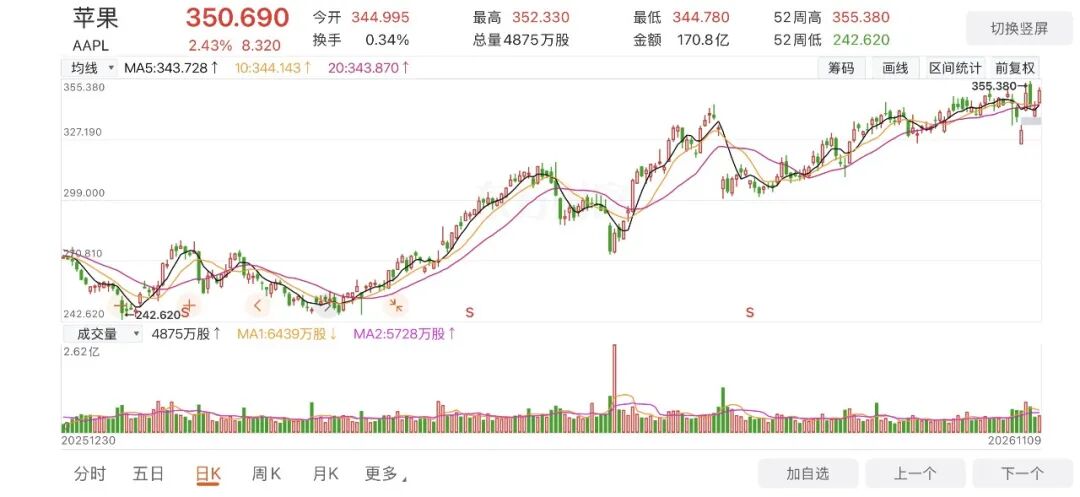
Zum Handelsschluss am 10. November nach östlicher US-Zeit verzeichnete Apple einen Jahresanstieg von rund 29 % und ist damit das einzige Mitglied, das den S&P 500 deutlich übertrifft. Im Vergleich dazu sind die Aktienkurse von Großkonzernen wie Google, Meta und Nvidia, die stark in KI-Infrastruktur investiert haben, in unterschiedlichem Maße zurückgegangen, wobei Tesla um mehr als 20 % gefallen ist.
Hinter dem Kursanstieg von Apple verbirgt sich keine Spitzenposition in der KI-Technologie, sondern sein finanzielles Fundament der „leichten Vermögensstruktur“. Während andere Großkonzerne durch kapitalintensive Ausgaben in Höhe von mehreren hundert Milliarden Dollar in Liquiditätsschwierigkeiten geraten, behauptet Apple mit extrem niedrigen Kapitalausgaben und reichlichem freiem Cashflow seine Position als sicherer Hafen.
Angesichts des verschärften Wettbewerbs im KI-Bereich ist Apple, das einen halben Schritt zurückliegt, gezwungen, seine Gegenoffensive zu beschleunigen. Kann Apple, das keine großen Summen in den Aufbau von Rechenleistung investiert, seine Verteidigungslinie der „leichten Vermögensstruktur“ behaupten?
Warum ist Apple am widerstandsfähigsten gegen Kursrückgänge?
Nach der Zusammenstellung von Reportern der *Sci-Tech Innovation Board Daily* verzeichnete Apple zum Handelsschluss am 9. November nach östlicher US-Zeit einen Jahresanstieg von rund 29 % und ist damit das einzige der sieben Großkonzerne, das den S&P 500 deutlich übertrifft. Im gleichen Zeitraum stieg Microsoft um rund 12 %, Amazon um rund 15 %, Nvidia fiel um rund 6 %; Meta und Google verzeichneten Rückgänge von rund 3 % bzw. 8 %, während Tesla einen Rückgang von rund 20 % hinnehmen musste.
Man kann sagen, dass Apple derzeit der widerstandsfähigste der sieben großen US-Technologiekonzerne gegen Kursrückgänge ist. Um die Widerstandsfähigkeit von Apple zu verstehen, muss man zunächst nachvollziehen, was die anderen Technologiekonzerne im Jahr 2026 erlebt haben.
Im dritten Quartal 2026 beliefen sich die kombinierten Kapitalausgaben von Amazon, Alphabet (Muttergesellschaft von Google), Microsoft und Meta auf 201,9 Milliarden US-Dollar, wobei die Jahrespläne für Kapitalausgaben aller vier Unternehmen jeweils über 100 Milliarden US-Dollar liegen. In den vergangenen dreieinhalb Jahren haben diese vier Unternehmen insgesamt mehr als 1 Billion US-Dollar in die KI-Infrastruktur investiert, fast vollständig in Rechenzentren, GPU-Cluster und Rechenleistungsnetze.
Die Kosten der vermögensintensiven Entwicklung zeigen sich bereits: Im dritten Quartal 2026 wurden der freie Cashflow von Alphabet und Meta negativ. Der freie Cashflow von Microsoft ist zwar noch positiv, ging aber im Jahresvergleich um 27 % zurück; der freie Cashflow von Amazon in den vergangenen 12 Monaten betrug -42,4 Milliarden US-Dollar.
Die vermögensintensive Ausrichtung der Kapitalausgaben verändert nicht nur die Zahlen des Cashflows, sondern auch den Rahmen, mit dem der Markt diese Unternehmen bewertet. Wenn Abschreibungen die Gewinne nach und nach schmälern und der freie Cashflow von positiv zu negativ wechselt, müssen Investoren immer wieder die gleiche Frage beantworten: Wann werden diese Kapitalausgaben zu Erträgen führen? Der Bewertungsrahmen des Marktes für solche Unternehmen verschiebt sich allmählich von „Softwareunternehmen mit hoher Bruttomarge“ zu „Infrastrukturunternehmen, die kontinuierliche Investitionen für den Betrieb benötigen“.
Auf der anderen Seite verzeichnete Nvidia, das am anderen Ende der KI-Wertschöpfungskette steht, trotz sehr niedriger eigener Kapitalausgaben von nur 6 Milliarden US-Dollar im Geschäftsjahr 2026 einen Kursrückgang von rund 6 % im laufenden Jahr. Der Grund liegt darin, dass als „Schaufelverkäufer“ die Leistung von Nvidia stark von den Einkäufen der vier oben genannten Großkonzerne abhängt. Wenn die Käufer aufgrund der Verschlechterung des freien Cashflows mit Zweifeln an der Spitze der Kapitalausgaben konfrontiert werden, wird die Nachhaltigkeit der Bestellungen von Nvidia natürlich in Frage gestellt.
Tesla steht vor einer anderen Schwierigkeit: Es hat sich nicht am Wettrüsten um große Modell-Rechenzentren beteiligt, aber die F&E-Kosten im dritten Quartal stiegen sprunghaft um 69 % auf 2,76 Milliarden US-Dollar, während das Betriebsergebnis im Jahresvergleich um 56 % auf 718 Millionen US-Dollar fiel und die Betriebsmarge auf 2,6 % sank. Hinzu kommen rückläufige Auslieferungen im Kerngeschäft mit Autos und unter Druck stehende Umsätze im Energiegeschäft. Die KI-Erzählung von Tesla ist nach wie vor groß angelegt, aber sie kann den Rückgang der Gewinne im Kerngeschäft kurzfristig nicht ausgleichen.
Im Gegensatz dazu hat Apple weder vermögensintensive Investitionen als Käufer getätigt noch an zyklischen Spielereien als Verkäufer teilgenommen. Die gesamten Kapitalausgaben im Geschäftsjahr 2026 beliefen sich auf nur 9,04 Milliarden US-Dollar, was einem Rückgang von 29 % gegenüber den 12,7 Milliarden US-Dollar im vorherigen Geschäftsjahr entspricht. Laut Finanzbericht belief sich der Jahresumsatz von Apple auf 478,8 Milliarden US-Dollar, ein Plus von 15 % im Jahresvergleich; der Nettogewinn betrug 132,2 Milliarden US-Dollar, ein Plus von 18 % im Jahresvergleich; der Cashflow aus betrieblicher Tätigkeit belief sich auf 145,097 Milliarden US-Dollar, ein Plus von rund 30 % im Jahresvergleich; der freie Cashflow betrug 136 Milliarden US-Dollar, ein Anstieg von rund 38 % im Jahresvergleich.
Zhang Yirui, Geschäftsführer von CIC Insight, erklärte in einem Interview mit Reportern der *Sci-Tech Innovation Board Daily*, dass dieser Unterschied auf unterschiedliche Bewertungsanker zurückzuführen ist.
Zhang Yirui wies darauf hin, dass der Markt derzeit die KI-Großkonzerne streng auf ROI und freien Cashflow prüft: „Der Bewertungsanker anderer Großkonzerne liegt in der Cloud-Elastizität, die sich aus der Umwandlung hoher KI-Kapitalausgaben ergibt, während der Bewertungsanker von Apple auf dem Bestand von über 2 Milliarden aktiven installierten Geräten, dem servicebezogenen Cashflow mit hoher Bruttomarge und den verlässlichen Aktienrückkäufen basiert.“
Seiner Meinung nach ist die zurückhaltende Haltung bei der KI-Entwicklung der Schlüssel zur Sicherheit von Apple. „Apple hat in der Anfangsphase keine radikale vermögensintensive Wettrüsten bei allgemeinen großen Modellen und extrem großen GPU-Clustern betrieben und damit die aktuellen Sorgen des Marktes über übermäßige Kapitalausgaben und durch Abschreibungen geschmälerte Gewinne vermieden“, sagte Zhang Yirui gegenüber Reportern der *Sci-Tech Innovation Board Daily*.
Kann Apple seine Grundlagen der „leichten Vermögensstruktur“ behaupten, wenn es stark in KI investiert?
Die Verteidigungsstrategie von Apple mit der „leichten Vermögensstruktur“ steht vor der Herausforderung eines Paradigmenwechsels im KI-Wettbewerb. Dass Apple nicht in das Wettrüsten um Rechenleistung verwickelt ist, macht es zwar derzeit widerstandsfähig gegen Kursrückgänge, kann aber nicht die Sorgen von Apple über seine KI-Fähigkeiten verbergen.
Medienberichten zufolge hat der neue CEO von Apple, Turners, kürzlich ein nicht öffentliches Treffen mit Craig Federighi, dem Leiter des Softwaregeschäfts, abgehalten. Turners zeigte sich unzufrieden mit den aktuellen Fortschritten des Unternehmens im KI-Bereich und forderte, dass man sich nicht damit begnügen sollte, das bestehende Siri zu verbessern, sondern einen langfristigen Plan entwickeln muss.
Es ist bekannt, dass Turners das Softwareteam in dem nicht öffentlichen Treffen aufforderte, „schnell über die Phase hinauszugehen, in der nur notwendige Verbesserungen an Siri vorgenommen werden“. Apple erwägt, dem Sprachassistenten Siri stärkere autonome Handlungsfähigkeiten zu verleihen. Die neue Version von Siri mit Agentenfähigkeiten soll voraussichtlich bereits 2027 auf den Markt kommen.
Erwähnenswert ist, dass Turners zuvor stets eine vorsichtige Haltung zur künstlichen Intelligenz einnahm. In einem Interview mit der Zeitschrift *Wired* am 30. Oktober sagte er: „Wir wollen keine KI ausliefern, nur um KI zu haben“. Apple wird die KI zwar annehmen, ist aber nicht der Ansicht, dass man sie nur in Produkte einbauen sollte, weil die Technologie gerade populär ist.
Der Kontrast zwischen dem internen Druck von Turners und seiner zurückhaltenden Haltung nach außen zeigt, dass sich das Wettbewerbsfenster verkleinert. Die Investition von Apple in KI ist in erster Linie eine Schlacht zur Verteidigung seines Eingangspunkts und erst in zweiter Linie ein Aufholen bei Fähigkeiten.
Warum kann Apple nicht mehr warten? Weil sich das Wettbewerbsparadigma verschiebt. OpenAI, Meta und xAI haben den Wettbewerbsschwerpunkt von „besseren Chat-Assistenten“ zu „zielgesteuerten Agenten“ verlagert, bei denen das System im Hintergrund kontinuierlich Ziele verfolgt und den nächsten Schritt autonom beurteilt, anstatt darauf zu warten, dass der Benutzer nacheinander Anweisungen gibt.
Apple hat durchaus Fortschritte gemacht: Das Siri KI, das Apple auf dem US-Markt eingeführt hat, verfügt bereits über Funktionen für app-übergreifende Operationen, Bildschirmwahrnehmung und mehrstufige Aufgabenausführung und ist nicht mehr nur ein einfaches Werkzeug für einstufige Anweisungen. Es verbleibt aber immer noch im „Anfrage-Antwort“-Modus: Der Benutzer gibt eine Anweisung, Siri führt sie aus und wartet dann.
Auf Seiten der Mobilgerätehersteller haben Unternehmen wie Huawei, Xiaomi und Honor auf dem chinesischen Markt bereits mehrere Iterationen bei geräteintegrierten großen Modellen und systemweiten intelligenten Agenten durchgeführt. Apple hat jedoch erst am 31. Oktober offiziell angekündigt, dass das für den chinesischen Markt bestimmte Apple Intelligence an Alibaba Tongyi Qianwen angebunden wird. Die ersten rund 18 Funktionen werden im Dezember mit iOS 27.3 ausgeliefert. Sie umfassen grundlegende Funktionen wie Schreibwerkzeuge, Echtzeitübersetzung, Fotolöschung und Benachrichtigungszusammenfassungen, aber dieses Update enthält nicht Siri AI und andere nächste Generation von Apple intelligenten Funktionen, die auf der WWDC 2026 vorgestellt wurden.
Auch das interne Tempo steht unter Druck: Medienberichten zufolge ist die Softwareabteilung von Federighi daran gewöhnt, nach einem Zeitraum von 12 bis 18 Monaten zu planen, während die Hardwareabteilung bereits Jahre im Voraus plant. Diese Fehlausrichtung führt leicht dazu, dass die erste Version zu konservativ ausfällt. Apple hat den anfänglichen Entwicklungsrhythmus von iOS / iPadOS 28 und macOS 28 von „vier Wochen Codierung, vier Wochen Integration“ auf „sechs Wochen Codierung, zwei Wochen Integration“ angepasst.
Wird die verstärkte Investition in KI die Erzählung von den niedrigen Kapitalausgaben stützen, die die relativen Erträge von Apple untermauert, umstoßen?
Die aktuellen KI-Investitionen der Technologiegroßkonzerne bestehen hauptsächlich aus Kapitalausgaben – Kauf von GPUs und Bau von Rechenzentren. Diese Summen werden buchhalterisch nicht als laufende Kosten erfasst, sondern als „Anlagevermögen“ gebucht und über die nächsten 5 bis 10 Jahre durch jährliche Abschreibungen schrittweise verteilt. Dadurch wird der freie Cashflow der Großkonzerne drastisch negativ, und in Zukunft besteht das Risiko, dass enorme Abschreibungen die Gewinne drücken.
Die Investitionen von Apple erhöhen hingegen hauptsächlich die F&E-Kosten, die BOM-Kosten für Chips und andere Ausgaben. Die F&E-Kosten gehören zu den laufenden Betriebsausgaben, werden direkt von dem laufenden Gewinn abgezogen und führen nicht zu späteren Abschreibungsbelastungen. Außerdem können diese Grenzkosten durch Lieferkettensteuerung und gestaffelte Preisgestaltung der Produkte auf die Endverbraucher überwälzt werden.
Zhang Yirui, Geschäftsführer von CIC Insight, analysierte gegenüber Reportern der *Sci-Tech Innovation Board Daily*, dass die geräteintegrierte KI hauptsächlich die F&E-Kosten für Chips und die BOM-Kosten erhöht, was sich von den enormen Abschreibungen auf Anlagevermögen beim selbstgebauten KI-Rechenzentrum unterscheidet. „Diese Grenzkosten können durch Lieferkettensteuerung und gestaffelte Produktpreisgestaltung auf die Endverbraucher überwälzt werden, was sich von der Ausgabenart anderer Großkonzerne unterscheidet. Die von Apple angewandte hierarchische Architektur, bei der leichte Aufgaben von lokalen Chips verarbeitet werden und tiefe Aufgaben an große Modelle von Drittanbietern angebunden werden, externalisiert effektiv die hohen Cloud-Rechenleistungs- und Inferenzkosten.“
Zhang Yirui wies weiter darauf hin: „Als Wächter von Hardware und Systemen treibt die geräteintegrierte KI direkt die Schwelle für Gerätewechsel und den durchschnittlichen Verkaufspreis von Hardware nach oben und sichert gleichzeitig den Super-Eingang zu mehreren hundert Millionen hochwertigen Nutzern. Egal welches externe große Modell gewinnt, die Anbindung an das Apple-Ökosystem erfordert die Akzeptanz der Plattformbeteiligungsregeln von Apple, sodass der geschäftliche Kreislauf relativ stabil ist.“
Laut dem Finanzbericht von Apple beliefen sich die F&E-Kosten von Apple im Geschäftsjahr 2026 auf 45,765 Milliarden US-Dollar, ein Anstieg von rund 32 % im Jahresvergleich; die Kapitalausgaben betrugen nur 9,041 Milliarden US-Dollar, ein Rückgang von rund 29 % im Jahresvergleich. Der Finanzvorstand Parek erklärte auf der Ergebnisveranstaltung, dass Apple „die gesamten Investitionen in KI deutlich erhöhen“ wird, wobei die Investitionen hauptsächlich im F&E-Bereich konzentriert sind. Der mehr als fünffache Größenunterschied zwischen F&E-Kosten und Kapitalausgaben bedeutet auch, dass das Aufholen von Apple bei der KI auf der Bilanz viel „leichter“ ist als bei anderen Großkonzernen.
Aber „leicht“ bedeutet nicht „ohne Kosten“. Die F&E-Kosten sind echte laufende Ausgaben. Jeder Dollar, den Apple für das Aufholen seiner KI-Fähigkeiten ausgibt, wirkt sich direkt auf die Betriebsmarge aus, im Gegensatz zu Abschreibungen, die über viele Jahre verteilt werden können. Gleichzeitig steigen die Preise für Arbeitsspeicher und drücken die Bruttomarge von der anderen Seite. Turners nannte die Preise für Arbeitsspeicher „beispiellos“, und Apple hat inzwischen die Preise für Mac, iPad und iPhone schrittweise angehoben, um dies auszugleichen.
Die relativen Erträge von Apple basieren auf dem Gleichgewicht zwischen zurückhaltenden Kapitalausgaben und der Verwertung des bestehenden Ökosystems, was aber keine absolute Sicherheit bedeutet. Da steigende F&E-Kosten direkt den laufenden Gewinn schmälern und der Preisanstieg von Arbeitsspeicher die Bruttomarge der Hardware drückt, steigen die Kosten für die Aufrechterhaltung der hohen Bewertung von Apple. Die *Sci-Tech Innovation