Nach der Umkehr nach Börsenschluss gestern Abend setzte die optische Kommunikationsbranche ihre Erholungsrallye fort.
Am Vormittag des 11. November erlebte der optische Kommunikationssektor der A-Aktien-Märkte unter der Führung von bullischen Kapitalflüssen seinen lang ersehnten dritten aufeinanderfolgenden Anstiegstag.
Die unterteilten Kernsegmente zeigten ebenfalls eine starke Leistung: Der Index für co-verpackte optische Module stieg gleichzeitig um 2,19 %, und der tägliche Handelsumsatz erreichte sogar 685,17 Milliarden Yuan. Vor dem Hintergrund des schwachen Marktes, bei dem der Shanghai Composite Index im gleichen Zeitraum nur um 0,06 % leicht anstieg, zeigte der optische Kommunikationssektor erneut eine extrem starke Angriffsflexibilität und unabhängige Überrendite.
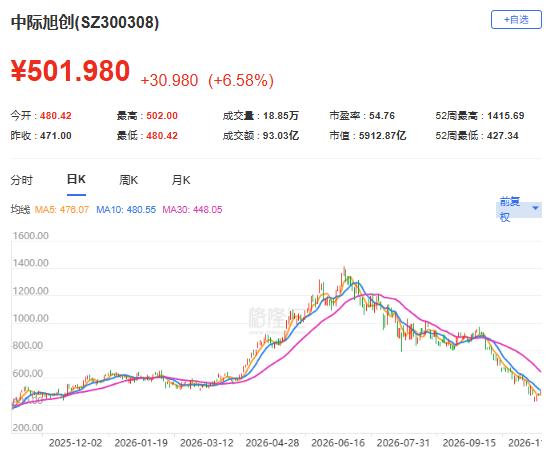
(Kursverlauf von Innolight; Gelonghui)
Die führenden Aktien setzten sich an der Börse an die Spitze und legten zu: Innolight stieg im Tagesverlauf um 6,09 %, Eoptolink erreichte einen Anstieg von 7,14 %, und sowohl Source Photonics als auch Tai Chenguang schossen jeweils um über 9 % in die Höhe. Gleichzeitig schloss Cambridge Technology unter der Stützung von Kaufaufträgen stark mit einem täglichen Höchstanstieg ab, und Lianxin Instrumente sowie TFC Communications verzeichneten ebenfalls deutliche Anstiege von 7,22 % bzw. 5,36 %.
Wenn man den Beobachtungszeitraum auf drei Handelstage ausdehnt, hat Innolight seit dem Start nach Börsenschluss am 6. November einen kumulierten Anstieg von 11,58 % erreicht. Diese solide phasenweise Erholung schuf direkt einen klaren wöchentlichen Gewinnspielraum für den gesamten Sektor.
Wenn man jedoch den Zeitrahmen weiter auf fast zwanzig Handelstage ausdehnt, wird die grundlegende Natur dieser Marktbewegung deutlich sichtbar. Innolight verzeichnete in den vergangenen zwanzig Handelstagen noch einen tiefen Rückgang von 27,89 %, und der Rückgang seit Jahresbeginn liegt nach wie vor auf einem Niveau von 17,79 %.
Der drastische Umschwung der Marktstimmung stammt von einem überraschenden Inflationsschock an den ausländischen Makromärkten in der vergangenen Nacht. Das US-Arbeitsministerium gab bekannt, dass der CPI im Oktober im Monatsvergleich um 0,4 % gestiegen ist, was nicht nur über der allgemeinen Markterwartung von 0,3 % liegt, sondern auch der Kern-CPI im Monatsvergleich einen über den Erwartungen liegenden Anstieg von 0,3 % verzeichnete.
Noch gravierender ist, dass der Kerninflationsindikator bereits den dritten Monat in Folge hart auf dem harten Niveau von 0,3 % verharrt. Da der vorherige Stillstand der Bundesregierung zum Fehlen einiger offizieller Basisdaten führte, veröffentlichte die Behörde ausnahmsweise keine Jahresvergleichsdaten, was jedoch die Sorge des Marktes vor einer restriktiven Geldpolitik nicht minderte.
Die hartnäckige Inflationsstachel entfachte sofort die Erwartungen an eine Zinserhöhung der Fed, und die zuvor milde Tauben-Richtung wurde stark korrigiert. Fed-Gouverneur Waller erklärte öffentlich in London, dass die Fed ohne Zögern eine weitere Zinserhöhung im Dezember unterstützen sollte, selbst wenn die Inflation im Oktober vorübergehend abkühlt.
Waller warnte weiter, dass der FOMC sogar ernsthaft eine aggressive Zinserhöhung um 50 Basispunkte auf einmal in Betracht ziehen sollte, wenn der monatliche Anstieg der Kerninflation weiterhin bei 0,3 % oder noch höher liegt.
Der von ihm angegebene Kerngrund zielt direkt auf die Glaubwürdigkeit der Zentralbank ab: Ein zu langsamer Zinserhöhungsrhythmus würde das makroökonomische Kreditrisiko einem untragbaren Risiko aussetzen.
Mit den Äußerungen der hawkischen Beamten zur Festlegung der Tonlage schwankten die Daten des Fed-Beobachtungstools der CME stark. Die Wahrscheinlichkeit, dass der Markt eine Zinserhöhung um 25 Basispunkte im Dezember einpreist, schoss sofort auf einen hohen Bereich von 84,2 % bis 88,2 %, und die Wahrscheinlichkeit einer direkten Zinserhöhung um 50 Basispunkte stieg ebenfalls von Null auf 11,8 %.
Der steile Anstieg der Zinserwartungen löste direkt eine unterschiedslose Verkaufswelle am US-Staatsanleihemarkt aus. Unter anderem schoss die Rendite der 2-jährigen US-Staatsanleihe, die als Wegweiser für kurzfristige Politikzinssätze dient, an einem einzigen Tag um 18,46 Basispunkte in die Höhe und stieg direkt an den gefährlichen Rand von 4,742 %.
Die Rendite der 10-jährigen US-Staatsanleihe, die als Anker für die Preisgestaltung globaler Großanlagen gilt, blieb ebenfalls nicht verschont: Sie stieg an einem einzigen Tag deutlich um 11,17 Basispunkte und schloss schließlich bei 4,996 %. Während des Handels am Tag berührte diese Rendite sogar einmal gewaltsam die psychologische Schwelle von 5,025 %.
Die Rendite der langfristigen 30-jährigen US-Staatsanleihe stieg ebenfalls um 7,74 Basispunkte und stabilisierte sich auf einem hohen Niveau von 5,357 %. Die extreme Panik vor der Liquiditätsverknappung breitete sich schnell auf den Aktienmarkt aus: Die drei wichtigsten US-Aktienindizes gerieten gemeinsam unter Druck und schlossen im Minus, der Dow-Jones-Index, der S&P 500 und der Nasdaq-Index fielen um 0,30 %, 0,38 % bzw. 0,74 %.
Gerade als der Schatten der makroökonomischen Liquidität die gesamte Technologieaktien-Gruppe in Atemnot brachte, vollzogen die nachbörslichen Finanzberichte jenseits des Ozeans eine atemberaubende Umkehr der Erwartungen.
Der Riese für Recheninfrastruktur CoreWeave legte offiziell ein Finanzergebnis für das dritte Quartal vor, das weit über die Markterwartungen hinausging.
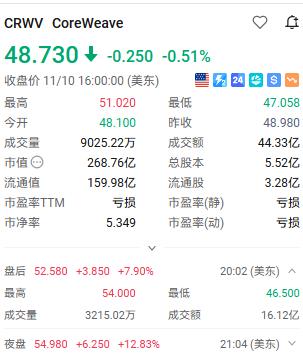
Die Finanzdaten zeigen, dass CoreWeave im einzelnen Quartal einen Umsatz von 3,661 Milliarden US-Dollar erzielte, was einem massiven Anstieg von 168 % im Jahresvergleich entspricht und deutlich über der einheitlichen Markterwartung von 3,56 Milliarden US-Dollar liegt. Bei den Profitabilitätsindikatoren verengte sich der Verlust pro Aktie auf 1,27 US-Dollar, was ebenfalls besser als die Markterwartung von einem Verlust von 146 Millionen US-Dollar ausfiel.
Noch erfreulicher für die bullischen Kapitalflüsse ist die wesentliche Verbesserung der Profitabilität: Der bereinigte Betriebsgewinn erreichte 379 Millionen US-Dollar, und die entsprechende Betriebsgewinnmarge erreichte genau die Schwelle von 10 %. Dieser Zeitpunkt der Gewinnrealisierung liegt ganze ein Quartal vor der zuvor von dem Unternehmen festgelegten offiziellen Leitlinie.
Obwohl die betrieblichen Ergebnisse auf dem Papier auffällig gut ausfielen, konzentrierte sich die Leerverkaufslogik des Kapitalmarktes für dieses Einhorn lange Zeit auf seine hohen Fremdkapitalkosten. Im dritten Quartal beliefen sich die Nettokosten für Zinsen des Unternehmens auf bis zu 846 Millionen US-Dollar im einzelnen Quartal, was einem fast verdoppelten Anstieg im Jahresvergleich entspricht und sogar den bereinigten Betriebsgewinn der laufenden Periode übertrifft.
Die enorme Zinsbelastung in Verbindung mit der einst auf erstaunliche 15,2 % gestiegenen Anleiherendite ist der grundlegende Grund dafür, dass der Aktienkurs von CoreWeave im vergangenen Monat halbiert wurde und der kumulierte Rückgang über 40 % überschritt. Angesichts der intensiven Einkreisung durch Leerverkäufer lieferte der CEO des Unternehmens Michael Intrator in der anschließenden Ergebnis-Telefonkonferenz eine starke Antwort-Kombination.
Die erste von ihm vorgelegte Karte ist die sichere Rückkehr des Cashflows: Er kündigte ausdrücklich an, dass das Unternehmen in den nächsten drei Monaten konzentriert Kundenzahlungen im Voraus und Anzahlungen in Höhe von etwa 9 Milliarden US-Dollar erhalten wird. Derzeit sind bereits bis zu 70 % der laufenden Transaktionen des ganzen Jahres mit Vorauszahlungen abgeschlossen, und die gewichteten durchschnittlichen Fremdkapitalkosten sind im Jahresvergleich um 250 Basispunkte auf 7,9 % stark gesunken.
Die zweite Karte besteht darin, die Finanzierungskette mit Wucherzinsen entschlossen zu durchbrechen: Das Management versprach öffentlich, dass es unter den derzeit ungewöhnlich hohen Renditeniveaus absolut nicht in den Markt für unbesicherte Schulden einsteigen wird. Durch die flexible Kapitaloperation, bei der die Inanspruchnahme von Laufzeitkrediten verzögert wird, hat das Unternehmen erfolgreich die Ersetzung und Rückzahlung von hochkostenpflichtigen Schulden im Wert von über 4 Milliarden US-Dollar abgeschlossen.
Die dritte Karte zielt direkt auf die stärkste Bestätigung der zugrundeliegenden Nachfrage ab: Bis Ende September ist das Volumen der unterzeichneten, aber noch nicht bestätigten Auftragsrückstände des Unternehmens auf ein beispielloses Niveau von 132,5 Milliarden US-Dollar angewachsen. Ende Juni dieses Jahres lag diese Zahl noch bei 104 Milliarden US-Dollar.
Diese explosionsartige Anhäufung von Aufträgen spiegelt die schreckliche Endnachfrage wider: Der von den Kunden freigesetzte Bedarf an Rechenleistung hat bereits mehr als das Zehnfache der gesamten verfügbaren Kapazität im Jahr 2027 überschritten. Das bedeutet, dass die Rechenarchitektur des Unternehmens für 2027 im Grunde ausverkauft ist, und sogar die neue Generation von Infrastruktur, die im Jahr 2028 auf den Markt gebracht werden soll, wurde bereits von nachgelagerten Riesen im Voraus gebucht.
Die vierte Karte ist die vorsichtige Gegenleistung für die Kapitalausgaben: Bis zu 75 % der zugesagten Kapitalausgaben sind mit echtem Geld von großen Kunden mit Investment-Grade-Rating und langfristigen Unternehmensverträgen verbunden. Auf dieser Grundlage hat das Management die Umsatzleitlinie für das ganze Jahr weiter auf 13 bis 13,3 Milliarden US-Dollar angehoben und gleichzeitig die Untergrenze der Kapitalausgaben um 2 Milliarden US-Dollar nach oben korrigiert, auf einen Bereich von 37 bis 39 Milliarden US-Dollar.
Dieser selbstbewusste Finanzbericht und die Kommunikation in der Telefonkonferenz zerschlugen direkt die psychologische Verteidigungslinie der Marktbären. Der Aktienkurs von CoreWeave schoss in der anschließenden Nachbörse zeitweise stark um etwa 8 % in die Höhe. Diese starke Ausbreitung der Stimmung bildete eine direkte und starke grundlegende Unterstützung für den vorgelagerten Sektor der optischen Module.
Seit langem besteht die tiefste Sorge des globalen Kapitalmarktes darin, dass die enormen Kapitalausgaben der KI-Industrie durch die hohen Fremdkapitalkosten sofort unterbrochen werden könnten. Jetzt beweist CoreWeave mit echten Vorauszahlungen, riesigen Langzeitverträgen und vollständig ausverkauften zukünftigen Kapazitäten, dass der Cashflow-Kreislauf der Recheninfrastruktur immer noch mit hoher Geschwindigkeit läuft.
Da die Kette der Kapitalausgaben im nachgelagerten Bereich der KI nicht gebrochen ist, werden die massiven Aufträge und Lieferrhythmen in den Händen der Hersteller von optischen Modulen im vorgelagerten Bereich natürlich keine plötzliche Notbremse erleben. Die grundlegende Logik des Sektors wurde in diesem Moment mit der solideesten realen geschlossenen Schleife bestätigt.
Auch bei der regulatorischen Ebene gibt es positive Signale für eine graduelle Entspannung der externen Störungen: Nach einem exklusiven Bericht der Reuters unter Berufung auf drei informierte Personen übt Microsoft intensiven und dichten Druck auf die Trump-Regierung aus. Das Kernanliegen von Microsoft ist es, das Weiße Haus aufzufordern, den zuvor vorgeschlagenen extremen Plan zum Verbot der Einfuhr von optischen Transceivern aus China vollständig aufzugeben.
Der von Microsoft angegebene Kerngrund für den Widerspruch ist direkt und klar: Solche harten Verbote mit handelspolitischem Schutzcharakter werden den gesamten Bauzyklus von Rechenzentren in den USA weiter verlangsamen. Derzeit betreibt Microsoft 35 Rechenzentren in den USA, die eilig gebaut werden, und bis zu 134 neue Bauprojekte befinden sich in der Planungs- und Umsetzungsphase.
Diese Interessensauseinandersetzung von nordamerikanischen Super-Giganten hat die potenziellen Tail-Risiken der Lieferkette für optische Module auf geopolitischer Ebene stark abgesichert. Die Zurückhaltung der Politik hat den inländischen führenden Unternehmen, die im Ausland expandieren, eine wertvolle strategische Pause verschafft.
Der Fortschritt der inländischen technologischen Entwicklung hat sich ebenfalls nicht verlangsamt: Chinas wissenschaftliche Forschung und Industrie haben kürzlich erfolgreich die weltweit erste bidirektionale Echtzeitübertragungsvalidierung von hohlen Kernfasern im Bereich von 1000 Kilometern abgeschlossen. Dieses Projekt realisierte die synchrone Übertragung von Signalen mit extrem großer Bandbreite von jeweils 64 Tb pro Sekunde in beide Richtungen auf einer komplexen Leitung von 1007,48 km Länge, und die Einweg-Latenz wurde streng auf 3,43 Millisekunden gedrückt.
Diese bahnbrechende Durchbruch in der fortschrittlichen Kommunikationstechnologie löste direkt eine Welle von Kaufinteresse an der A-Aktien-Börse aus, und verwandte Konzeptaktien wie Huamai Technology schlossen sofort mit dem täglichen Höchstanstieg. Die kontinuierliche Erweiterung der technologischen Grenzen erweitert ständig den Vorstellungsraum des Mainstream-Kapitals für den optischen Kommunikationssektor.
Die Kapazitätserweiterung auf der Angebotsseite schreitet ebenfalls mit voller Kraft voran: Das inländische Kernunternehmen für Hochgeschwindigkeits-Optikmodule Cambridge Technology erklärte öffentlich, dass es plant, die Jahreskapazität von Hochgeschwindigkeits-Optikmodulen bis Ende 2027 um mindestens weitere 10 Millionen Einheiten zu erweitern. Diese großangelegten Kapitalausgaben und Kapazitätserweiterungsmaßnahmen spiegeln direkt wider, dass die Branchenkonjunktur keineswegs nur ein kurzfristiges Phänomen ist.
Das Bewertungs-Koordinatensystem bietet einen seltenen Sicherheitspuffer für das aktuelle Marktspiel: Nach den wochenlangen irrationalen tiefen Rückgängen in der Vorphase wurde der Bewertungsüberhang der Branchenführer stark reduziert. Das aktuelle rollierende Kurs-Gewinn-Verhältnis von Innolight ist auf 22,72 gefallen, und Eoptolink ist sogar auf das absolute Tief von 18,84 gefallen.
Wenn man den Blick auf den gesamten optischen Kommunikationssektor ausweitet, liegt das gesamte rollierende Kurs-Gewinn-Verhältnis bei 38,08, während das durchschnittliche rollierende Kurs-Gewinn-Verhältnis des S