Wohin fließt all das Geld für KI-Anwendungen im Jahr 2026?
Im Jahr 2026 fließen die größten Summen auf dem KI-Finanzierungsmarkt nach wie vor in grundlegende Kapazitäten wie große Modelle und Rechenleistung. Doch immer häufiger finden Finanzierungsgeschäfte auf der Anwendungsebene statt.
Nach Statistiken von Zhidongxi gab es im ersten Halbjahr 2026 unter den inländischen KI-Industrieketten mit Finanzierungen im Wert von über 100 Millionen Yuan die meisten Finanzierungsereignisse im Bereich KI-Anwendungen, insgesamt 33. Davon entfielen fast 40 % auf Video-, Bild- und 3D-Generierung, etwa 20 % auf KI-Agenten, und es traten auch Finanzierungen im Wert von 100 Millionen Yuan in Bereichen wie Unternehmensanwendungen, KI-Medizin/Arzneimittel, KI-Finanzen und KI-Marketing auf.
Megan ist Initiatorin der gemeinnützigen GTM-Community von Origin Community und zugleich eine Betreiberin für die Internationalisierung von inländischen C-End-Anwendungen. Sie erzählte „Dingjiao One“, dass die Haltung des Kapitals zu KI-Anwendungen in diesem Jahr nach dem Gefühl aus dem Austausch mit Investmentinstituten eine Runde von Veränderungen durchlaufen hat. Im ersten Halbjahr war die Stimmung insgesamt positiv, zum Spätsommer und Frühherbst wurden einige Institutionen vorsichtiger, aus zwei Gründen: Erstens haben Bereiche wie Embodied Intelligence die Aufmerksamkeit abgezogen, zweitens haben einige KI-Anwendungen nach dem Einsatz großer Geldsummen keine täglichen aktiven Nutzer, öffentliche Aufmerksamkeit und Kommerzialisierung erzielt, und die Exit-Pfade wurden ebenfalls stärker diskutiert. Nach Eintritt in den Oktober hat die Marktaufmerksamkeit wieder etwas zugenommen, aber Investoren legen mehr Wert auf Projekte, die Unterschiede schaffen können, wie selbst entwickelte Modellfähigkeiten, technische Barrieren oder die Kombination von Software und Hardware.
Investoren werden vorsichtiger, und der Geldfluss ist ungleichmäßig verteilt. Das KI-Kreationsunternehmen Yanyu Technology schloss im Juni eine B+-Runden-Finanzierung von fast 300 Millionen US-Dollar ab, mit einer Post-Geld-Bewertung von über 2 Milliarden US-Dollar; während in Branchen wie Medizin, Bildung, Marketing und Sicherheit mehr Unternehmen Finanzierungen von mehreren zehn Millionen bis zu mehreren hundert Millionen Yuan erhielten. Gleichzeitig tauchen große Konzerne wie ByteDance, Alibaba, Tencent und Kuaishou fast in jedem beliebten Anwendungsbereich auf.
Warum konzentriert sich das Geld auf wenige Bereiche? Sind die Chancen in Branchen mit wenigen Finanzierungen geringer? Wovon hängen Startups unter dem Druck der großen Konzerne ab, um zu überleben?
01. Video, Bild und 3D erhalten als Erste das „große Geld“
Wenn man die großen Finanzierungen von KI-Anwendungsunternehmen in diesem Jahr zusammenlegt, wird der Geldfluss intuitiver.
Statistiken von IT Juzi zeigen, dass im ersten Halbjahr dieses Jahres im Bereich der AIGC-Anwendungen, vertreten durch Bild- und Videogenerierung, insgesamt 84 Finanzierungen stattfanden, mit einem Gesamtbetrag von 59,605 Milliarden Yuan und einem durchschnittlichen Einzelbetrag von 710 Millionen Yuan, der unter allen KI-Teilbereichen am höchsten ist. Darunter haben vier AIGC-Anwendungsunternehmen, nämlich Shengshu Technology, Sand.ai, LiblibAI/Yanyu Technology und Aishi Technology, zusammen 9,378 Milliarden Yuan finanziert.
Seit diesem Jahr konzentrieren sich große Finanzierungen nachhaltig auf Unternehmen, die mit visueller Kreation verbunden sind.
Nachdem das KI-Videounternehmen Aishi Technology im März eine C-Runden-Finanzierung von 300 Millionen US-Dollar abgeschlossen hat, erreichte das Gesamtvolumen der C-Runden-Finanzierung im Juli 2,98 Milliarden Yuan; im Juni schloss Yanyu Technology, die Muttergesellschaft von LiblibAI, eine B+-Runden-Finanzierung von fast 300 Millionen US-Dollar ab, mit einer Post-Geld-Bewertung von über 2 Milliarden US-Dollar; im Juli schloss Shengshu Technology eine B+-Runden-Finanzierung von 500 Millionen US-Dollar ab; das KI-3D-Unternehmen VAST gab im September bekannt, dass es die B-Runde und die B+-Runden-Finanzierung abgeschlossen hat, mit einem Gesamtbetrag von etwa 3 Milliarden Yuan, und die kumulierte Finanzierung in weniger als einem halben Jahr beträgt etwa 5 Milliarden Yuan; Meshy schloss im Juli eine B-Runden-Finanzierung von fast 400 Millionen US-Dollar ab.
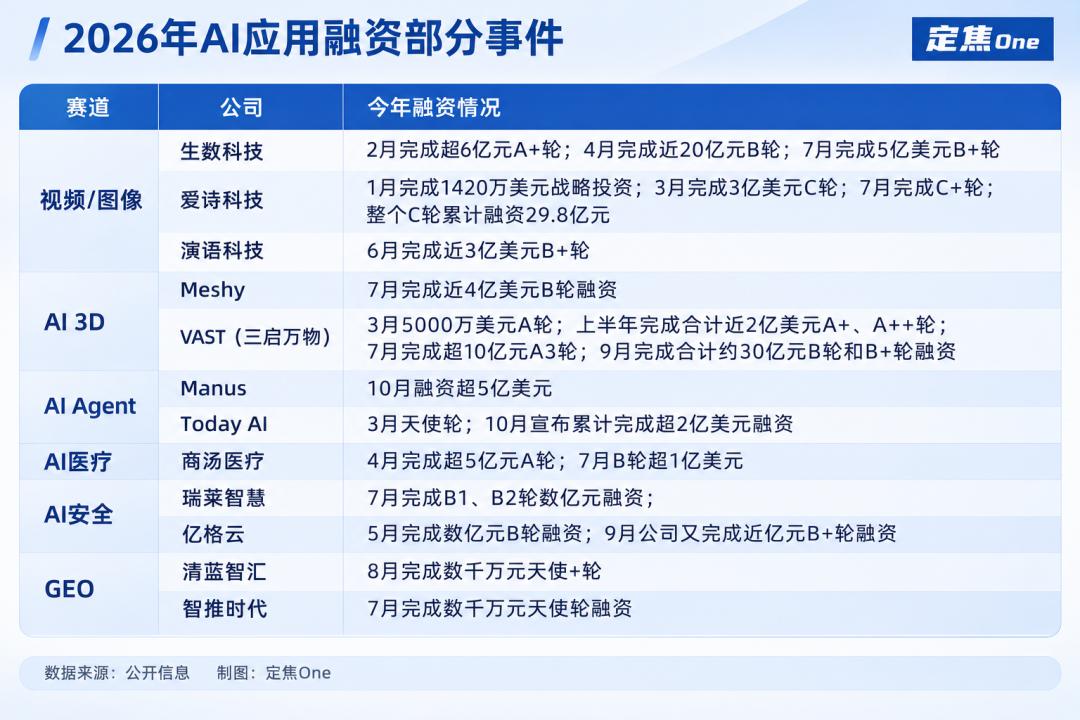
Warum sind es Video und 3D, die als Erste das große Geld erhalten haben?
Der Investor Ding Boran von Dewu Capital sagte zu „Dingjiao One“, dass das Kapital zuerst die Marktobergrenze betrachtet. Unter den To-C-Anwendungen ist Video nach wie vor eine der Medienformen mit dem reichsten Inhalt und der weitesten Nachfrage, und 3D könnte der neue Inhaltsträger der nächsten Stufe werden. Für das Kapital, das auf „große Chancen“ setzen muss, können solche Bereiche leichter große Unternehmen aufnehmen und sind es wert, nachhaltig investiert zu werden.
Ein ausreichend großer Markt ist nur die Voraussetzung. Bryan Liu, Investmentdirektor bei Alumni Ventures, sagte zu „Dingjiao One“, dass die visuelle Generierung ein weiteres Merkmal hat, das leicht vom Kapital geschätzt wird: Ihr Produktfeedback-Zyklus ist kürzer.
„Nachdem man ein Video, ein Bild oder ein 3D-Material generiert hat, kann man oft in kurzer Zeit überprüfen, ob der Inhalt verwendbar ist und ob Nutzer bereit sind, es zu nutzen und zu bezahlen.“ Dieses Merkmal macht es für die visuelle Generierung einfacher als bei einigen Branchenanwendungen, deren Effekt langfristig überprüft werden muss, zu zeigen, wo die Produkte dieser Generation besser sind als die vorherige.
Eine Gruppe von Unternehmen für visuelle Generierung hat bereits quantifizierbare kommerzielle Indikatoren erzielt.
PixVerse unter Aishi Technology startete die Kommerzialisierung im November 2024. Bis Oktober 2025 wurde bekannt, dass der ARR 40 Millionen US-Dollar überschritten hat, mit über 100 Millionen Nutzern. Die Einnahmen stammen hauptsächlich aus Abonnementdiensten für Mitglieder, wobei der Überseemarkt dominiert; Yanyu Technology gab bekannt, dass der gesamte ARR des Unternehmens bis Mai 2026 300 Millionen US-Dollar erreicht hat. Das Kapital kann nun Indikatoren wie Nutzerzahl, Abonnementeinnahmen und API-Aufrufe verwenden, die traditionellen Internetunternehmen ähneln, um ein KI-Anwendungsunternehmen zu bewerten.
Dennoch ist die schnelle Kommerzialisierung nicht der einzige Grund. Die visuelle Generierung gehört auch zu den KI-Anwendungen mit hohem Kapitaleinsatz. Die Finanzierung von Aishi Technology umfasst das grundlegende Modell für Videogenerierung, das Echtzeit-Weltmodell und das Wachstum globaler Produkte; VAST betreibt nicht nur Tripo, sondern investiert auch nachhaltig in Forschung und Entwicklung von 3D-Grundmodellen, Daten und Weltmodellen, was alles nachhaltig Kapital verbraucht.
Aishi Technology hat zuvor mitgeteilt, dass sein Produktgeschäft im Grunde selbsttragend ist, wenn die Investitionen in selbst entwickelte große Modelle nicht berücksichtigt werden. Das heißt, zwischen den Einnahmen aus den Produkten und dem Kapitalbedarf des gesamten Unternehmens liegt noch eine Schicht nachhaltiger Modellinvestitionen.
Eine andere Art von Unternehmen beweist, dass man auch ohne selbst entwickelte unterlagerte Modelle eine hohe Bewertung erzielen kann. Zum Beispiel baut Yanyu Technology seine Produkte nicht auf selbst entwickelten universellen Grundmodellen auf, sondern aggregiert verschiedene Modelle und konzentriert sich mehr auf Erstellungswerkzeuge, Arbeitsabläufe und Nutzerökosysteme. Das Unternehmen erweiterte sich von der LiblibAI-Community weiter auf Design-Agent Xingliu und die Videoerstellungsplattform LibTV, und bis Mai dieses Jahres erreichte der ARR bereits 300 Millionen US-Dollar.
Daher liegen hinter dem Phänomen „Video und 3D ziehen am meisten Geld an“ eigentlich zwei verschiedene Logiken übereinander: Eine Art von Unternehmen benötigt schweres Kapital, um die Modellfähigkeiten weiter zu verbessern; die andere Art kann durch die Anwendung selbst Nutzer, Einnahmen und Ökosysteme bilden.
Neben der visuellen Generierung ist Agent ein weiterer Bereich, in dem große Finanzierungen auftauchen. Im Oktober gab das persönliche Agent-Unternehmen Today AI, dessen Produkt vor kurzem online gegangen ist, bekannt, dass die kumulierte Finanzierung 200 Millionen US-Dollar überschritten hat; ein anderes Star-Agent-Unternehmen Manus schloss im selben Monat eine neue Finanzierungsrunde von über 500 Millionen US-Dollar ab, mit einer Zielbewertung von etwa 4 Milliarden US-Dollar, und wurde damit zu einer der am meisten beachteten großen Finanzierungen im Agent-Bereich in diesem Jahr.
Im Unterschied zur visuellen Generierung fließt das Geld, das persönliche Agenten erhalten, hauptsächlich in das Team und den Eingang. Das Produkt von Today AI ging erst im September online. Das Kapital schätzt die Erfahrung des Gründerteams mit Produkten großer Konzerne sowie die Möglichkeit, dass persönliche Agenten der nächste KI-Eingang werden.
02. Sind die Chancen in Bereichen mit geringerem Finanzierungsvolumen geringer?
Nach dem Finanzierungsvolumen sind Video, Bild und 3D fast die auffälligsten Bereiche für KI-Anwendungen in diesem Jahr. Aber wenn man die Häufigkeit betrachtet, sind vertikalere Branchenanwendungen aktiver.
Daten von iMedia Research zeigen, dass im ersten Halbjahr 2026 die KI-Branchenanwendungen (ohne AIGC und allgemeine KI-Anwendungen) zwar nur einen Finanzierungsbetrag von 25,792 Milliarden Yuan erzielten, aber 133 Finanzierungen stattfanden, was die Kategorie mit den meisten Finanzierungsereignissen unter den von ihnen statistizierten Hauptrichtungen ist, mit einem durchschnittlichen Einzelbetrag von etwa 194 Millionen Yuan.
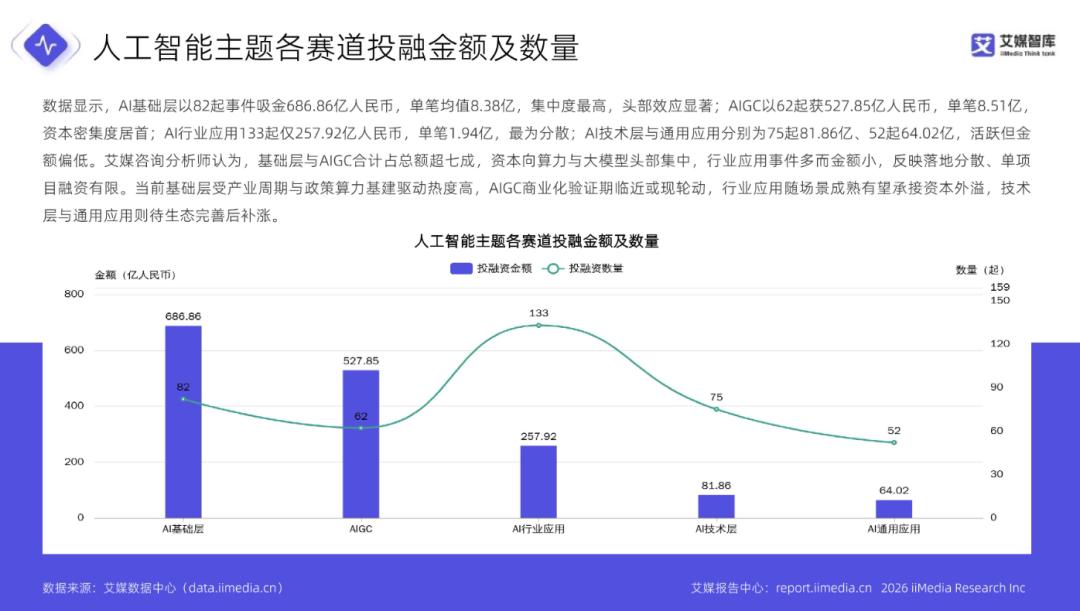
Man kann sehen, dass die Häufigkeit, mit der Branchenanwendungen Geld erhalten, nicht niedrig ist, das Kapital ist nur verteilter.
Nach Ansicht von Bryan Liu können diese beiden Arten von Bereichen nicht einfach horizontal verglichen werden. Video, Bild und 3D sind eine Art Technologie- und Produktform, während Medizin, Bildung, Marketing und Sicherheit Branchen sind. Was den Unterschied wirklich ausmacht, ist die unterschiedliche Art und Weise, wie verschiedene Geschäftsmodelle ihren Wert nachweisen.
Die erste Art sind Geschäfte, die mehr Zeit benötigen, um das „Ergebnis“ zu beweisen. Medizin und Bildung sind typische Geschäfte mit langem Feedback.
Ding Boran ist der Ansicht, dass Medizin und Bildung durch Datensicherheit, Datenschutz, Compliance oder Kapitalisierungspfade eingeschränkt sind. Für medizinische Startups ist der Zyklus, um Branchendaten zu erhalten, die Produktvalidierung abzuschließen und in echte Geschäftsprozesse einzutreten, länger, während es für Bildungsunternehmen schwierig ist, die Kapitalisierung zu realisieren.
Bryan erklärte weiter, dass die Medizin die klinische Wirkung beweisen muss, die Bildung die Lernwirkung validieren muss, und einige To-B-Szenarien müssen Beschaffung, Zahlung und Verantwortungssubjekte weiter verbinden. „Es ist nicht so, dass die Chancen in diesen Branchen geringer sind, sondern der Validierungspfad ist unterschiedlich, einige Branchen benötigen mehr Zeit.“
SenseTime Healthcare ist ein Beispiel. Dieses Unternehmen, das von SenseTime ausgegliedert wurde, schloss im April dieses Jahres eine A-Runden-Finanzierung von über 500 Millionen Yuan ab, mit einer Bewertung von über 1 Milliarde US-Dollar; im Juli schloss es eine B-Runden-Finanzierung von über 100 Millionen US-Dollar ab, mit einer Post-Geld-Bewertung von über 10 Milliarden Yuan. Seine SenseCare-Plattform hat bisher bekannt gegeben, mit mehr als 500 Krankenhäusern zusammenzuarbeiten und mehr als 30 Registrierungszertifikate für medizinische Geräte zu erhalten. Im Vergleich zu einer C-End-Anwendung, die nach dem Start sofort durch Nutzerwachstum validiert werden kann, muss KI in der Medizin offensichtlich nicht nur Modellfähigkeiten sammeln, sondern auch Krankenhäuser, klinische Daten und Compliance-Systeme.
Die Bildung ist ähnlich. Zhi Bei Technology, gegründet im Jahr 2023, schloss im Januar dieses Jahres eine Pre-A-Runden-Finanzierung in Höhe von mehreren Millionen Dollar ab; Ai Weiwu, ebenfalls im Jahr 2023 gegründet, hat mit seinem KI-Lehrerprodukt „Ai Xue“ einen monatlichen Umsatz von mehreren zehn Millionen Yuan erzielt. Bis November 2025 hat es 4 Finanzierungsrunden abgeschlossen, mit einem Gesamtfinanzierungsbetrag von etwa 150 Millionen US-Dollar. Sein Produkt verbrachte vor dem Start mehrere Monate damit, Indikatoren wie die Abschlussrate von Kursen und die Rücktrittsrate zu testen, und ob ein KI-Bildungsprodukt die Lernergebnisse wirklich verbessert, erfordert oft eine längere Beobachtung.
Für solche Unternehmen muss das Kapital warten, bis das Produkt die Wirkung nachweist.
Die zweite Art sind Geschäfte, die ihren Wert direkt anhand der Betriebssituation nachweisen können. Ihr Finanzierungsvolumen ist nicht unbedingt groß, aber sie können früher klare Einnahmen und Kundendaten erzielen. Das schnell aufstrebende GEO in diesem Jahr ist ein Beispiel.
Zhitui Times, erst im Jahr 2025 gegründet, schloss in diesem Jahr eine Angel-Runden-Finanzierung von mehreren zehn Millionen Yuan ab. Bis zum ersten Halbjahr dieses Jahres gab das Unternehmen bekannt, dass der ARR 100 Millionen Yuan überschritten hat; derzeit betreut es mehr als 400 Kunden, und der gesamte ARR im Jahr 2026 wird voraussichtlich fast 200 Millionen Yuan erreichen. Deep Yunhai, ebenfalls erst im Jahr 2025 gegründet, schloss im Oktober 2026 eine Angel-Runden-Finanzierung in Höhe von mehreren zehn Millionen Yuan ab, mit einem Jahresumsatz von mehreren zehn Millionen Yuan.
Im Vergleich zum Training von grundlegenden Videomodellen liegt der Kapitalbedarf solcher Unternehmen offensichtlich nicht in derselben Größenordnung. Aber ein geringeres Finanzierungsvolumen hindert sie nicht daran, die Nachfrage zuerst mit Kunden und Einnahmen zu validieren.
Die dritte Art sind Geschäfte, die auf die Reife der Nachfrage warten müssen, und der Finanzierungsrhythmus hängt von der Marktreife ab. KI-Sicherheit ist ein solcher Bereich.
Ein Praktiker im Bereich KI-Sicherheit sagte zu „Dingjiao One“, dass es nicht so ist, dass es keine Nachfrage nach Sicherheit gibt, sondern dass viele Unternehmen die Bedeutung von KI-Risiken noch nicht vollständig mit der Geschwindigkeit der Anwendungen Schritt halten lassen. Bevor keine ausreichend starken Risikereignisse auftreten, sind Unternehmen nicht bereit, speziell Budgets für KI-Sicherheit zu reservieren.
Aber da Agenten beginnen, auf interne Unternehmensdaten zuzugreifen, Tools aufzurufen und sogar Aufgaben selbstständig auszuführen, wird diese Nachfrage bereits sichtbarer. Nachdem Yige Yun im Mai dieses Jahres eine B-Runden-Finanzierung von mehreren hundert Millionen Yuan abgeschlossen