Der starke Aufwärtstrend am Schwefelmarkt löst derzeit einen „Kostensturm“ in der chemischen Industrie aus.
Es ist bekannt, dass der inländische Schwefelpreis in diesem Jahr zeitweise stark angestiegen ist und einen Höchststand von 11600 Yuan pro Tonne erreicht hat, was einem maximalen Anstieg von über 210 % entspricht. Obwohl er derzeit zurückgegangen ist, beträgt der Anstieg im laufenden Jahr immer noch fast das Doppelte.
Als großer Importeur von Schwefel ist die inländische Importmenge von Schwefel unter dem Einfluss der internationalen Lage deutlich zurückgegangen, und die Schwefelbestände an den wichtigsten Häfen entlang der Flüsse im Inland lagen zeitweise nur bei etwa der Hälfte des Niveaus im gleichen Zeitraum des Vorjahres.
Diese starke Schwankung verändert derzeit die Kostenrechnung der nachgelagerten Chemieunternehmen.
Die Ausweitung der Produktion von Nebenprodukten liegt keineswegs in der eigenen Entscheidung
In dieser Schwefelmarktphase sind viele Branchenteilnehmer in denselben Fehlschluss geraten: Sie haben direkt die Zykluslogik herkömmlicher Massengüter angewendet, um die Angebotselastizität von Schwefel abzuleiten.
Nach der Verbesserung der Gewinne von gezielt produzierten Hauptprodukten wie Phosphatdünger und Titandioxid haben Unternehmen die Möglichkeit, die Betriebsauslastung innerhalb der Obergrenze der Anlagen zu erhöhen, und auch den Anreiz, neue Kapazitäten zu errichten, um den Preisanstiegsdruck mittel- und langfristig durch zusätzliches Angebot zu mildern.
Aber die kommerzielle Logik von Schwefel ist völlig anders: Er ist kein gezielt in Anlagen hergestelltes Produkt, sondern nur ein Begleitprodukt aus der Öl- und Gasraffination sowie der Erdgasentschwefelung. Auf der Angebotsseite unterliegt er von Natur aus starken starren Beschränkungen, was die grundlegende Ursache für diesen Preisanstieg ist.
Das primäre Ziel der mit Schwefelrückgewinnungsanlagen ausgestatteten Raffinerien und Erdgasverarbeitungsstationen ist nicht die Gewinnerzielung durch den Verkauf von Schwefel, sondern die Einhaltung zwingender Umweltschutzemissionsstandards.
Wenn die in Rohöl und Erdgas natürlich enthaltenen Sulfide nicht zurückgewonnen werden, korrodieren sie einerseits Rohrleitungen und Prozessanlagen, andererseits bilden sie nach der Ableitung giftige Schadstoffe; die in der Branche weit verbreiteten Schwefelrückgewinnungsanlagen mit Claus-Verfahren kombinieren Schadstoffbeseitigung und Ressourcenumwandlung, und Schwefel ist nur ein Nebenprodukt dieses Prozesses.
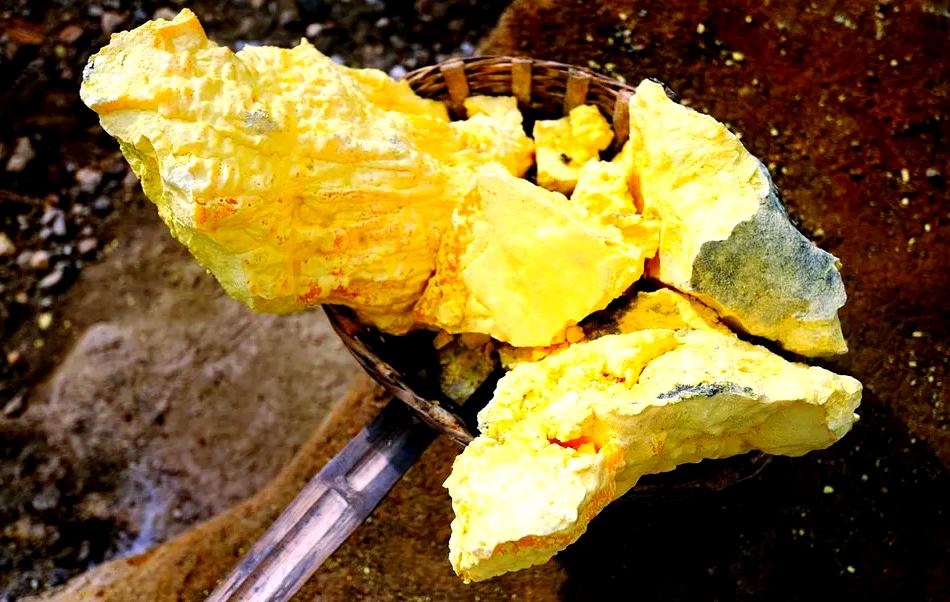
Das bedeutet, dass das Produktionsvolumen von Schwefel hauptsächlich den Verarbeitungsplänen des vorgelagerten Öls und Gases folgt, anstatt von den Kassapreisen von Schwefel gesteuert zu werden. Selbst wenn der Schwefelpreis die Marke von 10.000 Yuan übersteigt, können Raffinerien kaum die Gesamtverarbeitungsmenge von Rohöl oder Erdgas aktiv erhöhen, nur um die Schwefelproduktion zu steigern.
Das gesamte Entscheidungssystem der Raffinerien für Rohölbeschaffung, Betriebsauslastung, Wartungspläne und langfristige Verträge für Gasquellen dient dem Gewinnpool von Raffinerieprodukten und chemischen Rohstoffen. Das Einkommensvolumen von Schwefel ist zu gering, um den Betriebsrhythmus der Hauptanlagen zu beeinflussen, und wird höchstens bei randständigen Optionen wie der Rohstoffauswahl berücksichtigt.
Aus einer anderen Perspektive hat Schwefel keine eigene unabhängige Kapazitätskurve und kann keinen für Massengüter typischen Zyklus von Preisanstieg und Produktionsausweitung bilden. Die Obergrenze des inländischen Eigenangebots an Schwefel wird hauptsächlich durch die Wartungspläne von Raffinerien, den Schwefelgehalt des Rohöls und den Lieferzustand ausländischer Gasquellen bestimmt. Selbst bei starkem Anstieg des Schwefelpreises ist der Raum für zusätzliches Angebot sehr begrenzt.
Unter der Beschränkung dieser Logik reagiert das inländische Schwefelangebot sehr träge auf Preissignale, und die kurzfristige Angebotselastizität bleibt in einem sehr niedrigen Bereich. Die wenigen verbleibenden randständigen Regulierungsmaßnahmen reichen nicht aus, um große Angebotslücken zu schließen.
Seit langem ist die Obergrenze des inländischen Eigenangebots an Schwefel schwer zu durchbrechen, und die Angebotslücke wird hauptsächlich durch Importe gedeckt, sodass China zu einem der wichtigsten Schwefelabsatzmärkte der Welt geworden ist. Lange Zeit betrachtete die nachgelagerte Industriekette die stabil ankommenden ausländischen Waren als unbedenkliche Angebotsgrundlage und unterschätzte die Unsicherheit dieser Lieferkette.
Das bedeutet auch, dass die inländische Schwefellieferkette eng an die globale Handelslieferkette gebunden ist. Ferne Variablen wie Geopolitik, Schifffahrt und Wartung ausländischer Anlagen können direkt auf den Kassamarkt der Häfen entlang der Flüsse wirken, ohne mehrere Zwischenschritte zu durchlaufen.
Durch Störungen der externen Lage ist das Angebot ausländischer Waren geschrumpft, und der Rhythmus der ankommenden Importe ist ständig eingeschränkt. Auf dem Zirkulationsmarkt führt dies zu einem schnellen Abbau der Hafenbestände: Die Schwefelbestände an den zentralen Häfen entlang der inländischen Flüsse fielen zeitweise auf die Hälfte des Niveaus im gleichen Zeitraum des Vorjahres, wodurch das Pufferpol dünner wurde und die angespannte Erwartung am Kassamarkt weiter verstärkt wurde.
Niedrige Bestände sind ein wichtiger Verstärker von Schwankungen auf dem Markt für chemische Rohstoffe. Wenn die sicheren Pufferbestände der Häfen schnell verbraucht werden, verschwindet der Spielraum für Angebots- und Nachfragefehler, die nachgelagerte starre Nachfrage nach Bestandsergänzung tritt konzentriert auf, und zusammen mit dem Zurückhalten von Waren im Handelsbereich wird der Anstieg des Kassapreises weiter gefördert.
Die Lagerressourcen vieler Massengüter sind verteilt, sodass der Fehlerspielraum größer ist; der Kassahandel von Schwefel ist stark an die Häfen entlang der Flüsse gebunden, und der Bestandspool ist konzentriert. Sobald die Menge der ankommenden Waren schrumpft, verbreitet sich die Erwartung eines angespannten Angebots schnell in der Industriekette und verstärkt die Preisschwankungen.
Der Markt gerät leicht in diesen Fehlschluss: Wenn der Preis auf ein hohes Niveau steigt, können dann nicht inländische Projekte schnell zusätzliches Angebot freisetzen, um die Lücke zu schließen?
In der industriellen Realität ist dieser Weg kaum gangbar. Die neue inländische Schwefelproduktion hängt immer noch vom Inbetriebnahmerhythmus neuer Raffinations- und Erdgasverarbeitungsprojekte ab. Solche kapitalintensiven Projekte haben lange Bauzeiten und können kaum innerhalb des kurzen Marktfensters von wenigen Monaten umgesetzt werden, um zusätzliches Angebot freizusetzen.
Aus kurzfristiger Sicht sind die verfügbaren Angebotsquellen sehr begrenzt: Einerseits gibt es die Obergrenze der Produktion bestehender Raffinerien, andererseits die festgelegten Importlieferungen, und beide lassen sich kaum schnell ausweiten.
Diese einzigartige Angebotslogik verändert derzeit die Preisbildungs- und Risikowahrnehmung der Industriekette für Schwefel.
Seit langem geht die Industriekette standardmäßig davon aus, dass Schwefel ein billiges, stabiles und ausreichend verfügbares Hilfsmittel ist, und wird selten in die Liste der hochriskanten Lieferketten aufgenommen.
Diese Marktphase bricht diese gewohnte Wahrnehmung: Das Angebot an Schwefel ist an die Energieindustriekette gebunden, und ein Preisanstieg kann das zusätzliche Angebot nicht schnell erhöhen. Sobald die grenzüberschreitende Lieferkette behindert wird, kann die kurzfristige inländische Kapazität die Lücke kaum schließen.
Aber die starren Beschränkungen sind kein Dauerzustand, die Wiederherstellung der Angebotsseite erfordert nur mehr Zeit.
Ein Kostenschock offenbart die Unterschiede in der Widerstandsfähigkeit der Industriekette
Der Druck des verknappten vorgelagerten Angebots und des Preisanstiegs überträgt sich schichtweise entlang der Industriekette. Aufgrund der Unterschiede in der eigenen Lieferkette und der Vermögensstruktur bestehen bereits deutliche Unterschiede zwischen den Auswirkungen, die verschiedene Unternehmen erleiden, und den Gewinnen, die sie erzielen.
Dieser Preisanstieg hat nicht alle Unternehmen gleichzeitig in Schwierigkeiten gebracht, und die Unterschiede in der Widerstandsfähigkeit gegen Risiken, die ursprünglich unter dem stabilen Markt verborgen waren, wurden durch die Marktlage voll verstärkt.
Raffinerien mit eigener Begleit-Schwefelproduktion sind die direkten Nutznießer dieser Marktphase. Solche Unternehmen haben keine zwingende Nachfrage nach Kassakäufen, und sobald sie überschüssige Mengen zum Verkauf anbieten können, können sie mit dem hohen Marktpreis Gewinne aus Preisunterschieden erzielen.
Aber die Gewinne konzentrieren sich nur auf das vorgelagerte Ende der Industriekette, und der Preisdruck überträgt sich ständig auf das mittlere und nachgelagerte Ende. Für die meisten nachgelagerten chemischen Fertigungsunternehmen ist der Anstieg der Rohstoffkosten zu einer unumgänglichen Herausforderung geworden, wobei die Auswirkungen auf die einzelnen Unternehmen sehr unterschiedlich sind.
Die Phosphatchemie, Titandioxid und Kautschukhilfsmittel sind die Hauptverbrauchsrichtungen von Schwefel, und dieser Kostenschock wirkt sich zuerst in diesen Branchen aus. Unter dem gleichen Schock unterscheidet sich die Belastbarkeit der Unternehmen: Integrierte Hersteller mit vollständiger Industriekette und Verarbeitungsunternehmen, die Schwefelsäure vollständig einkaufen, zeigen völlig unterschiedliche Betriebszustände.

Integrierte Hersteller verfügen meist über eigene Schwefelsäureproduktionseinheiten, und einige haben die Warenquellen im Voraus durch langfristige Verträge festgelegt. Die Preisschwankungen von Schwefel und Schwefelsäure können innerhalb der Industriekette ausgeglichen und gemildert werden, sodass ihre Gewinnleistung in dieser Marktphase eine höhere Widerstandsfähigkeit aufweist.
Solche Unternehmen sind weniger empfindlich gegenüber der Kassamarktlage von Schwefel und müssen ihre Produktionspläne nicht häufig an die starken Schwankungen des Kassapreises anpassen. Im Gegensatz dazu sind kleine und mittlere Fabriken, die nur die nachgelagerte Verarbeitung durchführen und Schwefelsäure vollständig einkaufen, vollständig den Marktrisiken ausgesetzt.
Der Markt für Schwefelsäure folgt den Schwankungen von Schwefel, die Kosten auf der Rohstoffseite steigen schnell, während die Preisanpassung der nachgelagerten Fertigprodukte aufgrund von Verträgen und Verhandlungen mit Kunden eine deutliche Verzögerung aufweist. Durch die Fehlausrichtung der Kostenübertragung schrumpft der Bruttogewinn der Unternehmen ständig.
Um anhaltende Verluste zu vermeiden und den Cashflow zu sichern, können viele Verarbeitungsbetriebe nur die Betriebsauslastung schrittweise senken, die Produktion einschränken und die Kapazitätsauslastung passiv verringern.
Diese Marktschwankungen haben auch eine lange Zeit wenig beachtete Branche populär gemacht: Dienstleister für Schwefelrückgewinnungsanlagen und neue Schwefelsäureherstellungsverfahren. Nachdem die Erwartung eines stabilen Kassaangebots gebrochen wurde, konzentrieren sich nachgelagerte Unternehmen nicht mehr nur auf die Kassawarenquellen, sondern beginnen, ihre Strategien zur Bewältigung von Lieferketten anzupassen.
Früher konzentrierten sich die Strategien der Unternehmen zur Bewältigung von Angebotsschwankungen hauptsächlich auf den Handelsbereich, wobei sie um Kanäle und Fähigkeiten zum Erwerb von Kassawaren wetteiferten; jetzt lenken viele Akteure Ressourcen auf die Modernisierung von Anlagen und die Iteration von Prozessabläufen.
Sowohl die Modernisierung der Schwefelrückgewinnung bestehender Produktionslinien als auch die Entwicklung von Schwefelsäureherstellungsverfahren ohne Schwefelrohstoff führen zu mehr Aufträgen für entsprechende Technologie- und Anlagendienstleister. Der Schock der Rohstoffversorgung lässt diese lange wenig beachtete Ersatzbranche neue Chancen erhalten.
Aber die Gewinne dieser Branche sind an sich anfällig, und das Ersatzverfahren ist keine dauerhafte Lösung, es kommt immer nicht um die zentrale Schwelle der Wirtschaftlichkeit herum.
Die wirtschaftliche Machbarkeit solcher Ersatzlösungen hängt stark vom Kassapreisfenster von Schwefel ab. Wenn der Schwefelpreis in einem hohen Bereich liegt, zeigt sich der Kostenvorteil des neuen Verfahrens, und Unternehmen sind bereit, Kapital für Modernisierungen oder neue Projekte zu investieren.
Wenn sich das Angebot an Schwefel später erholt oder der Preis sinkt, verlieren viele Ersatzwege schnell ihren relativen Kostenvorteil, und die Gewinnlogik, die die Projektinvestition stützt, wird auf die Probe gestellt.
Mit anderen Worten: Die nachgelagerte Einführung von Prozessänderungen ist eher eine wirtschaftliche Entscheidung unter den aktuellen Preisunterschiedsbedingungen, es ist kaum möglich, auf diesem Weg einen langfristig stabilen Kostenvorteil zu erzielen.
Sowohl die Prozessmodernisierung als auch die Anschaffung von Anlagen erfordern Kapitalinvestitionen. Wenn die Investitionsentscheidung nur auf dem durch die hohen Preise dieser Phase erzeugten Preisunterschiedsgewinn beruht, wird die Projektrendite leicht hinter den Erwartungen zurückbleiben, sobald der Marktpreis sinkt.
Diese Schichtung und Differenzierung drückt auch eine einfache Logik im Chemiezyklus aus: Die Marktphase mit steigenden Rohstoffpreisen entspricht einem konzentrierten Stresstest für die Fähigkeit der Industriekette, Risiken in der Lieferkette zu steuern.
Unter dem gleichen Kostenschock kann kurzfristige Preisverhandlung nur eine begrenzte Pufferwirkung erzielen. Was die Unternehmen wirklich voneinander unterscheidet, ist ihre langjährig angesammelte Lieferkettenplanung, Vermögensstruktur und Prozessauswahl.
Die Gewinne aus Preisunterschieden folgen dem Zyklus, aber die durch diese Marktphase verursachte Veränderung der Wahrnehmung der Industriekette hat eine längere Nachhaltigkeit.
Verabschiedet sich die Branche gerade von der Abhängigkeit von einer einzigen Warenquelle?
Durch den Schock des verknappten Importangebots verändert sich die ursprüngliche Bewältigungslogik der inländischen Schwefelindustriekette.
In Zeiten stabiler Marktlage konzentrierte sich die Industriekette auf den Kauf von Kassawaren und das Erzielen von Preisunterschieden. Jetzt beschränken sich viele Unternehmen nicht mehr auf diese Denkweise, sondern beginnen, diversifizierte Angebotslösungen zu entwickeln, um den Fehlerspielraum der Lieferkette zu erhöhen.
Einige Unternehmen, die Risiken früher erkannt haben, wählen langfristige Verträge, um die grundlegende Einkaufsmenge festzulegen und die Angebotsgrundlage zu stabilisieren.
Durch die vorab festgelegte Einkaufsmenge und Preisgestaltung mit langfristigen Verträgen kann ein Teil