Das KI-Großunternehmen mit den höchsten Investitionen in diesem Jahr ist nicht Tencent, sondern überraschenderweise NVIDIA.
In diesem Jahr sind die Speicherpreise gestiegen, die vorgelagerten Rechenleistungshersteller haben enorme Gewinne erzielt, und die Giganten der KI- und Cloud-Dienste müssen enorme Kapitalausgaben tragen. Laut Prognose von TrendForce wird das gesamte Kapitalaufkommen der acht wichtigsten Cloud-Dienstleister im Jahr 2026 710 Milliarden US-Dollar übersteigen, mit einer jährlichen Wachstumsrate von etwa 61 %, einschließlich des fortlaufenden Einkaufs von GPU-Lösungen von Nvidia und AMD.
Vor diesem Hintergrund lässt sich weitgehend aus der Frage, wer bereit ist, Geld in den risikoreichen Primärmarkt zu investieren, ersehen, wer über ausreichend Kapital und Antrieb verfügt, um neben seinem Kerngeschäft Beteiligungen und ökologische Layouts durchzuführen?
Laut Statistiken von IT Juzi haben die 20 weltweit aktivsten Technologie- und KI-Giganten in den ersten zehn Monaten des Jahres 2026 insgesamt 553 Investitionen getätigt (einschließlich Grundstein-Investitionen und Fusionen und Übernahmen). Nach der Anzahl der Investitionen steht Nvidia mit 63 Transaktionen an der Spitze der globalen Liste, die alle Primärmarktinvestitionen sind. Tencent Investments belegt mit 61 Transaktionen den zweiten Platz, davon 11 Grundstein-Investitionen und 1 Sekundärmarktinvestition, nach deren Ausschluss es 49 Primärmarktinvestitionen gibt. Baidu Ventures hat 53 externe Investitionen getätigt und belegt den dritten Platz in der Gesamtzahl.
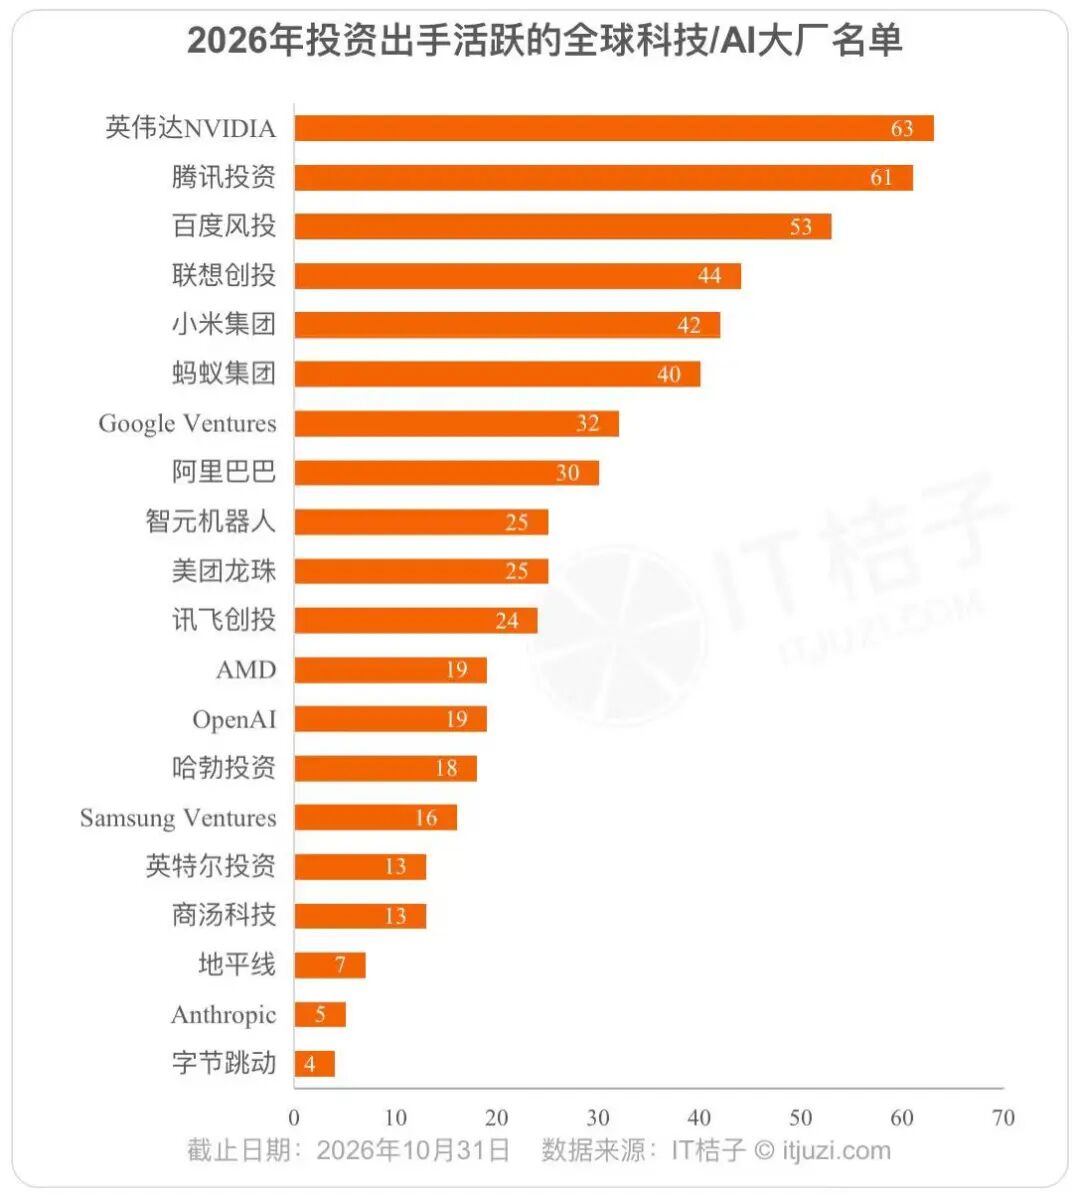
Die meisten dieser 20 Technologiegiganten haben im Jahr 2026 ihr Investitionstempo beschleunigt und das Niveau des Vorjahres übertroffen. Auf dem Papier ist das „Jahr der Geldgeber“ auf dem Primärmarkt zurückgekehrt.
Drei Arten von Geldgebern, drei unterschiedliche Vorgehensweisen
Was genau kaufen die Technologiegiganten mit jeder einzelnen Investition?
Um das Verständnis zu vereinfachen, unterteilen wir die aktivsten „Geldgeber“ in drei Kategorien: die Schaufelverkäufer, die Kanalbauer und die Minenbesetzer. Ihre Position in unterschiedlichen Ökosystemen der KI-Industriekette beeinflusst direkt ihre Investitionslogik und die Richtung ihrer Investitionen.
Die erste Kategorie sind alte Giganten, die über Rechenleistung und Chips verfügen, darunter Nvidia, AMD, Intel und Huawei. Ihr Kerngeschäft ist Rechenleistung und Hardware, man kann sie als Schaufelverkäufer bezeichnen. Das erste Ziel ihrer Investitionen ist nicht der finanzielle Ertrag, sondern die Sicherung der Nachfrageseite.
Nvidia ist das typischste Beispiel unter ihnen. Dutzende von Investitionen fließen in die Nachfrageseite, also zu „Personen, die GPUs kaufen werden“, einschließlich OpenAI, Anthropic und xAI, die alle die größten Abnehmer von Rechenleistung von Nvidia sind. Diese Struktur, bei der das Investitionsvolumen stark mit dem Einkaufsvolumen der Kunden übereinstimmt, ist keine finanzielle Investition mehr, sondern eine Subvention auf der Nachfrageseite.
Wenn Rechenleistung zu einem knappen Gut wird, verwandelt sich die Bedeutung von Investitionen von einer finanziellen Handlung in eine Handlung des Lieferkettenmanagements.
Die zweite Kategorie sind Internetgiganten, die über Zugangspunkte und Szenarien verfügen, wie BAT, Ant Group, Xiaomi, ByteDance, Meituan, Google, Lenovo usw. Sie bauen den Kanal „Rechenleistung – Modell – Szenario – Cashflow“. Wo der Kanal hinführt, fließt das Geld hindurch.
Für sie sind Investitionen eher wie der Aufbau eines Schutzgrabens und die Gestaltung des Ökosystems, um zu verhindern, dass andere Startups ihre Zugangspunkte und Schnittstellen vollständig umgehen können.
Die dritte Kategorie sind neue native KI-Giganten, wie OpenAI, Agibot, SenseTime, Horizon Robotics usw., die als Minenbesetzer agieren. Ihr Ziel sind die Minenrechte – Modellzugänge, Roboter-Körper, vertikale Daten und Agent-Plattformen.
Unter ihnen ist OpenAI der aggressivste übernahmeorientierte KI-Gigant in diesem Jahr, der im Laufe des Jahres 12 Unternehmen übernommen hat, weit mehr als die Anzahl der Investitionen, mit Ausgaben von über 1 Milliarde US-Dollar. Seine Übernahmeziele konzentrieren sich auf die „Fähigkeit, Modelle in die Praxis umzusetzen“, einschließlich Python-Toolketten (Astral), Cloud-Ausführungsumgebungen (Ona), technische Lieferteams (Tomoro, Northslope), vertikale Szenariodaten (Torch, Orchestra Bio) usw.
Anthropic hat im Jahr 2026 4 Startups übernommen, darunter zwei KI-Pharmazieunternehmen Mithril Medicine und Coefficient Bio, wobei die Übernahme des letzteren mit einem Wert von 400 Millionen US-Dollar vollständig in Aktien abgewickelt wurde.
Die beiden führenden US-amerikanischen Modellunternehmen gehen davon aus, dass man die Umsetzungsfähigkeit nicht durch geringfügige Beteiligungen erwerben kann, sondern vollständige Übernahmen benötigt, um den zentralen strategischen Wert zu realisieren – zu verhindern, dass nach der Kommoditisierung der Modellfähigkeiten die Gewinne von Cloud-Anbietern, Chipherstellern und Anwendungsentwicklern schrittweise aufgeteilt werden.
Ihre Umsetzungsrichtungen unterscheiden sich jedoch: OpenAI konzentriert sich auf die Unternehmenslieferung und vervollständigt die Arbeitsablaufkette für Unternehmen; während Anthropic offenbar große Summen in den Bereichen KI-Lebenswissenschaften und Pharmazeutik investiert.
Der größte Höhepunkt: Der neue Star Agibot drängt mit 25 Investitionen in den Kreis der Giganten
Das Überraschendste in der Liste ist das Einhorn-Unternehmen Agibot, das im Jahr 2026 erstaunliche 25 Investitionen getätigt hat und gemeinsam mit Meituan Longzhu den neunten Platz belegt. Gemessen an der Investitionsaktivität übertrifft es iFlytek und übertrifft sogar OpenAI und AMD.
In den letzten Jahren wurden humanoide Roboter oft als „Pressekonferenz-Arten“ bezweifelt: Sie können zwei Schritte laufen, Hände schütteln und Salti machen, sind aber weit davon entfernt, Gewinne zu erzielen.
Als Vertreter des neuen Stars der körperlichen Intelligenz in China wurde Agibot erst vor vier Jahren gegründet, behielt aber im Jahr 2026 ein hohes Investitionstempo bei. Obwohl die Investitionsbeträge hauptsächlich frühe Investitionen mit kleinen Summen von weniger als 100 Millionen Yuan sind, baut Agibot durch interne Inkubation, unabhängige Unternehmen oder externe strategische Investitionen schrittweise ein Ökosystem der körperlichen Intelligenz auf, das die gesamte vorgelagerte und nachgelagerte Kette abdeckt, von geschickten Händen, Gelenkmotoren, Chipsensoren bis hin zu Datengeschlossenen Schleifen und Simulationsausbildung.
Agibot ist zu der Überzeugung gelangt, dass die körperliche Intelligenz in eine Phase des umfassenden Wettbewerbs um Lieferkette und Ökosystem eingetreten ist. Seine Gegner sind nicht einzelne Startups, sondern Tesla, Figure, Unitree, Ubtech und andere.
Körperliche Intelligenz ist ein Konsens unter chinesischen Giganten, aber jeder hat unterschiedliche Schwerpunkte
Im Jahr 2026 haben die chinesischen Technologiegiganten gemeinsam in die Spur der körperlichen Intelligenz investiert. Sie ist in China zu einem Konsens geworden, und es gibt eine vollständige, investierbare Lieferkette für Komponenten, die in den USA nicht vorhanden ist.
Laut Statistiken von IT Juzi entfallen von den 25 Investitionen von Agibot 15 auf Roboter, 17 von Baidu Ventures, 11 von Tencent, 9 von Xiaomi, 9 von Meituan Longzhu, 8 von Ant Group, 8 von Alibaba, 7 von Lenovo Capital, 4 von iFlytek Ventures, 4 von SenseTime, 3 von Horizon Robotics, 3 von ByteDance – sie alle haben im Jahr 2026 in körperliche Intelligenz und Roboter investiert.
Aber ihre „Schwerpunkte der Investitionen unterscheiden sich vollständig“.
Internetgiganten investieren stark in führende Hersteller von Körpern für allgemeine und vertikale Szenarien.
Zum Beispiel hat Tencent in diesem Jahr in XPeng Robotics und Tianji Intelligence investiert, Alibaba in Sudo Technology und Zhijian Power usw., Meituan in Digua Robotics und Fao Robotics, ByteDance hat in diesem Jahr nur in Zibianliang Robotics investiert, und Xiaomi bevorzugt Konsum- / Begleitroboter. Besonders erwähnenswert ist, dass Tencent, Alibaba, Meituan und JD alle gleichzeitig in das hochbewertete KI-Roboterunternehmen Sharpa investiert haben, das in der Serie A eine Finanzierung von 4,5 Milliarden Yuan erhalten hat.
Die Hersteller von Roboter-Körpern bewegen sich in die vorgelagerte Richtung.
In der Liste der 15 Roboterinvestitionen von Agibot richten sich die meisten wie Quanzhi Bo (Gelenkmotoren), Lanpoint Touch (Berührungssensorik), Linghou Robotics, Mojia Robotics usw. auf Komponenten und Roboter-Körper, was gleichbedeutend mit Investitionen in die Lieferkette der Roboterindustrie ist.
KI-Unternehmen kaufen „Ausführungsfähigkeit“ und „Gehirn“.
Die 4 Investitionen von SenseTime in körperliche Intelligenz konzentrieren sich auf die Ausführungsebene wie Gelenke und Antriebssysteme, außerdem hat es in Yuanli Lingji, ein Unternehmen für Gehirne der körperlichen Intelligenz, investiert.
Chiphersteller setzen auf „Antriebsaggregate“.
Zufälligerweise tragen die drei Startups für körperliche Intelligenz, in die Horizon Robotics in diesem Jahr investiert hat, alle das Wort „Power“ im Namen: Yaoxing Power, Dingdang Power und Zhangyu Power, die alle in der Seed- / Angel-Runde investiert wurden und von ehemaligen Mitarbeitern gegründete Projekte sind.
Im Jahr 2026 investieren die US-amerikanischen KI-Modellhersteller aggressiver und verteilen ihre Mittel zunehmend auf Rechenleistung, Urheberrechte, Modellverteilungskanäle und Anwendungsebenen, anstatt nur Forscher zu beschäftigen. Die chinesischen Technologiegiganten setzen gemeinsam auf körperliche Intelligenz.
Letztendlich zeigen die Investitionen dieser KI-Giganten nicht nur, wer über mehr Geld verfügt, sondern dass sie vorausschauend eine schwer zu ersetzende industrielle Ökosystemposition für sich aufbauen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „IT Juzi“ (ID: itjuzi521), Autor: Wu Meimei, veröffentlicht mit Genehmigung von 36Kr.