Cloud Computing im KI-Zeitalter: Prosperität der Wenigen
„Die größte Super-App im Zeitalter der KI ist eine KI-Cloud-Plattform, deren Kern die KI-Rechenleistung bildet.“
Wu Yongming, CEO von Alibaba, hat diese Ansicht auf der Leistungssitzung für das erste Quartal des Geschäftsjahres 2027 vorgebracht. Seine Logik lautet: Langfristig betrachtet erfordern die meisten KI-Arbeitslasten von Unternehmen, einschließlich großskaligen Trainings, großskaliger Inferenz, kundenspezifischer Inferenz sowie der Entwicklung und des Betriebs von Unternehmens-Agenten, die Unterstützung einer vollständigen KI-Cloud-Plattform.
Wenn man die KI-Cloud als eine Superstadt betrachtet, dann sind Training, Inferenz und Agenten die darin wohnenden „Bewohner“. Je vollständiger die Cloud-Infrastruktur ist, desto mehr neue Kunden kann sie anziehen, gleichzeitig die Bindung bestehender Kunden stärken und einen positiven Kreislauf bilden.
Früher bot die Cloud Unternehmen oder Privatpersonen Werkzeuge für die Arbeit, heute liefert die KI-Cloud die „Fähigkeit, die Arbeit zu erledigen“. Zuvor vollzogen die Cloud-Dienste die erste Revolution, die durch die Virtualisierung hervorgerufen wurde. Im Zeitalter der KI durchlaufen sie nun die zweite Revolution: Sie entwickeln sich von der Bereitstellung von Ressourcen zur Ausgabe von Intelligenz.
Mit dem Einzug des KI-Zeitalters wird auch die Landschaft der Cloud-Dienste neu gestaltet. Die Wettbewerbsdimension zwischen Unternehmen wechselt vollständig vom „Wettbewerb um Größe und Preis“ zum „Wettbewerb um umfassende Intelligenzfähigkeit“, was extrem hohe Anforderungen an die technischen Fähigkeiten und die Kapitalkraft der Marktteilnehmer stellt.
Ein tiefgreifender Wandel der Cloud-Industrie beginnt gerade, aber nur sehr wenige Spieler sind qualifiziert, am Wettbewerb teilzunehmen.
01
Das Spiel der Wenigen
Ohne die Unterstützung der Cloud ist KI nur ein teures Feuerwerk.
Nachdem Amazon 2006 Cloud-Dienste für Unternehmen und Privatpersonen auf den Markt gebracht hat, begann die kommerzielle Praxis der öffentlichen Cloud in China. Ab 2017 haben Alibaba Cloud und Tencent Cloud den Preiskrieg auf die Spitze getrieben, was direkt zum Niedergang des traditionellen CDN-Giganten Wangsu Science & Technology führte.
Noch gravierender: Tencent Cloud hat einst den Ausschreibungsauftrag für das Regierungs-Cloud-Projekt von Xiamen für nur 1 Cent gewonnen. Auf dem hochgradig homogenen IaaS-Markt wurde der Niedrigpreis zum einzigen Wettbewerbsmittel.
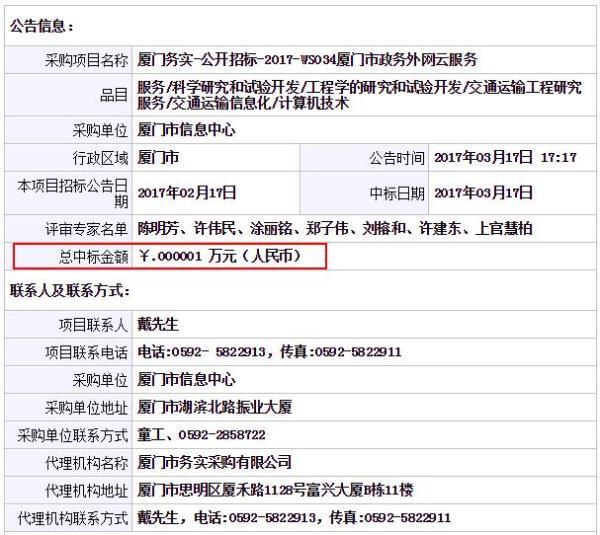
Abbildung: Bekanntmachung über den Zuschlag für das Cloud-Dienstprojekt des externen Regierungsnetzes von Xiamen. (Screenshot von der chinesischen Regierungsbeschaffungswebsite)
Ab 2026 lässt sich die Umwälzung, die die KI für die Cloud-Computing-Branche mit sich bringt, als völlig veränderte Situation beschreiben.
Heute lautet die erste Frage von Unternehmen bei der Nutzung von Cloud-Diensten nicht mehr „Wie viel günstiger wird es?“, sondern „Kann meine Modell darauf reibungslos laufen?“. Die Positionierung der Cloud hat sich von der „Alternative für IT“ zum „Boden für die Produktion von KI“ gewandelt.
In dem von Jensen Huang vorgeschlagenen KI-System des „fünfschichtigen Kuchens“ (Energie, Chips, Infrastruktur, Modelle, Anwendungen) ist Cloud Computing die Hauptlieferform der „Infrastrukturschicht“ und gleichzeitig der Kernteilnehmer, der für die vertikale Integration in allen fünf Schichten verantwortlich ist.
Heute hat sich der Wettbewerb zwischen Cloud-Anbietern zu einem Wettbewerb um umfassende Fähigkeiten wie Rechenleistungsbereitstellung, Modellleistung, Plattformengineering-Fähigkeiten, ökologische Zusammenarbeit und Branchenimplementierung entwickelt, wodurch die Branchenbarrieren deutlich gestiegen sind.
Darüber hinaus entwickeln sich Cloud-Computing-Anbieter zu integrierten Komplexen aus „Strom + Chip + Modell + Cloud“. Sie sind gezwungen, sich nach oben in der Industriekette zu erstrecken und zu „Alleskönnern“ zu werden, die selbst entwickelte Chips, selbst gebaute Stromversorgungseinrichtungen, Modellplattformen und Cloud-Dienste in sich vereinen.
Daher ist der Kampf zwischen Cloud-Anbietern zu einem echten Super-Kapitalwettbewerb geworden.
Die Kapitalausgaben der Giganten erreichen astronomische Summen. Die kombinierten Kapitalausgaben der fünf großen nordamerikanischen Cloud-Anbieter beliefen sich 2025 auf bis zu 411,5 Milliarden US-Dollar. Die konsensuelle Prognose für 2026 liegt sogar bei 773,9 Milliarden US-Dollar, für 2027 werden voraussichtlich bis zu 1,02 Billionen US-Dollar erreicht.
Solch große Investitionen führen dazu, dass nur sehr wenige Spieler am Tisch bleiben können. In China plant Alibaba, in den drei Jahren von 2026 bis 2027 mindestens 380 Milliarden Yuan in den Aufbau von Cloud-Computing- und KI-Infrastruktur zu investieren – diese Summe übersteigt die Summe der vorherigen zehn Jahre.
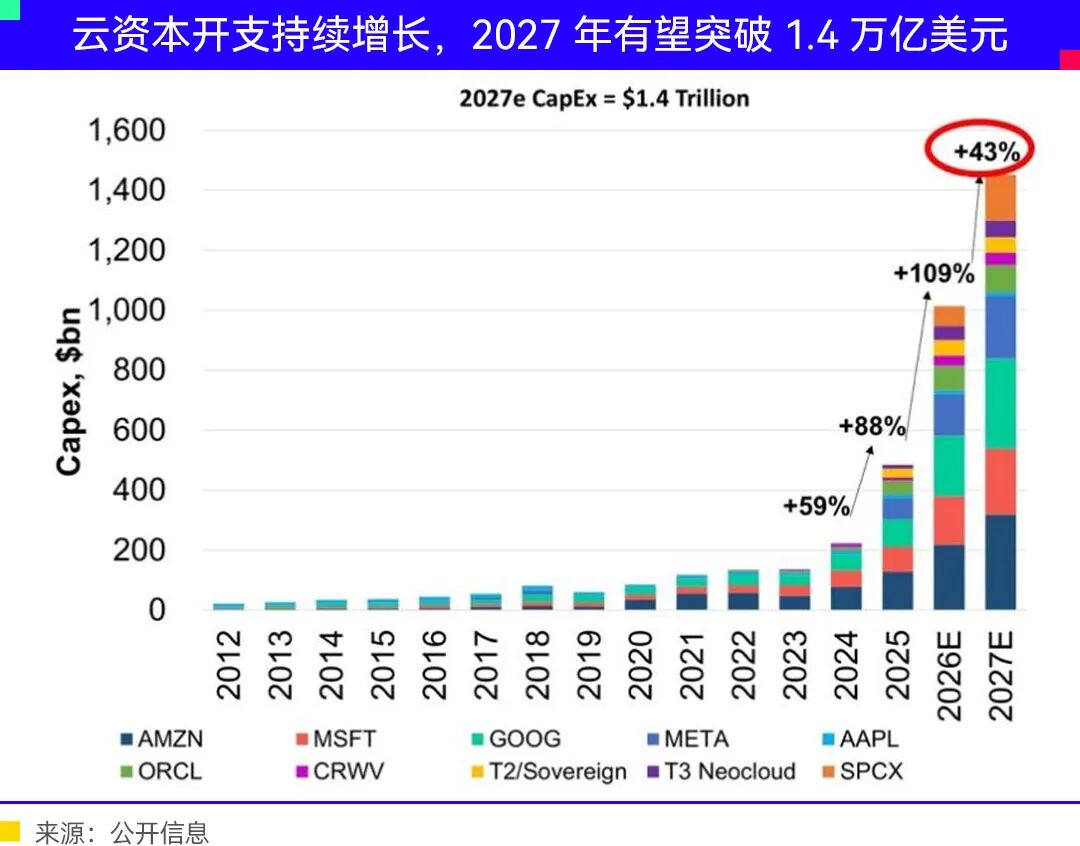
Die riesigen Kapitalreserven schaffen einen „Monopolgewinn“, der kleine und mittlere Anbieter am KI-Wettbewerb hindert und die Kluft zu den führenden Anbietern immer größer werden lässt.
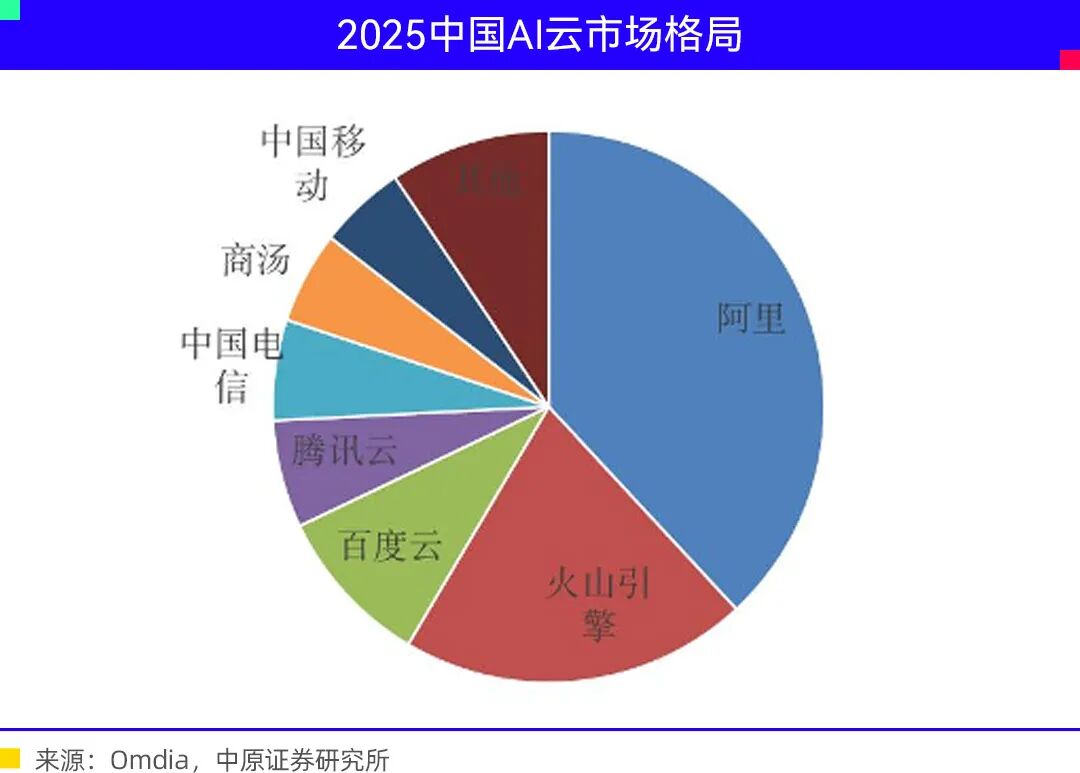
Im Jahr 2025 erreichte der chinesische KI-Cloud-Markt ein Volumen von 68,4 Milliarden Yuan, die fünf größten Anbieter sind Alibaba, ByteDance, Baidu, Tencent und Tianyi Cloud. Alibaba Cloud führt mit einem Anteil von 38,1%.
Aber nur mit Größe kann man im AGI-Wettbewerb nicht bestehen. Die vollständige Fähigkeit zur eigenständigen Entwicklung von Cloud-Anbietern ist zu dem entscheidenden Kriterium für den Markt geworden. Selbst die größte Rechenleistungscluster ist nur ein „scheinbarer Reichtum“, wenn man nur Chips einkauft. Deshalb geben die Top-Cloud-Anbieter alles, um Chips selbst zu entwickeln.
Weltweit haben Google, Microsoft, Amazon, Alibaba, Huawei und Baidu sowohl im Cloud-Computing als auch bei KI-Chips Vorkehrungen getroffen, und einige Anbieter entwickeln auch große Modelle selbst.
Mit der großskaligen Markteinführung dieser selbst entwickelten Chips wird die Bruttomarge des Cloud-Geschäfts deutlich verbessert – ein Vorteil, den Anbieter, die nur Nvidias GPUs einkaufen, nicht erreichen können.
Gegenwärtig ist „Model as a Service“ (MaaS) zu einer neuen Dienstebene nach IaaS, PaaS und SaaS geworden, die eine vierte Barriere für das Geschäftsmodell bildet.
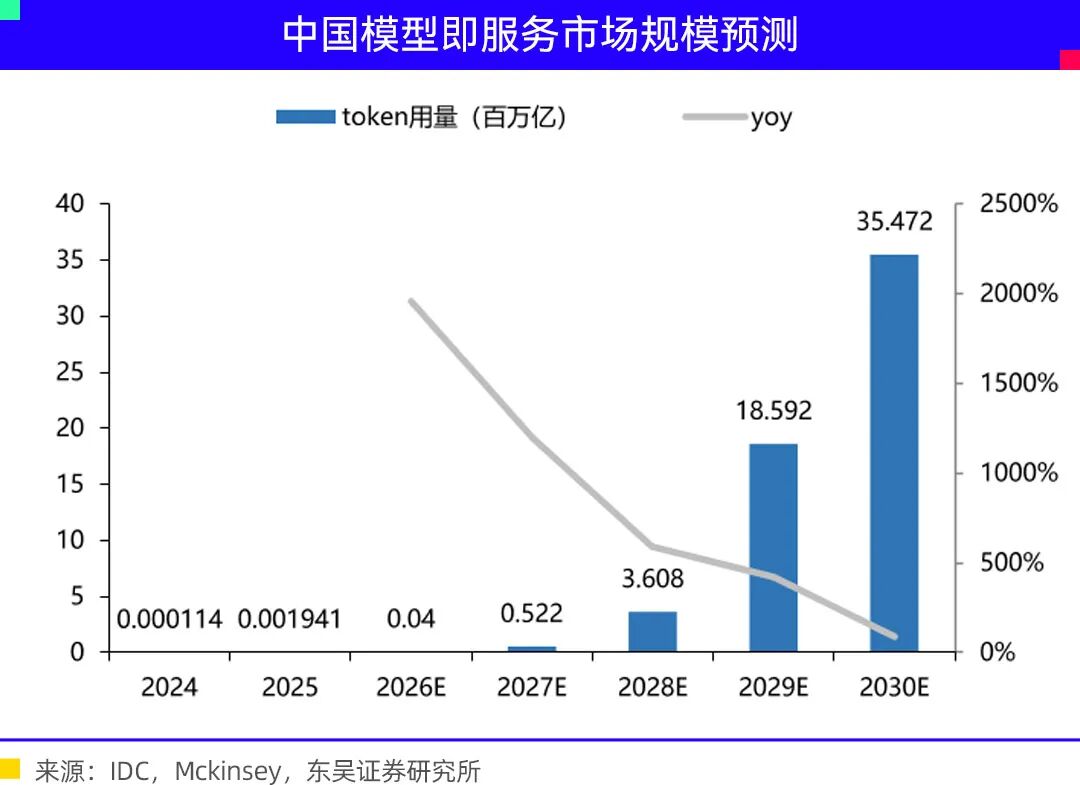
In der Anfangsphase von MaaS wird nach dem Token-Verbrauch abgerechnet. Die Anzahl der Aufrufe von großen Modellen in der chinesischen öffentlichen Cloud ist innerhalb eines Jahres um fast das 17-fache explodiert, von 114,2 Billionen im Jahr 2024 auf 1944 Billionen im Jahr 2025 gestiegen.
Mit der Popularisierung von KI-Agenten und persönlichen Agenten wird die Abrechnungseinheit weiter auf die Abrechnung nach „Aufgabe“ oder „Geschäftsergebnis“ weiterentwickelt, wodurch die wirtschaftlichen Grenzen des Cloud Computing eine historische Umgestaltung erleben.
02
Wettbewerb zwischen zwei Giganten
Unter den inländischen Unternehmen stehen vier Anbieter – Alibaba Cloud, Tencent Cloud, Tianyi Cloud und Baidu Intelligent Cloud – für unterschiedliche Paradigmen: internetplattformbasiert, ökoszenariobasiert, nationalstrategisch und technikvertieft. Ihre Wettbewerbsfähigkeit und Besonderheiten entfalten sich entlang ihrer jeweiligen Gene und strategischen Tiefe.
Als Wegbereiter der chinesischen Cloud-Industrie ist Alibaba Cloud der größte Anbieter im Inland und der Spitzenreiter bei der vollständigen eigenständigen Entwicklung. Seine strategische Ausrichtung ähnelt der von Google auf der anderen Seite des Ozeans. Es ist sowohl auf dem IaaS-Markt als auch auf dem Wachstumsmarkt der KI-Cloud führend. Im Jahr 2025 erreichte die Wachstumsrate der öffentlichen Cloud für das Training und die Inferenz von großen Modellen von Alibaba 116%, der Marktanteil lag sogar bei 42,2%.
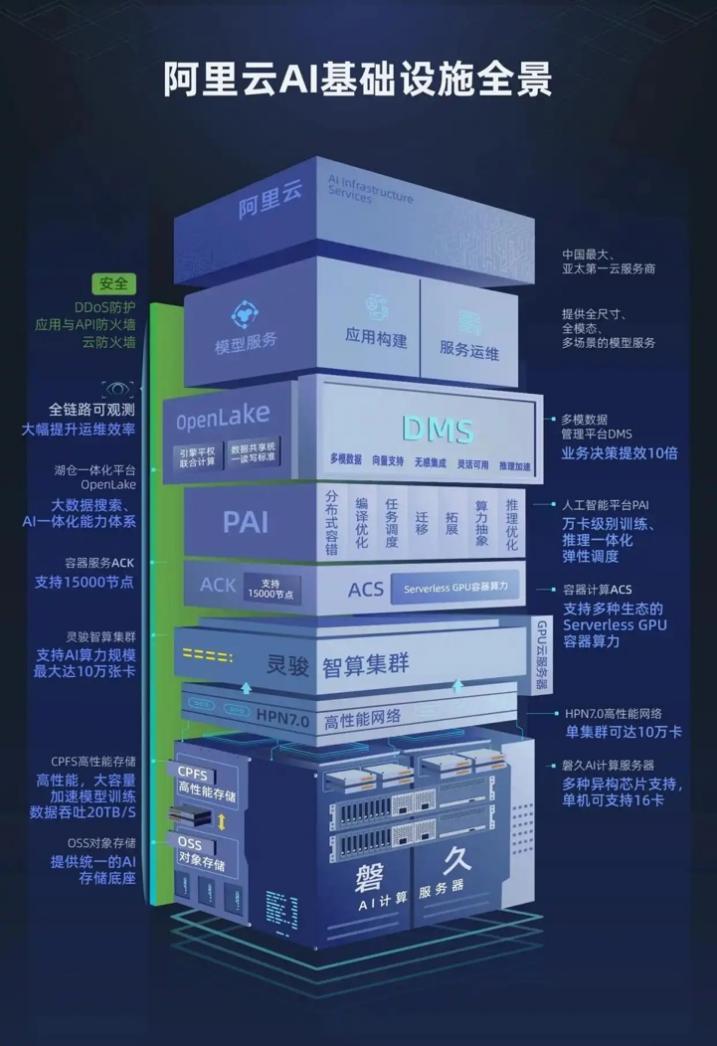
Die Stärke von Alibaba liegt in der vollständigen Investition in „große Sprachmodelle + Chips + Cloud“. Das selbst entwickelte KI-Chip Wuzhen von T-Head wurde bereits großskalig auf Alibaba Cloud eingesetzt. Die selbst entwickelten KI-Superknoten unterstützen die effiziente Inferenz von großen Modellen mit mehr als 2 Billionen Parametern. Die Leistung von Qwen3.8 nähert sich wieder dem Niveau inländischer SOTA-Modelle wie Kimi K3 und GLM 5.3 an.
Im letzten Geschäftsquartal stieg der Umsatz des KI- und Cloud-Geschäfts an, während die Gewinnmarge kontinuierlich zunahm. Die Wachstumsrate des Gesamtumsatzes und des externen Umsatzes von Alibaba Cloud betrug jeweils 45%. Davon belief sich der KI-bezogene Umsatz auf 12,4 Milliarden Yuan, was einem Anstieg von über 150% gegenüber dem Vorjahr entspricht und fast 26% des Gesamtumsatzes des Segments ausmacht. Die Gewinnmarge erreichte einen zweistelligen Wert von fast 12%.
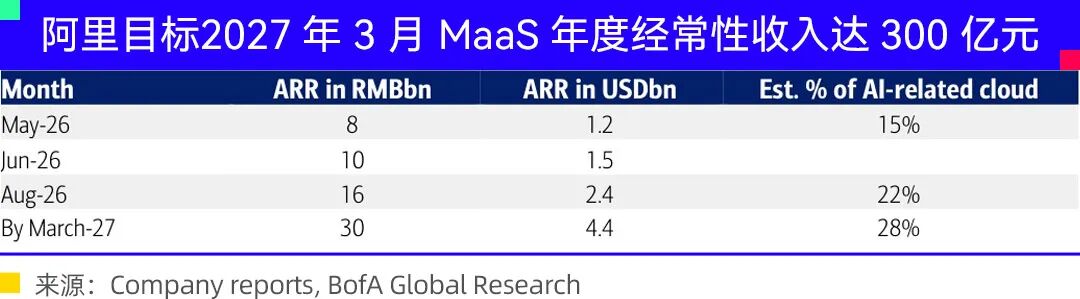
Wu Yongming erklärte auf dem Austauschtreffen für das Geschäftsjahr 2026, dass der KI-ARR bereits 8 Milliarden Yuan überschritten hat und bis zum Jahresende 30 Milliarden Yuan erreichen wird. „Der Vorteil der hohen Gewinnmarge tritt allmählich hervor und wird die Säule für ein gesundes und hochwertiges Umsatzwachstum von Alibaba in der Zukunft sein.“
Im März kündigte Alibaba Cloud außerdem an, die Preise für einige KI-Rechenprodukte um 5% bis 34% zu erhöhen, und bricht damit die bisherige Branchengewohnheit von Cloud-Diensten, „nur zu senken und nicht zu erhöhen“. Dies spiegelt die Resonanz des exponentiellen Anstiegs der Token-Aufrufe durch die Explosion der KI-Nachfrage und die Preiserhöhung der vorgelagerten Hardware wider. Tiefergehend betrachtet handelt es sich um die Rückkehr der Preismacht führender Cloud-Anbieter, die sich vom Wettbewerb um Größenvorteile zu einem technik- und wertorientierten Betrieb wandeln.
Diese Kombination aus „vollständigen KI-Fähigkeiten“ und der Begabung von Anbietern mit doppelter Stärke in „Rechenleistung + großem Modell“ macht Alibaba Cloud zu einem der größten Nutznießer im KI-Zeitalter.
Der andere Gigant Tencent Cloud stützt sich nach wie vor auf seine unvergleichliche Ökosystemvorteile. Die Wettbewerbsfähigkeit von Tencent Cloud im KI-Zeitalter liegt nicht im Wettbewerb um die Größe der Cloud-Infrastruktur, sondern im einzigartigen Multiplikatoreffekt von „C-End-Ökosystem × Szenarienanwendungen“.
Das WeChat-Ökosystem ist ein natürlicher Absorber für KI-Rechenleistung. WeChat verfügt über eine enorme Ökosystemtiefe mit 1,4 Milliarden Nutzern und äußerst vielfältige integrierte Dienste, die der KI-Cloud einen weiten Boden bieten.
Nach der Phase des hohen Kapitaleinsatzes und der Verschlankung bestätigte Ma Huateng auf der Leistungssitzung, dass das Cloud-Geschäft 2025 einen großskaligen Gewinn erzielt hat – etwas, das unter inländischen Cloud-Anbietern nur wenige geschafft haben. Die Strategie von Tencent Cloud lautet: „Nicht den ersten Platz beim Marktanteil anstreben“, sondern sich auf Szenarienanwendungen konzentrieren.
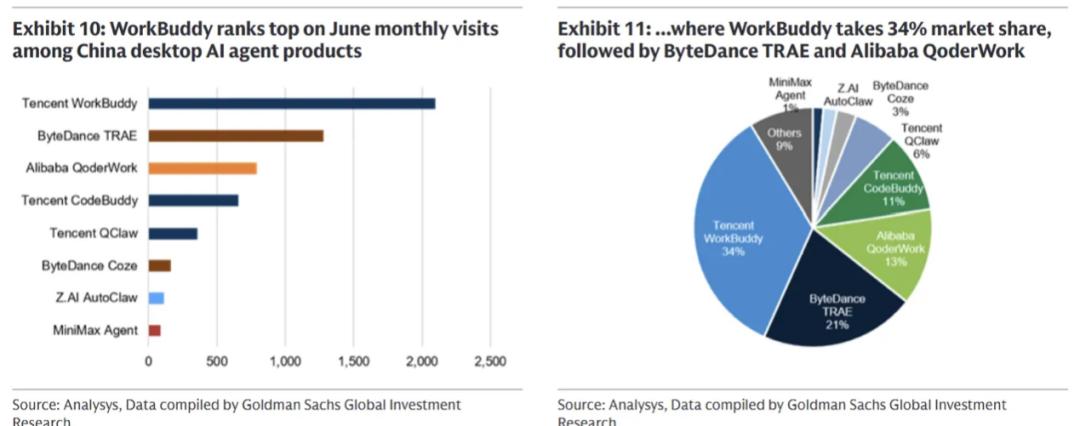
Zum Beispiel ist Tencent führend im KI-Arbeitsplatzszenario. Der KI-Arbeitsplatz-Agent WorkBuddy verzeichnete im Juni 20,97 Millionen monatliche Zugriffe und liegt damit auf Platz eins, der KI-Programmier-Agent CodeBuddy gehört zu den Spitzenreitern. Außerdem ist die Bruttomarge der zahlenden Nutzer von WorkBuddy bereits vergleichbar mit der von Tencent Cloud insgesamt.
Der KI-Assistent Xiaowei konzentriert sich auf die KI-gesteuerte Umgestaltung des internen Ökosystems von WeChat. Liu Chiping positioniert ihn als zentralen Träger für den Eintritt des WeChat-Ökosystems in das „KI-Zeitalter“ und vergleicht das Potenzial dieses Sprungs mit der „10-fachen Wertsteigerung“ von WeChat