AI entführt die sieben Schwestern des US-Aktienmarktes
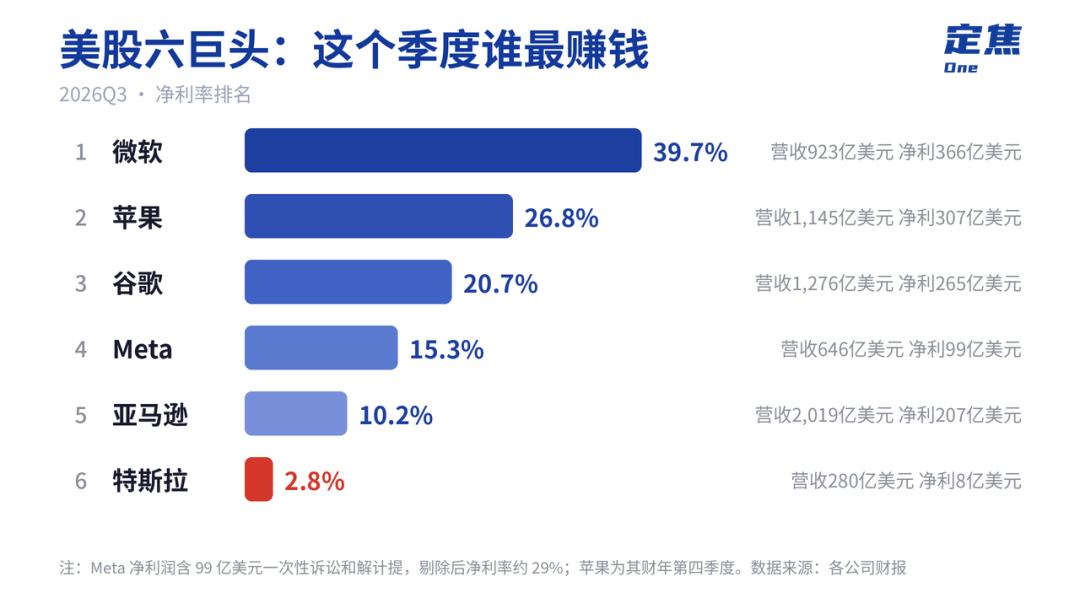
Bis zum 2. November haben sechs der sieben „US-Aktien-Schwestern“ mit Ausnahme von Nvidia ihre neuesten Geschäftsergebnisse veröffentlicht. Die Umsätze sind fast durchweg gestiegen, die Aktienkursentwicklungen verlaufen jedoch unterschiedlich.
Am stärksten gefallen ist ausgerechnet das Unternehmen mit dem schnellsten Wachstum. Am 28. Oktober US-Ostküstenzeit veröffentlichte Alphabet, die Muttergesellschaft von Google, seinen Finanzbericht für das dritte Quartal: Der Umsatz von Google Cloud belief sich in einem einzigen Quartal auf 30,7 Milliarden US-Dollar, was einem Anstieg von 103 % gegenüber dem Vorjahreszeitraum entspricht. Am nächsten Tag stürzte der Aktienkurs jedoch um 12,64 % ab und markierte den größten eintägigen Rückgang seit dem Börsengang des Unternehmens.
24 Stunden später wiederholte Amazon dieses Szenario. Die Wachstumsrate von AWS betrug 39,3 %, der höchste Wert seit fast fünf Jahren, und der Aktienkurs brach nach Börsenschluss um mehr als 7 % ein. Eine Woche zuvor stieg der Umsatz von Meta um 26 %, und der Aktienkurs fiel ebenfalls um 7 %.
Die Aktienkurse der anderen drei Unternehmen waren relativ stabil. Die Wachstumsrate von Microsoft Azure betrug 48 %, die Geschäftsergebnisse waren nicht schlecht, und der Aktienkurs fiel am nächsten Tag leicht um 0,2 %. Der Betriebsgewinn von Tesla ging um 56 % zurück, und die operative Marge betrug nur noch 2,6 %. Da das Unternehmen jedoch angekündigt hat, die gesamten jährlichen Kapitalausgaben von 25 Milliarden US-Dollar auf 20 Milliarden US-Dollar zu kürzen, hat sich der Aktienkurs stabilisiert. Apple, das fast keine Ausgaben für die KI-Infrastruktur getätigt hat, ist in diesem Jahr um etwa 26,7 % gestiegen und hat die beste Leistung unter den „sieben Schwestern“ erzielt.
Die „sieben Schwestern“ bezeichnen die sieben großen US-Technologiegiganten Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta und Tesla. Das Geschäftsquartal von Nvidia stimmt nicht mit dem der anderen sechs Unternehmen überein, und der Finanzbericht für das dritte Quartal wird erst im November veröffentlicht. Daher analysiert dieser Artikel hauptsächlich die sechs Unternehmen, die ihre Geschäftsergebnisse bereits offengelegt haben, und diskutiert im Zusammenhang mit Aktienkursen und Industrieketten weiterhin die sieben Unternehmen.
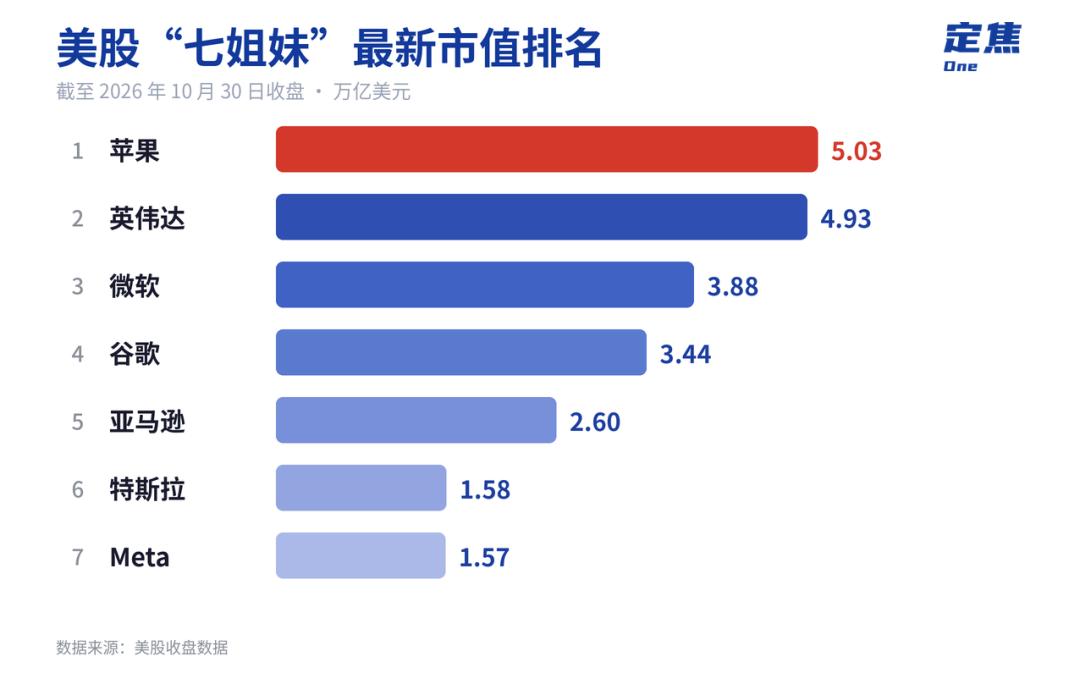
In den vergangenen Jahren verliefen die Aktienkursentwicklungen der sieben Schwestern weitgehend synchron, in diesem Jahr hat sich dies vollständig geändert. Bis zum 30. Oktober stieg Apple im laufenden Jahr um 26,7 %, Nvidia um 9,7 %, Alphabet und Tesla fielen um 10,5 % bzw. 11 %. Die sieben Unternehmen machen etwa ein Drittel des Gewichts des S&P 500 aus, und ihr gewichteter Anstieg im laufenden Jahr betrug nur 6,2 %, womit sie den Gesamtmarkt nicht übertroffen haben. Dies ist das erste Mal, dass sie seit der Einführung des Konzepts der „sieben Schwestern“ im Jahr 2023 kollektiv hinter dem Markt zurückbleiben.
Oberflächlich betrachtet sorgt sich der Markt um eine KI-Blase und darum, ob die riesigen Investitionen wieder hereingeholt werden können. Allein im vergangenen Quartal überstiegen die gesamten Kapitalausgaben der sechs Unternehmen 200 Milliarden US-Dollar, von denen ein erheblicher Teil schließlich an Nvidia floss, während die gesamten Kapitalausgaben von Nvidia im vergangenen Geschäftsjahr nur 6,1 Milliarden US-Dollar betrugen. Aber wenn es nur um die Angst vor einer Blase ginge, warum blieb Microsoft, das ebenfalls massiv Geld verbrennt, unversehrt, während Google mit dem schnellsten Wachstum am stärksten fiel?
Um diese Frage zu beantworten, muss man zunächst die Geschäfte dieser Giganten zerlegen und klar erkennen, womit sie jeweils Geld verdienen.
01. Wer verdient das „Geld der Gegenwart“, wer setzt noch auf die „Zukunft“
Diese sechs Unternehmen werden alle mit dem Etikett „KI-Konzept“ versehen, aber vier verschiedene Logiken stützen ihre Aktienkurse.
Microsoft und Amazon verkaufen Rechenleistung, Meta verkauft Werbung, Apple verkauft Hardware und Dienstleistungen, Tesla setzt auf autonomes Fahren. Google ist etwas Besonderes und deckt beide Bereiche ab: Cloud und Werbung. Wenn der Markt beginnt, die Rendite von KI mit echtem Geld abzuwägen, zeigen sich die Vor- und Nachteile der Geschäftsmodelle.
Der Verkauf von Rechenleistung ist derzeit das stabilste Geschäft. Solange die gesamte Branche noch wild um Rechenleistung kämpft, sind die Einnahmen der drei Cloud-Anbieter Microsoft, Amazon und Google für die nächsten zwei bis drei Jahre weitgehend gesichert.
Der Umsatz von Microsoft Azure in einem Quartal betrug 33,17 Milliarden US-Dollar, ein Anstieg um 48 %; der Umsatz von AWS belief sich auf 46 Milliarden US-Dollar, ein Anstieg um 39,3 % mit einer annualisierten Rate von 184 Milliarden US-Dollar, der höchste Wert seit fast fünf Jahren; der Umsatz von Google Cloud erreichte 30,7 Milliarden US-Dollar und hat sich direkt mehr als verdoppelt.
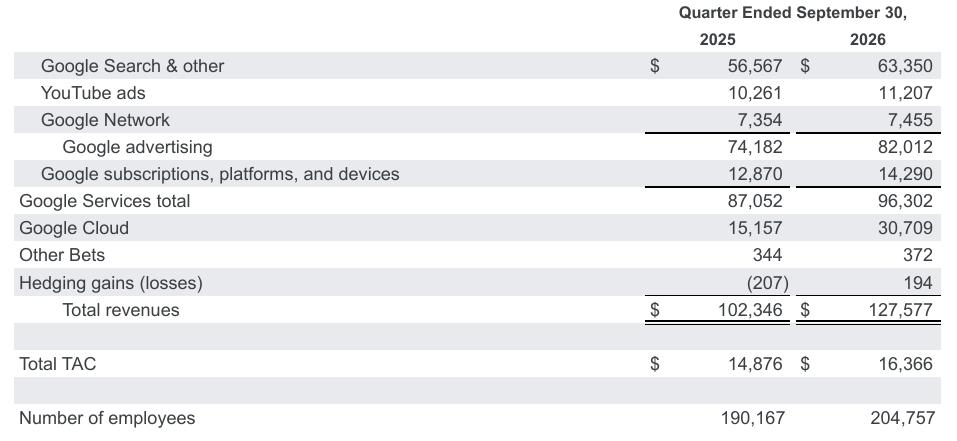
Der Umsatz von Google Cloud verdoppelte sich auf 30,7 Milliarden US-Dollar
Bildquelle / Finanzbericht von Google
Ob dieses Wachstum anhalten kann, hängt von den vorhandenen Bestellungen ab. Die noch nicht ausgeführten kommerziellen Verträge von Microsoft belaufen sich auf bis zu 677 Milliarden US-Dollar, 73 % mehr als im Vorjahreszeitraum; der Auftragsbestand von Google Cloud beträgt ebenfalls 561 Milliarden US-Dollar, und das Management gibt an, dass mehr als die Hälfte davon in den nächsten zwei Jahren als Einnahme erfasst wird; der Auftragsbestand von Amazon beträgt 578 Milliarden US-Dollar, und CEO Jassy enthüllte in einer Telefonkonferenz, dass OpenAI und Anthropic jeweils langfristige Einkaufsverträge im Wert von Hunderten von Milliarden US-Dollar abgeschlossen haben.
Ein großer Teil der Einnahmen der Cloud-Anbieter in den nächsten Jahren ist bereits vorbestellt. Derzeit liegt der Engpass auf der Angebotsseite. Amazon installiert derzeit durchschnittlich alle 14 Sekunden einen KI-Chip in seinen Rechenzentren, und die Produktkapazität reicht immer noch nicht aus.
Meta geht einen anderen Weg: Es nutzt KI, um Werbung teurer zu verkaufen.
Der Umsatz in diesem Quartal belief sich auf 64,6 Milliarden US-Dollar, ein Anstieg um 26 %, die Anzahl der angezeigten Werbeanzeigen stieg um 10 %, und der durchschnittliche Preis pro Einheit stieg um 14 %. Das Management führte in der Telefonkonferenz das Wachstum auf die Verbesserung des KI-Empfehlungssystems zurück.
Das Problem ist, dass das Werbegeschäft eine Obergrenze hat. Das Gesamtbudget der Werbetreibenden ist ein begrenzter Pool, und der Wert von KI besteht lediglich darin, Werbung präziser und teurer zu machen oder die Nutzungsdauer der Nutzer beim Betrachten von Werbung zu erhöhen. Der Preis pro Einheit ist in diesem Quartal bereits um 14 % gestiegen – kann er weiter steigen? Die täglichen aktiven Nutzer aller Produkte übersteigen 3,6 Milliarden, wie groß ist der Wachstumsspielraum noch? Wenn der Grenznutzen von KI-Investitionen abnimmt, kann die Wachstumsrate der Werbung dann für immer die Wachstumsrate der Ausgaben übertreffen? Das sind alles offene Fragen.
Apple hat an diesem Wettrüsten fast nicht teilgenommen.
Der vierteljährliche Umsatz erreichte mit 114,5 Milliarden US-Dollar einen Rekordwert, ein Anstieg um 12 %; der jährliche Gesamtumsatz von 478,8 Milliarden US-Dollar ist das beste Ergebnis in der Geschichte des Unternehmens. Seine jährlichen Kapitalausgaben betrugen 9 Milliarden US-Dollar, was einem Rückgang von 29 % gegenüber dem Vorjahr entspricht. In den vergangenen zwei Jahren kritisierte der Markt ständig, dass Apple bei KI zurückliege, während Konkurrenten massiv Geld investierten, schien Apple keine großen Maßnahmen zu ergreifen. Nach diesem Quartal hat sich die Stimmung gewandelt. Während sich alle über riesige Investitionen und zunehmend angespannte Cashflows sorgen, ist „kein Geld auszugeben“ stattdessen zu einem Vorteil geworden. Im Jahr 2026 führt Apple mit einem Anstieg von 27 % die sieben Technologiegiganten an.
Tesla ist der vierte Typ: Die gesamte Bewertung hängt von dem noch nicht realisierten autonomen Fahren ab.
Der Umsatz im laufenden Quartal belief sich auf 28 Milliarden US-Dollar und lag auf dem Niveau des Vorjahres, aber der Betriebsgewinn ging um 56 % zurück. Die Gewinne aus dem Autoverkauf schrumpfen, und der Markt ist bereit, ihm eine hohe Bewertung zu geben, weil er auf autonomes Fahren und Roboter setzt. Die Anzahl der zahlenden Abonnenten von FSD beträgt 1,74 Millionen, ein Anstieg um 67 %, und mehr als 75 % der in Nordamerika ausgelieferten Neuwagen sind mit FSD ausgestattet; Robotaxi hat in Austin offiziell den Fahrgastbetrieb aufgenommen, und die überwachungsfreie Fahrstrecke ist in einem Quartal um das Achtfache gestiegen.
Aber das ist noch weit von der Profitabilität entfernt. Die mögliche Fusion, die Tesla und SpaceX derzeit prüfen, bringt auch viele Ungewissheiten in die Kapitalallokation des Unternehmens.
Google ist am stärksten gefallen, weil seine beiden Geschäftsbereiche gleichzeitig in Frage gestellt wurden.
Der Umsatz mit Suchwerbung stieg um 12 %, was unter den Markterwartungen (ca. 15 %) lag, und die Monetarisierungseffizienz der KI-Suche ist noch nicht so gut wie die der traditionellen Suche. Der Anstieg des Umsatzes im Cloud-Bereich ging mit Kosten von 51,4 Milliarden US-Dollar an Kapitalausgaben in diesem Quartal einher, und der freie Cashflow wurde negativ mit 9,1 Milliarden US-Dollar. Zusammen mit den Verlusten aus Kapitalbeteiligungen wie SpaceX sank der Nettogewinn um 24 %. Die Geschäftsergebnisse lagen durchweg unter den Erwartungen, und der Markt hat direkt mit Kapitalabzug reagiert.
Roy, ein Investor, der den US-Aktienmarkt verfolgt, erklärte gegenüber „Dingjiao One“, dass es von Anfang an unvernünftig sei, diese sechs Unternehmen alle als ein „KI-Konzept“ zu handeln. Bei gleicher Investition in KI verdienen einige Unternehmen das Geld noch im selben Jahr zurück, andere müssen mehrere Jahre warten; einige bauen Infrastruktur mit dem Geld ihrer Kunden, andere setzen mit ihren eigenen Gewinnen auf die Zukunft.
02. Negativer Cashflow, der Markt wird nervös
In diesem Quartal entspricht das Steigen und Fallen der Aktienkurse der sechs Unternehmen dem Zustand des freien Cashflows. Der sogenannte freie Cashflow ist der Teil des Geldes, das das Unternehmen verdient, der nach Abzug der Ausgaben für den Bau von Fabriken, den Kauf von Geräten und Chips übrig bleibt.
Die drei Unternehmen mit negativem freiem Cashflow – Google, Meta und Amazon – erlitten alle einen Rückgang des Aktienkurses im Oktober. Die anderen drei Unternehmen mit positivem freiem Cashflow – Microsoft, Tesla und Apple – konnten ihre Aktienkurse stabilisieren.
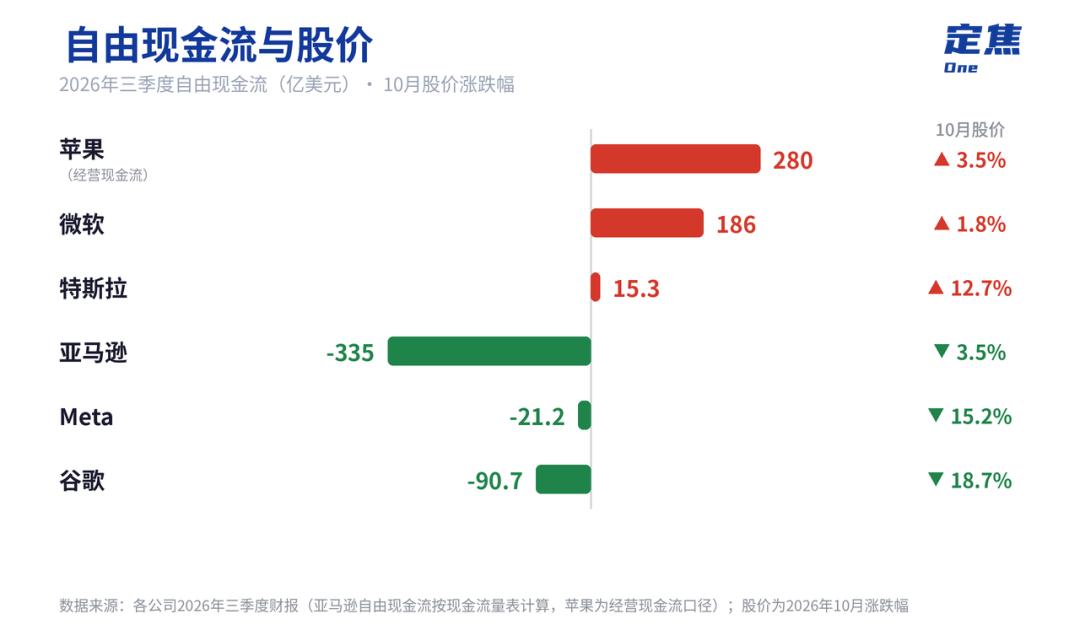
Roy erklärte, dass der Markt in den vergangenen zwei Jahren bereit war, auf „Mut zum Geldausgeben“ zu setzen; jetzt müssen Unternehmen mit hohen Ausgaben zuerst beweisen, dass sie die Kosten zurückzahlen können.
Hinter dieser Veränderung steckt das schiere Ausmaß dieser KI-Investitionen. Die gesamten Kapitalausgaben von Microsoft, Amazon, Google und Meta in diesem Quartal beliefen sich auf 202,9 Milliarden US-Dollar und markierten einen neuen Quartalsrekord, die geplanten Gesamtausgaben für dieses Jahr übersteigen zusammen 700 Milliarden US-Dollar, 75 % mehr als im Vorjahr. Die Branche erwartet, dass dieses Volumen im nächsten Jahr 1,3 Billionen US-Dollar erreichen wird.
Wenn das Geld in diesem Umfang ausgegeben wird, muss der Markt natürlich darauf achten: Wann kommt das ausgegebene Geld endlich zurück? Goldman Sachs hat in seiner Branchenrückschau für das erste Quartal dieses Jahres diesen Wandel zusammengefasst: Die Aufmerksamkeit für KI hat sich von „wer am meisten investiert“ zu „wie weit ist das investierte Geld davon entfernt, wieder zu Bargeld zu werden“ verschoben.
Die drei Unternehmen mit „negativem Cashflow“ befinden sich in unterschiedlichen Situationen.
Das Geld von Google und Amazon wird in Rechenzentren, Chips und Netzwerkgeräte investiert. Das ausgegebene Geld wird höchstwahrscheinlich wieder hereingeholt, es braucht nur Zeit. Die Kapitalausgaben von Google in diesem Quartal beliefen sich auf 51,4 Milliarden US-Dollar und haben sich gegenüber dem Vorjahr mehr als verdoppelt. Die Grundlage dafür ist der Auftragsbestand von Google in Höhe von 561 Milliarden US-Dollar, und das Management gibt an, dass mehr als die Hälfte davon innerhalb von zwei Jahren zu Einnahmen wird. Die Logik bei Amazon ist dieselbe: Der Auftragsbestand von AWS beträgt 578 Milliarden US-Dollar, und OpenAI sowie Anthropic haben jeweils langfristige Einkaufsverträge im Wert von Hunderten von Milliarden US-Dollar abgeschlossen.
Erwähnenswert ist, dass sich die Kapitalausgaben von Microsoft in diesem Quartal ebenfalls verdoppelt haben und 3