Die führenden Immobilienentwickler befinden sich im Endspurt, der Abstand zwischen Poly Real Estate und China Overseas Land & Investment im Wettbewerb um den Branchenspitzenplatz beträgt nur noch 160 Millionen Yuan.
Der Goldene September und der Silberne Oktober sind vorüber, und bei den Verkaufszahlen der führenden Immobilienentwickler im Oktober zeigen sich einige subtile Veränderungen.
Von den zehn führenden Immobilienentwicklern übertreffen 8 Unternehmen mit der kumulierten Veränderungsrate des vollumfänglichen Gesamtumsatzes den Marktdurchschnitt, wobei China Overseas Land & Investment, China Resources Land, China Merchants Shekou, China Jinmao und Greenland Holdings 5 Unternehmen mit positivem Wachstum sind.
Gleichzeitig sinkt die Anzahl der Immobilienentwickler mit einem Jahresumsatz von über 100 Milliarden Yuan und über 10 Milliarden Yuan weiter. Von Januar bis Oktober 2026 gibt es nur 5 Immobilienentwickler mit einem vollumfänglichen Gesamtumsatz von über 100 Milliarden Yuan, 2 weniger als im gleichen Zeitraum des Vorjahres. Bei den führenden Immobilienentwicklern wird der Wettbewerb um die Größe immer intensiver, insbesondere der Kampf um die Spitzenposition der Branche ist in eine Phase des direkten harten Wettbewerbs eingetreten.
01
Betrachtet man allein die Rangliste des vollumfänglichen Gesamtumsatzes, so hat sich der Abstand zwischen den beiden Top-Unternehmen auf den niedrigsten Stand der letzten Jahre verringert.
Von Januar bis Oktober steht Poly Developments and Group mit einem vollumfänglichen Gesamtumsatz von 199,00 Milliarden Yuan an der Spitze, gefolgt von China Overseas Land & Investment mit 198,84 Milliarden Yuan, der Abstand zwischen den beiden beträgt nur 160 Millionen Yuan.
Was bedeutet das? In den nächsten zwei Monaten kann der Vermarktungsrhythmus eines einzelnen Projekts die endgültige Jahresrangliste verändern.
Dieser Kopf-an-Kopf-Wettbewerb zwischen Poly und China Overseas Land & Investment zieht sich fast durch das ganze Jahr. In den ersten 8 Monaten überholte China Overseas Land & Investment dank der konzentrierten Markteinführung hochpreisiger Projekte in Kernstädten Poly mit einem knappen Vorsprung von 540 Millionen Yuan beim vollumfänglichen Gesamtumsatz. Im September übernahm Poly dank der konzentrierten Vermarktung in mehreren Städten wieder die Spitzenposition mit einem Vorsprung von 200 Millionen Yuan beim kumulierten Umsatz, und von Januar bis Oktober verringerte sich der Abstand zwischen den beiden auf 160 Millionen Yuan.
Der Hauptgrund dafür, dass Poly beim Umsatz schrittweise von China Overseas Land & Investment überholt wird, liegt in den Unterschieden im Investitionsrhythmus und der Grundstücksresourcenstruktur der beiden führenden Unternehmen.
Aus den Grundstückserwerben der beiden großen Immobilienentwickler in den letzten zwei Jahren geht hervor, dass der Anteil von China Overseas Land & Investment an Grundstücken in erstklassigen Städten stabil über 72 % liegt, während dieser Anteil bei Poly im Jahr 2025 abrupt auf 48 % sank. Im Jahr 2026 stieg der Anteil der Investitionsmittel von Poly in erstklassigen Städten in den ersten drei Quartalen auf 69 %, ein Anstieg um 0,3 Prozentpunkte gegenüber dem ersten Halbjahr. Die Investitionsintensität in erstklassigen Städten nimmt zu: Im Juli erwarb es zwei Grundstücke in Yangpu und Xuhui in Shanghai durch gemeinsamen Grundstückserwerb zu einem Gesamtpreis von 23,18 Milliarden Yuan; Ende September erwarb es das Grundstück im Süden von Pazhou in Guangzhou für 3,817 Milliarden Yuan, und im Oktober erwarb es erneut das Grundstück „Science City“ in Guangzhou für 1,665 Milliarden Yuan.
Laut der Mitteilung zu den Halbjahresergebnissen von China Overseas Land & Investment 2026 hat das Unternehmen von Anfang 2026 bis Ende August insgesamt 18 neue Grundstücke erworben, mit einem Eigenanteil am Grundstückspreis von 33,34 Milliarden Yuan. Dabei beträgt der Anteil des Eigenanteils am Grundstückspreis in erstklassigen Städten 79 %, der Anteil von erstklassigen Städten und starken zweitklassigen Städten zusammen 95 %, fast alle Mittel werden in Städte mit hohem Entwicklungsniveau investiert. Danach erwarb China Overseas Land & Investment im September nacheinander 5 Grundstücke in den Kerngebieten von Shanghai, Shenzhen, Xi'an und Shenyang, darunter zwei seltene Grundstücke in Zhenru (Putuo) und Laoximen (Huangpu) in Shanghai mit einem Gesamtgrundstückspreis von 18,907 Milliarden Yuan, und gleichzeitig erwarb es das Kernwohnbaugrundstück in Futian, Shenzhen zu einem hohen Aufschlag für 2,55 Milliarden Yuan.
Der Wettbewerb zwischen den beiden Top-Unternehmen wird in Zukunft andauern.
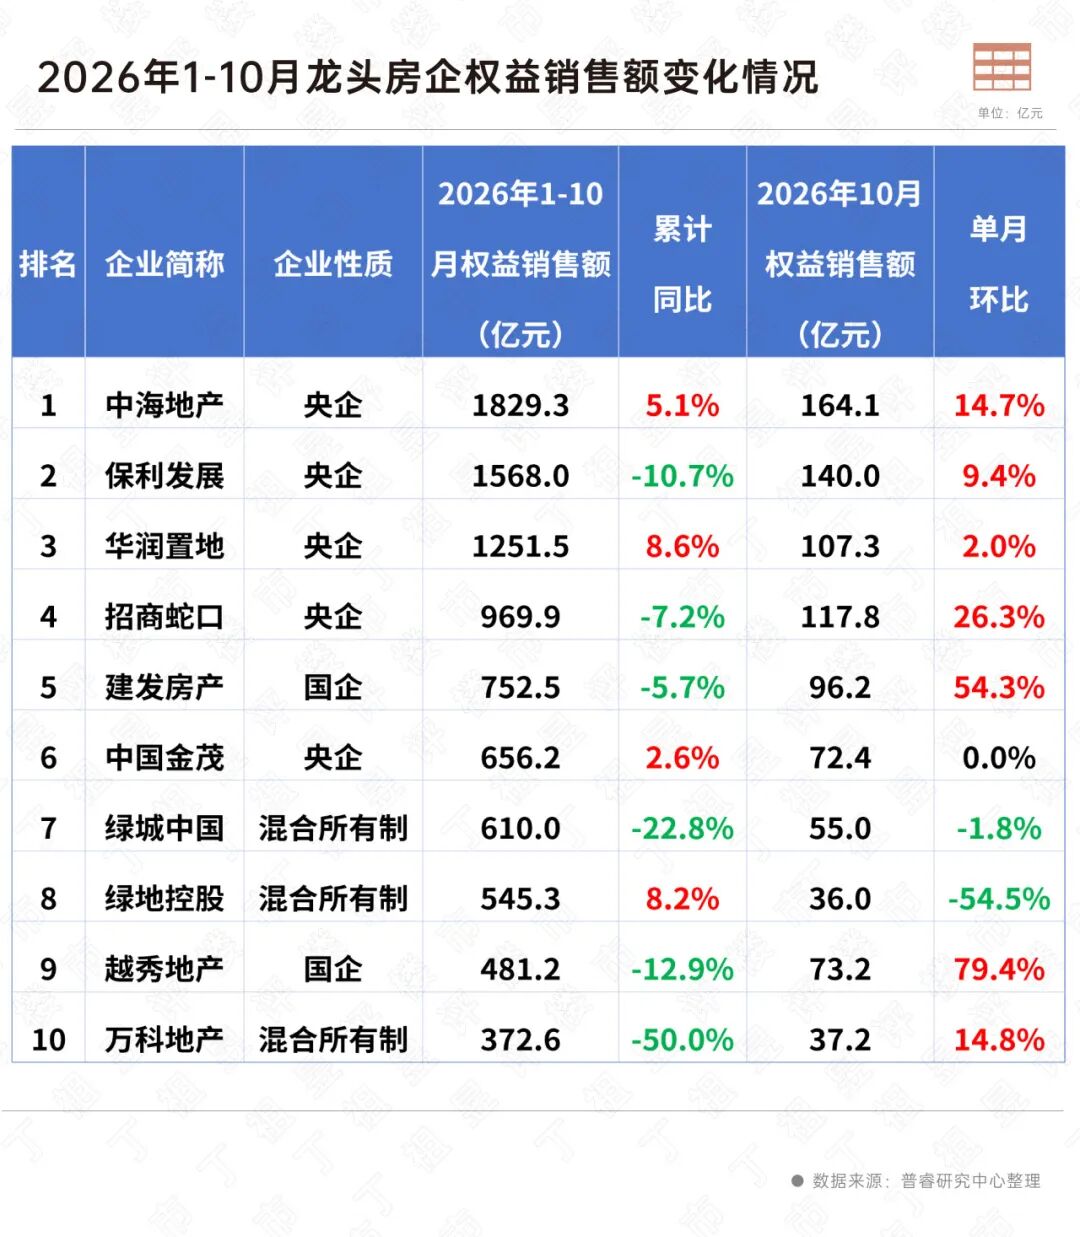
Ganz anders als das angespannte Verhältnis in der Rangliste des vollumfänglichen Gesamtumsatzes zeigt sich eine deutliche Differenzierung bei der Berechnung des Eigenumsatzes.
Von Januar bis Oktober steht China Overseas Land & Investment mit einem Eigenumsatz von 182,93 Milliarden Yuan stabil an der ersten Stelle der Branche, 26,13 Milliarden Yuan mehr als das zweitplatzierte Poly Developments and Group mit 156,80 Milliarden Yuan, der Vorsprung hat sich weiter vergrößert. Seit diesem Jahr hat China Overseas Land & Investment die meisten Grundstücke in typischen Städten im ganzen Land in alleiniger Besitz erworben, mit einem Eigenanteil von 100 %, was auch ein wichtiger Grund dafür ist, dass es den Abstand in der Rangliste des Eigenumsatzes vergrößert hat.
Beim kumulierten Wachstum behält China Overseas Land & Investment ebenfalls ein positives Wachstum mit einem Anstieg von 5,1 % gegenüber dem Vorjahr; der kumulierte Wert von Poly Developments and Group sinkt um 10,7 % gegenüber dem Vorjahr, die beiden zeigen große Unterschiede im Wachstum beim Eigenumsatz.
Betrachtet man die Leistung im Oktober allein, so ist der Trend der führenden Immobilienentwickler zum Endspurt zum Jahresende sehr deutlich.
Beim Eigenumsatz erzielte China Overseas Land & Investment im Monat Oktober 16,41 Milliarden Yuan und stand damit an der Spitze der Branche, der Monatsumsatz stieg um 14,7 % gegenüber dem Vormonat; bei Poly stieg der Umsatz um 9,4 % gegenüber dem Vormonat auf 14,00 Milliarden Yuan.
Neben den beiden Top-Unternehmen stiegen die monatlichen Eigenumsätze von Yuexiu Property und C&D Property um 79,4 % bzw. 54,3 % gegenüber dem Vormonat, und der Umsatz von China Merchants Shekou stieg um 26,3 % gegenüber dem Vormonat. Der monatliche Umsatzanstieg der führenden Immobilienentwickler führt auch dazu, dass der kumulierte Rückgang weiter abnimmt.
02
Auf der einen Seite gibt es den Größenwettbewerb der führenden Immobilienentwickler, auf der anderen Seite werden regionale kleine und mittlere Immobilienentwickler zu einer wichtigen Wachstumskraft.
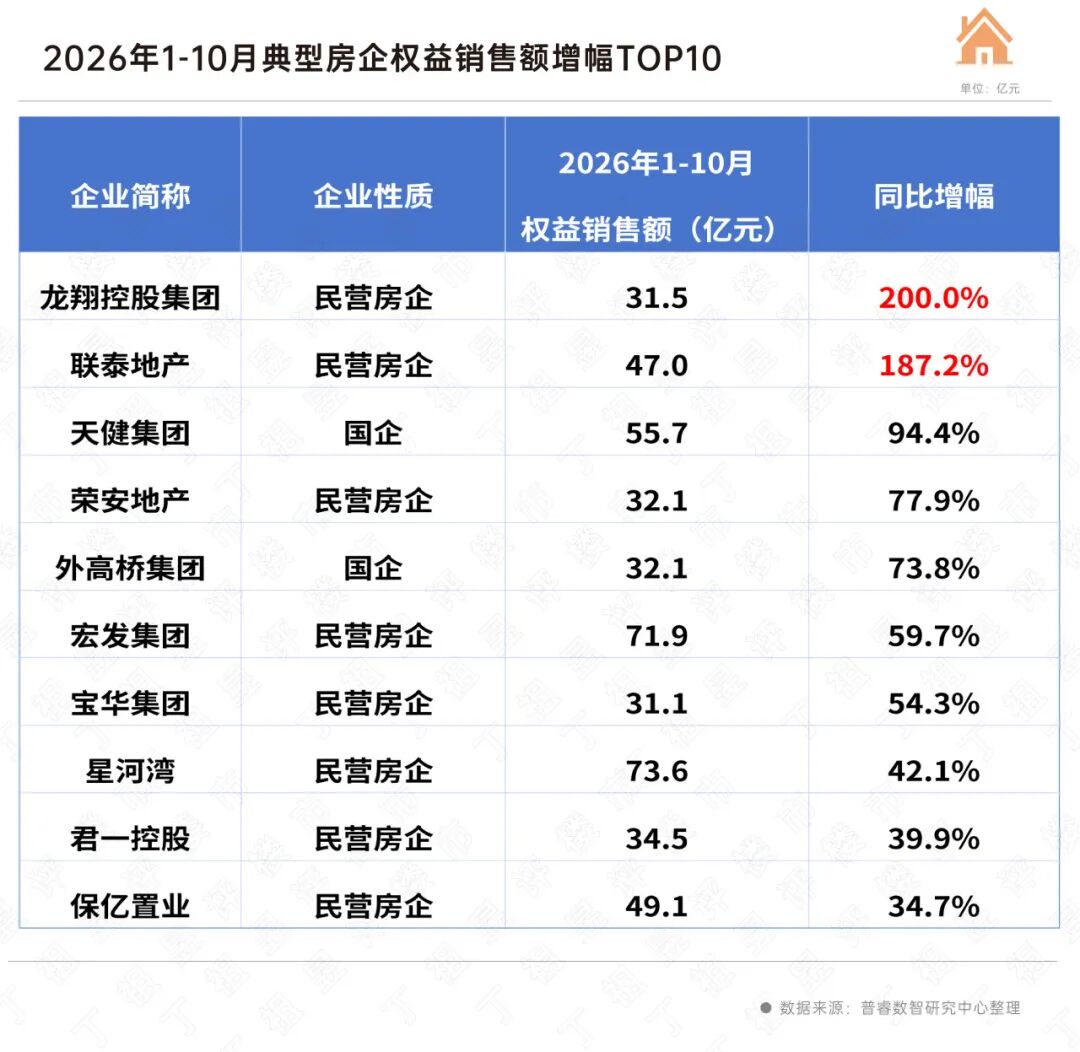
Von den 30 Immobilienentwicklern, die von Januar bis Oktober ein positives Wachstum beim Eigenumsatz erzielten, haben 2 Unternehmen eine Wachstumsrate von über 100 %, beide sind private Unternehmen: Longxiang Holdings Group führt mit 200,0 %, und Liantai Property wächst um 187,2 %.
Unter den Top 10 der Wachstumsrate des Eigenumsatzes belegen private Immobilienentwickler 8 Plätze. Darunter wuchs Rong'an Property um 77,9 % gegenüber dem Vorjahr, Hongfa Group um 59,7 % gegenüber dem Vorjahr, Baohua Group erzielte einen um 54,3 % höheren Umsatz als im Vorjahr, und die Wachstumsrate von Xinghewan liegt ebenfalls bei 42,1 %; staatliche Unternehmen belegen 2 Plätze: Tianjian Group wächst um 94,4 % und steht auf dem dritten Platz der Wachstumsrangliste, Waigaoqiao Group wächst um 73,8 % und steht auf dem fünften Platz der Wachstumsrangliste.
Diese Gruppe von schnell wachsenden Immobilienentwicklern besteht hauptsächlich aus privaten Unternehmen, die sich tief in aufstrebenden Regionen engagieren, sie haben eine typische Gemeinsamkeit: Sie streben keine nationale Größenerweiterung an, die meisten von ihnen haben einen Eigenumsatz von unter 10 Milliarden Yuan. Xinghewan mit dem höchsten Umsatz unter den Top 10 der Wachstumsrate erzielte von Januar bis Oktober nur einen Eigenumsatz von 7,36 Milliarden Yuan. Sie konzentrieren sich generell auf die lokalen Kernregionen, zielen präzise auf spezielle Kundengruppen ab und bauen Wettbewerbsbarrieren durch Produktdifferenzierung und lokale Ressourcen auf.
Insgesamt gesehen ist die Verkaufsrangliste im Oktober im Wesentlichen eine konzentrierte Darstellung der Entwicklungslogik verschiedener Ebenen der Branche.
Bei den führenden staatlichen Immobilienentwicklern geht es um den Städteaufbau, die Struktur der verfügbaren Warenwerte und die Effizienz der Mittel. Sie besetzen kontinuierlich Marktanteile durch Größenvorteile. Der harte Wettbewerb um die Spitzenposition ist ein direkter Ausdruck der steigenden Branchenkonzentration.
Regionale kleine und mittlere Immobilienentwickler suchen hingegen durch lokale Vertiefung, Produktdifferenzierung und flexible Mechanismen nach Wachstumsraum in spezialisierten Bereichen und gehen unterschiedliche Wege, um sich zu behaupten.
In den letzten zwei Monaten des Jahres wird der Kampf um den „ersten Platz“ der Branche zwischen Poly und China Overseas Land & Investment weiterhin angespannt sein. Für mehr Immobilienentwickler ist es wichtiger, einen passenden Weg zum Überleben zu finden, als um die Größenrangliste zu kämpfen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Ding Zuyi bewertet den Immobilienmarkt“, Autor: Redaktion, veröffentlicht mit Genehmigung von 36Kr.