Befindet sich Physical AI in einer Aufwärmphase, oder ist es gerade dabei, sein Fieber zu verlieren?
Von der früheren „Zurschaustellung physischer Stärke“ bis zur heutigen „Zurschaustellung von Intelligenz“ nimmt Physical AI zweifellos einen festen Platz unter den Hype-Begriffen der KI-Branche in diesem Jahr ein. Betrachtet man die diesjährigen Robotermessen, so wurden Konzepte rund um das „Gehirn“ wie „Weltmodell“, „Ein Gehirn für multiple Formen“ sowie „Auge-Gehirn-Hand“ von großen Unternehmen als Kernverkaufsargumente in den Vordergrund gestellt.
Auf der Weltkonferenz für Physical AI im Oktober erklärte Wang Xingxing, Gründer von Unitree Robotics, dass mit der Veröffentlichung von GPT-6 bereits Anzeichen dafür erkennbar sind, dass Physical AI durchbrochen wird, und es sehr wahrscheinlich in den nächsten 1 bis 2 Jahren oder 2 bis 3 Jahren zu entscheidenden Durchbrüchen kommen wird. Die größte Herausforderung, vor der Embodied Intelligence derzeit steht, um den ChatGPT-Moment zu erreichen, ist die Ausrichtung von Ein- und Ausgaben des KI-Modells an realen Robotern.
Wenn die Frage „Kann es bereitgestellt werden?“ und „Kann es Aufgaben erledigen?“ zum Schwerpunkt der Branchenaufmerksamkeit wird, tragen die mit „Physical AI“ verbundenen Konzepte sehr viele Erwartungen der Branche, und das Weltmodell ist eines davon. Als „Gehirn“, mit dem Roboter die physische Welt verstehen und mit der externen Umgebung interagieren, wird dem Weltmodell große Hoffnung geschenkt.
Auf der anderen Seite hoher Erwartungen besteht jedoch das Risiko, dass die Ergebnisse hinter den Erwartungen zurückbleiben. Seit der zweiten Jahreshälfte haben zwar noch mehrere mit „Gehirn“ verbundene Unternehmen große Einzelfinanzierungsrunden erhalten, aber die Nachrichten über die Abkühlung des gesamten Primärmarkts für Embodied Intelligence nehmen zu, und damit gehen auch Risiken, Blasen und Ängste im Zusammenhang mit Physical AI einher.
Ist Physical AI gerade im Aufschwung oder „kühlt es sich ab“? Die Journalisten stellten fest, dass unter diesem Hype das Kapital des Primärmarkts, Startups, große Technologieunternehmen und die Industriekette des A-Aktien-Marktes völlig unterschiedliche Temperaturverhältnisse aufweisen.
2026 ist das Jahr des „Gehirns“: Heißes Kapital strömt in „Physical AI“
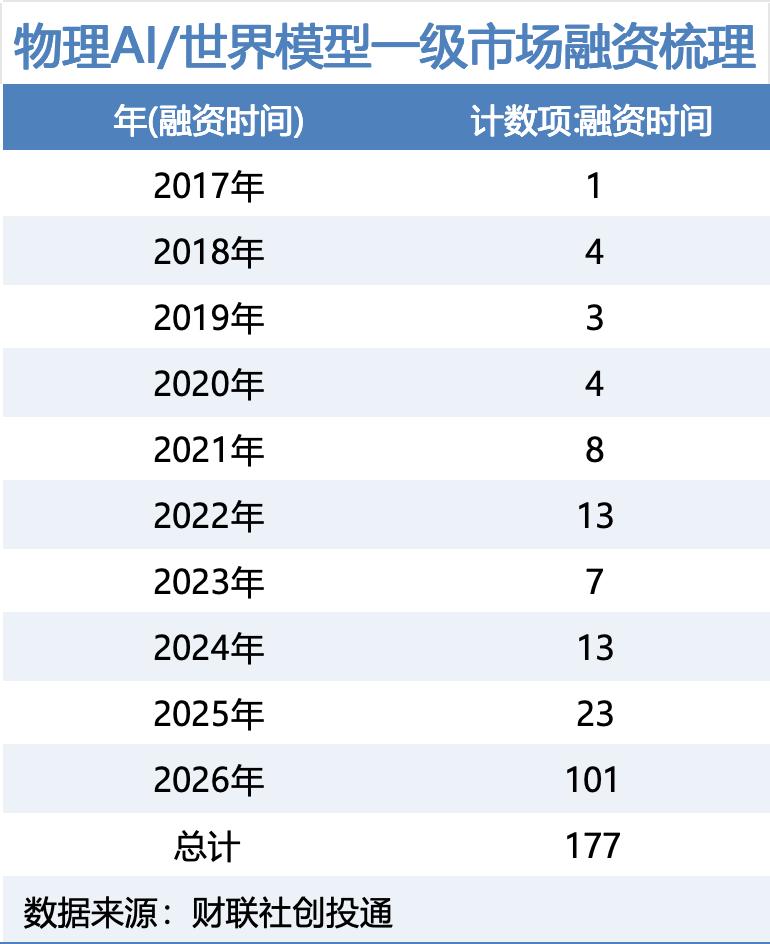
Daten von CTI Capital zeigen, dass nach unvollständigen Statistiken die Finanzierungsereignisse auf dem Primärmarkt für Physical AI/Weltmodelle vor 2025 meist nur einstellige Zahlen erreichten und 2025 auf 23 Fälle anstiegen. Bis heute hat die Zahl im Jahr 2026 bereits über 100 Fälle überschritten, und mehrfache Finanzierungsrunden für einzelne Unternehmen sind zur Normalität geworden.
Betrachtet man die zeitliche Verteilung der Finanzierungen, so war der Zeitraum von Juni bis September 2026 die Phase mit der höchsten Konzentration großer Kapitalzuflüsse in diesem Sektor. LiberAI beispielsweise, das sich auf Modelle der physischen Welt spezialisiert, hat von Mai bis September vier Finanzierungsrunden mit einem Gesamtvolumen von fast 1 Milliarde Yuan abgeschlossen, und Liu Songming gilt als Gründerprofil mit der „höchsten Konfiguration“ unter den „kleinen Genies“, die derzeit von VCs verfolgt werden. Manifold Space hat von der Seed-Runde im Juli 2025 bis zur Pre-A+-Runde im Juni 2026 kontinuierlich Finanzierungen erhalten und innerhalb eines Jahres insgesamt 6 Finanzierungsrunden mit einem Gesamtvolumen von fast 1 Milliarde Yuan in der Pre-A-Runde abgeschlossen.
Im Bereich der Weltmodelle ist es nicht ungewöhnlich, dass Startups innerhalb kurzer Zeit mehrere Finanzierungsstufen hintereinander durchlaufen. Obwohl derzeit Projekte vor der A-Runde wie Seed-Runde, Angel-Runde und Pre-A-Runde mehr als 70 % ausmachen und es sich meist um Frühphasenprojekte handelt, gibt es nicht wenige Fälle mit einem Einzelbetrag von über 100 Millionen Yuan oder sogar 1 Milliarde Yuan.
Diese großen Finanzierungen konzentrieren sich auf mehrere Arten von Unternehmen: Eine Art entwickelt Grundgerüste für Weltmodelle/Embodied-Gehirne, wie LiberAI, Octopus Dynamics, Inverse Matrix Technology, Manifold Space, DeepEyes Intelligence und Westlake Digital Intelligence. Eine andere Art baut Dateninfrastruktur und Simulations-Engines auf, wie Lightwheel Intelligence, Hive Interconnect, Feijie Cosy und Songying Technology.
Es gibt zudem eine Kategorie von Unternehmen, die sich auf die Kombination von Gehirn und geschickter taktiler Hard- und Software spezialisieren oder über Massenproduktionsbarrieren für Kernhardware verfügen. Lingchu Intelligence beispielsweise schloss im März 2026 die Angel-Runde und die Pre-A-Runde mit einer angekündigten Gesamtsumme von 2 Milliarden Yuan ab. Im April erhöhten staatliche Kapitalgeber wie SDIC Pilot und Jingxi Ruiling ihre Beteiligungen erneut. Im Juli folgte eine A-Runde mit einem Volumen von über 100 Millionen US-Dollar. Ein weiteres Beispiel ist Pacini, das sich auf taktile Sensoren und geschickte Hände spezialisiert: Es erhielt im März 2026 eine B-Runde von über 1 Milliarde Yuan, im August eine strategische Finanzierung von 1 Milliarde Yuan und im September eine B++-Runde von mehreren hundert Millionen Yuan, sodass die Gesamtfinanzierung bereits über 4 Milliarden Yuan überschritten hat.
Primärmarkt in der zweiten Jahreshälfte: Finanzierungen kühlen sich ab, LP beginnen nach realen Anwendungsfällen zu fragen
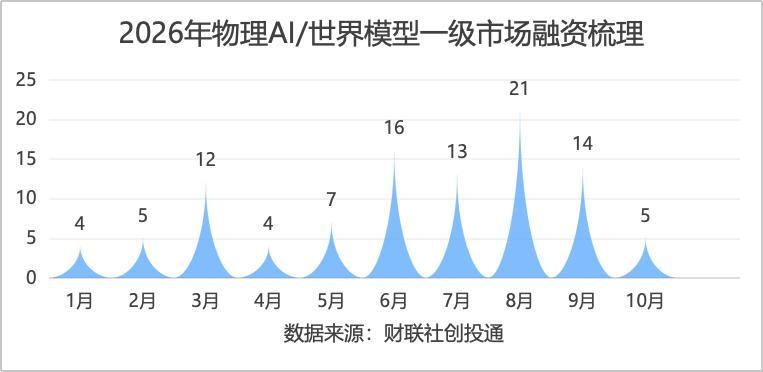
Daten von CTI Capital zeigen, dass nach unvollständigen Statistiken im Oktober allein 5 Finanzierungsereignisse auf dem Primärmarkt für Physical AI/Weltmodelle stattfanden, was im Vergleich zu früheren Zeiten tatsächlich zurückgegangen ist. Aktive Gründer und Investoren an der Basis spüren die Abkühlung bereits im Voraus.
„Alle verbrauchen ihre Munition zu schnell“, kommentierte Wang Sheng, Angel-Partner von Inno Fund, mit Bedauern. Er erklärte, dass viele führende VCs bereits im Mai und Juni betonten, dass der Markt zu heiß sei und man das Tempo drosseln müsse. „Aber das ist ein Zug, der nicht sofort zum Stehen kommt, wenn man die Bremse betätigt. Die Trägheit führte dazu, dass die Zahl der im Juli abgeschlossenen Projekte um etwa 20 bis 30 % zurückging, und im August sank sie gegenüber Juli um weitere 20 %. Außenstehende haben den Eindruck, dass es im September einen abrupten Rückgang gab, aber tatsächlich wurde schon vorher gebremst.“
„Im Allgemeinen sieht man erst, wer nackt badet, wenn die Flut zurückgeht. Es gibt viel Geld auf dem Markt, das ist die Wahrheit. Die Leute denken vielleicht, dass das Tempo etwas langsamer ist, aber das bedeutet nicht, dass es im Grunde kein Geld gibt“, meinte Yu Kaicheng, Direktor des Westlake World Model Research Center. Seiner Ansicht nach ist die Kommerzialisierung neuer Technologien ein langwieriger Prozess. „Es ist ganz normal, dass eine Welle von Projekten aufkommt, es dann eine Weile abkühlt und dann eine noch größere Welle folgt.“ In diesem Jahr wurde Westlake Digital Intelligence Awomo, zu dem Yu Kaicheng gehört, gegründet und stellte das „Konzept-Weltmodell“ vor. Kürzlich erhielt dieses Startup insgesamt über 100 Millionen Yuan aus Seed- und Angel-Runden und gehört damit zur Gründerwelle im Bereich der Weltmodelle.
Rückblickend auf die letzten drei Jahre haben die Finanzierungen für Embodied Intelligence auf dem Primärmarkt große Fortschritte gemacht, und das Kapital wurde kontinuierlich freigesetzt. 2024 belief sich das Finanzierungsvolumen für Embodied Intelligence noch auf 14,05 Milliarden Yuan. 2025 erreichte das gesamte Finanzierungsvolumen im inländischen Bereich von Embodied Intelligence und Robotern 73,543 Milliarden Yuan mit 744 Finanzierungsereignissen im ganzen Jahr. Allein in der ersten Jahreshälfte 2026 lag das gesamte Finanzierungsvolumen im inländischen Sektor für Embodied Intelligence bereits bei 93,5 Milliarden Yuan, was einem 5-fachen Anstieg gegenüber der ersten Hälfte 2025 entspricht. Die Zahl der Finanzierungsereignisse erreichte 322, was einem Anstieg von 137 % im Jahresvergleich entspricht.
Mehrere Investoren gaben an, dass sie in letzter Zeit tatsächlich vorsichtiger agieren, das Tempo verlangsamt haben und sich der Investitionsfokus von den Vorstellungsmöglichkeiten der Technologie auf das Investitionsrisiko und die Fähigkeit zur Umsetzung von Geschäften verlagert. Die Verlangsamung des Investitionstempos spiegelt sich jedoch mit einer gewissen Verzögerung in den veröffentlichten Finanzierungsdaten wider.
In der ersten Jahreshälfte kursierte in der Investment-Szene ein Witz: „Kleines Genie + Physical AI + Top-Journal-Papier = direktes Geldüberweisen“. In der heutigen Phase der Abkühlung werden die „kleinen Genies“ aus diesem Witz nun neu bewertet. Im Gespräch erinnerte ein Investor jedoch daran, dass „kleines Genie“ im KI-Zeitalter kein abwertender Begriff ist. Ein Projekt mit diesem Label ist nicht automatisch kein gutes Projekt.
Fan Chenchao, stellvertretender Geschäftsführer von Zhechuang Technology, ist der Ansicht, dass im Vergleich zur vorherigen Ära des mobilen Internets, in der Gründungen meist auf neuen Geschäftsmodellen basierten, die KI-Gründungen dieser Generation meist Technologiegründungen sind. Außerdem ist das „kleine Genie“ nur einer der Schwerpunkte bei Investitionsentscheidungen, der zum Faktor „Person“ gehört. Ob ein Startup am Ende erfolgreich ist, hängt von dem Ergebnis der Überlagerung vieler Faktoren ab.
Er fasste eine Formel für das Profil eines grundlegenden Startup-Teams zusammen: Sensibilität des Kerngründers für fortschrittliche Technologierouten × Teamführungsfähigkeit/Organisationsfähigkeit × Talentdichte (Branchenausstrahlung) + (Kapital + Rechenleistung + Ingenieurskapazität usw.). Seiner Ansicht nach „wenn auch nur eine der ersten Fähigkeiten eine Schwachstelle ist oder gleich Null ist, wird das Endergebnis sehr schlecht sein oder sogar direkt auf Null fallen“. Viele Teile der „Additions“ im Klammerbereich lassen sich durch Kapital lösen.
Auf dem Kapitalrundtisch der Gründungsfeier des Westlake World Model Research Center sagte Wang Sheng, Partner von Inno Fund, offenherzig: „Die größte Herausforderung für die ‚kleinen Genies‘ liegt in der zukünftigen Fähigkeit zur Unternehmensführung und -betrieb sowie zur Beherrschung des Geschäfts in einem sich verändernden Umfeld. Das müssen sie tatsächlich erst lernen.“
Große Unternehmen eilen in den Markt: Schwerpunkt auf Grundgerüsten und Ökosystemen
Wenn man den Blick auf große Technologieunternehmen richtet, sieht die Situation ganz anders aus. Google, Nvidia, AMD, ByteDance, Alibaba und andere schreiten bei ihren Layouts im Zusammenhang mit Weltmodellen und Physical AI sehr schnell voran. Im Vergleich zu Startups konzentrieren sich große Unternehmen mehr auf das Layout von Grundgerüsten und Ökosystemen sowie auf die Suche nach neuen Schnittstellen zwischen Physical AI und bestehenden Geschäften, anstatt direkt in den Sektor des Embodied-Intelligenz-„Gehirns“ einzusteigen.
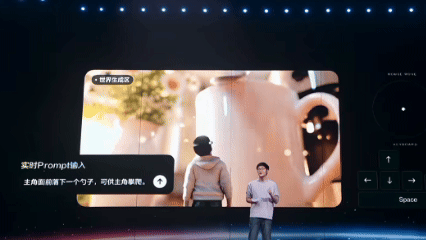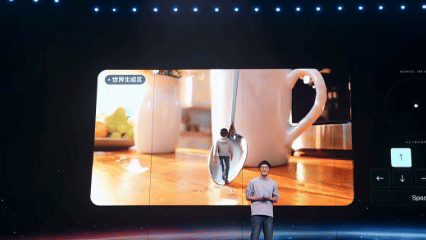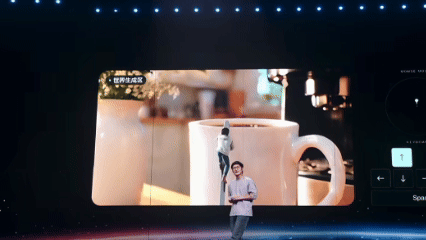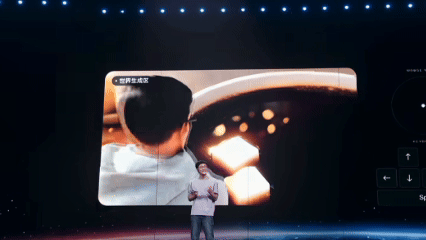
Erstens kämpfen sie um den nächsten „Eingang“ der Interaktion. Am Beispiel der Weltmodelle von Google und ByteDance liegt der Kern in der Echtzeit-Interaktion mit der virtuellen Welt.
Ende Oktober kündigte Google DeepMind die neueste Generation des Weltmodells Genie 4 an und zeigte ein Experiment, in dem es gemeinsam mit dem großen Modell Gemini 4 Argon die Ausführung von Aufgaben durch humanoide Roboter simuliert.
Auch über das Weltmodell von ByteDance, das auf Genie ausgerichtet ist, gibt es immer wieder Nachrichten. Beispielsweise hieß es im Juni, dass Wu Yonghui das Ziel für das Weltmodell festgelegt habe, bis Ende des Jahres mindestens eine Version zu veröffentlichen, die mit Genie 3 vergleichbar ist. Im September leitete Zhang Yiming, Gründer von ByteDance, das Projekt persönlich voran, koordinierte interne abteilungsübergreifende Teams und stellte Rechenleistung sowie Ressourcen für die KI-Entwicklung zur Verfügung.
Wie bekannt ist, liegt der Kern dieser Entwicklung darin, die KI-Modelle, Cloud Computing, Inhaltsplattformen und Pico-Hardware von ByteDance miteinander zu verbinden, damit das Weltmodell zu einem neuen Flywheel wird. Im Oktober zeigte Tim, Gründer von Storm Studios, das Weltmodell von ByteDance vorab, aber bis jetzt hat ByteDance es noch nicht offiziell veröffentlicht.
Zweitens beginnen Hardware-Giganten, „eine Rechenplattform für die nächste Generation von KI zu bauen“, am Beispiel von AMD und Nvidia.
Am 28. September kündigte AMD an, World Labs, das von Li Feifei gegründet wurde, für etwa 8,2 Milliarden US-Dollar in einer vollständigen Aktientransaktion zu übernehmen. Li Feifei wird zu AMD wechseln und die Position als Executive Vice President und Chief Scientist übernehmen. Dies gilt auch als ein markantes Ereignis, das zeigt, dass Physical AI zu einem neuen Schlachtfeld für Rechenleistung geworden ist.
Su Zifeng, Vorsitzende und Chief Executive Officer von AMD, positionierte dies als langfristige Wette für das nächste Jahrzehnt: „Um eine Rechenplattform für die nächste Generation von KI zu bauen, braucht man ein tiefes Verständnis dafür, wie sich Modelle weiterentwickeln. Wir können diese Erkenntnisse nutzen, um Hardware, Software und Systeme zu entwickeln.“
Als weiterer großer Chip-Hersteller veröffentlichte Nvidia im Juni dieses Jahres offiziell NVIDIA Cosmos 3, ein offenes Weltgrundmodell für Physical AI. Gleichzeitig arbeitete Nvidia mit Unitree Robotics zusammen, um das Referenzdesign der neuen Generation humanoider Roboter H2+ auf den Markt zu bringen, das auch als Isaac GR00T-System bezeichnet wird. Im Oktober kündigte Nvidia die Erweiterung der Cosmos-Weltmodellplattform an, mit neuen Schulungstools, Simulations-Checkpoints und dem