Cambricon setzt sein gesamtes Vermögen auf das Jahr 2027.
Auf der Leistungserläuterungssitzung von Cambricon für das dritte Quartal wurde Vorstandsvorsitzender Chen Tianshi wiederholt mit derselben Frage konfrontiert: Wie viel von den 11,6 Milliarden Yuan an Lagerbeständen entfällt jeweils auf Rohstoffe, unfertige Erzeugnisse und fertige Produkte.
Er gab keine Antwort, sondern wiederholte nur den Satz aus dem Drittquartalsbericht: „Wir haben im Vorfeld strategische Vorräte an Rohstoffen angelegt. Mit zunehmender Lagerdauer der Rohstoffe steigt die gebildete Wertberichtigung für Lagerbestände entsprechend an.“
Als jemand nach dem am Markt verbreiteten Gerücht „Lieferungen von über 1 Million Stück im nächsten Jahr“ fragte, war seine Antwort noch kürzer: „Das Unternehmen hat nie entsprechende Mitteilungen gemacht.“
Diese Szene verdichtet die Spannung des Drittquartalsberichts: Die Gewinne verdoppeln sich, während das Management Erklärungen zu Lagerbeständen und Gerüchten abgeben muss.
Der Blickfang des Drittquartalsberichts von Cambricon liegt nicht in der Gewinn- und Verlustrechnung, sondern in der Bilanz.
01
14,7 Milliarden Yuan „Kapazitätskaution“
Cambricon ist ein Unternehmen für KI-Chipdesign, das intelligente Cloud-Chips, Leiterkarten und Gesamtsysteme herstellt. Die Chips von Cambricon werden jedoch nicht selbst gefertigt: Der Fertigungsvorgang wird an SMIC als Auftragsfertiger übergeben, während das Unternehmen selbst nur für Design und Vertrieb verantwortlich ist.
Das „Fabless“-Modell ist heute das gängige Modell für Chiphersteller, das es ermöglicht, Ressourcen zu konzentrieren – das Problem liegt jedoch in den Einschränkungen durch die vorgelagerte Lieferkette.
Die Leistungsindikatoren des Drittquartalsberichts sind nahezu tadellos. Der Umsatz im dritten Quartal belief sich auf 3,531 Milliarden Yuan, was einem Anstieg von 104,5 % gegenüber dem Vorjahr entspricht. Der Nettogewinn betrug 1,404 Milliarden Yuan, ein Anstieg von 147,7 % gegenüber dem Vorjahr. Die Nettogewinnmarge erreichte 40 %, die Bruttogewinnmarge lag bei 59 % – sein Gewinnmodell nähert sich zunehmend dem ausgereifter Chiphersteller an.
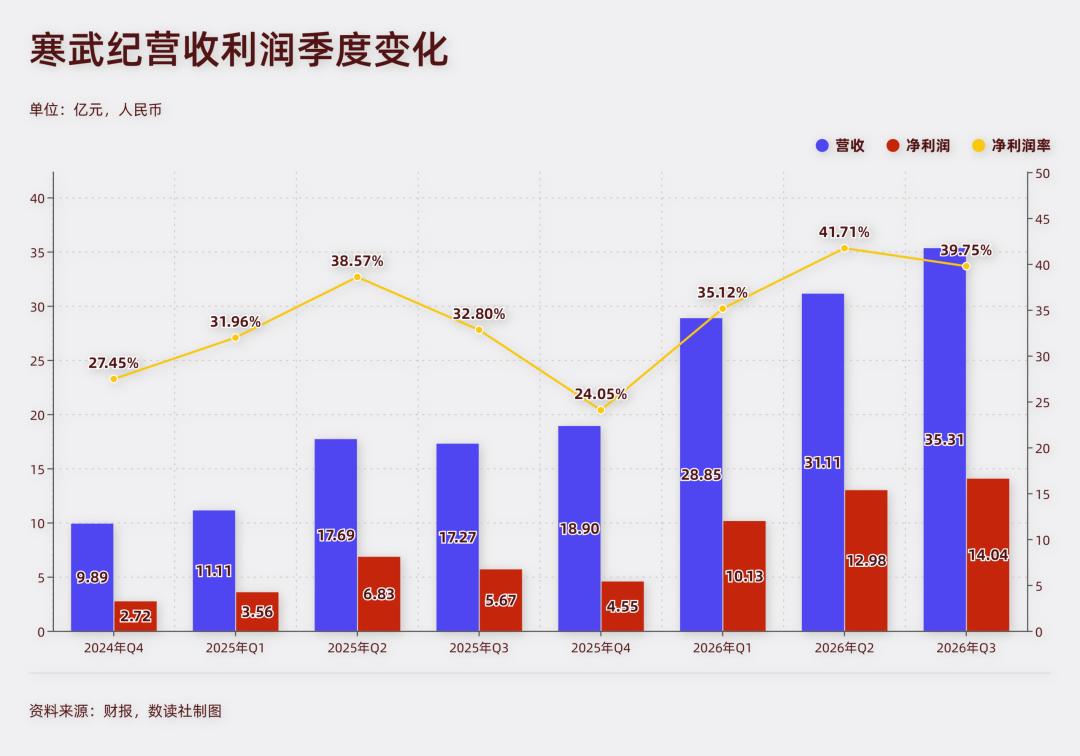
Aber das Feedback des Marktes fällt ganz anders aus: Am letzten Handelstag vor der Veröffentlichung notierte die Aktie bei 932,2 Yuan, die Gesamtmarktkapitalisierung betrug 586,2 Milliarden Yuan – was einem Rückgang von mehr als 40 % gegenüber dem Höchststand von über einer Billion Yuan vor mehr als drei Monaten entspricht.
Einen Monat früher enthüllte Reuters, dass Cambricon den Richtpreis für seinen nächsten Chip „690“ um 20 % bis 30 % gegenüber zwei Monaten zuvor angehoben hat. Die öffentliche Antwort des Unternehmens lautete: „Wir haben keine Nachrichten zu Preiserhöhungen veröffentlicht, bitte beziehen Sie sich auf die offiziellen Ankündigungen.“
Die Gewinne steigen, was eigentlich zu Preissenkungen führen könnte – aber der Markt sorgt sich mehr um Preiserhöhungen. Ein verdoppeltes Wachstum hätte eigentlich den Aktienkurs stützen sollen, stattdessen kam es zu einem starken Rückgang.
Die Sorge des Marktes gilt nicht der Leistung, sondern der anhaltend belasteten Bilanz.
Bis zum Ende des dritten Quartals beliefen sich die Lagerbestände auf der Aktivseite von Cambricon auf 11,665 Milliarden Yuan, ein Anstieg von 6,721 Milliarden Yuan gegenüber Jahresbeginn. Die Vorauszahlungen betrugen 3,044 Milliarden Yuan, ein Anstieg von 2,299 Milliarden Yuan.
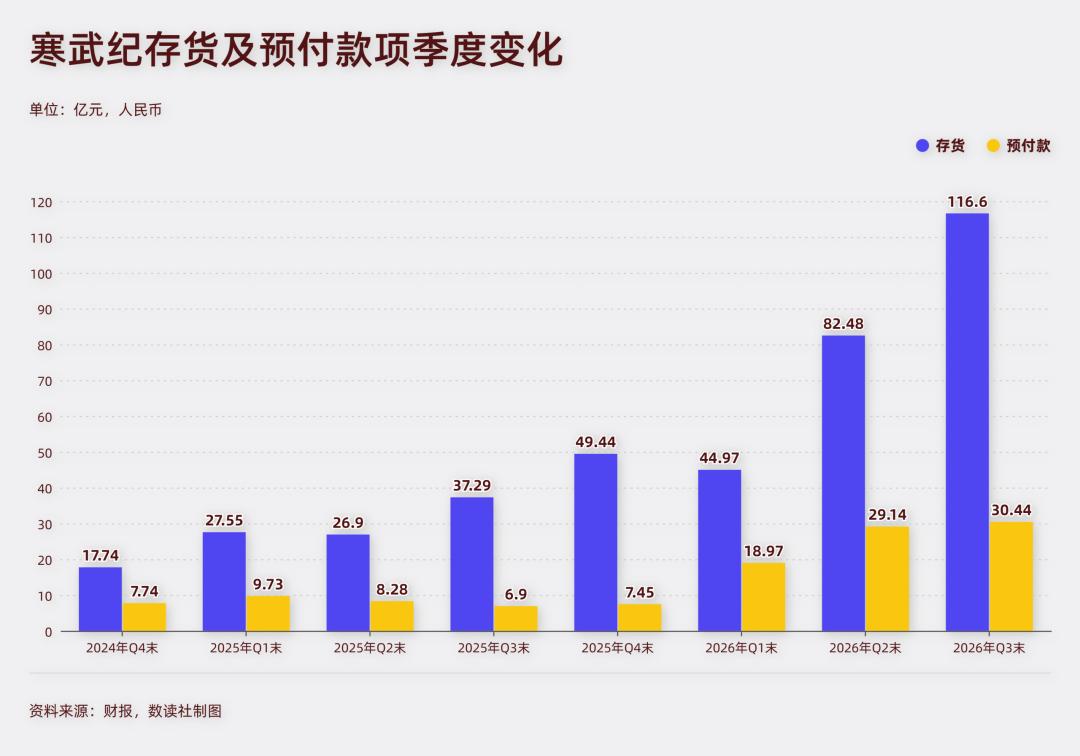
Lagerbestände und Vorauszahlungen zusammen binden zusätzlich mehr als 9 Milliarden Yuan. Im gleichen Zeitraum beliefen sich die Barmittel nur noch auf 555 Millionen Yuan, die handelbaren Finanzanlagen auf 3,81 Milliarden Yuan – die eigene Liquidität summiert sich auf 4,365 Milliarden Yuan, weit weniger als die Summe aus Lagerbeständen und Vorauszahlungen.
Bei der Aufschlüsselung der internen Struktur der Lagerbestände werden im Drittquartalsbericht keine detaillierten Angaben zu den Lagerbeständen offengelegt. Aus der Struktur zum Ende Juni geht hervor: Von den 8,248 Milliarden Yuan an Lagerbeständen entfielen 5,278 Milliarden Yuan auf Rohstoffe und 2,418 Milliarden Yuan auf Materialien für die Auftragsverarbeitung – zusammen machen sie 93,3 % aus. Die fertigen Waren beliefen sich nur auf 85 Millionen Yuan, ein starker Rückgang von 76 % gegenüber 353 Millionen Yuan zu Jahresbeginn, während die versandten Waren von 130 Millionen Yuan auf 465 Millionen Yuan stiegen.
Die fertigen Produkte nähern sich Null, die versandten Waren haben sich verdoppelt, Rohstoffe und unfertige Erzeugnisse dominieren absolut. Diese Struktur zeigt, dass es kaum Überbestände an fertigen Produkten gibt. Die eigentlichen „Lagerbestände“ sind Wafer, noch nicht endgeprüfte nackte Chips und Silizium, das bereits in den Fertigungslinien läuft, aber noch nicht zu lieferbaren Beschleunigungskarten verarbeitet wurde.
Die Vorauszahlungen stiegen von 745 Millionen Yuan zu Jahresbeginn auf 3,044 Milliarden Yuan, ein Anstieg von mehr als 300 %.
In der inländischen KI-Chip-Lieferkette im Jahr 2026 sind die fortschrittliche Logikkapazität, HBM3e-Speicherchips und 2,5D-Verpackungszeitfenster gleichzeitig knapp. Chiphersteller müssen hohe Vorauszahlungen an Auftragsfertiger und Speicherlieferanten leisten, um ihre Produktionsfenster fest zu sichern.
Daher liegt das von Cambricon im dritten Quartal verdiente Geld nicht auf Bankkonten, sondern wurde fast vollständig in Lagerbestände und Vorauszahlungen investiert.
Part.
02
Zweiter auf der Quotenliste
Auf der Passivseite beliefen sich bis zum Ende des dritten Quartals die zu zahlenden Wechsel von Cambricon auf 4,966 Milliarden Yuan, die zu zahlenden Verbindlichkeiten auf 1,827 Milliarden Yuan.
Lieferkettenhebel bedeutet nicht, die Kreditaufnahme bei Banken zu erhöhen, sondern die von Lieferanten gewährten Zahlungsziele und Handelskredite zu nutzen, um vorgelagerte Einkäufe zu unterstützen, die über die eigene Bargeldkapazität hinausgehen.
Cambricon wagt es, die eigene Liquidität auf 4,3 Milliarden Yuan zu drücken und die Lieferkettenverbindlichkeiten auf 6,793 Milliarden Yuan zu erhöhen – nicht weil Banken bereit sind, Geld zu leihen, sondern weil es auf der N+2-Quotenliste von SMIC im Jahr 2026 den zweiten Platz belegt.
Schätzungen von Branchenforschungen zufolge beträgt die gesamte jährliche KI-Chip-Kapazität von SMIC N+2 im Jahr 2026 etwa 2,6 Millionen Stück, die inländische Nachfrage etwa 4,2 Millionen Stück, sodass eine Lücke von 1,6 Millionen Stück besteht. Nach derselben Schätzung entfallen etwa 43 % auf Huawei und etwa 11 % auf Cambricon. Zusätzlich hat Cambricon eine Nachfrage von 30.000 7nm+-Wafern pro Monat bei SMIC Northern.
In einem Markt, in dem „etwa jede dritte Nachfrage nicht erfüllt werden kann“, sind 11 % keine kleine Zahl. Cambricon ist der am höchsten eingestufte Kunde auf den Produktionslinien außer Huawei.
HBM3e ist die andere Hälfte dieses „Tickets“.
CXMT hat 2026 die Risikoproduktion von HBM3e gestartet. Hersteller wie Cambricon führen derzeit Bewertungen und Zertifizierungen mit ihren eigenen Prozessoren durch. Wenn die Zertifizierung reibungslos verläuft, werden die Chips frühestens 2027 in kommerziellen Produkten eingesetzt.
Die 3 Milliarden Yuan an Vorauszahlungen beziehen sich hauptsächlich auf fortschrittliche Fertigungskapazitäten, HBM3e-Speicherchips und 2,5D-Verpackungszeitfenster, wobei der Umlaufrhythmus besonders wichtig ist.
Die Struktur der Lieferkettenverbindlichkeiten ist wichtiger als ihre Größe: Zu zahlende Wechsel von 4,966 Milliarden Yuan und zu zahlende Verbindlichkeiten von 1,827 Milliarden Yuan machen etwa 94 % der gesamten Verbindlichkeiten aus, verzinsliche Verbindlichkeiten sind fast Null.
Das bedeutet, dass das Hauptrisiko nicht das Rückzahlungsrisiko verzinslicher Verbindlichkeiten ist, sondern das Liquiditätsrisiko bei Fälligkeit von Lieferkettenwechseln. Wenn die Wechsel bei Fälligkeit nicht eingelöst werden können, verwandelt sich dies trotzdem in einen Rückzahlungsdruck. Sobald der Lieferrhythmus langsamer ist als der Fälligkeitsrhythmus der Wechsel, wechselt die Situation innerhalb von zwei Quartalen von „Lieferanten sind bereit zu warten“ zu „Lieferanten beginnen, die Zahlung zu fordern“.
Aus Branchensicht sichern alle Wettbewerber Kapazitäten, aber Cambricon gehört zu denjenigen, die den Hebel am aggressivsten einsetzen. Diese Vorgehensweise zeigt, dass es keine übliche „Produktion nach Verkauf“-Bevorratung betreibt, sondern großes Vertrauen in die Markterwartungen hat und bereit ist, hohe Einsätze zu tätigen.
Die Bevorratungslogik von Hygon Information ähnelt der von Cambricon, aber ihre Erzählung ist sicherer. Ende des ersten Quartals 2026 beliefen sich die Vorauszahlungen von Hygon auf 3,44 Milliarden Yuan und die Lagerbestände auf 7,333 Milliarden Yuan (der Berichtszeitraum unterscheidet sich von dem von Cambricon, dies dient nur zum Richtungsvergleich) – es betreibt ebenfalls „groß angelegte strategische Bevorratung + Kapazitätssicherung“.
Der Unterschied liegt darin, dass Hygon größer ist und seine Kundenstruktur mehr auf Regierungsgeschäfte und die Grundnachfrage der inländischen IT-Sicherheit ausgerichtet ist, sodass seine Bevorratung leichter als vorzeitige Planung für feststehende Bestellungen verstanden werden kann.
Der von Huawei Ascend vertretene Weg der „Quotenpriorität“ kann von Cambricon nicht kopiert werden. Huawei sichert sich etwa 43 % der fortschrittlichen Kapazitäten von SMIC, mit einer erwarteten jährlichen Lieferung von mehr als 1,3 Millionen Stück – dies basiert auf seiner Full-Stack-Fähigkeit und der Priorität bei der Kapazitätszuteilung, die durch Hauptmärkte wie Telekommunikationsbetreiber entsteht.
Bei T-Head von Alibaba und Kunlunxin von Baidu handelt es sich eher um Modelle, die von der Nachfrage innerhalb des eigenen Ökosystems angetrieben werden, ihre Kundenbasis unterscheidet sich von der von Cambricon.
Im ersten Halbjahr 2026 belief sich die Liefermenge von T-Head auf etwa 141.000 Stück mit einem Marktanteil von 7 %, die von Kunlunxin auf etwa 80.000 Stück mit einem Marktanteil von 4 %. Ihre Kapazitätsstrategie ist nicht transparent, aber sie werden von der Nachfragekoordination innerhalb des Internet- bzw. Baidu-Ökosystems unterstützt.
Als unabhängiger Chiphersteller von Dritten fehlt Cambricon eine solche interne Ökosystemkoordination, sodass es den Lieferkettenhebel bis zum Äußersten einsetzen muss.
Zusammengefasst nutzt Cambricon den Druck in seiner Bilanz, um das Chancenfenster im Jahr 2027 zu ergreifen, ohne die Quotenpriorität wie Huawei und die interne Ökosystemnachfrage wie T-Head und Kunlunxin zu haben.
Part.
03
Die zwei Gesichter der Lagerbestände
Das Problem ist, dass dieses Chancenfenster schnell vorbeigeht. Es muss schnell in Umsatz umgewandelt werden – andernfalls droht das Risiko von Wertminderungen, da das Angebot steigt und die Preise fallen.
Morgan Stanley prognostiziert, dass sich die Selbstversorgungsrate Chinas mit KI-Chips von 45 % im Jahr 2026 auf 68 % im Jahr 2027 erhöht, die Richtung der Angebotsfreigabe ist festgelegt. Nachdem die Kapazitäten zwischen 2027 und 2028 allmählich steigen, wird die knappe „Ticketquote“ von SMIC N+2 zu einer Kapazität, die man über Warteschlangen erhalten kann – die Priorität von Cambricon wird verwässert.
Innerhalb des Fensters sind Lagerbestände strategische Vermögenswerte. Nachdem das Fenster geschlossen ist, führt der steigende Lieferumfang zu fallenden Preisen. Wenn dieselbe Charge an Lagerbeständen nicht rechtzeitig zu Einnahmen umgewandelt werden kann, verwandelt sie sich in hochpreisige Bestände und eine Quelle für Wertminderungen.
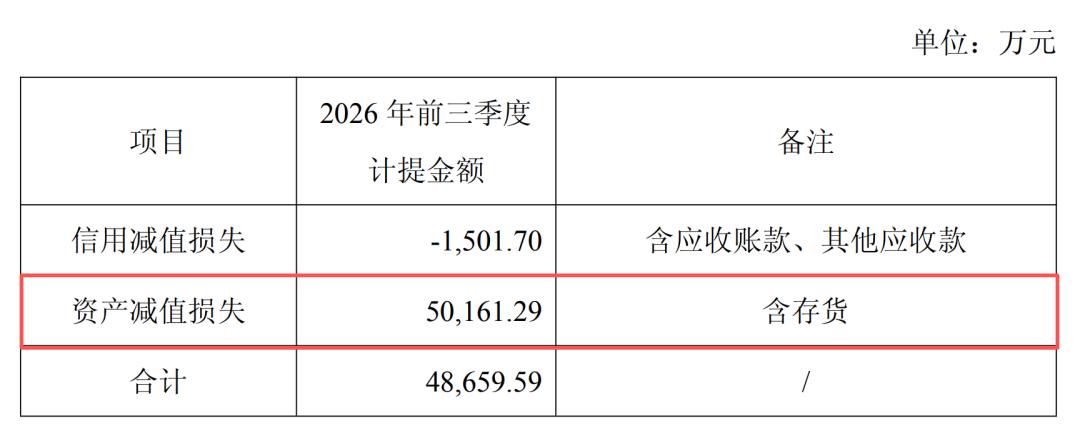
In den ersten drei Quartalen 2026 wurden bereits 502 Millionen Yuan an Wertminderungen auf Vermögenswerte gebildet, im Vorjahreszeitraum waren es nur 87 Millionen Yuan. Bei stärkeren Preisschwankungen werden solche Wertminderungen weiter auftreten.
Im Juli dieses Jahres veröffentlichte Cambricon einen Aktienoptionsplan im Wert von 13,5 Milliarden Yuan. Das vierte Quartal ist