Warum hat die hundertmilliardenschwere Übernahme mit einer Übernahmeprämie von 23,9 % den Sektor der optischen Module zum Einsturz gebracht?
Der Wettbewerb um KI-Datenzentren drängt Chiphersteller in die Industrie der optischen Kommunikation.
Am 2. November gab das US-amerikanische Halbleiterdesignunternehmen Marvell offiziell bekannt, dass es eine endgültige Übernahmevereinbarung mit Lumentum, dem Marktführer für optische Kommunikationskomponenten, geschlossen hat.
Marvell wird Lumentum im Rahmen einer rein aktienbasierten Transaktion erwerben. Der implizite Unternehmenswert der Transaktion beträgt etwa 115 Milliarden US-Dollar, was etwa 1132 US-Dollar pro Lumentum-Aktie entspricht und einen Aufschlag von etwa 23,9 % gegenüber den Schlusskursen beider Unternehmen am 28. Oktober 2026 vor der Veröffentlichung der Nachrichten über die potenzielle Transaktion darstellt.
Der Markt akzeptiert dies jedoch nicht.
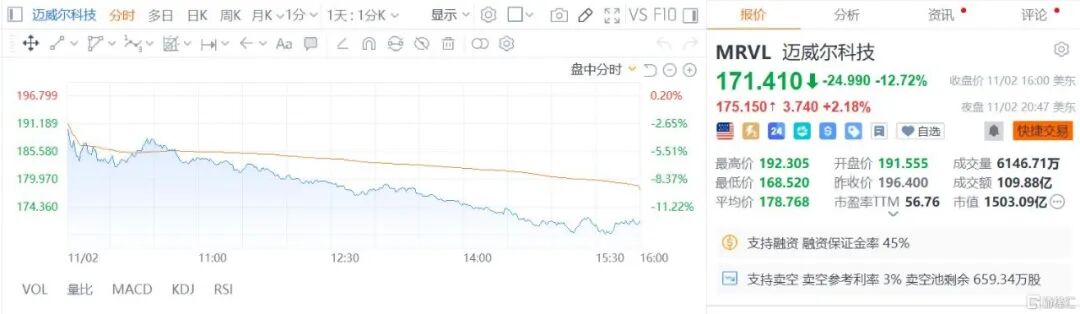
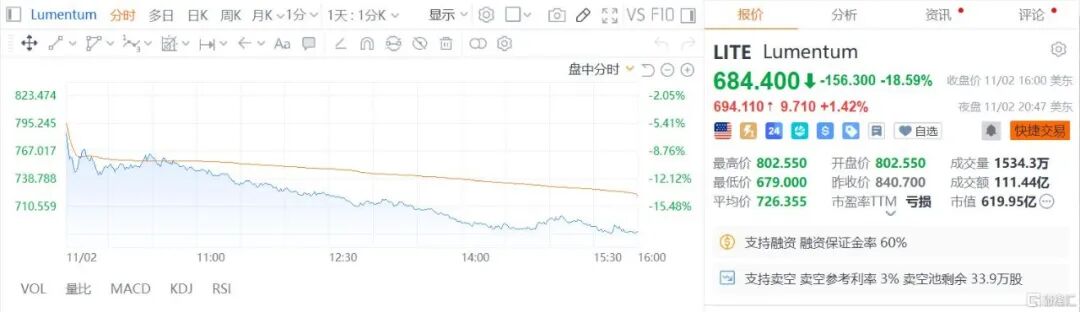
Nach der Veröffentlichung der Nachrichten fiel der Schlusskurs von Marvell um 12,72 %, während der von Lumentum sogar um 18,59 % einbrach.
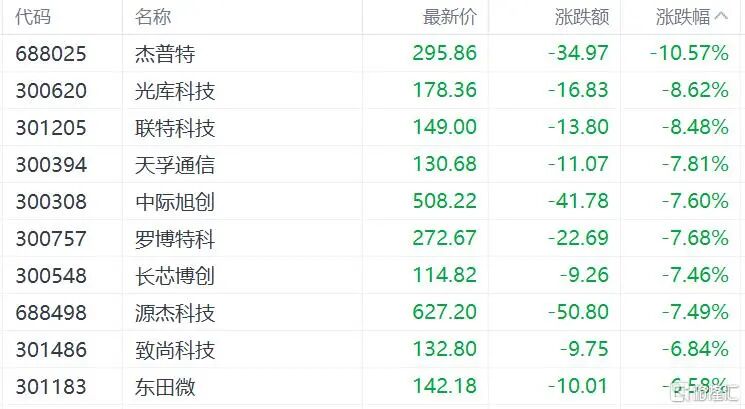
Gleichzeitig brachen die Kurse der mit optischer Kommunikation verbundenen Aktien an den Börsen in Hongkong und Festlandchina stark ein. Auf dem A-Aktien-Markt fiel der Kurs von JPT um mehr als 10 %, von Guangku Technology und Liante Technology um mehr als 8 %, und von Tfc Communication, Innolight und Yuanjie Technology um mehr als 7 %.
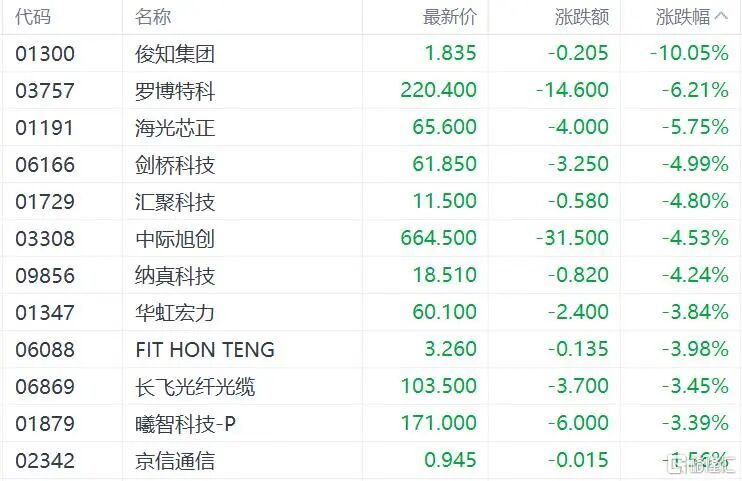
Auf dem Hongkonger Aktienmarkt fiel der Kurs von Junzhi Group um mehr als 10 %, von Haiguang Xinzheng um mehr als 5 %, und von Cambridge Technology, Huiju Technology und Innolight um mehr als 4 %.
Es ist bemerkenswert, dass nach Abschluss der Übernahme zwei wichtige Arten von vorgelagerten Komponenten auf dem globalen Markt für optische Module in den Händen desselben Unternehmens konzentriert werden. Für chinesische Hersteller von optischen Modulen bedeutet dies, dass Beschaffung, Preisverhandlung und Lieferkettenmanagement möglicherweise neuen Veränderungen unterliegen, was auch mehr Unternehmen dazu veranlassen könnte, beschleunigt nach alternativen Lieferanten zu suchen.
Eine milliardenschwere Wette im Tausch von Aktien gegen optische Technologien
Gemäß den Bedingungen handelt es sich um eine typische große vertikale Übernahme, bei der Aktien mit hoher Bewertung als Zahlungsmittel verwendet werden.
Nach dem Abschluss der Transaktion halten die ursprünglichen Aktionäre von Marvell auf voll verwässerter Basis etwa 67 % der Anteile, die Aktionäre von Lumentum etwa 33 %. Matt Murphy, Vorsitzender und CEO von Marvell, leitet weiterhin das fusionierte Unternehmen, während drei Direktoren, darunter Michael Hurlston, CEO von Lumentum, in den Vorstand von Marvell aufgenommen werden.
Finanziell wird das fusionierte Unternehmen voraussichtlich einen jährlichen Umsatz von 17,7 Milliarden US-Dollar erzielen (12,6 Milliarden von Marvell, 5,1 Milliarden von Lumentum). Die Größe des Zielmarkts wird auf 550 Milliarden US-Dollar ausgeweitet, die jährlichen Kostensynergien übersteigen 1 Milliarde US-Dollar, und das nicht-GAAP-EPS von Marvell wird bereits im ersten Jahr nach Abschluss der Transaktion gesteigert.
Es ist erwähnenswert, dass sich die KI-Infrastrukturbranche an einem Wendepunkt befindet.
Das rasche Wachstum der Bandbreitennachfrage und die physikalischen Einschränkungen kupferbasierter Verbindungen beschleunigen den Übergang zu optischen Technologien.
Da sich die KI-Infrastruktur zu immer komplexeren Architekturen ausweitet, insbesondere zu Scale-up (vertikale Skalierung) und Scale-in (Skalierung innerhalb des Gehäuses), bewegt sich die Branche von diskreten modularen Komponenten hin zu hochintegrierten optischen Lösungen.
Solche Lösungen erfordern eine engere kooperative Gestaltung von elektrischen und optischen Technologien, um höhere Bandbreite, Leistung und Energieeffizienz zu bieten.
Matt Murphy, Vorsitzender und Chief Executive Officer von Marvell, erklärte, dass die KI-Infrastruktur einen grundlegenden architektonischen Wandel hin zu optischen Verbindungen durchläuft, der eine einmalige Generationenchance schafft.
„Unternehmen, die als Erste handeln und diesen Wandel mitgestalten, werden in den kommenden Jahrzehnten Standards setzen. Indem wir zwei führende Unternehmen mit hochkomplementären Technologien, Talenten und professionellen Fertigungskapazitäten zusammenführen, wollen wir die neue Ära der KI-Verbindungen mitgestalten und einen hervorragenden Aktionärswert schaffen.“
Michael Hurlston, Präsident und Chief Executive Officer von Lumentum, fügte hinzu, dass der Zusammenschluss mit Marvell ein Unternehmen mit einzigartiger Positionierung schaffen wird, das die Marktchance von 550 Milliarden US-Dollar nutzen und einen signifikanten und nachhaltigen Aktionärswert schaffen kann.
Der sprunghaft ansteigende KI-Datenverkehr erfordert schnelle Hardwareinnovationen, und dieser Zusammenschluss stärkt die Fähigkeit, Lösungen der nächsten Generation in großem Maßstab bereitzustellen.
Die Zusammenarbeit mit Marvell wird alle Verbindungsanforderungen der Kunden erfüllen – von Scale-across (skalenübergreifende Skalierung) und Scale-out (horizontale Skalierung) bis hin zu zukünftigem Scale-up (vertikale Skalierung) und Scale-in (Skalierung innerhalb des Gehäuses).
Die extrem kooperative Gestaltung, die sich an den strengen Anforderungen der Kunden orientiert, wird ihnen helfen, eine schnellere Markteinführung von Produkten, beschleunigte Innovationszyklen und eine kategoriebestimmende Leistung zu erreichen.
Auswirkungen auf die inländische Industriekette
Die Übernahme von Lumentum durch Marvell bedeutet für die chinesische Industrie für optische Module kurzfristig einen Schock für Bewertung und Marktstimmung, mittel- bis langfristig steht sie vor der doppelten Herausforderung einer verringerten Verhandlungsmacht im vorgelagerten Bereich und einer erzwungenen Öffnung von Fenstern für die inländische Substitution.
Der direkteste Schock kommt von der „doppelten Schädigung“ der Lieferkette.
Nach dem Zusammenschluss wird Marvell gleichzeitig die beiden Kernkomponenten Hochgeschwindigkeits-DSP und EML/CW-Laser kontrollieren, und Cloud Light unter Lumentum ist selbst ein Hersteller von optischen Modulen.
Für die großen chinesischen Hersteller von optischen Modulen bedeutet dies, dass gleichzeitig eine Blockade im vorgelagerten Bereich und ein neuer starker Konkurrent im nachgelagerten Bereich auftreten: Einerseits wird die Verhandlungsmacht bei der Beschaffung von DSP und Lasern geschwächt, andererseits konkurrieren sie direkt mit dem verbundenen Unternehmen, das über Vorteile bei der Chipherstellung verfügt, bei Kunden von Cloud-Anbietern in Nordamerika.
Angesichts der Tatsache, dass die Produktionskapazitäten von Lumentum bis 2029 ausgebucht sind und der Marktanteil von 200G-EML über 50 % liegt, befürchtet der Markt, dass das neue Unternehmen bei Engpässen in den Produktionskapazitäten vorrangig die eigenen Lösungen bevorzugen wird.
Der starke Rückgang des Sektors heute ist genau eine konzentrierte Preisbildung dieser Besorgnis.
Wenn man jedoch einen längeren Zeitraum betrachtet, ist diese Transaktion nicht unbedingt schlecht und könnte sogar ein Beschleuniger für die inländische Substitution sein.
Einerseits wirkt die kartellrechtliche Prüfung selbst als Puffer.
Marvell erzielt etwa 36 % seines Umsatzes in China, und beide Unternehmen überschreiten die Schwelle für die Anmeldung von Unternehmenszusammenschlüssen in China bei weitem. Die Transaktion muss von der Staatlichen Verwaltung für Marktregulierung genehmigt werden.
Bezugnehmend auf die Übernahme von Mellanox durch Nvidia im Jahr 2020, deren Prüfung 13 Monate dauerte und Bedingungen wie „weiterhin unterschiedslos an chinesische Kunden liefern, keine erzwungene Bündelung von Verkäufen“ enthielt, wird diese Transaktion höchstwahrscheinlich ebenfalls Bedingungen für eine faire Lieferung enthalten. Mit anderen Worten: Die von dem Markt am meisten gefürchtete „Lieferunterbrechung“ ist genau die Bedingung, die am wahrscheinlichsten in die Zusatzvereinbarung aufgenommen wird.
Andererseits schaffen die Kunden zum Selbstschutz aktiv Möglichkeiten für die Einführung von zweiten Lieferquellen.
Nvidia hat zuvor 2 Milliarden US-Dollar in Lumentum investiert, um die Lichtquellen zu sichern. Da der Kernlieferant nun zu einem Vermögenswert unter dem Konkurrenten wird, wird es zwangsläufig dazu gezwungen, die Entwicklung von zweiten und dritten Lieferanten zu beschleunigen. Auch ausländische Cloud-Anbieter werden aus Gründen der Lieferkettenrisikosteuerung nicht zulassen, dass ein einzelner Lieferant zu mächtig wird.
Dies öffnet ein Validierungsfenster für inländische optische Chips: Bei inländischen 200G-EML wurden bereits wesentliche Durchbrüche erzielt:
Solais unter Dongshan Precision ist das einzige inländische Unternehmen, das eine groß angelegte Massenproduktion erreicht hat, mit einer Ausbeute von 85 % bis 90 %. Changguang Huaxin erreicht eine Ausbeute von über 92 % bei 100G-EML und plant die Massenproduktion von 200G im vierten Quartal. Yuanjie Technology führt derzeit die Kundenvalidierung von 200G-EML durch und arbeitet gleichzeitig an Hochleistungs-CW-Lichtquellen für CPO.
Es ist jedoch zu beachten, dass vom Versand von Mustern bis zum groß angelegten Einkauf im Ausland noch ein Zyklus von ein bis zwei Jahren für die Zertifizierung erforderlich ist, der Aufbau von Produktionslinien sogar 18 bis 24 Monate dauert. Die vollständige inländische Substitution der gesamten Kette wird voraussichtlich um 2028 erreicht werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Gelonghui Finanz-Highlights“ (ID: glh_finance), Autor: Outsider, veröffentlicht mit Genehmigung von 36Kr.