Ist Anthropic überhaupt 1,5 Billionen US-Dollar wert?
Am 26. Oktober 2026 reichte Anthropic, der Entwickler von Claude, öffentlich die Registrierungsunterlagen für den US-amerikanischen Börsengang (IPO, Initial Public Offering) ein. Der Börsengang von Anthropic hat die Bewertung von 1,5 Billionen US-Dollar in den Fokus des Marktes gerückt. Auch die Finanzberichte des Unternehmens fallen auf: Die Einnahmen steigen rasant, gleichzeitig treten enorme bilanzielle Nettoverluste und ein positiver operativer Cashflow auf; die Ausgaben für den Erwerb von Anlagevermögen scheinen gering zu sein, aber die Investitionen in Forschung und Entwicklung sowie langfristige Rechenleistung sind sehr beeindruckend, und externes Kapital fließt kontinuierlich zu.
Unter Anwendung des Value-Investing-Rahmens aus den beiden vorherigen Kolumnen möchte Zhang Feida, außerordentlicher Professor für Rechnungswesen an der China Europe International Business School (CEIBS), in diesem Artikel untersuchen: Wie viel der von Anthropic geschaffenen Produktivität kann nachhaltig in Aktionärsrenditen umgewandelt werden? Wie viel Zukunft wird durch den Preis von 1,5 Billionen US-Dollar vorgezogen?
In den beiden Artikeln über SpaceX und Unitree Robotics habe ich das Residualgewinnmodell von Ohlson vorgestellt. Kurz gesagt: Der Eigenkapitalwert entspricht dem bilanziellen Eigenkapital der Aktionäre zuzüglich des Barwerts zukünftiger Residualgewinne; der Residualgewinn ist der Saldo, der verbleibt, nachdem der Nettogewinn um die angemessene Rendite des von den Aktionären eingebrachten Kapitals gekürzt wurde.
Vor der Analyse mit dem vierdimensionalen Rahmen lässt sich anhand einer Reihe von Zahlen erkennen, was Anthropic bereits bewiesen hat und worauf das Kapital setzt.
Sehen wir uns zunächst die bereits realisierten Einnahmen von Anthropic an. Die Einnahmen für das Gesamtjahr 2025 beliefen sich auf 4,585 Milliarden US-Dollar, im ersten Halbjahr 2026 erreichten sie 16,286 Milliarden US-Dollar.
Sehen wir uns dann an, wie viel das Unternehmen für das Wachstum aufgewendet hat. Im ersten Halbjahr 2026 beliefen sich seine Forschungs- und Entwicklungskosten auf 9,741 Milliarden US-Dollar, im gleichen Zeitraum 2025 auf 1,850 Milliarden US-Dollar und im Gesamtjahr 2025 auf 6,338 Milliarden US-Dollar; die Kosten für Rechenleistung und Infrastruktur, nach Art der Ausgaben klassifiziert, beliefen sich auf 8,945 Milliarden US-Dollar, die Personalkosten auf 3,152 Milliarden US-Dollar.
Forschung und Entwicklung werden nach Verwendungszweck klassifiziert, Rechenleistung und Personal nach Art. Die beiden Gruppen von Ausgaben überlappen sich und können nicht addiert werden. Diese Beträge verdeutlichen die Finanzintensität des Wettbewerbs um Spitzenmodelle besser als die Aussage „Die Investitionen in Forschung und Entwicklung sind enorm“.
Außerdem lässt sich anhand von drei Arten von Cashflows erkennen, dass die Kapitalausgaben von Anthropic im ersten Halbjahr 2026 ein anderes Bild zeichnen.
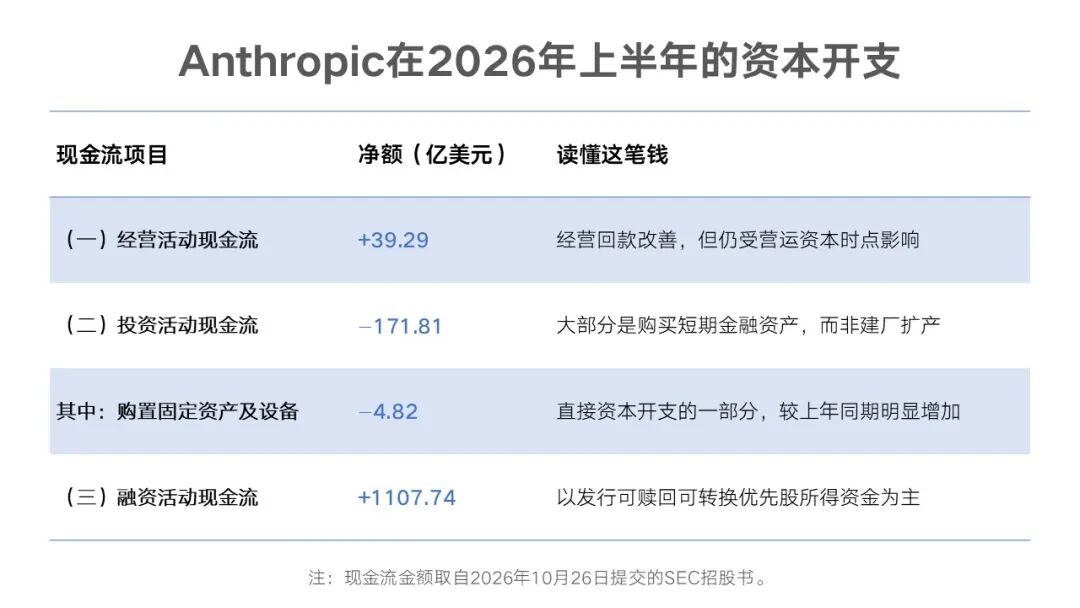
Zusammengenommen zeigen die Zahlen zwei gleichzeitig zutreffende Tatsachen des Unternehmens: Einerseits wird der operative Cashflow positiv, das Finanzierungsvolumen steigt stark an, und externe Investoren sind bereit, kontinuierlich Kapital bereitzustellen; andererseits liegen die tatsächlichen Investitionen in Forschung und Entwicklung sowie Rechenleistung hauptsächlich nicht in der Zeile für den Erwerb von Anlagevermögen.
Anthropic ist ein KI-Unternehmen, das bilanziell relativ vermögensleicht ist, aber wirtschaftlich einen sehr hohen Kapitalbedarf hat. Die Investitionsbereitschaft und die Finanzierungsfähigkeit bestätigen die Wachstumserwartungen, können aber die Prüfung der Rendite auf das neu eingesetzte Kapital nicht ersetzen.
Im Folgenden analysieren wir den zukünftigen Wert von Anthropic anhand von vier Dimensionen: Wie hoch ist die Eigenkapitalrendite (ROE), wie lange können Überrenditen anhalten, wie groß kann wertschöpfendes Wachstum werden und welchen Risiken unterliegen diese Erträge.
01
Der vierdimensionale Rahmen zur Betrachtung von Anthropic
I ROE: Kann nach dem Einnahmenwachstum eine Kapitalrendite aufgebaut werden?
ROE = Nettogewinnmarge × Vermögensumschlag × Eigenkapitalmultiplikator
Die derzeitige Kapitalstruktur und die Rechnungslegungsbehandlung von Anthropic machen es schwierig, die echte Kapitalrendite direkt über die traditionelle ROE abzubilden. Unter Anwendung des Denkansatzes der DuPont-Analyse müssen wir uns vor allem drei Fragen widmen: Ob die hohe Bruttomarge in Nettogewinn umgewandelt werden kann, ob das vermögensleichte Modell die echte Kapitaleffizienz verbessern kann und ob umfangreiche Finanzierungen Überrenditen erzielen können.
Rentabilität (Produktkraft): Wie viel von der hohen Bruttomarge bleibt übrig?
Nach der funktionalen Klassifizierung im Anhang des Börsenprospekts beliefen sich die Kosten der Einnahmen im ersten Halbjahr 2026 auf 2,380 Milliarden US-Dollar, was einer Bruttomarge von etwa 85,4 % entspricht. Im gleichen Zeitraum beliefen sich die Forschungs- und Entwicklungskosten jedoch auf 9,741 Milliarden US-Dollar, die Vertriebs- und Marketingkosten auf 3,808 Milliarden US-Dollar, wobei letztere auch die Kosten für Vertriebspartner umfassen.
Daher kann die hohe Bruttomarge von 85,4 % nicht direkt für eine endgültig hohe Rentabilität stehen.
Dass ein einzelner Aufruf profitabel ist, garantiert nicht, dass das gesamte Unternehmen ausreichend Gewinne erzielt. Spitzenmodelle erfordern kontinuierliches Training und Forschung und Entwicklung, wobei ein Teil neue Fähigkeiten erschließt und ein anderer Teil möglicherweise nur die Wettbewerbsposition aufrechterhält. Wenn zur Sicherung der Einnahmen jedes Jahr mehr in Forschung und Entwicklung investiert werden muss, können diese Ausgaben nicht als Kosten betrachtet werden, die in Zukunft von selbst verschwinden.
Die Rechnungslegungsbehandlung der Forschungs- und Entwicklungskosten beeinflusst auch die Interpretation der Gewinne: Die Kosten für die Modellentwicklung von Anthropic werden in der Regel bei ihrem Anfall als Aufwand erfasst, was den laufenden bilanziellen Gewinn drückt. Forschung und Entwicklung können jedoch sowohl technische Akkumulationen mit mehrjährigem Wert bilden als auch kontinuierliche Kosten umfassen, die zur Aufrechterhaltung der Wettbewerbsfähigkeit des Modells erforderlich sind. Nicht alle Forschungs- und Entwicklungskosten können einfach als einmalige Investition betrachtet werden, die hinzuaddiert werden kann. Um den normalisierten Gewinn zu beurteilen, muss man sowohl sehen, was die Forschung und Entwicklung hervorgebracht hat, als auch, wie viel in Zukunft jedes Jahr noch investiert werden muss.
Betriebsfähigkeit: Bilanziell vermögensleicht bedeutet nicht, dass der Kapitalbedarf gering ist
Cloud Computing ermöglicht es Anthropic, hauptsächlich externe Infrastruktur zu nutzen, ohne alle GPUs und Rechenzentren in das eigene Anlagevermögen aufzunehmen. Ein Teil der Infrastrukturinvestitionen wird von Lieferanten getragen, während Anthropic seine wirtschaftlichen Kosten über Cloud-Rechenleistungskosten, Vorauszahlungen und langfristige Beschaffungsvereinbarungen zahlt.
Wenig Anlagevermögen bedeutet nicht, dass das für die Betreuung von Kunden erforderliche investierte Kapital gering ist; die mechanische Division der Einnahmen durch die gesamten bilanziellen Vermögenswerte kann auch den echten Vermögensumschlagseffizienz überschätzen.
Langfristige Beschaffungs- und Leasingvereinbarungen sind nicht alle bereits erfasste Verbindlichkeiten und sollten auch nicht mechanisch mit anderen Ankündigungen zur Rechenleistung addiert werden. Die Bindung von Ressourcen bedeutet jedoch, dass bei geringer als erwarteter zukünftiger Nachfrage ein Teil der Ausgaben zu schwer anpassbaren festen Belastungen werden kann; umgekehrt kann eine vorab sichergestellte Produktionskapazität bei schnellem Wachstum der kostenpflichtigen Aufgaben auch zu Kosten- und Liefervorteilen führen.
Außerdem ist dieses Modell nicht unveränderlich. Anthropic geht in seinem Börsenprospekt ausdrücklich davon aus, dass in Zukunft mehr eigene oder gemietete Infrastruktur aufgebaut wird, sodass die Kapitalausgaben und Vorauszahlungen deutlich steigen werden.
In Zukunft wird es sich möglicherweise schrittweise von dem Hauptmodell „Kauf von Rechenleistung“ zu teilweisem „Aufbau von Rechenleistung“ wandeln; die Stückkosten können sinken, aber das Risiko von Anlagevermögen, Abschreibungen, Leerlauf und der Erneuerung von Chips steigt entsprechend.
Fähigkeit zum Kapitalmanagement: Können die Gelder nach erfolgreicher Finanzierung effizient eingesetzt werden?
Amazon ist sowohl Investor von Anthropic als auch Lieferant von Rechenleistung und Vertriebskanal. Die im April 2026 von beiden Seiten angekündigte Zusammenarbeit verbindet neue Investitionen mit AWS-Beschaffungsverpflichtungen von über 1000 Milliarden US-Dollar in den nächsten zehn Jahren in derselben Vereinbarung. Dies hilft dem Unternehmen bei der Expansion, erfordert aber auch, dass Investoren zwischen Finanzierungszuflüssen, Beschaffung von Rechenleistung und Einnahmen von Endkunden unterscheiden.
Aus Sicht des Finanzierungs-Cashflows hat das externe Kapital tatsächlich ein starkes Vertrauensvotum abgegeben. Im ersten Halbjahr 2026 belief sich der Nettozufluss aus Finanzierungstätigkeiten auf 1107,74 Milliarden US-Dollar, wobei der Nettoertrag aus der Ausgabe von rückzahlbaren wandelbaren Vorzugsaktien 1104,32 Milliarden US-Dollar betrug; die im Mai angekündigte Series-H-Finanzierung in Höhe von 650 Milliarden US-Dollar entspricht einer Nachbewertung von 9650 Milliarden US-Dollar, und die Investoren umfassen mehrere große Institutionen. Im Vergleich zum Nettozufluss aus Finanzierungstätigkeiten von 199,60 Milliarden US-Dollar im Gesamtjahr 2025 ist das Volumen der Kapitalunterstützung deutlich gestiegen.
Allerdings bedeutet ein hohes Finanzierungsvolumen nicht, dass externe Institutionen einhellig der Meinung sind, dass die Aktien günstig sind: Die Finanzierung kann der Eroberung des Marktes, strategischer Bindung und den Bedingungen der Vorzugsaktien dienen und garantiert nicht, dass in Zukunft kontinuierlich zu derselben Bewertung finanziert werden kann.
Ob das Management die Gelder in tatsächlich produktive Rechenleistung, Produkte und Kundenbeziehungen investieren und einen angemessenen Anteil der Rechte an den Aktionären für die ursprünglichen Aktionäre behalten kann, hängt letztendlich von der Rendite des neu eingesetzten Kapitals ab, nicht vom Finanzierungsvolumen selbst.
Daher bin ich bereit, außerhalb der traditionellen DuPont-Analyse eine zusätzliche Kennzahl „bereinigte Rendite auf das investierte Kapital“ (ROIC) als Hilfsbeurteilung hinzuzufügen: Man berücksichtigt sowohl die von dem Unternehmen selbst erworbenen Geräte als auch die bereits erfassten Nutzungsrechte an Vermögenswerten aus Leasingverhältnissen, betriebliche Vorauszahlungen und die durch Forschung und Entwicklung gebildeten technischen Akkumulationen mit potenziell mehrjährigem Wert; zudem führt man eine separate Szenarioanalyse der Barzahlungen für zukünftige Mindestbeschaffungsverpflichtungen durch.
Finanzielle Schlussfolgerung
Der Schlüssel zur Messung der Kapitalrendite von Anthropic liegt nicht in den niedrigen bilanziellen Kapitalausgaben und dem oberflächlichen Vermögensumschlag, sondern darin, ob alle wirtschaftlichen Investitionen – einschließlich Forschung und Entwicklung, gemieteter Rechenleistung, selbst aufgebauter Infrastruktur und langfristiger Verpflichtungen – kontinuierlich Renditen erzielen können, die über den Kapitalkosten liegen①.
II Nachhaltigkeit: Wie lange kann der Vorsprung des Modells aufrechterhalten werden?
Das Ohlson-Framework befasst sich damit, wie lange Überrenditen anhalten können, also wie tief der „Wassergraben“ des Wettbewerbsvorteils ist. Für Anthropic ist der Vorsprung einer bestimmten Generation von Modellen ein Vorteil; ob es Kundenbeziehungen und Bruttomargen über mehrere technologische Iterationen hinweg aufrechterhalten kann, bestimmt erst die Tiefe der Bewertung.
Hier gibt es mindestens zwei Barrieren: Die erste Ebene umfasst Modellfähigkeiten, Zuverlässigkeit und Nutzungskosten; die zweite Ebene umfasst die Wechselkosten, die entstehen, nachdem das Modell in die Codebibliotheken, Rechtssysteme, Geschäftsprozesse und Compliance-Anforderungen der Kunden eingegriffen hat. Je tiefer die zweite Ebene ist, desto wahrscheinlicher zahlen Kunden für kontinuierliche Dienstleistungen, aber die Einführung mehrerer Modelle durch Kunden und leichter austauschbare untergeordnete Schnittstellen können diese Bindung auch schwächen.
Die Vorteile der Kostensenkung müssen zudem zwischen Unternehmen und Kunden verteilt werden. Als Anthropic im September Opus 5.5 veröffentlichte, senkte es die Preise für Eingaben und Ausgaben um 20 % gegenüber der vorherigen Generation und gab an, dass die Kosten für Kunden bei typischen Aufgaben