Die Superintelligenz ist noch nicht eingetroffen, aber die enorme Rechnung ist schon da? Schuldenminen versetzen der KI-Blase einen heftigen Schlag.
01
Der Moment des schweren Einbruchs
Wissen Sie, ob Sie es kürzlich bemerkt haben.
Es wird immer weniger über den südkoreanischen Aktienmarkt gesprochen. Das liegt nicht daran, dass die häufigen starken Auf- und Abbewegungen des südkoreanischen Aktienmarktes alle so desensibilisiert haben.
Sondern: Kürzlich stürzen die Märkte auf der ganzen Welt ständig ab, von US-Aktien über südkoreanische Aktien bis hin zu chinesischen A-Aktien, kein einziger Markt bleibt verschont......
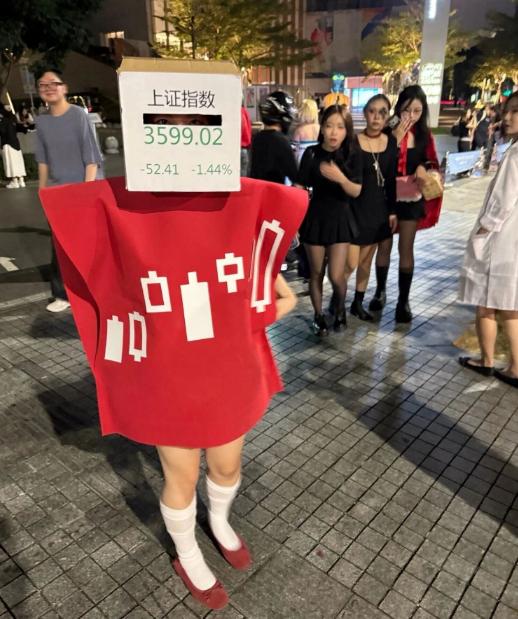
Ein sehr passendes Halloween-Kostüm
In der letzten Oktoberwoche schrumpfte der Marktwert des Nasdaq 100 um etwa 2 Billionen US-Dollar, was dem BIP mehrerer Länder entspricht, das innerhalb einer Woche vernichtet wurde.
Vor allem am vergangenen „Schwarzen Freitag“ schlossen die drei wichtigsten US-Aktienindizes gemeinsam stark im Minus, wobei Technologieaktien und der Halbleitersektor die Verluste anführten.
Sie können sogar als die absoluten Hauptziele des Marktverkaufs bezeichnet werden.
In diesem Einbruch verlor die Google-Muttergesellschaft Alphabet 12,64 % an Wert, wobei der Marktwert an einem einzigen Tag um etwa 500 Milliarden US-Dollar schrumpfte.
Noch schlimmer traf es Intel: Die Aktie schloss an diesem Tag mit einem Minus von 28,58 %, der Marktwert schrumpfte um 150 Milliarden US-Dollar – das ist der zweitgrößte Tagesverlust seit dem Börsengang des Unternehmens.
Auch der Halbleitersektor der chinesischen A-Aktien hat kürzlich eine starke Korrektur erlebt, mit aufeinanderfolgenden starken Einbrüchen am 29. und 30. Oktober.
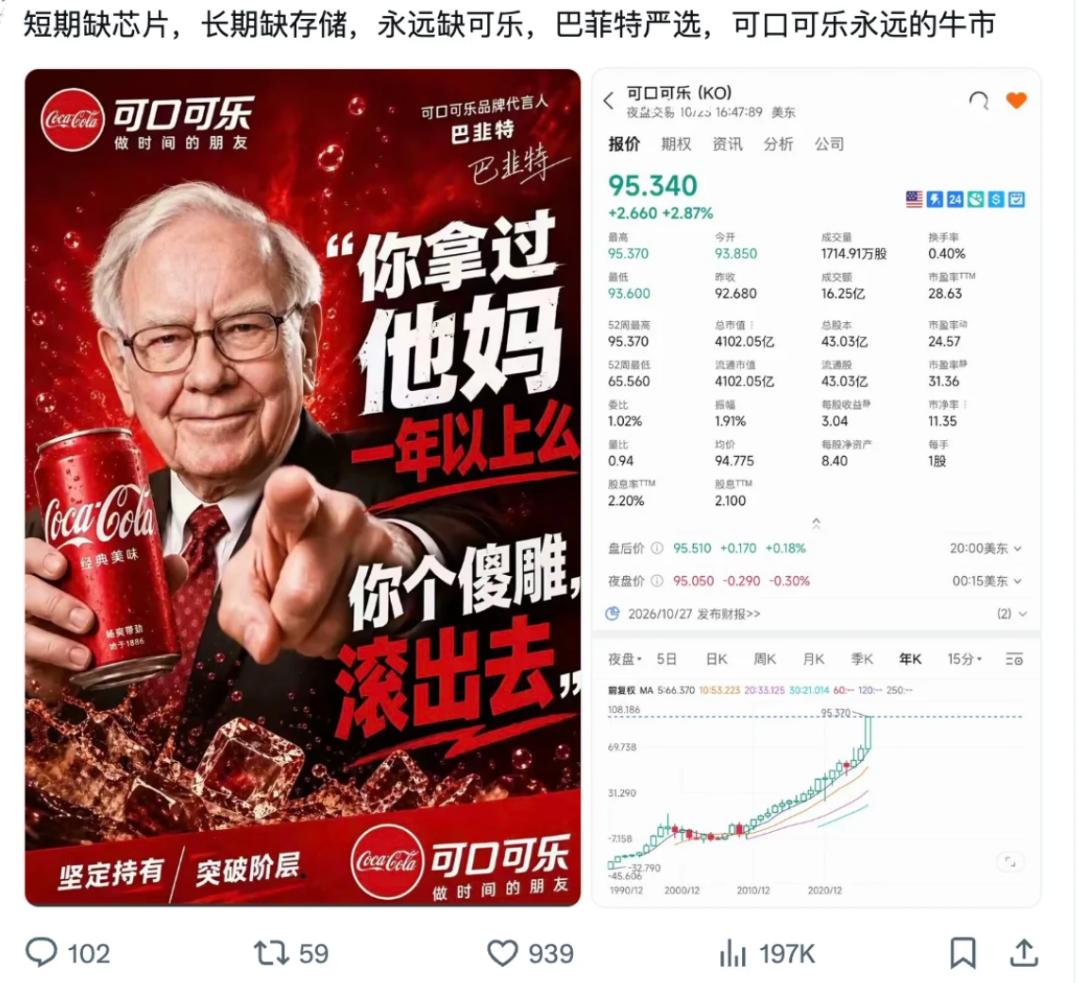
Buffett und seine Coca-Cola bleiben stabil
Für Aktionäre sieht der Gesamtmarkt zwar nicht so heftig aus wie die vorherigen Achterbahnbewegungen des südkoreanischen Aktienmarktes, aber dieser rasche Absturz, der sich auf die beliebtesten Sektoren und sogar führende Unternehmen konzentriert, ist so reizvoll wie ein Nadelstich oder ein Meißelschlag – jetzt lastet er wie ein ganzer Berg auf den Köpfen der Menschen.
Es geht also nicht darum, dass man sich nicht um die Aktienmärkte anderer Länder kümmert, sondern dass es allen jetzt gleich schlecht geht: Man hat keine Zeit, sich um ausländische Märkte zu sorgen, das eigene Depot ist bereits in einer prekären Lage.
Aber auch Buffett blieb von dieser Welle nicht verschont
Das stimmt doch nicht?
Seit dem vollen Einstieg in das KI-Zeitalter, haben nicht alle Unternehmen sprunghaft steigende Gewinne mit großem Trara erzielt?
Warum fallen die Aktien umso stärker, je besser die Gewinne ausfallen, auch bei dieser Gelegenheit?
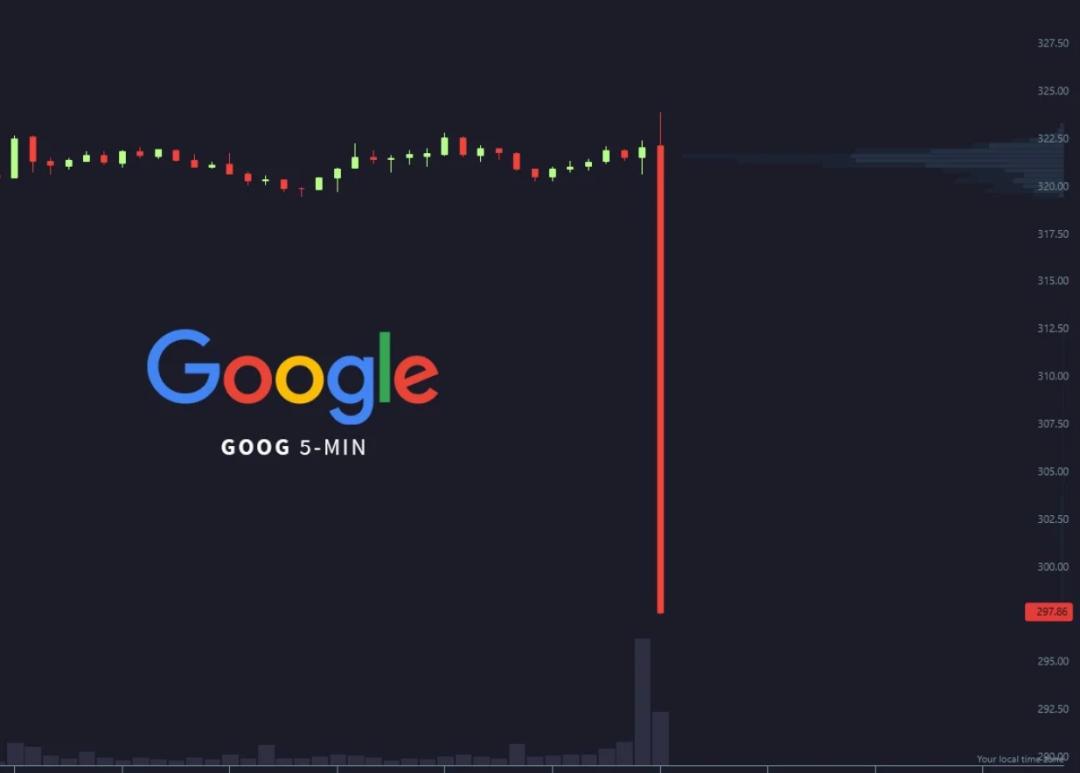
Nehmen wir Google und Intel als Beispiele für die Unternehmen, die am stärksten gefallen sind: Die Gewinne beider Unternehmen in diesem Quartal sehen eigentlich recht gut aus, aber der Markt akzeptiert sie einfach nicht.
Zuerst zu Google: Der Umsatz im dritten Geschäftsquartal betrug 127,6 Milliarden US-Dollar, ein Anstieg von 25 % gegenüber dem Vorjahr, wobei die Einnahmen von Google Cloud sich verdoppelten. Dennoch war der freie Cashflow des Unternehmens in diesem Quartal überraschenderweise negativ: Mit all dem verdienten Geld lässt sich das durch die massive Investition entstandene Loch nicht schließen – die massive Wette auf die KI-Infrastruktur.
Intel befindet sich in einer ähnlichen Situation: Der Umsatz im dritten Quartal betrug 16,513 Milliarden US-Dollar, ein Anstieg von 21 % gegenüber dem Vorjahr, das Datenzentrum- und KI-Geschäft wuchs um 78 % im Vergleich zum Vorjahr, was das stärkste Wachstum seit 15 Jahren ist. Dennoch warnt der CFO, dass das Unternehmen bis 2027 immer noch keinen positiven freien Cashflow erzielen kann, ganz zu schweigen davon, dass die zukünftigen Kapitalinvestitionen weiter steigen werden.
Zwei Leidensgenossen, die stark gefallen sind
Kein Wunder, dass der Markt das nicht akzeptiert: Selbst wenn das Gewinnwachstum noch so explosionsartig ist, kann es mit der Verbrennungsgeschwindigkeit der Unternehmen im KI-Wettbewerb überhaupt nicht Schritt halten.
Hinter diesem Gegensatz zwischen Feuer und Eis erlebt das Silicon Valley nach der Phase des verschwenderischen Geldausgebens die Ära der starken Zurückhaltung!
Seit dem vollen Eintritt in das KI-Zeitalter hat das Silicon Valley das verschwenderische Geldausgeben vollständig konkretisiert.
Wie soll man das beschreiben? Selbst wenn man all dieses Geld tatsächlich mit Feuer verbrennen würde, würde es sicherlich viel, viel langsamer gehen als bei der heutigen verrückten Art, es auszugeben.
Denn heutzutage sind 10 Milliarden US-Dollar die Eintrittskarte, 100 Milliarden US-Dollar das normale Niveau und 1 Billion US-Dollar das Ziel für die große Zukunft.
Die Kapitalausgaben von Alphabet, Microsoft, Amazon, Meta und Oracle werden 2026 voraussichtlich 769,2 Milliarden US-Dollar erreichen, fast das Doppelte von 2025, und 2027 könnten es sogar 1 Billion US-Dollar werden. Zählt man noch SpaceX hinzu, werden diese führenden Unternehmen nach Schätzungen von S&P zwischen 2025 und 2030 mehr als 7 Billionen US-Dollar an Kapitalausgaben für KI-Projekte wie Rechenzentren ausgeben – das ist wahrhaft eine astronomische Zahl.
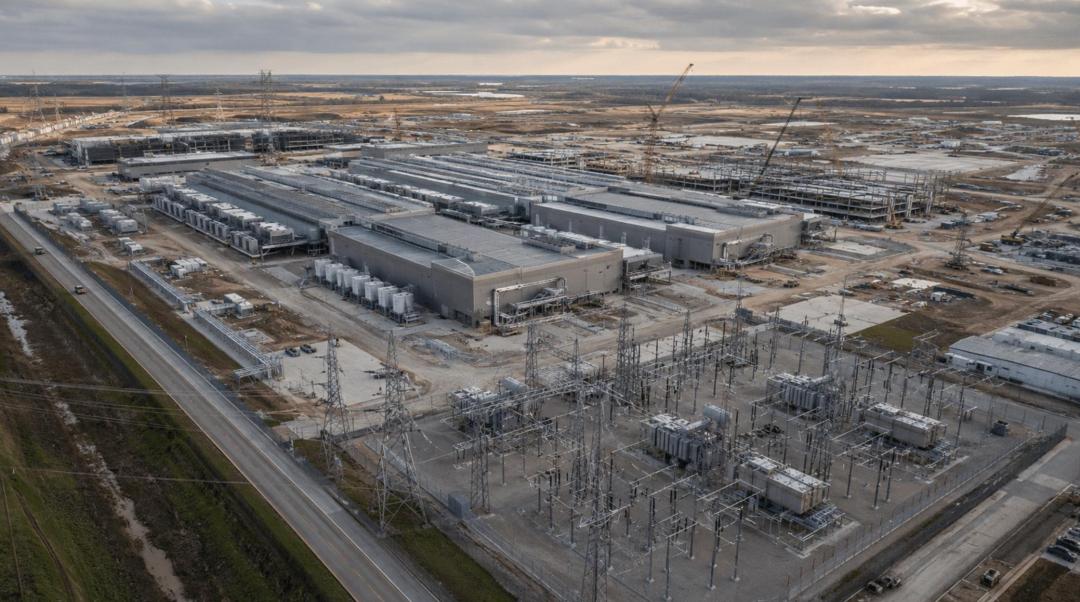
Das 100-Milliarden-US-Dollar-Projekt für das „Stargate“-Rechenzentrum wird einfach gebaut, Hundert-Milliarden-Rechenleistungseinheiten werden einfach gekauft. Jeder weiß, dass die Helden des Silicon Valley sehr reich sind, aber selbst mit unermesslichem Vermögen kann man so viel Geld nicht ausgeben – am Ende haben selbst die reichen Grundbesitzer keine Reserven mehr......
Schauen wir uns Amazon an: Obwohl das Unternehmen im letzten Quartal 42,4 Milliarden US-Dollar an operativem Cashflow verdient hat, hat es 77,3 Milliarden US-Dollar für den Kauf von Grundstücken, Chips und den Bau von Rechenzentren ausgegeben. Am Ende betrug der freie Cashflow überraschenderweise minus 33,5 Milliarden US-Dollar, viermal schlechter als die von Analysten erwarteten minus 7,7 Milliarden US-Dollar!
Wie schließt man diese Lücke? Durch Kreditaufnahme! In diesem Quartal wurden neue langfristige Schulden in Höhe von 48,1 Milliarden US-Dollar aufgenommen, die langfristigen Schulden sind von 65,6 Milliarden US-Dollar zu Beginn des Jahres auf 173,1 Milliarden US-Dollar gestiegen.
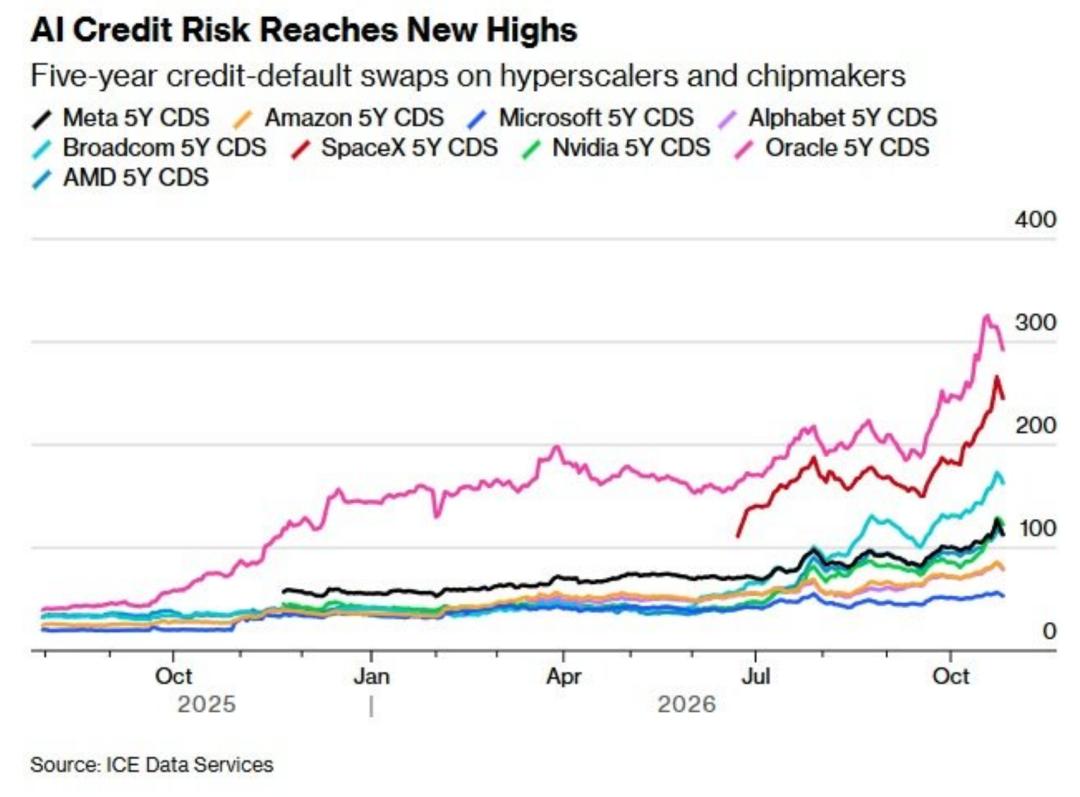
Das Kreditrisiko im KI-Bereich steigt sprunghaft an
Alphabet hat ebenfalls einen negativen freien Cashflow erzielt: Im selben Quartal sammelte es 12,4 Milliarden US-Dollar durch den Verkauf von Aktien ein und nahm zusätzlich 29 Milliarden US-Dollar Kredite auf.
Bei Meta ist es noch extremer: Das Unternehmen hat in einem einzigen Quartal 32,8 Milliarden US-Dollar verdient, traut sich aber, 34,9 Milliarden US-Dollar auszugeben, wodurch der freie Cashflow direkt auf minus 2,1 Milliarden US-Dollar gefallen ist – das ist das erste Mal seit seinem Börsengang.
Wenn man die „Fünf Königshäuser“ Microsoft, Alphabet, Amazon, Meta und Oracle zusammen betrachtet, belief sich der gesamte operative Cashflow in den ersten drei Quartalen auf 542,9 Milliarden US-Dollar, ein Anstieg von 29 % gegenüber dem Vorjahr und ein historischer Rekord. Aber die Kapitalausgaben haben sich verdoppelt und erreichten 556,9 Milliarden US-Dollar.
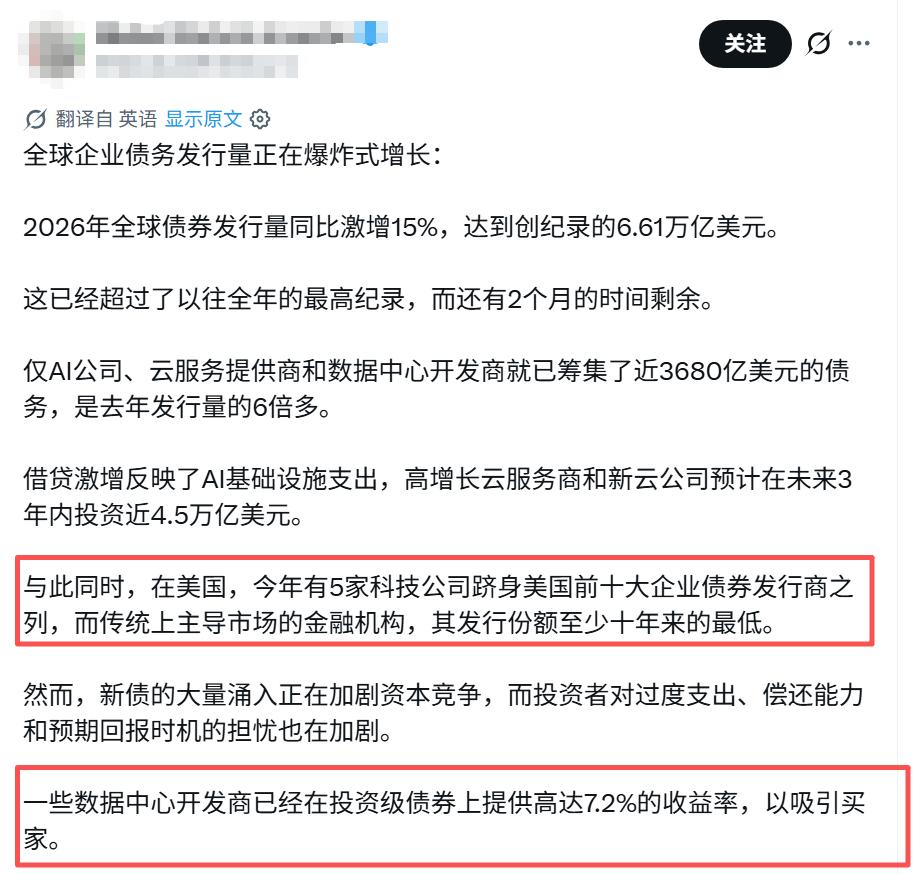
Verrückte Emission von Anleihen
Es ist offensichtlich: Sie geben mehr aus, als sie verdienen, das ist das erste Mal seit Vorliegen entsprechender Daten im Jahr 2011.
Das bedeutet, dass der freie Cashflow der „Fünf Königshäuser“ von einem Überschuss von 143,5 Milliarden US-Dollar im Vorjahreszeitraum zu einem Defizit von 14 Milliarden US-Dollar geworden ist.
Oft ist das verdiente Geld noch nicht eingegangen, aber das Geld auf dem Konto wurde schon im Voraus ausgegeben – man kann sagen, dass die „Kühe mit dem reichen Cashflow“ gemeinsam an einer „Milchmangel-Anämie“ erkrankt sind.
Wenn das Geld nicht ausreicht, sind die Aktionäre natürlich die ersten, die geopfert werden.
Die Aktienrückkäufe der fünf Unternehmen wurden um 83 % gekürzt, von 81,8 Milliarden auf 13,6 Milliarden US-Dollar. Alphabet und Meta haben in diesem Jahr nicht einmal eine einzige Aktie zurückgekauft, während die beiden Unternehmen im Vorjahreszeitraum zusammen Aktien im Wert von 66,5 Milliarden US-Dollar gekauft haben. Derzeit macht das Geld, das zur Belohnung der Aktionäre verwendet wird, nur 9,3 % des verdienten Barmittels aus, gegenüber 27,4 % im letzten Jahr – ohne Berücksichtigung des bereits ausgegebenen Geldes.
Früher konnten Technologiegiganten mit dem selbst verdienten Geld investieren, aber jetzt reicht es nicht einmal mehr, das Geld der Aktionäre zu opfern – der nächste Schritt ist die massive Emission von Anleihen zur Geldbeschaffung.
Bis zu diesem Jahr haben führende Unternehmen im KI-Bereich Anleihen im Wert von etwa 244 Milliarden US-Dollar emittiert, während es im gesamten letzten Jahr nur 108 Milliarden US-Dollar waren. JPMorgan schätzt, dass die Emission von Anleihen in der Technologiebranche in diesem Jahr 540 Milliarden US-Dollar erreichen wird, ein neuer historischer Höchststand.
