Große Debatte zwischen Bullen und Bären über die KI-Blase: Die Ursachen des aktuellen massiven Kurseinbruchs und die daraus zu ziehenden Lehren
Am 28. Oktober veröffentlichte Alphabet (die Muttergesellschaft von Google) seine Quartalsergebnisse für das dritte Quartal. Der Umsatz stieg im Jahresvergleich um 25 %, die Einnahmen aus dem Cloud-Geschäft verdoppelten sich und das Betriebsergebnis wuchs um 30 %. Betrachtet man nur diese Zahlen, handelt es sich um eine überaus gute Leistungsbilanz.
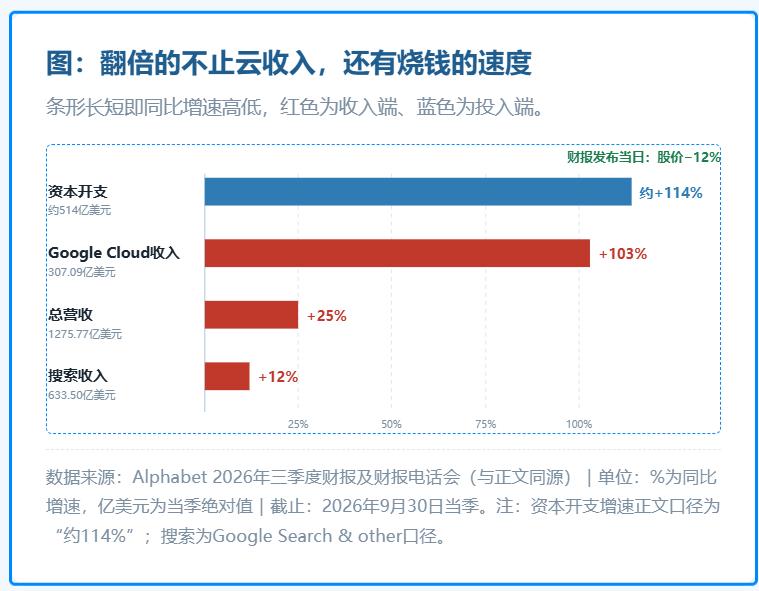
Aber zum Handelsschluss an diesem Tag fiel der Aktienkurs über Nacht um 12 %.
Bei demselben Unternehmen und denselben Zahlen gab es auf dem Markt massive Meinungsverschiedenheiten: Einige blickten auf die Wachstumsrate des Cloud-Geschäfts von 103 %, andere auf den negativen freien Cashflow von 9,07 Milliarden US-Dollar; einige berechneten die Einnahmen, andere leiteten die Schulden ab. Die Bären sagten, „die Blase beginnt zu platzen“, während die Bullen behaupteten, „der Markt liegt völlig falsch“.
Fast kein einziger Beteiligter im KI-Bereich bestreitet, dass KI die Art und Weise verändert, wie Software, Werbung, Industrie und organisierte Produktion funktionieren. Doch die Meinungsverschiedenheiten treten jetzt ganz offen zutage: Kann das Geld, das für diese Runde des Aufbaus benötigt wird, am Ende tatsächlich aus den neuen Einnahmen zurückverdient werden, die durch KI erzeugt werden? Und bevor die Antwort darauf vorliegt, wer hat das Recht, weiterhin das Geld der Aktionäre auszugeben?
Diese Frage scheint zur Wall Street zu gehören, aber sie betrifft tatsächlich jede Stadt in China, die gerade ein intelligentes Rechenzentrum baut, jedes Werk, das plant, große Modelle in die Produktionslinie zu integrieren, sowie jeden normalen Anleger, der sich noch fragt: „Kann ich jetzt in KI investieren?“
01
Warum lässt sich aus einem Finanzbericht eine völlig andere Welt ablesen?
Das Verwirrendste an diesem Finanzbericht von Alphabet ist, dass er vier widersprüchliche Tatsachen gleichzeitig enthält.
Erstens: Das Wachstum ist real.
Der Quartalsumsatz belief sich auf 127,577 Milliarden US-Dollar, ein Plus von 25 % im Jahresvergleich; die Einnahmen von Google Cloud betrugen 30,709 Milliarden US-Dollar, was einem Anstieg von 103 % im Jahresvergleich entspricht. Das Betriebsergebnis des Cloud-Geschäfts lag bei 11,1 Milliarden US-Dollar, mehr als das Dreifache des Vorjahreszeitraums, und die Gewinnmarge stieg auf 36,2 %. Die Nutzer der Gemini-Anwendung erreichten 1 Milliarde, und die API der eigenen Modelle verarbeitet fast 320 Milliarden Tokens pro Minute, mehr als das Vierfache vor einem Jahr. KI ist keine Geschichte, die nur in Präsentationen steht – sie treibt bereits echte Nutzungsvolumina an.
Zweitens: Der Druck auf die traditionellen Cash-Cows ist ebenfalls real.
Die Einnahmen aus Google Search & other beliefen sich auf 63,350 Milliarden US-Dollar, ein Plus von 12 % im Jahresvergleich. Das Management räumte in der Telefonkonferenz ein, dass die Zahl der KI-gesteuerten Suchanfragen schnell wächst, aber das Monetarisierungsniveau noch relativ niedrig ist. Die Wachstumsrate der Suchanfragen erreichte den höchsten Stand seit fünf Jahren, aber die Monetarisierung hinkt hinterher.
Drittens: Der Druck auf den Cashflow ist ebenfalls real.
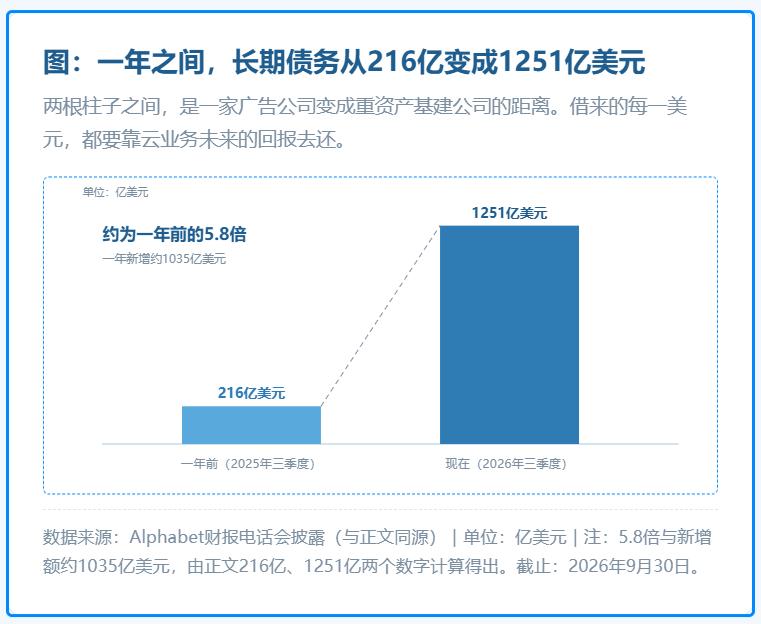
Der operative Cashflow im betreffenden Quartal betrug etwa 42,3 Milliarden US-Dollar, die Kapitalausgaben etwa 51,4 Milliarden US-Dollar, der freie Cashflow lag bei -9,07 Milliarden US-Dollar, und die Kapitalausgaben stiegen im Jahresvergleich um etwa 114 %. Aus der Finanzbericht-Telefonkonferenz ging hervor, dass die langfristigen Schulden des Unternehmens von 21,6 Milliarden US-Dollar vor einem Jahr auf 125,1 Milliarden US-Dollar gestiegen sind. Die Cash-Cow produziert nach wie vor Milch, aber die Rechnung für den Aufbau der Weide ist zum ersten Mal so groß, dass sie die Konstitution des Unternehmens verändert.
Viertens: Der Gewinnrückgang lässt sich nicht vollständig auf KI schieben.
Der Nettogewinn im betreffenden Quartal belief sich auf 26,170 Milliarden US-Dollar und lag unter dem Wert des Vorjahreszeitraums; die sonstigen Erträge wandelten sich von positiv zu negativ, und das Portfolio der Kapitalbeteiligungen verzeichnete einen Verlust von etwa 8,66 Milliarden US-Dollar. Dass das Ergebnis je Aktie hinter den Erwartungen zurückblieb, liegt nicht vollständig daran, dass „Investitionen in Rechenleistung den Gewinn belasten“ – die Investitionsgewinne und -verluste spielen eine wichtige Rolle. Es ist also nicht streng wissenschaftlich, den Wert von 2,12 US-Dollar je Aktie direkt mit dem „Scheitern des KI-Geschäftsmodells“ gleichzusetzen.
Die Bären fassen diese Zahlen so zusammen: Der Cashflow wird negativ, die Aktienrückkäufe werden eingestellt, das Unternehmen ist auf Finanzierung angewiesen, und das RPO (verbleibende Leistungsverpflichtungen) wird möglicherweise nicht eingelöst.
Die Bullen hingegen heben einen anderen Punkt hervor: Die Cloud-Einnahmen haben sich verdoppelt, der Gewinn hat sich verdreifacht, und der negative Cashflow ist lediglich ein zeitlicher Unterschied in der Buchführung, bei dem Investitionen den Erträgen vorauseilen. Einige Bullen schätzen sogar, dass die Rendite des neu eingesetzten Kapitals etwa 20 % beträgt, was deutlich über den Kapitalkosten liegt.
Beide Seiten haben keine Tatsachen gefälscht. Sie haben lediglich einen anderen Abschnitt desselben Flusses ausgewählt.
Tatsächlich ist der freie Cashflow der am häufigsten missbrauchte Indikator. Seine buchhalterische Beziehung ist sehr einfach: Freier Cashflow ≈ operativer Cashflow – Kapitalausgaben. Der operative Cashflow gibt an, wie viel Geld das bestehende Geschäft heute einnehmen kann, und die Kapitalausgaben geben an, wie viel Geld das Unternehmen für die Zukunft investiert. Ein negatives Ergebnis bei der Subtraktion der beiden Werte kann bedeuten, dass die Ausgaben die Einnahmen übersteigen, aber es kann auch bedeuten, dass das Unternehmen mit den heutigen starken Gewinnen größere Kapazitäten für morgen aufbaut. Allein anhand des positiven oder negativen Vorzeichens lässt sich nichts beweisen.
Das, was wirklich untersucht werden muss, sind eigentlich zwei weitere Fragen: Welche Vermögenswerte entstehen, nachdem das Geld investiert wurde? Und wie viele Cent kann jeder investierte Yuan dieser Vermögenswerte in Zukunft jedes Jahr zurückverdienen? Genau das ist die Beziehung zwischen Kapitalrendite und Kapitalkosten.
Wenn der jährliche betriebliche Nachsteuergewinn, der aus neuen Rechenzentren, Chips und Netzwerken stammt, geteilt durch das kumulativ investierte Kapital langfristig über den Finanzierungskosten liegt, ist der heutige negative freie Cashflow der Auftakt zur Wertschöpfung; andernfalls verwandelt ein gutes Geschäft in eine schlechte Bilanz.
Es gibt noch einen leicht zu übersehenden Maßstab: Bei der ROIC (Rendite des investierten Kapitals) muss die Rendite der Neuinvestitionen betrachtet werden, nicht die durchschnittliche Gewinnmarge des alten Geschäfts. Dass Alphabet in der Vergangenheit hohe Renditen durch Suchwerbung erzielt hat, beweist nicht, dass die heutigen zusätzlichen KI-Kapitalausgaben natürlich die gleiche Rendite erzielen. Wenn sich ein Werbeunternehmen zu einem kapitalintensiven Infrastrukturunternehmen wandelt, bedeutet das, dass die Bewertung nicht nur auf dem Kurs-Gewinn-Verhältnis beruhen darf, sondern auch darauf, wie viel nachhaltiges Bargeld jeder zusätzliche Kapitalbetrag am Ende hinterlässt.
Die Bullen sind hier zuversichtlich: Das Betriebsergebnis des Cloud-Geschäfts steigt schnell, und der in der Telefonkonferenz genannte Auftragsbestand der Cloud beträgt etwa 561 Milliarden US-Dollar, wobei erwartet wird, dass etwas mehr als 55 % dieser Einnahmen in den nächsten 24 Monaten erfasst werden.
Die Begründung der Bären ist ebenfalls stichhaltig: Auftragsbestände sind Verträge, kein bereits erhaltenes Bargeld. Besonders in der KI-Branche gehören Lieferanten, Investoren und Kunden manchmal zu einem kleinen Kreis. Je größer der Vertragsbetrag ist, desto mehr muss man fragen, aus wessen Tasche das Geld am Ende fließt.
Das führt zum zirkulären Finanzieren, dem eigentlichen Wendepunkt der Debatte über die KI-Blase.
Was zirkuläres Finanzieren bedeutet, lässt sich an einem Beispiel leicht erklären: Ein Chiphersteller investiert in ein KI-Labor, das Labor nutzt dieses Geld, um Rechenleistung von Cloud-Anbietern zu kaufen, und der Cloud-Anbieter kauft wiederum GPUs von dem Chiphersteller. Alle drei Seiten können Zusammenarbeit ankündigen, Einnahmen, Aufträge und Bewertungen steigen gemeinsam, aber es ist nicht leicht zu erkennen, wie viel echtes Geld externe Kunden tatsächlich gezahlt haben.
Dieses Szenario hat die Geschichte schon einmal vorgeführt.
Vor hundert Jahren stützten sich die amerikanischen Elektrizitätsversorgungsunternehmen in den 1920er Jahren auf eine pyramidenförmige Struktur mit mehreren Beteiligungsebenen, um sich gegenseitig zu halten und zu bürgen, sodass dasselbe Kapital wiederholt in die Bilanzen verschiedener Unternehmen aufgenommen wurde. Das Versorgungsimperium von Samuel Insull hat einmal den Cashflow eines Stromnetzes zu der Bewertung von Dutzenden von Beteiligungsunternehmen aufgeblasen. Nach dem Crash von 1929 wurde 1935 mit dem „Public Utility Holding Company Act“ ein spezielles Gesetz erlassen, um genau diese Struktur abzubauen.
Zuvor wies die Bank für Internationalen Zahlungsausgleich in ihrem Jahreswirtschaftsbericht 2026 auf Risiken hin: Die Undurchsichtigkeit der Finanzierung in der KI-Branche verstärkt die finanzielle Fragilität, und zirkuläres Finanzieren verdient besondere Aufmerksamkeit; mehrere Arten von Vereinbarungen, die auf dem Markt bereits öffentlich diskutiert werden, beispielsweise dass Nvidia in OpenAI investiert und über eine Bürgschaft für die Miete von dessen Rechenzentren verhandelt, dass Google die Rechenzentren im Zusammenhang mit Anthropic unterstützt, und dass AMD Chip-Bereitstellungsvereinbarungen mit Optionsscheinen kombiniert, sind im Wesentlichen derselbe alte Impuls wie die Beteiligungspyramide der Elektrizitätsbranche: Die Zukunft durch Strukturen vorwegzunehmen.
Es muss jedoch darauf hingewiesen werden, dass Umfang, Beschränkungen und Durchführung dieser Transaktionen nicht völlig identisch sind – man kann nicht pauschal sagen, dass „alles gefälschte Einnahmen sind“. Zirkuläres Finanzieren an sich ist kein Vergehen. In der Geschichte des Baus von Eisenbahnen, Telekommunikationsanlagen, Luftverkehrs- und Energieinfrastrukturen ist es nicht ungewöhnlich, dass Lieferanten Kunden bei der Finanzierung unterstützen: Wenn die externe Nachfrage tatsächlich vorhanden ist, beschleunigt dies den Aufbau der Infrastruktur; wenn die Nachfrage hauptsächlich durch ständige Finanzspritzen der Finanzierer aufrechterhalten wird, wird die Nachfrageprüfung nur hinausgezögert.
Um also zu beurteilen, ob der KI-Boom gesund ist, ist die wichtigste Frage nicht „gibt es zirkuläre Transaktionen“, sondern: Wie viel sind Endunternehmen bereit, unabhängig zu zahlen, nachdem die drei Ebenen von Investitionen, Bürgschaften und Beschaffung abgezogen wurden.
Dass der Markt zeitweise in Panik gerät und dann wieder einkauft, läuft im Wesentlichen auf genau diesen Punkt hinaus: Er bewertet nicht nur Infrastrukturunternehmen neu, sondern ordnet auch neu zu, „wem der Wert der KI am Ende gehört“: Wer den Höhepunkt der Kapitalausgaben überlebt, wer Nutzungsvolumina in nachhaltige Gebühren umwandeln kann und wer durch große Modelle ersetzt wird.
Dass der Markt zeitweise Angst vor zu hohen CapEx hat und zeitweise Angst hat, dass KI nicht schnell genug voranschreitet, ist kein Widerspruch – er preist gleichzeitig „zu hohe Investitionen“ und „die Gefahr der Verdrängung“ ein. Das einzig Gefährliche ist es, nur eine dieser Antworten zur Erklärung aller Unternehmen zu verwenden.
02
Die Technik kann gewinnen, die Bewertung kann trotzdem verlieren
Wenn man von einer KI-Blase spricht, fällt einem als erstes das Beispiel des Nasdaq von 2000 ein: Der Index fiel vom Hoch um etwa 78 %, unzählige .com-Unternehmen verschwanden. Aber wenn man nur den Rückgang des Index vergleicht, kommt man kaum zu nützlichen Schlussfolgerungen. Die heutigen großen Technologieunternehmen verfügen über Gewinne, Nutzer und globale Cashflows – sie sind eine andere Spezies als die Unternehmen von damals, die nur Zugriffszahlen, aber keine Einnahmen hatten.
Ein vernünftigerer Bezugspunkt ist die Infrastrukturblase. Und vor der Telekommunikationsblase gab es ein noch älteres Beispiel: die Eisenbahn.
Im 19. Jahrhundert gab die USA für den Eisenbahnbau Kapital aus, das die Vorstellungskraft der heutigen Zeit bei weitem übersteigt. Bis zum Jahr 2000 beliefen sich die jährlichen Kapitalausgaben für Telekommunikationsgeräte in den USA auf etwa 120 Milliarden US-Dollar, der Bau stützte sich stark auf Schulden, und die Gesamtschulden der Branche betrugen bis 2002 etwa 1 Billion US-Dollar. All dies wurde vor 150 Jahren von der Eisenbahn mit noch größeren Opfern vorgeführt: Doppelter Aufbau, wetteifernde Schienenverlegung, Landspekulationen, mehrere Insolvenzwellen, bis zur Panik von 1893, als J.P. Morgan eingriff, um die Unternehmen zu restrukturieren. Die Eisenbahn hat die USA schließlich tatsächlich umgestaltet, aber die meisten frühen Investoren haben den Tag der Ernte nicht erlebt.
Die Telekommunikationsblase hat dieses Drehbuch nur noch einmal aufgeführt. Die Nachfrage kam nicht so schnell wie erwartet, WorldCom und Global Crossing gingen nacheinander pleite, und nur ein kleiner Teil der Glasfaser, die in der Boomzeit verlegt wurde, wurde tatsächlich in Betrieb genommen. Die Geschichte von Cisco ist besonders schmerzhaft: Im März 2000 lag der Aktienkurs bei 80,06 US-Dollar, die Marktkapitalisierung bei etwa 500 Milliarden US-Dollar; bis Oktober 2002 lag der Aktienkurs bei etwa 8,60 US-Dollar, was einem Rückgang von etwa 88 % entspricht. Im gleichen Zeitraum brachen die Einnahmen des Unternehmens nicht proportional ein, und später hat das Internet die Welt wie erwartet verändert.