313,8 Milliarden Yuan: Die drei großen chinesischen staatlichen Ölkonzerne erzielten im dritten Quartal ein Allzeithoch bei ihren Gewinnen, geopolitische Konflikte verschärfen die Gewinnunterschiede weiter, wobei PetroChina zum größten Gewinner wurde.
Die Gewinne der drei großen Ölunternehmen unterscheiden sich in den Quartalsberichten des dritten Quartals, und die Gewinnpfade werden sich weiter auseinanderentwickeln, nachdem sich der Ölpreis gewandelt hat.
Laut Erkenntnissen von Voraussicht Energie wurden die drei Quartalsberichte der drei großen Ölunternehmen vom 28. bis 30. Oktober nacheinander veröffentlicht.
PetroChina erzielte 155,773 Milliarden Yuan, CNOOC 119,118 Milliarden Yuan und Sinopec 38,988 Milliarden Yuan, was insgesamt 313,879 Milliarden Yuan entspricht – ein Tagesgewinn von über 1,16 Milliarden Yuan. Alle drei Unternehmen legten Zahlen vor, die ihre Aktionäre zufriedenstellten, aber die Dinge hinter den Zahlen sind nicht identisch.
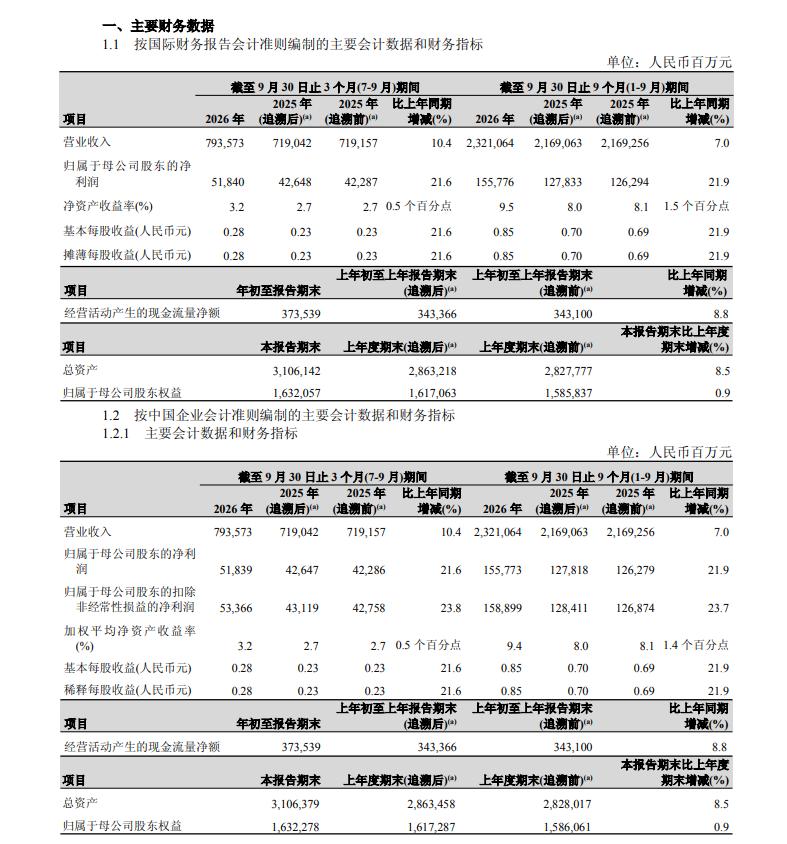
Auszug aus dem Quartalsbericht des dritten Quartals 2026 von PetroChina
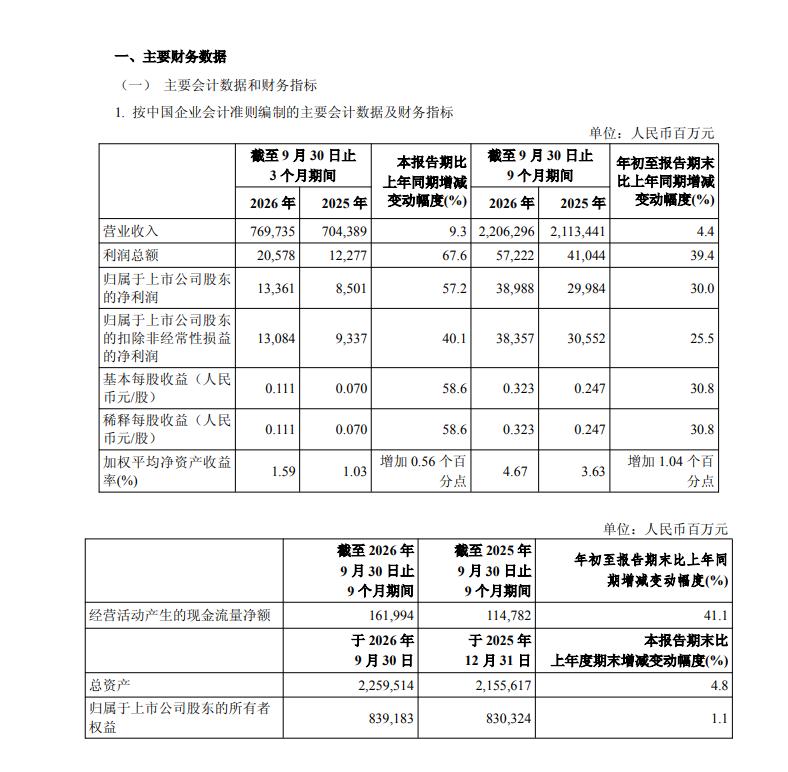
Auszug aus dem Quartalsbericht des dritten Quartals 2026 von Sinopec
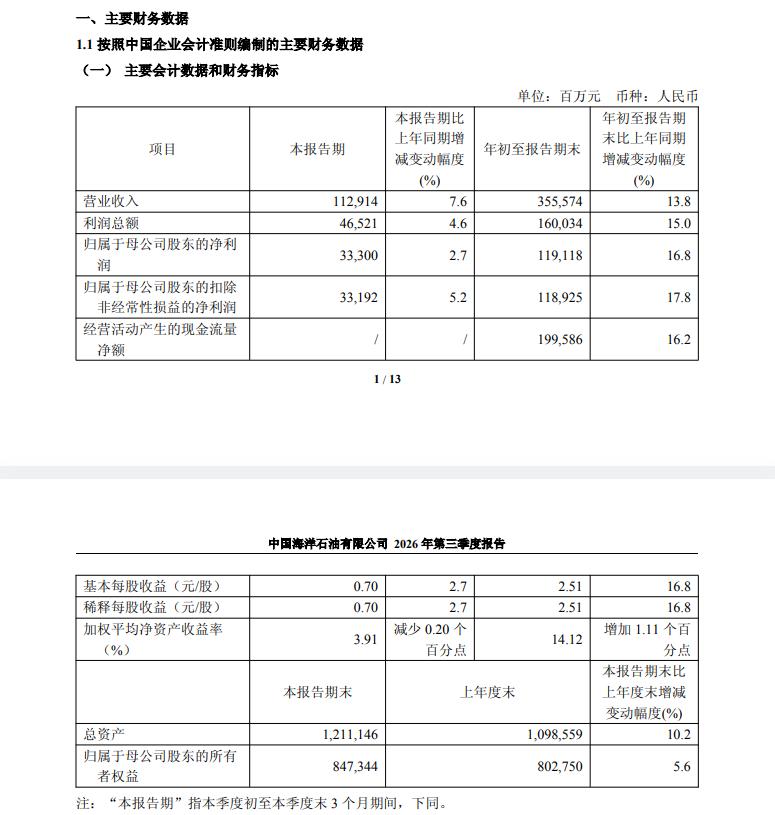
Auszug aus dem Quartalsbericht des dritten Quartals 2026 von CNOOC
Der Ölpreis, der durch denselben geopolitischen Konflikt in die Höhe getrieben wurde, hat in den drei Gewinnrechnungen drei völlig unterschiedliche Umwandlungspfade eingeschlagen. Einige profitieren von der Struktur, einige von der Reinheit, und einige von einem Buchhaltungsposten, der jederzeit rückgängig gemacht werden kann.
Die Preisgestaltung dieses Glücksspiels verschiebt sich gerade von dem „durch Kampf erzeugten Aufschlag“ zu dem „durch Verhandlung erzielten Abschlag“.
01
Die Elastizität des reinen Upstream-Geschäfts
ist am schärfsten und am ehrlichsten
CNOOC ist das am leichtesten verständliche der drei Unternehmen: es betreibt reines Upstream-Geschäft, der realisierte Ölpreis betrug 86,32 USD pro Barrel, was einem Anstieg von 26,4 % gegenüber dem Vorjahr entspricht, und der Ölpreis fließt fast reibungslos in die Gewinn- und Verlustrechnung ein.
Die Nettogewinnquote, die den Aktionären zuzurechnen ist, betrug in den ersten drei Quartalen 33,5 %, was auf dem gesamten A-Aktien-Markt eine herausragende Stellung einnimmt; die Eigenkapitalrendite (ROE) lag bei 14,12 %, höher als die 9,4 % von PetroChina und die 4,67 % von Sinopec – die Summe der beiden letzteren entspricht nur dem Wert von CNOOC. Wie leistungsfähig kostengünstige Upstream-Vermögenswerte in einer Periode hoher Ölpreise sind, zeigt dieser Quartalsbericht als Standardantwort.
Aber die andere Seite der Antwort verbirgt sich im einzelnen dritten Quartal.
Die kumulierte Wachstumsrate in den ersten drei Quartalen betrug 16,8 %, während die Wachstumsrate im einzelnen dritten Quartal gegenüber dem Vorjahr nur noch 2,7 % erreichte. Es liegt nicht an einem Rückgang der Produktion: die Nettoproduktion von Öl und Gas von 593,7 Millionen Barrel erreicht noch einen neuen Höchstwert für den entsprechenden Zeitraum; es liegt auch nicht an außer Kontrolle geratenen Kosten: die Hauptkosten pro Barrel Öl betrugen 30,57 USD und gehören weltweit immer noch zur ersten Klasse.
Der wahre Grund liegt darin, dass die Gewinnelastizität des reinen Upstream-Geschäfts bidirektional ist. Wenn der Ölpreis steigt, ist sie am schärfsten, da jeder Dollar Preisanstieg direkt in den Nettogewinn einfließt; wenn der Ölpreis von 88 USD nach 85 USD nachgibt, wird die Korrektur seines Gewinns auch die steilste unter den drei Unternehmen sein.
Im dritten Quartal kam zusätzlich eine Wertminderung von Vermögenswerten in Höhe von 7,243 Milliarden Yuan hinzu, sodass die Wachstumsrate auf eine einstellige Zahl gedrückt wurde. Das ist eher dadurch zu erklären, dass die Struktur dieses Geschäfts keine Pufferschicht zulässt, als dass es Probleme im Betrieb gibt. Reinheit bringt Elastizität, aber Reinheit bedeutet auch keinen Rückzugsort.
02
Der Gewinn von PetroChina stammt nicht aus einer einzelnen Bohrung
In den 30 % von Sinopec gibt es einen Betrag, der wieder verschwinden wird
Die 155,7 Milliarden Yuan von PetroChina sind der „unreinste“ Gewinn unter den drei Unternehmen, und diese Unreinheit ist genau das, was am Zykluswendepunkt am wertvollsten ist.
Der Betriebsgewinn aus Öl, Gas und neuen Energien betrug 152 Milliarden Yuan, der Gewinn aus dem Gasverkauf 33,293 Milliarden Yuan und der Gewinn aus Raffination und neuen Materialien 23,132 Milliarden Yuan – das Unternehmen steht auf drei stabilen Beinen.
Die Verkaufsmenge von Erdgas betrug 231,3 Milliarden Kubikmeter, die Wachstumsrate lag nur bei 3,0 %, aber sie bietet eine starre Nachfrage, die von fallenden Ölpreisen nicht durchbrochen werden kann: das Kochen der Einwohner, Industriekessel und die städtische Heizung – diese Gasanwendungen folgen nicht dem Rohölmarkt. Das Upstream-Geschäft profitiert von Preiserhöhungen, das Gasgeschäft von der Nachfrage, das Raffinationsgeschäft von Preisunterschieden. Nur wenn alle drei Variablen gleichzeitig sinken, wird diese Gewinnrechnung durchbrochen, und die Wahrscheinlichkeit, dass alle drei Variablen gleichzeitig zusammenbrechen, ist in der Geschichte weit geringer als die eines alleinigen Wendepunkts des Ölpreises.
Bei Sinopec stieg das EBIT des Raffinationssegments um 30,099 Milliarden Yuan, was einem explosionsartigen Anstieg von 330 % gegenüber dem Vorjahr entspricht – das klingt sehr gut; aber das Unternehmen selbst weist im Quartalsbericht darauf hin: Die Preisunterschiede der Raffinationsprodukte haben sich verbessert, die Produktion von hochwertigen Produkten wurde erhöht, und es gibt einen „Gewinn aus Lagerbeständen durch den Anstieg des Rohölpreises“.
Die Verbesserung der Preisunterschiede ist eine echte Verbesserung auf industrieller Ebene, der Gewinn aus Lagerbeständen ist ein zeitlicher Unterschied auf buchhalterischer Ebene – zwischen dem Eingang des Rohöls in die Fabrik und dem Ausgang des fertigen Öls aus dem Lager liegen Transport- und Verarbeitungszyklen. Wenn der Ölpreis steigt, wird dieser Zeitunterschied zu einem buchmäßigen Gewinn; wenn der Ölpreis von steigend zu stagnierend oder fallend wechselt, wird derselbe Zeitunterschied umgekehrt zu einem Verlust.
Der Gewinn von 38,988 Milliarden Yuan basiert auf einem realisierten Ölpreis von 81,92 USD, und seine Empfindlichkeit gegenüber der Richtung des Ölpreises ist nicht geringer als die von CNOOC – nur der Übertragungspfad wurde von „Verkaufspreis“ zu „Lagerbestandsgewinn oder -verlust“ geändert.
Das Chemiesegment weist noch einen Verlust von 1,69 Milliarden Yuan vor Zinsen und Steuern aus, die Nettogewinnquote liegt unter 2 %, das Sicherheitspolster ist so dünn, dass es eine Umkehrung des Lagerbestandspostens nicht aushalten kann. Die Wachstumsrate von 30 % steht an erster Stelle, aber dies ist ein erster Platz, der durch den Lagerbestandsposten auf einer sehr niedrigen Basis nach oben getrieben wurde.
03
Der neue Höchststand seit 18 Jahren spiegelt den Kauf von Gewinnen wider
Aber die Grundlage der Gewinne wird gerade neu bewertet
Am 26. Oktober erreichte die A-Aktie von PetroChina im Handel einen Höchstwert von 13,41 Yuan, den höchsten Stand seit Mai 2008. Die Dividendenrendite beträgt 5,19 %, das Kurs-Buchwert-Verhältnis 1,47. Kapital strömt aus dem Technologiesegment heraus und in die drei großen Ölunternehmen ein. Oberflächlich gesehen geht es um die „sichere Hafenfunktion hoher Dividenden“, aber tiefer betrachtet bewertet der Markt einen Gewinn neu, der durch einen geopolitischen Aufschlag gestützt wird.
Aber die physische Grundlage des geopolitischen Aufschlags lockert sich. Im Oktober hat die EIA ihre Prognose für den durchschnittlichen Brent-Preis 2026 von 91 USD auf 96 USD stark angehoben, mit der Begründung, dass die Verkehrsmenge in der Straße von Hormus um 23 % bis 30 % gegenüber dem Vorkriegsstand gesunken ist und das Risikoprämie pro Schiff über 1 Million USD pro Tag beträgt.
Dieser Aufschlag ist „durch Kampf erzeugt“ – Raketen, Drohnen, Kontrollen, erzwungene Kursänderungen: jedes Fass Rohöl, das durch den Persischen Golf fährt, zahlt für die Freiheit der Passage.
Das Problem liegt darin, dass Saudi-Arabien Öl durch ost-westliche Pipelines durch die Wüste zum Roten Meer transportiert, und Reedereien die Umgehung des Kaps der Guten Hoffnung als Alternative zur direkten Fahrt durch die Meerenge wählen.
Laut Daten von Kpler belief sich die tägliche Liefermenge der Golf-Ölförderländer (ohne Iran) in der Woche bis zum 18. Oktober auf 24,6 Millionen Barrel, was über dem Vorkriegsdurchschnitt von 23,3 Millionen Barrel liegt. Aber Financial News weist gleichzeitig darauf hin, dass das tägliche Niveau seit Oktober noch unter dem Vorkriegswert liegt und die Wochendaten stark schwanken; die Verkehrsmenge durch die Straße von Hormus ist immer noch um mehr als ein Drittel niedriger als vor dem Krieg.
Die alternativen Routen beseitigen den Engpass nicht, sie verlagern ihn nur von der Meerenge auf die Pipeline- und Umgehungskosten. Und die Pipelines haben sich bereits als angreifbar erwiesen – im September 2026 wurde die saudische Ost-West-Pipeline durch einen Drohnenangriff kurzzeitig stillgelegt und innerhalb von fünf bis sechs Tagen wieder in Betrieb genommen. Die aktuelle Durchflussmenge beträgt etwa 5,8 Millionen Barrel pro Tag, die maximale Nennkapazität etwa 7 Millionen Barrel pro Tag; die Zahl der Schiffe, die das Kap der Guten Hoffnung umfahren, ist gegenüber dem Vorjahr um 112 % stark gestiegen. Die Reiseentfernung hat sich um 3500 bis 4000 Seemeilen verlängert, die Grundfrachtrate um 15 % bis 20 % erhöht. Die Kriegsschutzprämie für einen einzelnen Durchgang eines sehr großen Öltankers durch die Straße von Hormus kann bis zu 14 Millionen USD erreichen. Alle diese Kosten werden ebenfalls mit dem Angebot und der Nachfrage auf dem Schifffahrtsmarkt neu bewertet.
Der Kern der Meinungsverschiedenheit liegt nicht in der Gegenwart, sondern im nächsten Jahr.
JPMorgan hat ein Basisszenario aufgestellt: Im Jahr 2027 kehrt der Weltfrieden zurück, die Passage in der Straße von Hormus wird wesentlich wiederhergestellt, der durchschnittliche Brent-Preis beträgt etwa 63 USD pro Barrel. Der Mechanismus besteht nicht darin, dass der geopolitische Aufschlag sofort zurückgegeben wird, sondern dass die Hemmung der Nachfrage durch hohe Ölpreise mit der anhaltenden Produktionssteigerung von Nicht-Nahen-Ost-Gebieten zusammenwirkt. Unter dem Szenario eines lang andauernden Konflikts beträgt der durchschnittliche Preis 2027 etwa 87 USD, was immer noch deutlich unter dem aktuellen Niveau liegt.
Der Bericht vom Juli des Unternehmens erwähnt außerdem, dass über 60 Millionen Barrel Öl seit Februar tatsächlich im Persischen Golf eingefroren sind. Nach der Wiederinbetriebnahme der Straße von Hormus werden sie in Mengen von mehreren Millionen Barrel wieder auf den Markt fließen.
Auf der anderen Seite haben die EIA und einige Institutionen ihre Prognosen für 2027 unter der Annahme eines lang andauernden Konflikts gleichzeitig nach oben korrigiert. Die Gewinnrechnungen der drei großen Ölunternehmen im Jahr 2026 profitieren von dem Vorteil eines geopolitischen Konflikts, und die Preisgestaltung dieses Konflikts verschiebt sich gerade von dem „Aufschlag auf dem Schlachtfeld“ zu dem „Abschlag am Verhandlungstisch“.
Der neue Höchststand von PetroChina seit 18 Jahren spiegelt den Kauf des Puffers wider, den das Gasgeschäft und die integrierte Struktur bieten. Dieser Puffer bleibt auch wirksam, wenn der Aufschlag zurückgegeben wird. Der neue Produktionshöchststand von CNOOC spiegelt die Fähigkeit wider, die Kostenkurve unter hohen Ölpreisen zu realisieren, aber die 2,7 % im dritten Quartal haben bereits ein Warnlicht angezündet. Die Wachstumsrate von 30 % bei Sinopec spiegelt den Kauf einer niedrigen Basis, des Lagerbestandspostens und der gerade beginnenden Erholung der Preisunterschiede wider. Zwei von diesen drei Faktoren werden verschwinden, wenn sich die Richtung des Ölpreises umkehrt.
Solange der Ölpreis bei 88 USD steht, können alle Risse durch die Wachstumsrate verdeckt werden. Wenn der Ölpreis einen Schritt unter 85 USD fällt, welche Gewinnrechnung sich zuerst ändern wird, steht eigentlich schon in den Quartalsberichten des dritten Quartals geschrieben.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Voraussicht Energie“, Autor: ZHAO Jianan, veröffentlicht mit Genehmigung von 36Kr.