Fünf Wertpapierhäuser erzielten in den ersten drei Quartalen einen Nettogewinn von mehr als 10 Milliarden Yuan.
Mit dem Abschluss der Offenlegung der Quartalsberichte für das dritte Quartal 2026 wird das „Gesamtbild“ der Leistung der Wertpapierhäuser allmählich klar. Am 29. Oktober haben weitere 16 Wertpapierhäuser ihre Leistungsdaten für die ersten drei Quartale 2026 veröffentlicht. Bislang haben insgesamt 33 Wertpapierhäuser oder börsennotierte Unternehmen ihre Leistungsdaten für die ersten drei Quartale offengelegt. Die Branche zeichnet sich insgesamt durch ein „stabiles Wachstum in den ersten drei Quartalen und starke Schwankungen im dritten Quartal allein“ aus.
Unter den 33 bereits offengelegten Wertpapierhäusern haben 21 ein positives Wachstum des den Aktionären zurechenbaren Nettogewinns in den ersten drei Quartalen erzielt, aber im dritten Quartal allein behielten nur 6 ein positives Wachstum bei, während 27 einen Rückgang gegenüber dem Vorjahreszeitraum verzeichneten, was zeigt, dass die Prüfung der Marktschwankungen für die Rentabilität der Wertpapierhäuser zunimmt.
Aus den aufgeschlüsselten Geschäftsdaten der 27 vergleichbaren Wertpapierhäuser lässt sich die Kernlogik der Leistungsdifferenzierung klar erkennen: Das Eigenhandelsgeschäft zeigt einen extremen „Doppelschwert“-Effekt und ist der Hauptgrund für die starken Leistungsschwankungen im dritten Quartal; die gesamten Nettozinsen erholen sich kollektiv und werden zum sichersten Wachstumspunkt in den ersten drei Quartalen; der Matthäus-Effekt im Investmentbankgeschäft verschärft sich, und die Ressourcen konzentrieren sich weiter auf die führenden Unternehmen; das Brokerage- und Vermögensverwaltungsgeschäft behält ein stabiles Wachstum bei, wobei insgesamt ein differenziertes Muster mit unterschiedlichen Entwicklungen vorherrscht.
5 Wertpapierhäuser erzielen einen Nettogewinn von über 10 Milliarden Yuan in den ersten drei Quartalen
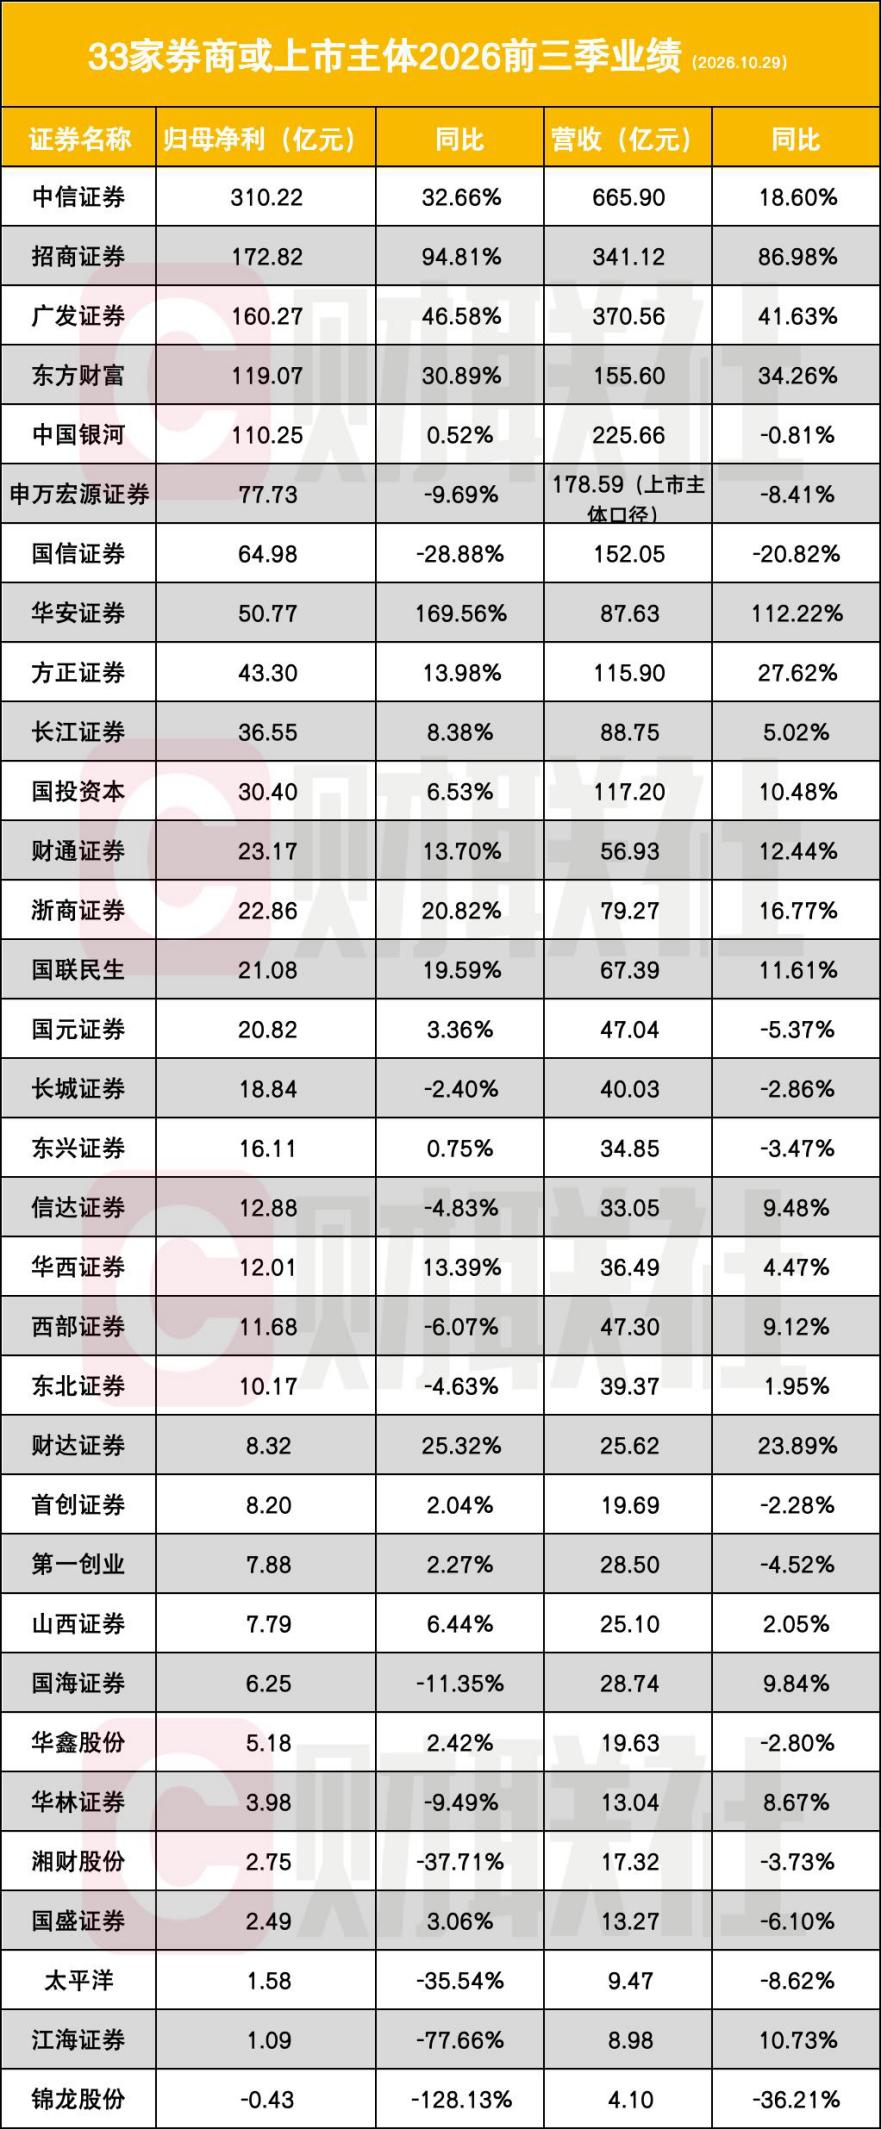
Aus Sicht der kumulierten Leistungen ist der Führungsvorteil nach wie vor ausgeprägt. Die „erste Staffel“ mit einem den Aktionären zurechenbaren Nettogewinn von über 10 Milliarden Yuan in den ersten drei Quartalen umfasst insgesamt 5 Unternehmen, nämlich CITIC Securities (310,22 Millionen Yuan), China Merchants Securities (172,82 Millionen Yuan), GF Securities (160,27 Millionen Yuan), East Money (119,07 Millionen Yuan) und China Galaxy Securities (110,25 Millionen Yuan). Gefolgt werden sie von Shenwan Hongyuan (77,73 Millionen Yuan) und Guosen Securities (64,98 Millionen Yuan).
Was die Wachstumsrate betrifft, ist die Differenzierung in der Branche extrem. Huaan Securities wurde mit einer Wachstumsrate von 169,56 % gegenüber dem Vorjahr zum größten „Überraschungssieger“, was hauptsächlich auf den Ertrag aus der Änderung des beizulegenden Zeitwerts zurückzuführen ist, der durch den Börsengang der Anteile an Changxin Technology entsteht, die seine Tochtergesellschaft für alternative Investitionen hält; China Merchants Securities zeigte ebenfalls eine hervorragende Leistung, wobei der Nettogewinn um 94,81 % gegenüber dem Vorjahr stieg und fast verdoppelt wurde. Darüber hinaus überschritten die Wachstumsraten führender Unternehmen wie GF Securities (+46,58 %), CITIC Securities (+32,66 %) und East Money (+30,89 %) alle 30 %, was eine starke antizyklische Widerstandsfähigkeit zeigt.
Was das dritte Quartal betrifft, so verzeichneten 27 der 33 Stichproben-Wertpapierhäuser einen negativen Wachstum des Nettogewinns im Einzelquartal gegenüber dem Vorjahreszeitraum, bei 13 Unternehmen sank die Wachstumsrate gegenüber dem Vorjahr um mehr als 50 %, wobei 3 Unternehmen von einem Gewinn zu einem Verlust wechselten, nämlich Jinlong Co., Ltd., Jianghai Securities und Xiangcai Co., Ltd. 2 führende Wertpapierhäuser verzeichneten einen deutlichen Rückgang, nämlich Shenwan Hongyuan (-62,21 %) und Guosen Securities (-79,66 %); CITIC Securities (-20,19 %) und China Galaxy Securities (-27,95 %) verzeichneten ebenfalls einen nicht unerheblichen Rückgang im dritten Quartal.
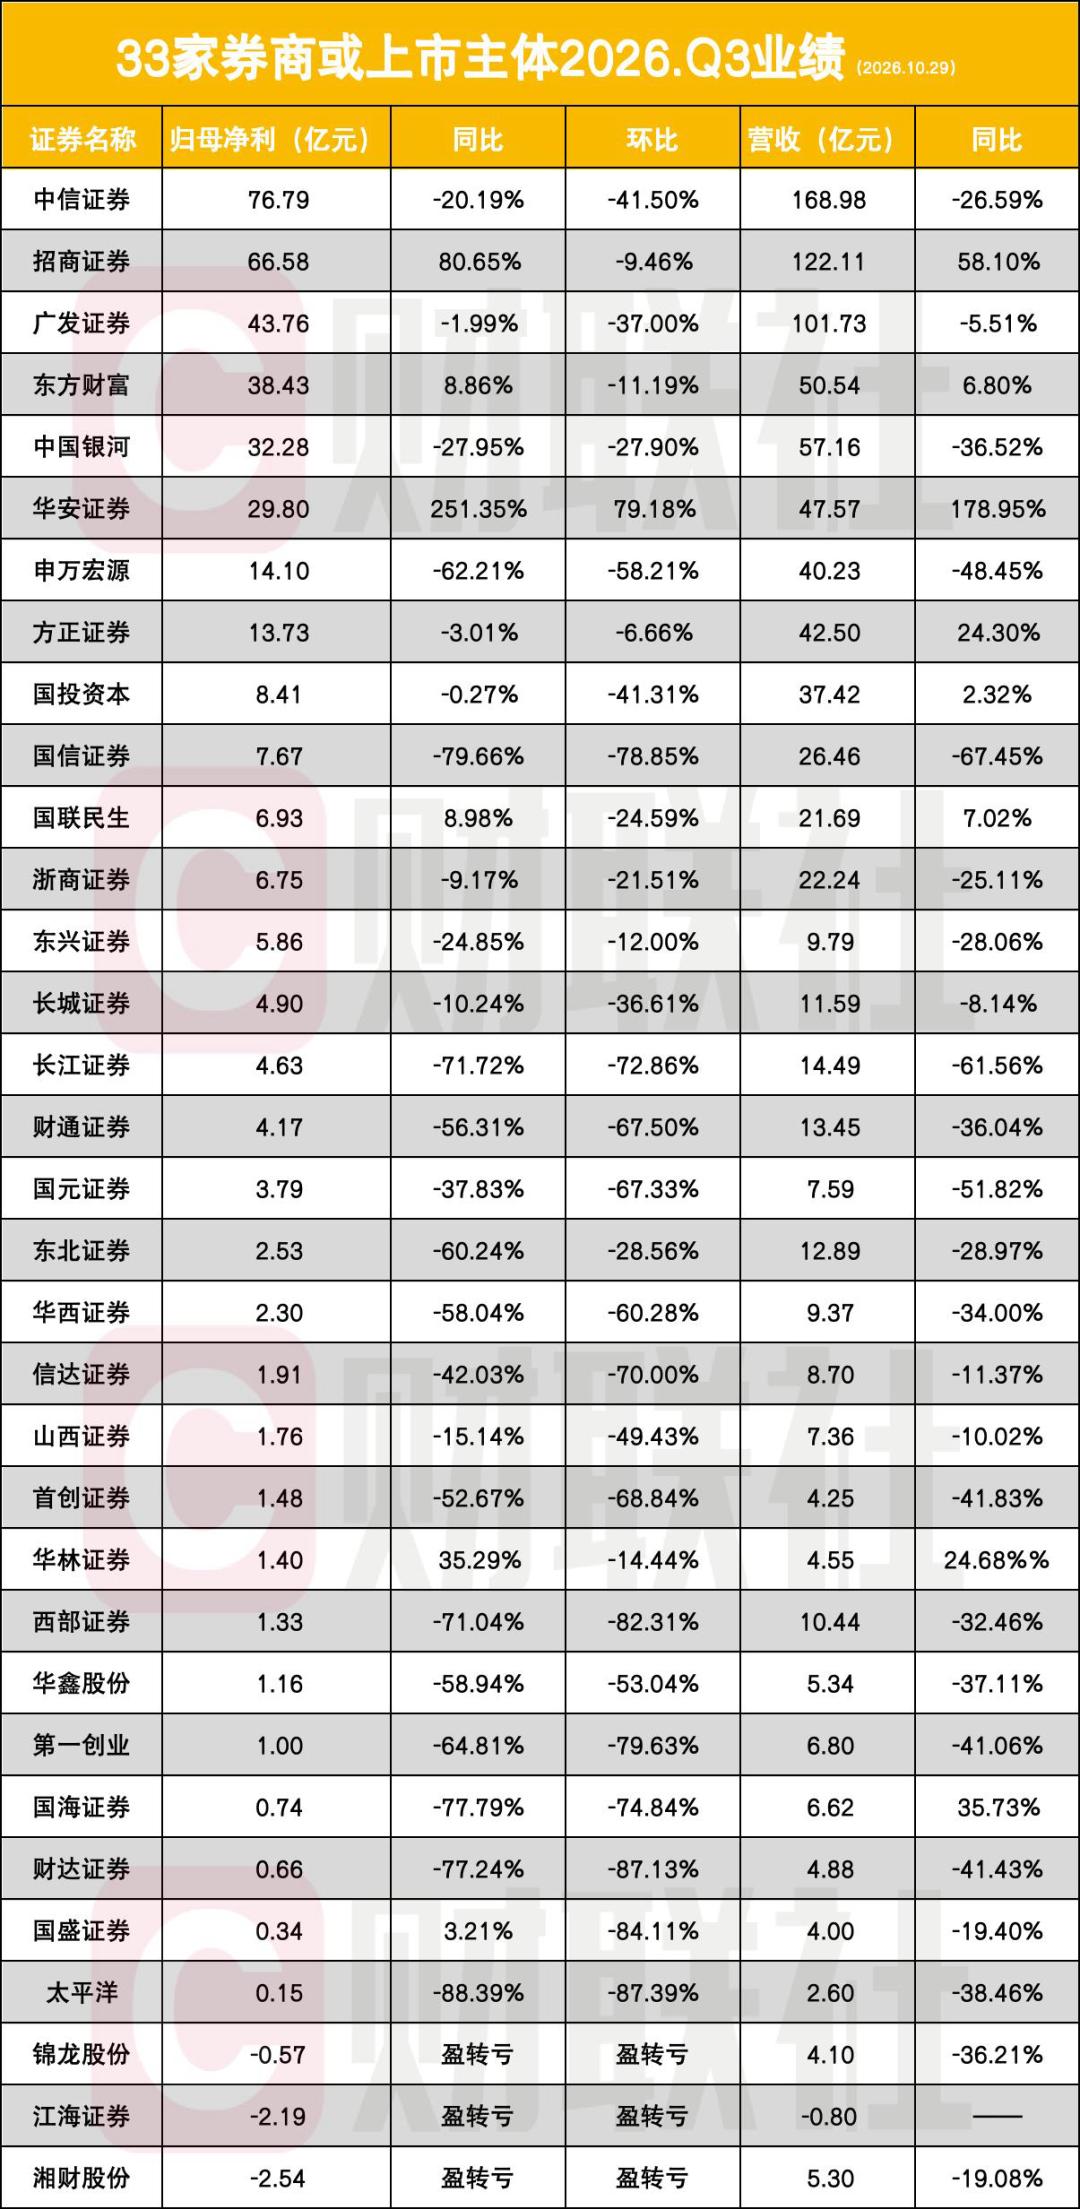
Gleichzeitig verzeichneten 3 Wertpapierhäuser eine erstaunliche Wachstumsrate im dritten Quartal, nämlich Huaan Securities (251,35 %), China Merchants Securities (80,65 %) und Hualin Securities (35,29 %); die anderen 3 sind East Money (8,86 %), Guolian MinSheng (8,98 %) und Guosheng Securities (3,21 %).
Die Leistung der einzelnen Geschäftsbereiche ist sehr unterschiedlich
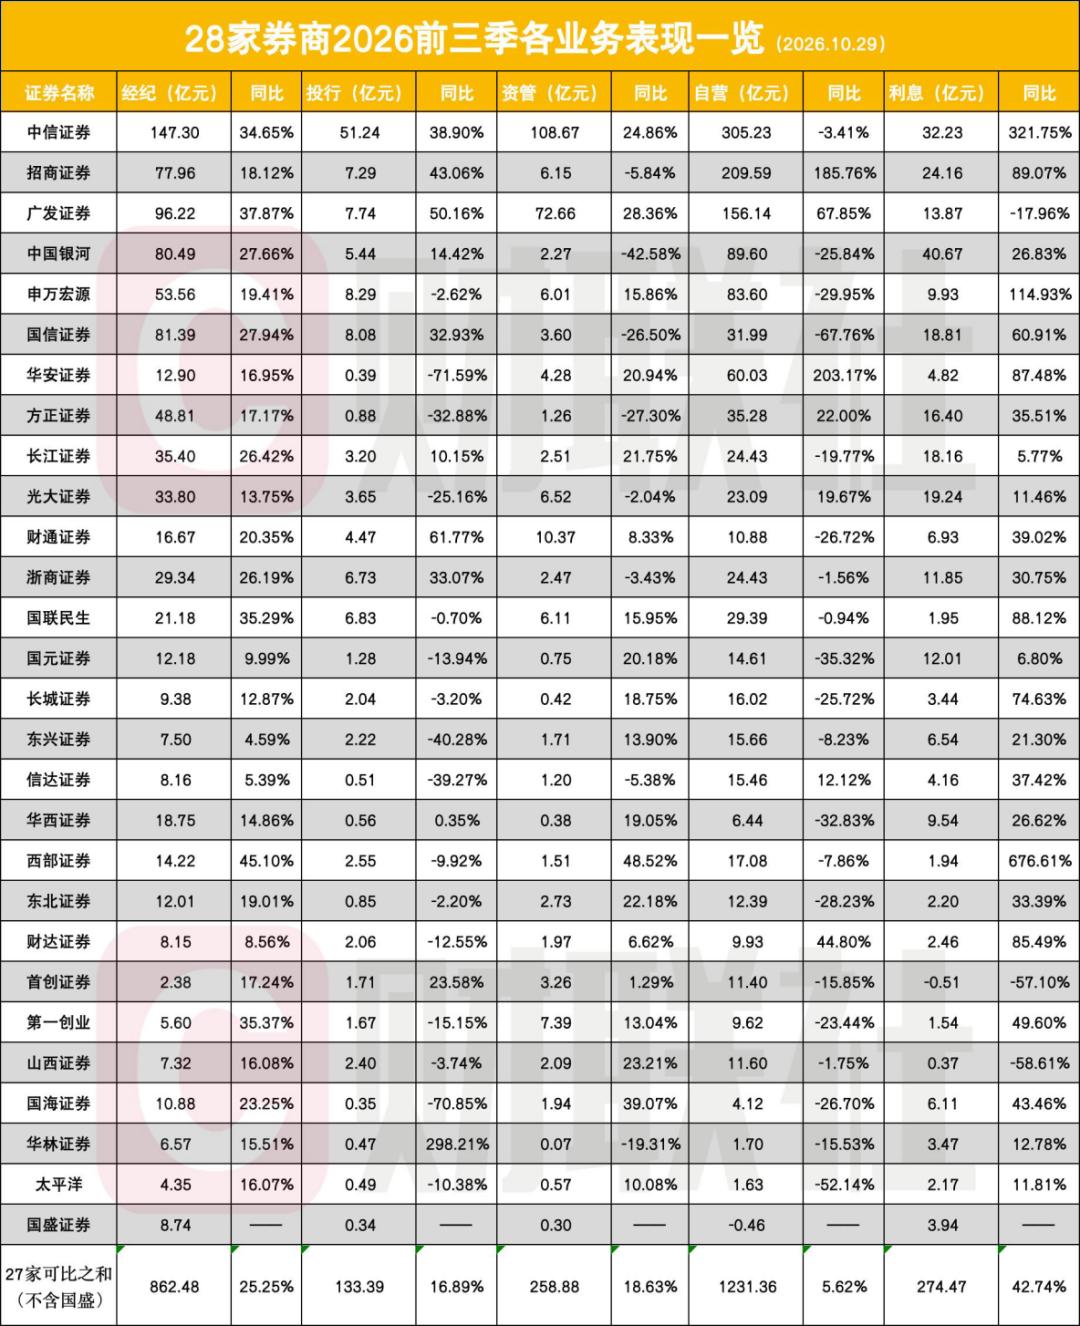
Durch die Aufschlüsselung der aufgeschlüsselten Geschäftsdaten von 27 Wertpapierhäusern (mit einem Gesamtumsatz von 294,837 Milliarden Yuan) lässt sich die Kernlogik der Leistungsdifferenzierung klar erkennen.
Erstens zeigt das Eigenhandelsgeschäft einen extremen „Doppelschwert“-Effekt. Das Eigenhandelsgeschäft ist der Hauptgrund für die starken Leistungsschwankungen im dritten Quartal. Obwohl die gesamten Einnahmen aus dem Eigenhandel der oben genannten Wertpapierhäuser in den ersten drei Quartalen um 5,62 % leicht gestiegen sind, ist die interne Differenzierung extrem ausgeprägt, nur 7 Unternehmen verzeichneten ein positives Wachstum. China Merchants Securities (+185,76 %), Huaan Securities (+203,17 %), GF Securities (+67,85 %) und andere erzielten einen Leistungsschub durch präzise Investitionsentscheidungen oder einmalige Erträge; während Guosen Securities (-67,76 %) und Pacific Securities (-52,14 %) aufgrund von Investitionsmisserfolgen einen Einbruch der Einnahmen um die Hälfte verzeichneten.
Es ist bemerkenswert, dass angesichts der starken Schwankungen im Eigenhandelsgeschäft einige Wertpapierhäuser offenbar bereits begonnen haben, ihre Verteidigungslinie aktiv zurückzuziehen.
Am 29. Oktober gab Pacific Securities in einer Bekanntmachung bekannt, dass der Vorstand des Unternehmens die Beschlüsse verabschiedet hat, die unter anderem die Anpassung der Risikopräferenz des Unternehmens und die Anpassung der Risikotoleranz des Unternehmens umfassen.
Zweitens erholen sich die gesamten Nettozinsen kollektiv stark. Dies ist der sicherste Wachstumspunkt in den ersten drei Quartalen dieses Jahres. Unter den 27 vergleichbaren Wertpapierhäusern stiegen die gesamten Nettozinsen um 42,74 % gegenüber dem Vorjahreszeitraum, nur GF Securities, Capital Securities und Shanxi Securities verzeichneten einen Rückgang. Western Securities (+676,61 %), CITIC Securities (+321,75 %), Shenwan Hongyuan (+114,93 %) und andere erzielten ein mehrfaches Wachstum. Dies ist hauptsächlich auf den Anstieg des Marktvolumens der Margin-Trading-Geschäfte und die Senkung der Fremdkapitalkosten der Wertpapierhäuser zurückzuführen. Führende Wertpapierhäuser mit dem Vorteil kostengünstiger Mittel haben durch die Erweiterung des Umfangs des Kapitalvermittlungsgeschäfts eine „Kompensation des Preisrückgangs durch Mengensteigerung“ erreicht.
Drittens verschärft sich der Matthäus-Effekt im Investmentbankgeschäft, und die Expansion der führenden Unternehmen ist ausgeprägt. Die gesamten Nettoeinnahmen aus dem Investmentbankgeschäft stiegen um 16,89 %, aber die Ressourcen konzentrieren sich weiter auf die führenden Unternehmen. CITIC Securities belegt mit 5,124 Milliarden Yuan fest den ersten Platz, und die Wachstumsraten führender Unternehmen wie China Merchants Securities (+43,06 %) und GF Securities (+50,16 %) sind deutlich. Im Vergleich dazu schrumpfte das Investmentbankgeschäft kleiner und mittlerer Wertpapierhäuser wie Huaan Securities (-71,59 %) und Guohai Securities (-70,85 %) stark. Dies zeigt, dass vor dem Hintergrund strengerer Regulierung die Projektressourcen beschleunigt auf führende Wertpapierhäuser mit umfassender Stärke konzentriert werden, und der Überlebensraum kleiner und mittlerer Wertpapierhäuser wird eingeengt.
Darüber hinaus wuchsen die Einnahmen aus dem Brokerage-Geschäft stetig und stiegen insgesamt um 25,25 % gegenüber dem Vorjahreszeitraum, alle 27 vergleichbaren Wertpapierhäuser erzielten in den ersten drei Quartalen ein positives Wachstum der Nettoeinnahmen aus dem Brokerage-Geschäft; die gesamten Nettoeinnahmen aus dem Vermögensverwaltungsgeschäft stiegen um 18,63 % gegenüber dem Vorjahreszeitraum, unter den 27 vergleichbaren Wertpapierhäusern verzeichneten 19 ein positives Wachstum der Nettoeinnahmen aus dem Vermögensverwaltungsgeschäft gegenüber dem Vorjahreszeitraum und 8 einen negativen Rückgang.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „CLS“, Autor: Gao Yanyun, veröffentlicht mit Genehmigung von 36Kr.