Microsoft erzielte im laufenden Quartal einen Umsatz von 610 Milliarden Yuan, nahm durch OpenAI ganze 66,7 Milliarden Yuan ein, und sein Azure-Geschäft wuchs um 48 % stark.
Bericht von Zhidx am 29. Oktober: Heute hat Microsoft die Ergebnisse für das erste Quartal des Geschäftsjahres 2027 (entspricht dem dritten Quartal des Kalenderjahres 2026) veröffentlicht. Sowohl der Umsatz als auch der Nettogewinn verzeichneten ein starkes Wachstum und übertrafen die Erwartungen der Wall Street.
Dabei belief sich der Quartalsumsatz von Microsoft auf 92,3 Milliarden US-Dollar (ca. 615,2 Milliarden Yuan), was einem Anstieg von 19% gegenüber dem Vorjahr entspricht. Der GAAP-Nettogewinn betrug 36,6 Milliarden US-Dollar (ca. 244 Milliarden Yuan), ein Anstieg von 32% gegenüber dem Vorjahr. Das verwässerte Ergebnis pro Aktie lag bei 4,92 US-Dollar (ca. 33 Yuan), was einem Anstieg von 32% gegenüber dem Vorjahr entspricht. Ohne Berücksichtigung der Auswirkungen der Investition in OpenAI belief sich der nicht-GAAP-Nettogewinn von Microsoft auf 36,4 Milliarden US-Dollar (ca. 242,6 Milliarden Yuan), ein Anstieg von 18 % gegenüber dem Vorjahr. Das verwässerte Ergebnis pro Aktie lag bei 4,89 US-Dollar (ca. 33 Yuan), ein Anstieg von 18 % gegenüber dem Vorjahr.
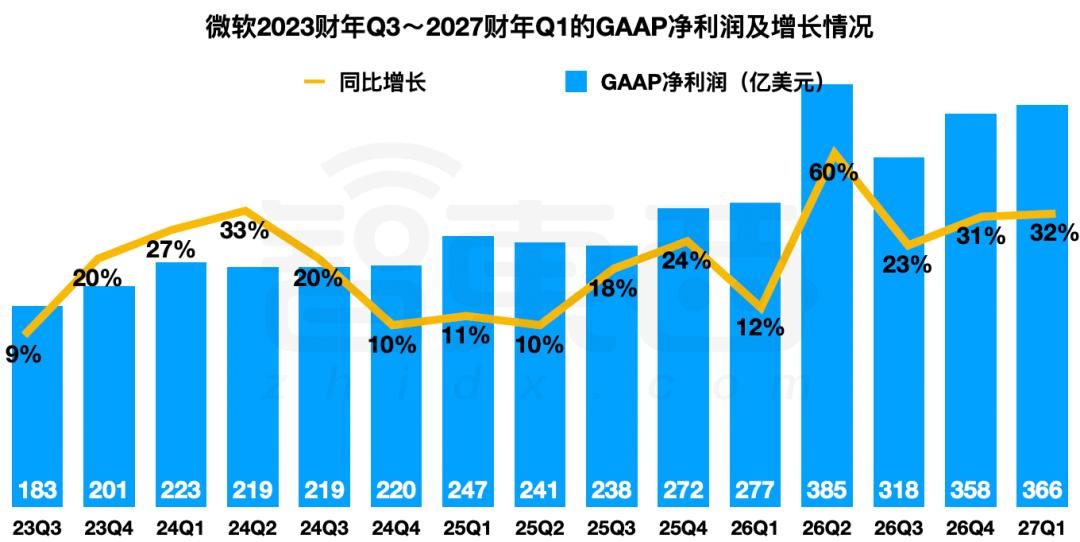
Entwicklung des GAAP-Nettogewinns von Microsoft vom dritten Quartal des Geschäftsjahres 2023 bis zum ersten Quartal des Geschäftsjahres 2027 (Grafik von Zhidx)
Der aktuelle Finanzbericht von Microsoft weist drei Schwerpunkte auf:
Das Cloud-Geschäft ist sein zentrales Standbein: Der Umsatz des Microsoft Azure-Cloud-Geschäfts stieg in diesem Quartal im Vergleich zum Vorjahr um starke 48% auf 33,2 Milliarden US-Dollar (ca. 221,3 Milliarden Yuan) und übertraf die Analystenschätzung von 32,84 Milliarden US-Dollar (ca. 218,9 Milliarden Yuan). Der Microsoft-CEO Satya Nadella enthüllte außerdem, dass Microsoft in diesem Quartal 24 neue Rechenzentren auf fünf Kontinenten in Betrieb genommen hat.
Die Einnahmen, die Microsoft in diesem Quartal von OpenAI erzielt, machen fast 11% des Gesamtumsatzes aus und belaufen sich auf 10 Milliarden US-Dollar (ca. 66,7 Milliarden Yuan), einschließlich der Zahlungen aus der Umsatzbeteiligung.
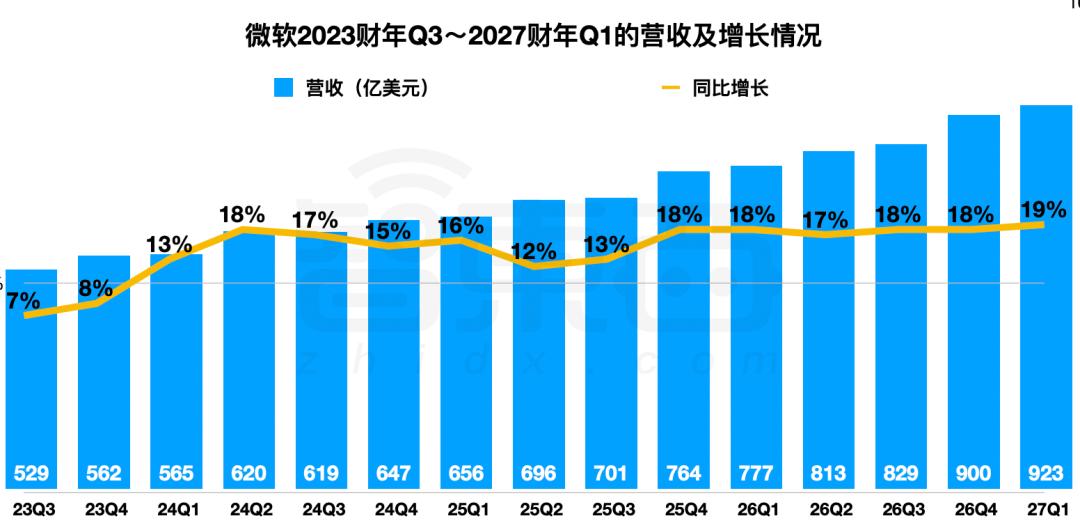
Umsatz und Wachstum von Microsoft vom dritten Quartal des Geschäftsjahres 2023 bis zum ersten Quartal des Geschäftsjahres 2027 (Grafik von Zhidx)
Die Kapitalausgaben von Microsoft in diesem Quartal entsprachen nicht den Erwartungen. Die vorherige Prognose lag bei 50 Milliarden US-Dollar (ca. 333,3 Milliarden Yuan), die tatsächlichen Ausgaben beliefen sich auf 45,2 Milliarden US-Dollar (ca. 301,3 Milliarden Yuan).
Die Führungskräfte von Microsoft haben in der Telefonkonferenz die Ergebnisprognose für das zweite Quartal des Geschäftsjahres 2027 bekanntgegeben. Sie erwarten, dass der Gesamtumsatz im zweiten Quartal des Geschäftsjahres 2027 zwischen 96 und 97,1 Milliarden US-Dollar liegt, mit einem Vorjahreswachstum von 18 % bis 19 %. Der Umsatz des Bereichs Agents und Infrastruktur liegt zwischen 80,1 und 80,7 Milliarden US-Dollar, mit einem Vorjahreswachstum von 24 % bis 25 %. Es wird erwartet, dass die Kapitalausgaben 50 Milliarden US-Dollar übersteigen werden.
Bis heute um 7:30 Uhr stieg der Nachhandelskurs von Microsoft maximal um 4,97% auf 557,39 US-Dollar pro Aktie (ca. 3715,62 Yuan).
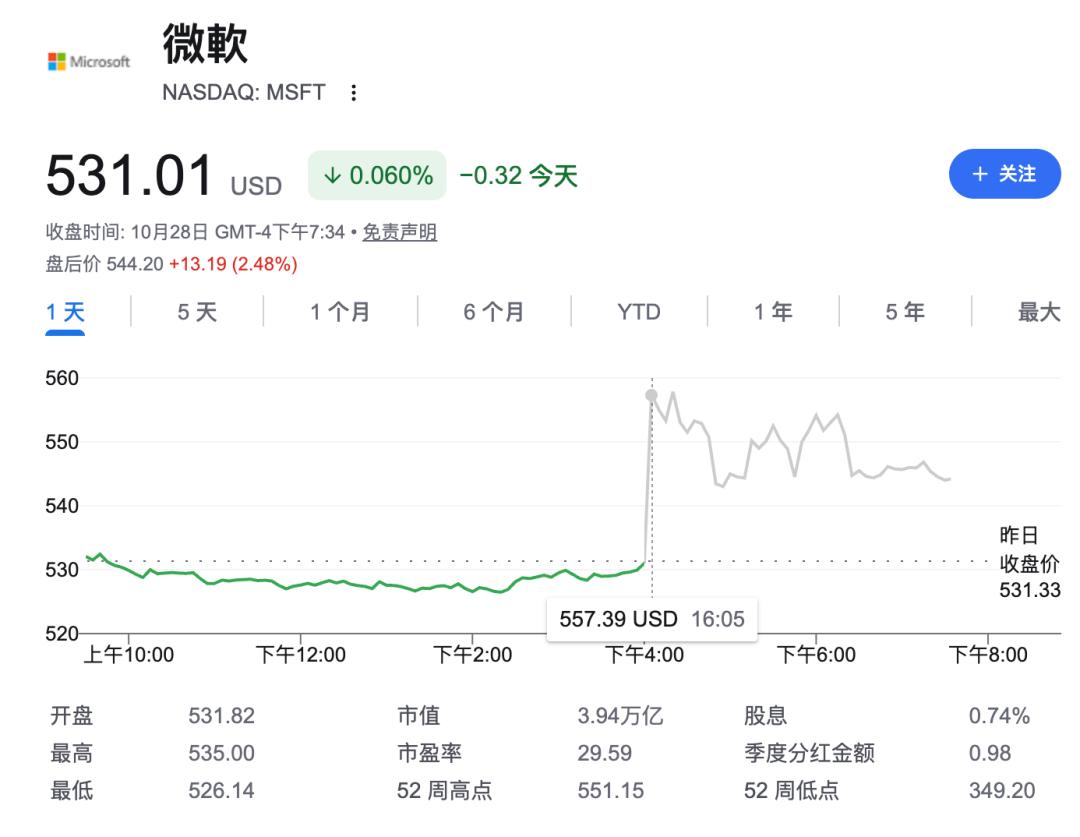
Entwicklung des Microsoft-Aktienkurses
01. Das Microsoft-Cloud-Geschäft wächst um 48 %, der freie Cashflow im ersten Quartal übertrifft die Analystenerwartungen um 100 Milliarden Yuan
Im September dieses Jahres kündigte Microsoft an, die Struktur seines Finanzberichts zum ersten Mal seit 2015 umfassend anzupassen. Das Unternehmen unterteilt sein Geschäft in zwei Bereiche: Agents and Infra (Agenten und Infrastruktur) sowie Devices and Consumer (Geräte und Verbraucher).
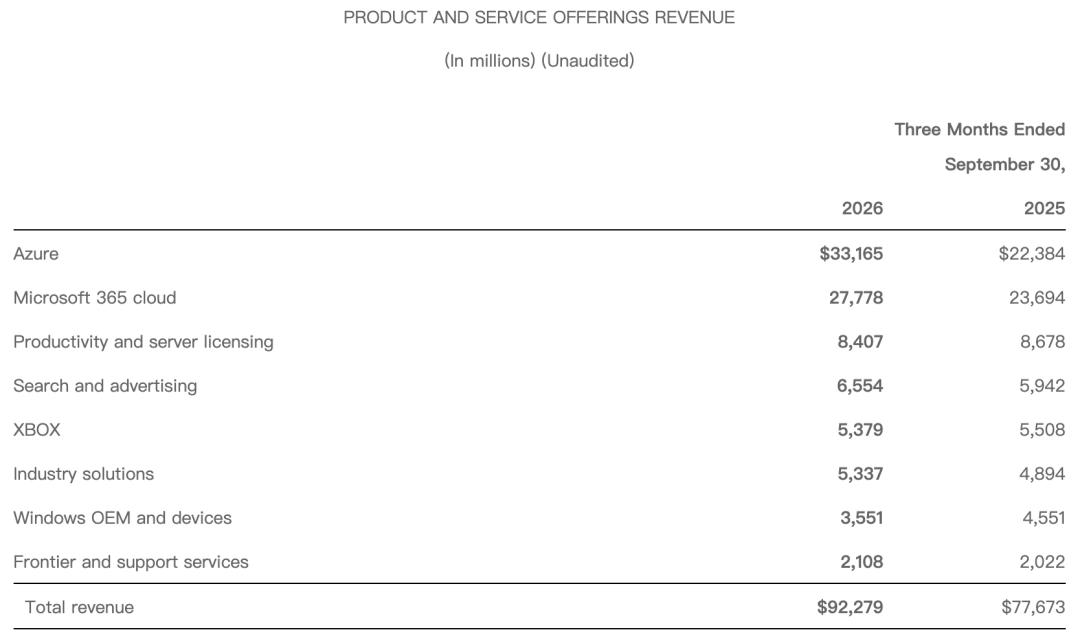
Dazu gehören im Bereich Agenten und Infrastruktur Azure Cloud und Microsoft 365 Cloud-Produkte, Produktivitätssoftware und Serverlizenzen, Branchenlösungen, zukunftsweisende Geschäfte sowie Support-Dienste. Der Bereich Geräte und Verbraucher umfasst Suche und Werbung, Xbox sowie Einnahmen aus Geräteverkäufen und Einnahmen aus der Lizenzierung des Windows-Betriebssystems an Gerätehersteller.
Im ersten Quartal des Geschäftsjahres 2027 belief sich der Umsatz des Geschäftsfelds Agenten und Infrastruktur von Microsoft auf 76,8 Milliarden US-Dollar (ca. 512 Milliarden Yuan), ein Anstieg von 25 % gegenüber dem Vorjahr. Das Betriebsergebnis betrug 40,5 Milliarden US-Dollar (ca. 270 Milliarden Yuan). Der Umsatz des Geschäftsfelds Geräte und Verbraucher belief sich auf 15,5 Milliarden US-Dollar (ca. 103,3 Milliarden Yuan), ein Anstieg von 3 % gegenüber dem Vorjahr. Das Betriebsergebnis betrug 5,4 Milliarden US-Dollar (ca. 36 Milliarden Yuan).
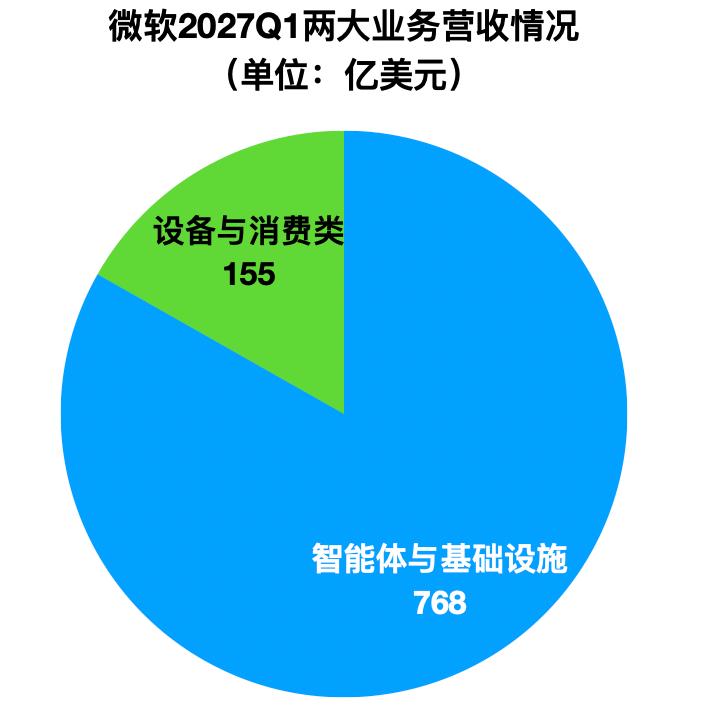
In den einzelnen Abteilungen belief sich der Umsatz von Microsoft Azure auf 33,2 Milliarden US-Dollar (ca. 221,3 Milliarden Yuan), ein Anstieg von 48 % gegenüber dem Vorjahr. Der Umsatz von Microsoft 365 Cloud-Produkten betrug 27,8 Milliarden US-Dollar (ca. 185,3 Milliarden Yuan), der von Produktivitätssoftware und Serverlizenzen 8,4 Milliarden US-Dollar (ca. 56 Milliarden Yuan), der von Branchenlösungen 5,3 Milliarden US-Dollar (ca. 35,3 Milliarden Yuan) und der von zukunftsweisenden Geschäften und Support-Diensten 2,1 Milliarden US-Dollar (ca. 14 Milliarden Yuan). Die Führungskräfte von Microsoft enthüllten im Finanzbericht, dass die Wachstumsimpulse von Microsoft Azure von Foundry und der verbesserten Monetarisierung von CPUs stammen.
Darüber hinaus belief sich der Umsatz des Such- und Werbegeschäfts von Microsoft auf 6,6 Milliarden US-Dollar (ca. 44 Milliarden Yuan), der von Xbox auf 5,4 Milliarden US-Dollar (ca. 35,4 Milliarden Yuan) und die Einnahmen aus der Lizenzierung des Windows-Betriebssystems an Gerätehersteller auf 3,6 Milliarden US-Dollar (ca. 24 Milliarden Yuan).
Die gesamten Kapitalausgaben von Microsoft in diesem Quartal beliefen sich auf 45,2 Milliarden US-Dollar (ca. 301,3 Milliarden Yuan). Darin entfielen 39,4 Milliarden US-Dollar (ca. 262,6 Milliarden Yuan) auf Kapitalausgaben für Immobilien und den Kauf von Geräten, 397 Millionen US-Dollar (ca. 2,6 Milliarden Yuan) auf Ausgaben für den Erwerb von Unternehmen sowie den Erwerb von immateriellen Vermögenswerten und anderen Vermögenswerten und 5,4 Milliarden US-Dollar (ca. 35,4 Milliarden Yuan) auf Investitionen.
Bis September dieses Jahres beliefen sich die Kapitalausgaben von Microsoft bereits auf 118,1 Milliarden US-Dollar (ca. 787,3 Milliarden Yuan). Das bedeutet: Um das von Microsoft für dieses Jahr gesetzte Jahresziel von 175 Milliarden US-Dollar (ca. 1,17 Billionen Yuan) zu erreichen, muss Microsoft in den letzten drei Monaten dieses Jahres mindestens 56,9 Milliarden US-Dollar (ca. 379,3 Milliarden Yuan) investieren.
Die Führungskräfte von Microsoft enthüllten in der Telefonkonferenz, dass der Grund darin liegt, dass sich die Lieferung von einigen Drittanbieter-Rechenressourcen, die ursprünglich für das erste Quartal geplant waren, verzögert. Etwa 3/4 der Kapitalausgaben fließen in kurzfristige Vermögenswerte wie CPUs und GPUs, einschließlich höherer Speicher- und Speicherkosten für die fortlaufende Investition in die Infrastruktur, um Kunden beim Aufbau und der Skalierung von KI-Anwendungen zu unterstützen. Die restlichen Ausgaben fließen in langfristige Vermögenswerte.
Die Bruttomarge von Microsoft Cloud ist gegenüber dem Vorjahr auf 66 % gesunken, was hauptsächlich darauf zurückzuführen ist, dass sich die Umsatzstruktur zu Azure hin verschiebt, während sich die Bruttomarge von Produktlinien wie Azure selbst verbessert und einen Teil des Rückgangs ausgleicht.
Bis zum 30. September 2026 belief sich der freie Cashflow im ersten Quartal auf 18,6 Milliarden US-Dollar (ca. 124 Milliarden Yuan), was etwa 10 Milliarden US-Dollar (ca. 66,7 Milliarden Yuan) über der Erwartung der Analysten liegt.
02. Die Anzahl der Foundry-Kunden übersteigt 120.000, das Vortraining von Microsoft MAI-Base-2 ist abgeschlossen
Darüber hinaus hat Nadella in der Telefonkonferenz viele Informationen zur Nutzung der KI-Tools von Microsoft offengelegt.
Zuerst geht es um Copilot: Nadella enthüllte, dass die Anzahl der automatisierten Aufgaben von Copilot seit Juli verdoppelt wurde. Die Zahl der täglich aktiven Nutzer stieg im Vergleich zum Vormonat um fast 50 % und im Vergleich zum Vorjahr um mehr als das Vierfache. 90 % der Copilot-Abfragen werden im automatischen Modus ausgeführt, der Aufgaben dynamisch zwischen verschiedenen Modellen verteilt und dabei Effektivität, Geschwindigkeit und Kosten berücksichtigt.
Er ergänzte, dass dieses Wachstum zu Großbestellungen geführt hat. Die Anzahl der Kunden mit mehr als 50.000 Copilot-Sitzen ist gegenüber dem Vorjahr gestiegen. Erst letzte Woche kündigte Volkswagen an, Copilot für mehr als 330.000 Mitarbeiter bereitstellen zu wollen – eines der größten Bereitstellungsprojekte dieser Art in Europa bisher.
Derzeit erweitert Microsoft sein Geschäftsmodell vom reinen Abonnementmodell zu einem Modell, das auch nutzungsabhängige Abrechnung umfasst, um den gesamten adressierbaren Gesamtmarkt (TAM) und den durchschnittlichen Umsatz pro Nutzer (ARPU) weiter zu vergrößern. In diesem Quartal stieg die Anzahl der Copilot-Kunden, die die nutzungsabhängige Abrechnung nutzen und aktiv Rechenleistungsguthaben (Credits) verbrauchen, um mehr als 75 %.
Im Bereich der Softwareentwicklung sind alle gängigen Code-Agenten bereits in GitHub integriert. In den letzten sechs Monaten ist die Anzahl der von KI automatisch generierten Pull Requests (PR) um das Fünffache gestiegen. Derzeit werden mehr als 1/3 aller PR auf dieser Plattform von Agenten erstellt.
Nadella erklärte, dass die unternehmensweite All-in-One-Plattform von Microsoft für die Entwicklung von KI-Anwendungen und Agenten, Foundry, zu einem immer wichtigeren Wachstumsmotor geworden ist. Derzeit hat Microsoft mehr als 120.000 Foundry-Kunden, der entsprechende Umsatz ist gegenüber dem Vorjahr um mehr als das Zweifache gestiegen.
Im letzten Quartal wurden die OpenAI-Modelle erheblich aktualisiert, wovon Azure OpenAI direkt profitiert. Es kann mit der integrierten Mehrmodell-Auswahlfunktion von Foundry zusammenarbeiten, um Kunden beim Aufbau von Lösungen zu unterstützen. Heute ist die Anzahl der Kunden, die Agentenlösungen mit mehreren Modellen erstellen, gegenüber dem Vorjahr um das Vierfache gestiegen. Der Umsatz aus Open-Source-Modellen auf Foundry ist gegenüber dem Vorjahr um das Neunfache gestiegen.
Bei selbst entwickelten Modellen verfolgt Microsoft das Ziel, das Verhältnis von Einsatz zu Ergebnis bei zukunftsweisenden Modellen zu verbessern: Innerhalb von 3–6 Monaten nach der Veröffentlichung der führenden Spitzenmodelle sollen Modelle mit gleichwertigen Fähigkeiten auf den Markt gebracht werden, deren Trainingskosten nur ein Bruchteil der Kosten der Spitzenmodelle betragen. Diese Kostenvorteile werden dann an die Kunden weitergegeben.
Microsoft Decision 1 ist ein neues Entscheidungsmodell von Microsoft, das in Bezug auf Latenz und Leistung gleichzeitig große Sprachmodelle und andere spezialisierte Entscheidungsmodelle übertrifft. Bereits im ersten Monat nach der Veröffentlichung wurde es von mehr als 4000 Kunden eingesetzt. Nadella enthüllte, dass Microsoft kürzlich das Vortraining von MAI-Base-2 abgeschlossen hat. Dieses Modell übertrifft andere Open-Source-Gewichtsmodelle in seinen Bewertungen und ist 4–12 Mal effizienter bei der Trainingsrechenleistung.
Mit der Inbetriebnahme neuer Rechenkapazitäten in der kommenden Phase ist Nadella der Ansicht, dass die Kernelemente für das zukünftige Wachstum von Microsoft die Steigerung der Auslastung der internen Rechenkapazitäten von Azure, die Senkung der Stückkosten sowie die Nutzung von Fabric, Foundry und Copilot sind, um bei jeder Arbeitslast mehr Potenzial für gestaffelte Monetarisierung zu erschließen.
Die Idee besteht darin, die Effizienz der Rechenleistung im einheitlichen Rechenpool