Seagate: Es gibt nur noch Vollgas bei Preiserhöhungen – ist die Kostensenkung von HAMR ins Stocken geraten?
Seagate hat am frühen 28. Oktober 2026 nach US-Börsenschluss (Pekinger Zeit) den Finanzbericht für das erste Quartal des Geschäftsjahres 2027 (bis September 2026) veröffentlicht, die Kernpunkte lauten wie folgt:
① Gesamteinnahmen: Übertreffen die Erwartungen, aber der Übertreffungsumfang wird immer geringer
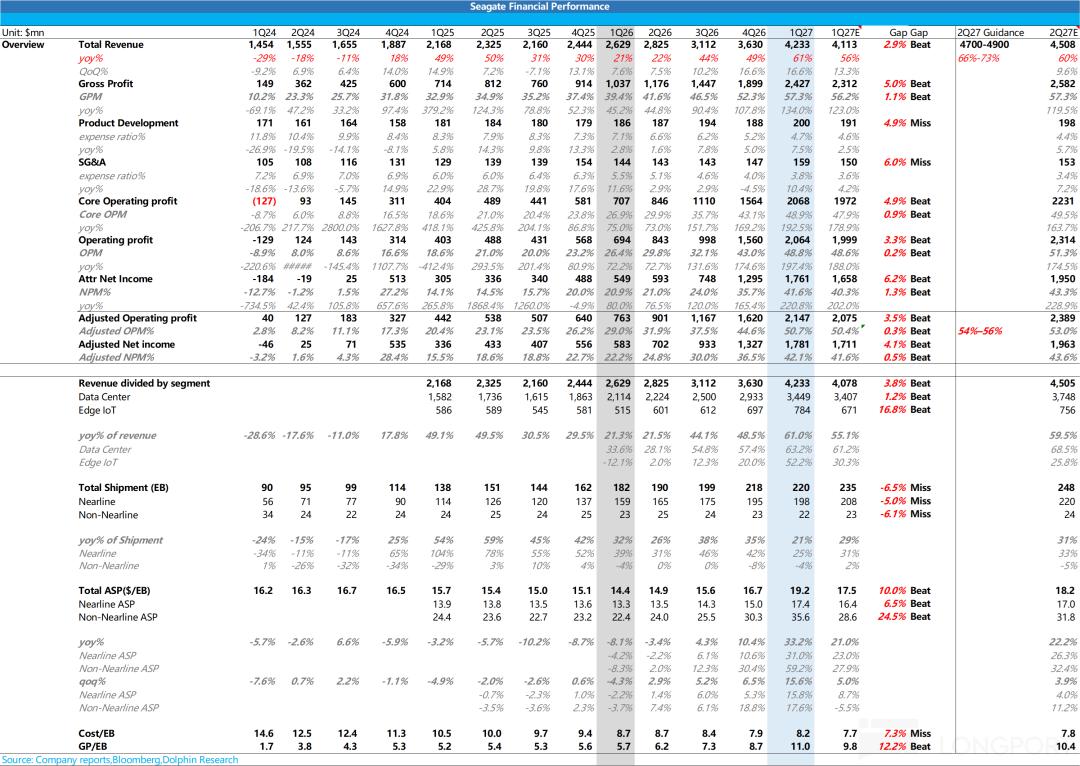
Seagates Umsatz im laufenden Quartal beträgt 4,23 Milliarden US-Dollar, was einem Anstieg von 61 % gegenüber dem Vorjahr entspricht und über der oberen Grenze der Prognose (4,2 Milliarden US-Dollar) sowie den Markterwartungen (4,11 Milliarden US-Dollar) liegt. Der Umfang der Übertreffung der Erwartungen schrumpft jedoch: In den beiden vorherigen Quartalen lag der Umsatz um 5 %–7 % über dem Mittelwert der Prognose, im laufenden Quartal nur noch um 3 %, was auch unter dem Wert von Western Digital (ca. 6 %) liegt.
Betrachtet man die Aufteilung von Menge und Preis: Die Auslieferungsmenge „tritt auf die Bremse“, der Preis „tritt auf das Gaspedal“
a. Auslieferungsmenge „tritt auf die Bremse“: Im laufenden Quartal betrug die Gesamtauslieferung 220 EB, was im Vergleich zum Vorquartal nur um 1 % stieg; davon betrug die Auslieferungsmenge von Nearline-Festplatten 198 EB, ein Anstieg von 24 % gegenüber dem Vorjahr (im vorherigen Quartal waren es 42 %), was mit dem Wachstum der Auslieferungsmenge von Western Digital (Anstieg von 22 % gegenüber dem Vorjahr) weitgehend gleichzieht und etwa 10 EB unter den Markterwartungen von 208 EB liegt.
Die Verlangsamung der Auslieferung von Nearline-Festplatten ist jedoch kein Nachfrageproblem: Das Management erklärt dies mit der „Bevorratung“ von Mozaic 4: Mehrere CSP- und Enterprise-OEM-Kunden werden die Zertifizierung in den nächsten ein bis zwei Monaten abschließen, und das Unternehmen hat die Produkte im Voraus für sie vorbereitet (die Anzahl der Lagerbestandtage stieg von 83 auf 97 Tage). Es wird erwartet, dass die Auslieferungsmenge im Dezember-Quartal wieder sprunghaft ansteigt, und die langfristige durchschnittliche jährliche Wachstumsrate von EB bleibt bei etwa 25 %.
Dahinter steht die Routenwahl von Seagate: Alle HDD-Hersteller erweitern die Kapazität nach Stückzahl nicht, das EB-Wachstum kann nur durch die Erhöhung der Kapazität pro Festplatte erreicht werden. Seagate setzt auf die 10-Scheiben-Architektur und erhöht die Kapazität pro Scheibe von 3 TB auf 4 TB und 5 TB durch HAMR, wobei fast keine zusätzlichen Scheiben und Leseköpfe pro Generation hinzugefügt werden, sodass die Kosten am gründlichsten gesenkt werden; der Nachteil ist, dass die Auslieferung während des Generationswechsels eine „Stufe“ durchläuft und erst dann wieder ansteigen kann, wenn neue Produkte bei mehr Kunden zertifiziert wurden.
b. Preis „tritt auf das Gaspedal“: Im laufenden Quartal beträgt der durchschnittliche Preis pro TB für HDD etwa 19,2 US-Dollar, was einem Anstieg von 16 % gegenüber dem Vorquartal und 33 % gegenüber dem Vorjahr entspricht. Der Anstieg gegenüber dem Vorjahr übertrifft erstmals den von Western Digital (+28 %).
Die Preiserhöhung stammt hauptsächlich aus der rollierenden Erneuerung langfristiger Verträge – die Preiserhöhungen am Spotmarkt im vergangenen Jahr werden mit der Unterzeichnung neuer Verträge konzentriert realisiert, gleichzeitig gibt das Unternehmen die Preiserhöhungen für zugekaufte Komponenten an die Kunden weiter.
Darüber hinaus wurde die Auslieferung während des HAMR-Generationswechsels kurzzeitig angehalten, und die Nearline-Versorgung ist bis CY28 weitgehend festgelegt, sodass die knappe Versorgung Seagate bei den Preisverhandlungen einen Vorteil verschafft. Die Preiserhöhung in diesem Quartal kombiniert jedoch die konzentrierte Erneuerung von Verträgen und die Kostenweitergabe, was eine phasenweise „Beschleunigung“ darstellt. Aus der Prognose für das nächste Quartal geht hervor, dass der Preisanstieg pro Einheit wieder auf ein einstelliges Niveau zurückgehen wird.
② Bruttomarge erreicht neuen Höchststand, diesmal aber vollständig durch Preiserhöhungen
Seagates Bruttomarge im laufenden Quartal beträgt 57,3 %, was einem Anstieg von 5 Prozentpunkten gegenüber dem Vorquartal entspricht, einen neuen Höchststand erreicht und leicht über den Markterwartungen (56,2 %) liegt; sie liegt jedoch noch um 0,5 Prozentpunkte unter der von Western Digital (57,8 %), sodass die vom Markt erwartete „Überholung“ nicht stattgefunden hat.
Aus der Kostensicht hatte der Markt ursprünglich erwartet, dass die anhaltende Kostensenkung von HAMR die Bruttomarge dazu bringen würde, Western Digital zu überholen: Seagate erhöht die Dichte durch HAMR und fügt pro Generation fast keine zusätzlichen Scheiben und Leseköpfe hinzu; Western Digital kann vor der Reife von HAMR nur durch ePMR „Scheiben hinzufügen“ (11 Scheiben → 12 Scheiben → 14 Scheiben), und für jede zusätzliche Scheibe muss man die Kosten für eine Scheibe und zwei Leseköpfe tragen.
Im vorherigen Quartal betrug der Rückgang der Kosten pro TB bei Seagate gegenüber dem Vorjahr (16 %) etwa das Doppelte des Werts von Western Digital (8 %), sodass der Abstand der Bruttomarge zwischen den beiden Unternehmen von früher 3–4 Prozentpunkten zugunsten von Western Digital auf 2 Prozentpunkte schrumpfte; im laufenden Quartal schrumpfte der Abstand weiter auf 0,5 Prozentpunkte, aber es gelang nicht, zu überholen, und der Kostenvorteil von HAMR wurde vorübergehend durch die Verluste während des Generationswechsels aufgehoben.
Im laufenden Quartal betragen die Kosten pro TB bei Seagate etwa 8,2 US-Dollar, was einem Anstieg von etwa 3 % gegenüber dem Vorquartal entspricht, und der Rückgang gegenüber dem Vorjahr schrumpfte von etwa 16 % im vorherigen Quartal auf 6 %. Die Hauptgründe sind: a. Zugekaufte Komponenten sind viel teurer als vor einem Jahr, was die Kostensenkung bei selbst hergestellten Leseköpfen und Medien auffrisst; b. Ausschuss und Ausbeuteverluste während der Anlaufphase von Mozaic 4 brauchen „ein bis zwei Quartale“, um wieder das Niveau älterer Produkte zu erreichen. Das heißt, der Treiber der Bruttomarge im laufenden Quartal wechselte von „Kostensenkung + Preiserhöhung“ zu „Preiserhöhung deckt die Kosten“.
③ Prognose: Über den Erwartungen, aber der implizite Preisanstieg pro Einheit geht zurück
Seagate erwartet einen Umsatz von 4,7–4,9 Milliarden US-Dollar im nächsten Quartal, was nach dem Mittelwert einen Anstieg von etwa 13 % gegenüber dem Vorquartal bedeutet und 6,5 % über der Konsenserwartung liegt; die EPS-Prognose beträgt 9,20 US-Dollar, 9 % über der Erwartung. Obwohl die Prognose über den Erwartungen liegt, ist der Übertreffungsumfang geringer als bei Western Digital (die Umsatzprognose liegt 11 % über der Erwartung, die EPS-Prognose 20 % über der Erwartung).
Das Management gibt an, dass das Wachstum im nächsten Quartal „teilweise von EB und teilweise vom Preis stammt“. Es wird erwartet, dass die Auslieferung im Dezember-Quartal wieder sprunghaft ansteigt, sobald Mozaic 4 die Kundenzertifizierung abschließt. Nach Berechnungen von Dolphin Research wird der durchschnittliche Preisanstieg pro TB gegenüber dem Vorquartal nur noch etwa 4 %–8,5 % betragen, wenn die Auslieferung auf 230–240 EB steigt (Anstieg von 5 %–9 % gegenüber dem Vorquartal).
Was die Profitabilität betrifft, prognostiziert das Unternehmen, dass die Non-GAAP-Betriebsmarge im nächsten Quartal zwischen 50 % und 55 % liegen wird und sich in Richtung 55 % bewegt. Aus der Rückrechnung anhand der EPS-Prognose ergibt sich eine implizite Bruttomarge von etwa 60 %, die um weitere 2 Prozentpunkte gegenüber dem Vorquartal steigt und über den Markterwartungen (59,0 %) liegt.
Das Management hat jedoch ausdrücklich erklärt, dass die Erhöhung der Bruttomarge „derzeit hauptsächlich vom Preis stammt“: Die Preiserhöhungen für zugekaufte Komponenten wird das Unternehmen schrittweise in den Verkaufspreis einrechnen, sobald die Sichtbarkeit gegeben ist. Die Kostensenkung bei selbst hergestellten Leseköpfen und Scheiben schreitet wie geplant voran, wird aber teilweise durch die Preiserhöhungen für zugekaufte Komponenten aufgehoben, sodass der Rückgang der Gesamtkosten pro TB deutlich schrumpft.
④ Aufteilung nach Geschäftsbereichen: Rechenzentrumsgeschäft stabil, Edge IoT übertrifft die Erwartungen durch Preiserhöhungen
Der Umsatz im Rechenzentrumsgeschäft beträgt 3,45 Milliarden US-Dollar, ein Anstieg von 63 % gegenüber dem Vorjahr, was im Wesentlichen den Erwartungen entspricht, und sein Anteil am Gesamtumsatz steigt weiter auf 81,5 %. Nachdem sich KI von der Schulung hin zu Inferenz und Agenten entwickelt hat, beginnen Unternehmen auch, Festplatten mit hoher Kapazität zu beschaffen, sodass sich die Nachfrage erweitert.
Das Management betont, dass Inferenz- und Agent-Anwendungen ständig Daten erzeugen, die aufbewahrt und wiederverwendet werden müssen, sodass das Wachstum der Cloud-Speichernachfrage „etwas schneller als erwartet“ verläuft und die Lücke zwischen Angebot und Nachfrage sich möglicherweise weiter vergrößert. Nachdem die NAND-Preise gestiegen sind, hat sich der Preisunterschied pro GB zwischen SSD und HDD auf das 15- bis 25-fache erweitert, sodass die „Ersetzung von HDD durch SSD“ vorerst keine Bedrohung darstellt.
Physische KI trägt derzeit noch nicht direkt zur Nachfrage bei, aber das Management ist der Ansicht, dass Szenarien wie autonomes Fahren Daten speichern müssen, um Entscheidungen nachzuverfolgen, was in Zukunft neue Speicherzuwächse auf der Edge-Seite bringen könnte.
Edge IoT (Verbraucherseite) erzielte einen Umsatz von 780 Millionen US-Dollar, ein Anstieg von 52 % gegenüber dem Vorjahr und über den Markterwartungen von 670 Millionen US-Dollar. Seine Auslieferungsmenge betrug jedoch nur 22 EB, was einem Rückgang von 3 % gegenüber dem Vorquartal entspricht, und der durchschnittliche Preis pro TB stieg um 18 % gegenüber dem Vorquartal (höher als der Anstieg von 16 % bei Nearline-Festplatten).
Dolphin Research ist der Ansicht, dass langfristige Verträge hauptsächlich die Nearline-Versorgung abdecken, während nicht-Nearline-Versorgung weniger festgelegt ist, die Preisgestaltung näher am Spotmarkt liegt und Preisanpassungen schneller erfolgen; der Rückgang der Menge bei gleichzeitigem Preisanstieg zeigt auch, dass Seagate bei begrenzter Kapazität die Versorgung vorrangig an Nearline-Kunden weitergibt und gleichzeitig durch Preiserhöhungen aktiv einen Teil der Aufträge mit geringem Wert aufgibt.
⑤ Die Kosten bleiben weitgehend unverändert, der Betriebshebel wird voll ausgeschöpft
Die Betriebskosten von Seagate betragen etwa 360 Millionen US-Dollar, die seit zwei Jahren fast unverändert sind, während sich der Umsatz verdoppelt hat, sodass die Kostenquote auf etwa 8,5 % gesunken ist.
Im laufenden Quartal beträgt der Betriebsgewinn 2,07 Milliarden US-Dollar, ein Anstieg von 197 % gegenüber dem Vorjahr, und die Betriebsmarge beträgt 48,8 %, was über den Markterwartungen von 48,6 % liegt. Etwa 88 % des zusätzlichen Umsatzes werden zu Bruttogewinn umgewandelt, und fast der gesamte Betrag fließt in den Betriebsgewinn. Die Prognose für die Non-GAAP-Betriebsmarge im nächsten Quartal liegt bereits nahe bei 55 % und steigt weiter um etwa 5 Prozentpunkte gegenüber dem Vorquartal.
⑥ Cashflow und Rendite: Entschuldungsphase geht zu Ende, Rückkäufe beschleunigen sich
Der freie Cashflow beträgt 1,48 Milliarden US-Dollar, ein Anstieg von 246 % gegenüber dem Vorjahr und ein neuer historischer Höchststand; die Kapitalausgaben im laufenden Quartal betragen 210 Millionen US-Dollar, was nur 5 % des Umsatzes ausmacht. Das Management gibt an, dass eine Intensität von 4 %–6 % ausreicht, um ein EB-Wachstum von 25 % zu unterstützen – das ist der Schlüssel zum „kapitalarmen“ Merkmal von HDD: Die Kapazitätserweiterung erfolgt durch die Erhöhung der Flächendichte und nicht durch den Bau neuer Fabriken.
Das ist der größte Unterschied zwischen HDD und anderen Speicherherstellern: Microns Kapitalausgaben in einem einzigen Quartal übersteigen 10 Milliarden US-Dollar, von denen mehr als die Hälfte für den Bau von Fabriken verwendet wird; Seagates gesamte Kapitalausgaben im Jahr betragen weniger als 1 Milliarde US-Dollar, können aber ein EB-Wachstum von über 25 % unterstützen. Das Angebot an HDD lässt sich daher leichter von den Herstellern „steuern“ – was das Angebot wirklich einschränkt, ist zuerst der Wille der Hersteller, erst danach die Erweiterung von Komponenten wie Leseköpfen, Glassubstraten und Lasern, nicht das Kapital.
Was die Rendite betrifft, ist die Entschuldung weitgehend abgeschlossen: Im laufenden Quartal wurden 1,26 Milliarden US-Dollar an Schulden zurückgezahlt, im Oktober weitere 750 Millionen US-Dollar, sodass der Schuldkapitalbetrag auf etwa 1,6 Milliarden US-Dollar gesunken ist. Es wird erwartet, dass das Unternehmen bis Ende des Jahres zu einem Netto-Geldbestand wechselt und erneut ein Investment-Grade-Rating erhalten hat.
Im laufenden Quartal wurden Aktien im Wert von 400 Millionen US-Dollar zurückgekauft, weit über den Erwartungen (150 Millionen US-Dollar), und die Dividende wurde um etwa 3 % auf 0,76 US-Dollar pro Aktie angehoben. Das Management gibt an, dass es ab dem März-Quartal die Aktienrückkäufe stark ausweiten und schrittweise zum Modell zurückkehren wird, 75 % des freien Cashflows an die Aktionäre zurückzugeben.
Berechnet auf der Grundlage des freien Cashflows von etwa 7,3 Milliarden US-Dollar im Geschäftsjahr 2027 entspricht die Rückgabe von 75 % etwa 5,5 Milliarden US-Dollar pro Jahr, was etwa 3,6 % der aktuellen Marktkapitalisierung (etwa 151,4 Milliarden US-Dollar) entspricht – mehr als das Doppelte des annualisierten Tempos im laufenden Quartal (etwa 1,5 %). Die Aktionärsrendite ist jedoch im Vergleich zu SK Hynix und SanDisk noch relativ niedrig, sodass die Unterstützung für die Bewertung relativ begrenzt ist.