Epische Fusion und Übernahme
Laut Nachrichten von Bloomberg, die auf Angaben von Insidern berufen, führt Marvell Technology derzeit fortgeschrittene Verhandlungen über die Übernahme des Optokomponenten-Giganten Lumentum durch, die Transaktion könnte frühestens nächste Woche offiziell bekannt gegeben werden.
Als Referenz beträgt der aktuelle Marktwert von Lumentum etwa 83 Milliarden US-Dollar, während der Marktwert von Marvell etwa 221 Milliarden US-Dollar liegt.
Wenn die Transaktion letztendlich zustande kommt, wird diese Übernahme zu den Top-10 der globalen Tech- und Telekommunikationsübernahmen in der Geschichte zählen. Angeregt durch diese Nachricht zeigten die Aktienkurse der beiden Unternehmen im Nachbörsenmarkt eine völlig gegensätzliche Entwicklung.
Lumentum schloss am Mittwoch bei 913,95 US-Dollar. Nach der Verbreitung der Nachricht erreichte der Kurs im Nachbörsenhandel einen Höchstwert von 1018 US-Dollar, was einem Anstieg von mehr als 11 % entspricht. Im Gegensatz dazu fiel der Kurs von Marvell von 251,65 US-Dollar zum Schluss auf 230,5 US-Dollar, was einem Rückgang von 8,4 % entspricht.
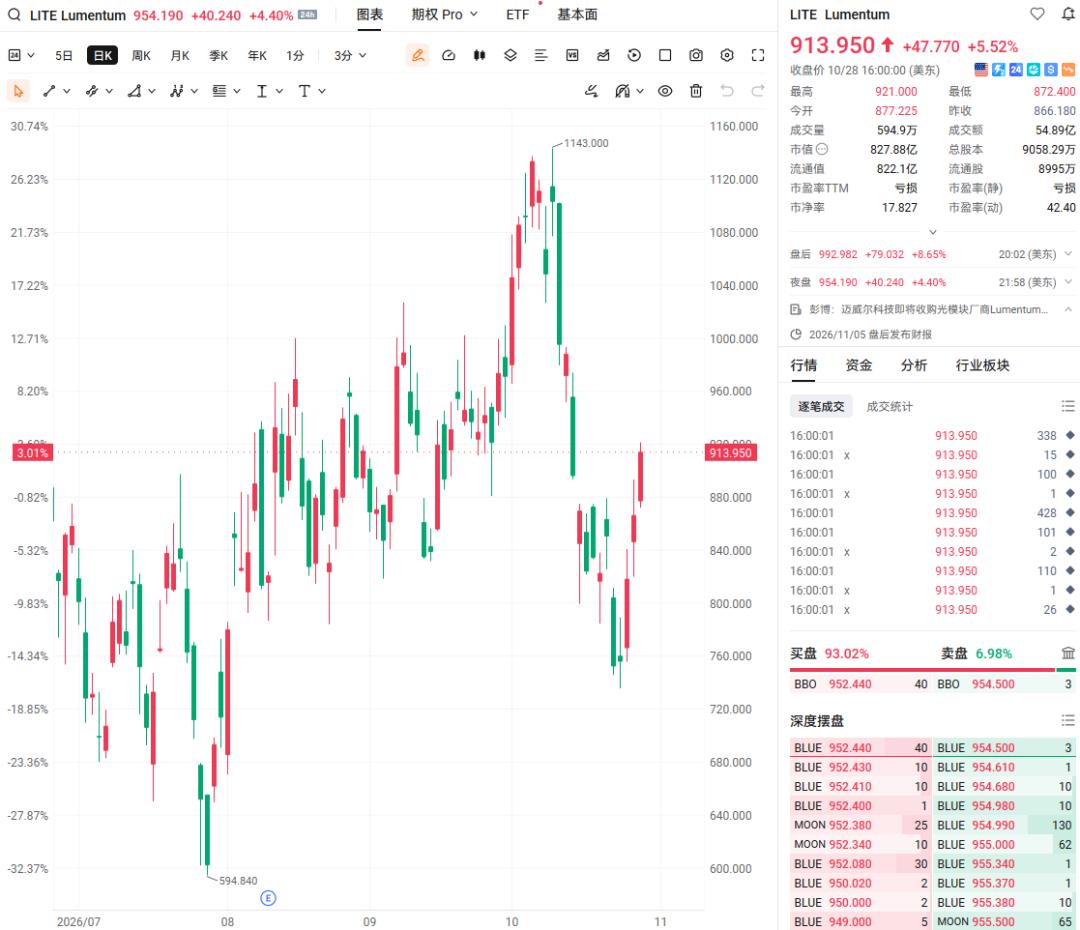
(Kursentwicklung der Lumentum-Aktie; Futu NiuNiu)
Rückblickend auf die Marktentwicklung seit Beginn dieses Jahres hat Lumentum einen kumulierten Anstieg von 148 % verzeichnet, der Kurs von Marvell hat sich fast vervierfacht. Doch in derselben optischen Kommunikationsindustriekette stehen die Erwartungen des Kapitalmarkts an die beiden Seiten einem extremen Gegensatz zwischen der Prämiennachfrage der Käuferseite und der rabattierten Veräußerung der Verkäuferseite gegenüber.
Das Kernanliegen dieser großangelegten Übernahme von Marvell zielt direkt auf die knappe Produktionskapazitätsplanungstabelle ab, die sich im Besitz von Lumentum befindet. Nach früheren Angaben seines CEO Helston sind die aktuellen Produktionskapazitäten des Unternehmens für optische Komponenten vollständig ausgebucht, die Auftragsplanung erstreckt sich bis Anfang 2029.
Dabei können 70 % der Nachfrage nach einigen Produkten im nächsten Jahr noch nicht befriedigt werden, bei einigen Kategorien besteht bis 2028 noch eine strukturelle Lücke von 30 %. Die Inbetriebnahme neuer Produktionslinien dauert im Allgemeinen drei bis fünf Jahre, bis die Kapazitäten freigesetzt werden. Starke Finanzdaten bestätigen die extreme Knappheit in der Branche.
Im jüngsten Geschäftsquartal erzielte Lumentum einen Umsatz von 1,01 Milliarden US-Dollar, was einem starken Anstieg von 109 % gegenüber dem Vorjahr entspricht, die Nicht-GAAP-Bruttomarge lag bei 50,4 % und die Betriebsmarge erreichte 36,6 %.
Obwohl das Unternehmen in den letzten Jahren die Kapazitätserweiterung mit voller Kraft vorangetrieben hat, wurde die Produktionskapazität des Werks im Großraum Tokio auf das 12-fache des ursprünglichen Werts gesteigert, und es ist geplant, weitere 350 Millionen US-Dollar an Kapitalausgaben zu tätigen. Angesichts der sprunghaft gestiegenen Marktnachfrage kann die Geschwindigkeit der Kapazitätserweiterung die hitzige Konkurrenz um Aufträge jedoch nicht verbergen.
Die strategische Absicht der Käuferseite ist klar ersichtlich: Mit der beschleunigten Entwicklung der Rechenzentrumsarchitektur von GPUs hin zu Switches steigt der Wert des optischen Verbindungssegments geometrisch. Wer die Versorgung mit Kernlichtquellen beherrscht, kann den Cloud-Anbietern genaue Liefertermine anbieten, die Konkurrenten nicht erreichen können.
Die großangelegte Übernahme in dieser Größenordnung stellt die finanzielle Grundlagen der Käuferseite jedoch vor eine ernsthafte Prüfung. Zum jüngsten Geschäftsquartal beliefen sich die Barmittel und Zahlungsmitteläquivalente von Marvell auf 3,92 Milliarden US-Dollar, was angesichts des Zielvolumens von 83 Milliarden US-Dollar kaum ausreicht. Die erwartete Verwässerung der Aktienanteile und die erhöhten finanziellen Hebel durch die riesige Finanzierung sind direkt der Katalysator für den Rückgang des Aktienkurses im Nachbörsenhandel.
Der Aktienkurs von Marvell hat sich in diesem Jahr fast verdoppelt, und Ende letzten Jahres hat das Unternehmen gerade 3,25 Milliarden US-Dollar für die Übernahme von Celestial AI ausgegeben, das Finanzvolumen dieser Transaktion ist um das 25-fache größer als das der vorherigen.
Vom Umsatzvolumen aus betrachtet belief sich der Umsatz von Marvell im letzten Geschäftsjahr auf 8,19 Milliarden US-Dollar, der von Lumentum auf 3,014 Milliarden US-Dollar. Nach der Fusion beider Seiten wird der Umsatz zwar die Marke von 10 Milliarden US-Dollar durchbrechen, aber während der Transaktionsintegrationsphase steht der Gewinn pro Aktie unter erheblichem Verwässerungsdruck.
Das Kapitalmarkt hat von Anfang an völlig gegensätzliche Bewertungslogiken für beide Seiten der Transaktion vorgelegt: Die Aktionäre der Verkäuferseite sichern sich die sichere Übernahmeprämie, während die Investoren der Käuferseite das schwere Integrationsrisiko verarbeiten.
Die Meinungen von Institutionen wie Bernstein sind relativ positiv. Sie gehen davon aus, dass Marvell nach der Übernahme von Celestial AI zur Ergänzung der Photonentechnologie Ende letzten Jahres eine starke vertikale Integrationsbarriere aufbauen kann, wenn es die Lichtquellenvermögenswerte von Lumentum vollständig in sein System einbezieht.
Aber die negativen Rückmeldungen auf der Ebene des unmittelbaren Marktgeschäfts sind direkter: Institutionelle Investoren setzen offensichtlich mehr Sicherheitsspielraum auf die Gesundheit der Bilanz der Käuferseite.
Betrachtet man die industrielle Zyklus über einen längeren Zeitraum, vollzieht sich ein grundlegender Wandel bei den Wettbewerbseinheiten im Bereich der optischen Kommunikation.
In der Vergangenheit lag der Kernbarriere der Branche in der Leistungssteigerung eines einzelnen DSPs oder eines einzelnen Lasers, während sich das aktuelle Geschäftsmodell zu einem Wettbewerb um komplette optische Verbindungslösungen entwickelt.
Broadcom baut seinen Wettbewerbsvorteil mit einer integrierten Plattform aus Switch-Chips und optischen Komponenten auf, Nvidia hat im März dieses Jahres jeweils 2 Milliarden US-Dollar in Lumentum und Coherent investiert, um die knappen Produktionskapazitäten im Upstream direkt durch langfristige Einkaufszusagen zu sichern.
Da die Rechenleistung-Giganten selbst eingreifen, um strategische Ressourcen im Upstream zu kontrollieren, hat das strategische Gewicht optischer Komponenten in der KI-Infrastruktur einen wesentlichen Sprung gemacht.
Für die inländische optische Modulindustriekette in China bringt dieser Wandel eine komplexe Ökosystemumstrukturierung mit sich. Die Hochgeschwindigkeits-Optikmodullösungen von Zhongji Xuchuang und Newyision sind seit langem tief von den DSP-Chips von Marvell abhängig, und ein erheblicher Teil der benötigten EML- und CW-Laser wird von Lumentum bezogen. Diese beiden Kernkomponenten gehörten ursprünglich zu zwei unabhängigen Lieferanten.
Mit dem Fortschritt der potenziellen Fusion von Marvell und Lumentum wird die Tiefe der Industriekettenbindung umgestaltet. Nach Abschluss der Transaktion wird das Wettbewerbsmuster der nachgelagerten Modulhersteller am Verhandlungstisch stärker konzentriert. Wenn DSP und Lichtquelle zu demselben Interessenssubjekt gehören, könnten ihre Verhandlungsmacht und das Recht zur Lieferterminanpassung eingeschränkt werden.
Gleichzeitig unterstreicht dies weiter die Dringlichkeit und den strategischen Wert der inländischen Lichtquellenchip-Industriekette.
Die gleichartigen Laserchips, die von lokalen Unternehmen wie Source Photonics und Changguang Huaxin entwickelt werden, sowie Accelink als seltene inländische Beispiel für vertikal integrierte Fertigung, haben vor dem makroökonomischen Hintergrund der hochkonzentrierten vorgelagerten Lieferkette ihre Logik der inländischen Substitution und der Vermögensneubewertung weiter gestärkt.
Goldman Sachs sagt optimistisch voraus, dass der globale Markt für optische Module im Jahr 2026 auf 67,7 Milliarden US-Dollar ansteigen und im Jahr 2028 sogar 148,5 Milliarden US-Dollar erreichen wird. Die höchste Erwartung wurde gegenüber früheren Prognosen um 115 % angehoben, deren Kernlogik in der stetigen Vergrößerung des Kuchens der nachgelagerten KI-Anwendungen liegt.
Die letztendliche Realisierung zukünftiger Gewinne hängt jedoch stark vom tatsächlichen Fortschritt der Kapazitätsimplementierung ab. Sobald das Wachstumstempo der globalen KI-Kapitalausgaben marginal nachlässt, werden der Druck durch enorme Geschäftsvermögenswertminderung und die Abschreibung von Vermögenswerten direkt die Bilanz der Käuferseite beeinträchtigen.
Derzeit befindet sich die Transaktion noch in der Verhandlungsphase, der genaue Zeitpunkt der offiziellen Bekanntgabe, die Gegenleistungsstruktur und der Zyklus der globalen kartellrechtlichen Prüfung unterliegen noch Unwägbarkeiten. Die finanziellen Risiken, die die Aktionäre beider Seiten letztendlich tragen, hängen von der Umsetzung der Details ab, aber die Nachricht von dieser Übernahme selbst hat bereits eine tiefe Erwartungsbewertung auf dem Kapitalmarkt abgeschlossen.
Die Gegenleistung von 83 Milliarden US-Dollar kauft im Wesentlichen eine knappe Kapazitätstabelle, deren Planung bis Anfang 2029 reicht, die zugrundeliegende Wette geht immer noch davon aus, dass der globale KI-Kapitalausgabenzyklus die nächsten drei Jahre andauern wird.
Der Teil, der tatsächlich in Leistung umgewandelt werden kann, wird zu einer soliden Grundlagenunterstützung, während nicht realisierbare erwartete Risiken letztendlich in Form von Geschäftsvermögenswert und Vermögensabschreibungen in der Finanzbilanz von Marvell verankert werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Gelonghui APP" (ID: hkguruclub), Autor: Aragon, veröffentlicht mit Genehmigung von 36Kr.