„Der König der Speicherbranche“ erzielt einen außerordentlichen Gewinn von 28,6 Milliarden US-Dollar, schüttet Dividenden in Höhe von über 10 Milliarden US-Dollar aus und erklärt lautstark: „Der Mangel an Arbeitsspeicher wird bis 2030 andauern“
Das KI-Speichergeschäft von SK Hynix bricht weiterhin Gewinnrekorde.
Am 28. Oktober Ortszeit veröffentlichte SK Hynix die Finanzberichte für das dritte Quartal 2026. Aus dem Bericht geht hervor, dass der Umsatz von SK Hynix im dritten Quartal 104,62 Billionen Won (ca. 75,3 Milliarden US-Dollar) betrug, was einem Anstieg von 327,9 % gegenüber dem Vorjahreszeitraum entspricht; das Betriebsergebnis belief sich auf 83,33 Billionen Won (ca. 60 Milliarden US-Dollar), ein Plus von 632,1 % gegenüber dem Vorjahr; der Nettogewinn lag bei 39,78 Billionen Won (ca. 28,6 Milliarden US-Dollar), was einem Anstieg von 215,7 % gegenüber dem Vorjahreszeitraum entspricht.
Allerdings hat der Nettogewinn den Höchststand des zweiten Quartals nicht fortgesetzt. Im zweiten Quartal erreichte der Nettogewinn von SK Hynix 93,92 Billionen Won (ca. 67,6 Milliarden US-Dollar), im dritten Quartal sank er im Vergleich zum Vorquartal um rund 58 %.
Im Vergleich dazu erreicht das Betriebsergebnis einen neuen Höchststand, was zeigt, dass das Hauptgeschäft weiterhin wächst, aber der Nettogewinn wird auch von nicht operativen Faktoren wie Anlageerträgen beeinflusst.
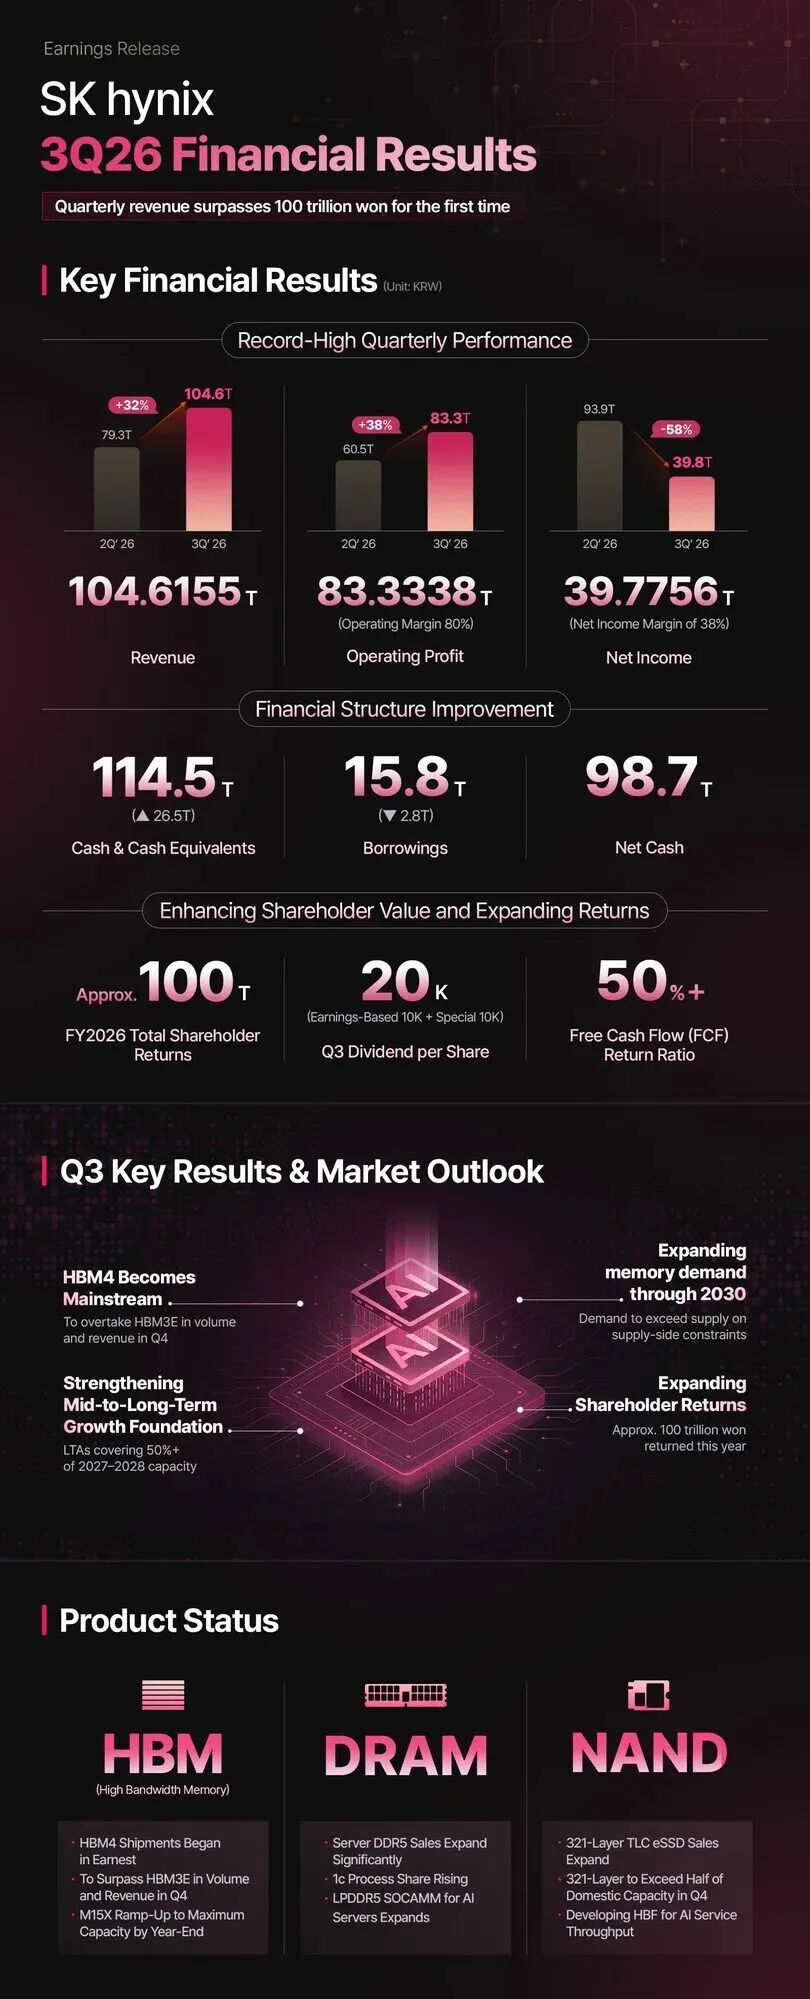
Wichtige Punkte des Finanzberichts von SK Hynix für das dritte Quartal, von der offiziellen Website von SK Hynix
SK Hynix plant im dritten Quartal, eine Bardividende von 14 Billionen Won (ca. 10,1 Milliarden US-Dollar) auszuzahlen und zusätzlich Aktien im Wert von 20 Billionen Won (ca. 14,4 Milliarden US-Dollar) zurückzukaufen.
Noch bemerkenswerter ist, dass SK Hynix erwartet, dass mit der weiteren Ausweitung der Investitionen in die KI-Infrastruktur die Nachfrage nach Speicherchips das Angebot übersteigen könnte, und diese Situation bis 2030 andauern wird. Gleichzeitig plant SK Hynix, die Produktion von HBM4 zu beschleunigen und hat bereits langfristige Lieferverträge abgeschlossen, die mehr als die Hälfte der Produktionskapazität von 2027 bis 2028 abdecken.
Angeregt durch diese Leistung stieg der Aktienkurs von SK Hynix im frühen Handel am 28. Oktober zeitweise um mehr als 4 %.
01 57,1 Milliarden US-Dollar Umsatz und zwei Hebel
Aus Sicht der quartalsweisen Veränderung beschleunigt sich das Wachstum von SK Hynix weiterhin.
Im zweiten Quartal erzielte das Unternehmen einen Umsatz von 79,32 Billionen Won (ca. 57,1 Milliarden US-Dollar) und ein Betriebsergebnis von 60,54 Billionen Won (ca. 43,6 Milliarden US-Dollar). Im dritten Quartal stieg der Umsatz im Vergleich zum Vorquartal um 32 % und das Betriebsergebnis um 38 %. Die Gewinnwachstumsrate liegt weiterhin über der Umsatzwachstumsrate, was zeigt, dass die beiden Hebel der Verkäufe von hochwertigen Produkten und Preiserhöhungen das Gewinnniveau weiter verbessern.
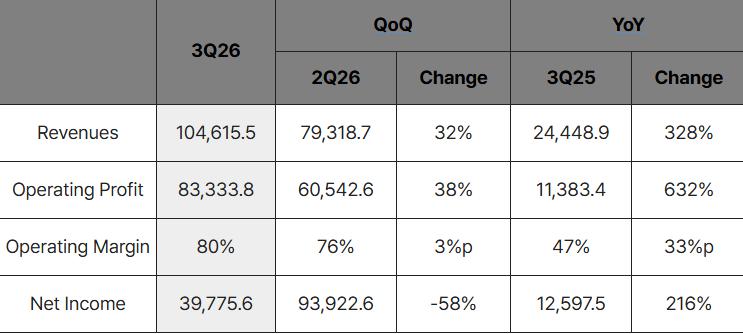
Wichtige Finanzdaten von SK Hynix für das dritte Quartal, von der offiziellen Website von SK Hynix
Der Nettogewinn im dritten Quartal sank im Vergleich zum Vorquartal um rund 58 %, was im Gegensatz zu dem historischen Höchststand des Betriebsergebnisses steht.
Zuvor, im zweiten Quartal, erreichte der Nettogewinn von SK Hynix 93,92 Billionen Won (ca. 67,6 Milliarden US-Dollar), was höher war als das Betriebsergebnis von 60,54 Billionen Won, und die Nettogewinnrate erreichte sogar 118 %. Allerdings wurde der Nettogewinn von Faktoren wie nicht operativen Erträgen beeinflusst, die hauptsächlich aus den Erträgen der Investition in Kioxia stammten.
Daher kann man nicht allein aufgrund des Rückgangs des Nettogewinns im dritten Quartal schlussfolgern, dass das Hauptgeschäft schwächer wird. Tatsächlich spiegelt das Betriebsergebnis die Betriebsleistung des Speicherchipgeschäfts des Unternehmens besser wider.
Vom dritten Quartal 2025 bis zum dritten Quartal 2026 sind die Bruttogewinnmarge, die Betriebsgewinnmarge und die EBITDA-Marge von SK Hynix insgesamt kontinuierlich gestiegen. Im neuesten Quartal erreichten die drei Indikatoren 86 %, 80 % bzw. 84 %, was um 3, 4 bzw. 3 Prozentpunkte gegenüber dem Vorquartal gestiegen ist, was zeigt, dass die Rentabilität des Hauptgeschäfts des Unternehmens weiter zunimmt.
Wie zuvor erwähnt, zeigt die Entwicklung der Nettogewinnrate jedoch eine deutliche Abweichung und starke Schwankungen, was darauf hindeutet, dass Faktoren wie enorme außerbetriebliche Ausgaben, Anlageverluste oder steuerliche Auswirkungen den endgültigen Gewinn schmälern könnten.
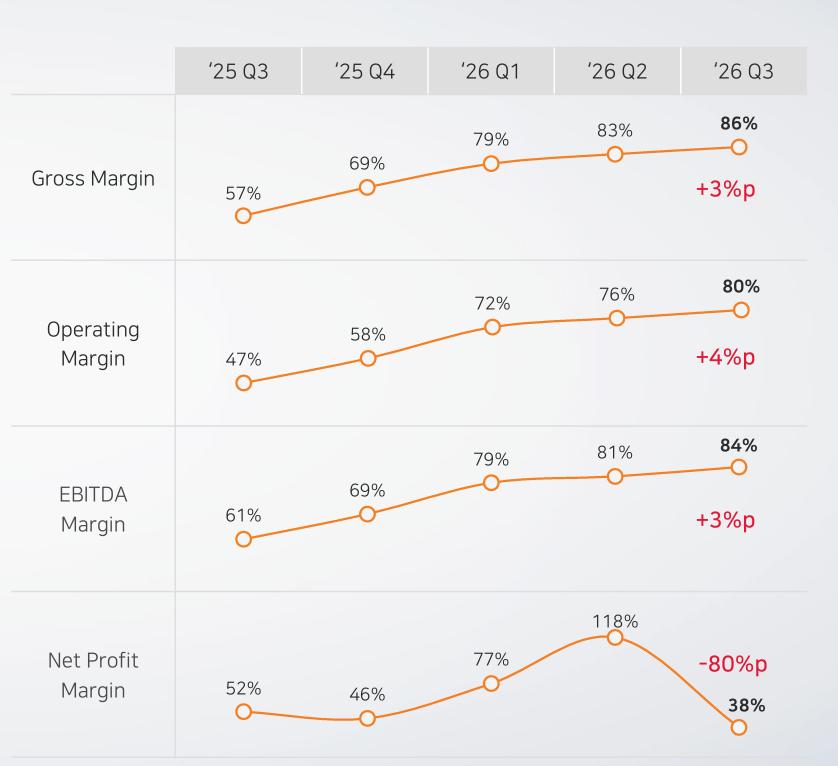
Beim Ergebnis pro Aktie betrug das verwässerte Ergebnis pro Aktie von SK Hynix im dritten Quartal 54454 Won (ca. 39,2 US-Dollar), was jeweils um rund 59 % gegenüber dem Vorquartal gesunken ist, aber immer noch höher ist als der Wert von rund 18000 Won (ca. 13 US-Dollar) im gleichen Zeitraum des Vorjahres. Das von dem Unternehmen angegebene Betriebsergebnis beträgt 80 % und die Nettogewinnrate 38 %.
Aus Sicht der Liquiditätssituation erreichte der Bargeld und die Zahlungsmitteläquivalente von SK Hynix am Ende des dritten Quartals 114,5 Billionen Won (ca. 82,4 Milliarden US-Dollar), was um 26,5 Billionen Won gegenüber dem Ende des zweiten Quartals gestiegen ist; die Kredite sanken um 2,8 Billionen Won auf 15,8 Billionen Won, und der Nettoliquiditätsbestand erreichte 98,7 Billionen Won (ca. 71 Milliarden US-Dollar). Die Zunahme des Bargelds und die Abnahme der Schulden bieten eine finanzielle Grundlage für die anschließende Kapazitätserweiterung, Forschung und Entwicklung sowie die Rendite für die Aktionäre.
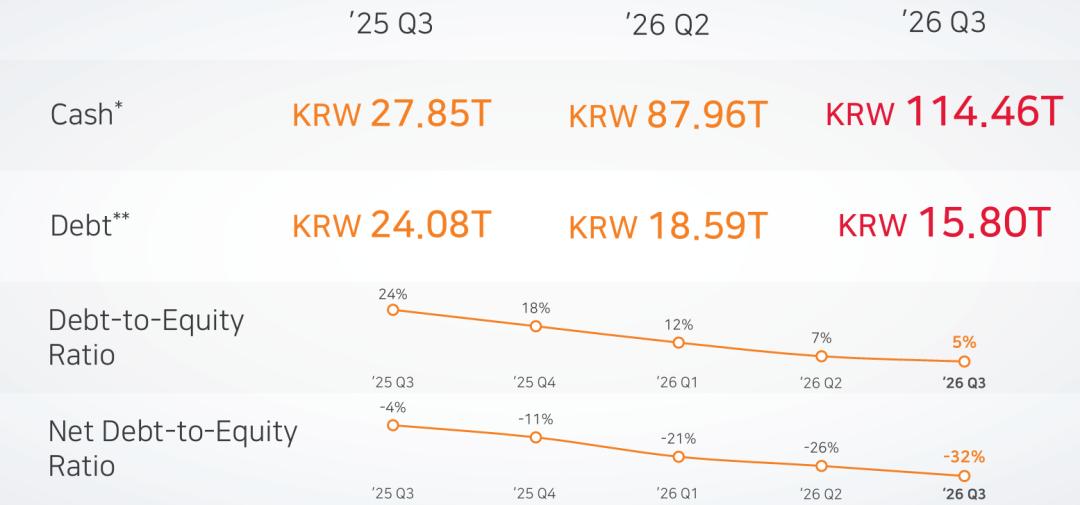
Daten zum freien Cashflow und zu den Schulden von SK Hynix, von der offiziellen Website von SK Hynix
02 Speichermangel dauert bis 2030 an
Das Leistungswachstum von SK Hynix stammt hauptsächlich aus der Nachfrage nach Hochleistungs-Speicherchips durch KI-Rechenzentren.
Laut SK Hynix wurde das DRAM-Geschäft im dritten Quartal von einem deutlichen Anstieg der Verkäufe von Server-DDR5 angetrieben, und HBM4 begann auch mit der Massenauslieferung. Auf der NAND-Seite stiegen die Verkäufe von 321-Schichten-TLC-Enterprise-Solid-State-Laufwerken, und die hochwertigen Produkte für Rechenzentren wachsen weiter.
Die Veränderung der Produktstruktur hilft zu erklären, warum die Betriebsgewinnmarge weiter gestiegen ist.
Mit der Ausweitung der Verkäufe von Produkten wie hochwertigem HBM und Server-Arbeitsspeicher kann das Unternehmen mehr Produktionskapazität den Produkten mit höherem Mehrwert zuweisen. Gleichzeitig treiben die Preiserhöhungen wichtiger Speicherprodukte auch das Gewinnwachstum voran.
Allerdings ist der Herstellungsprozess fortschrittlicher Speicherchips komplex, und neue Fabriken müssen noch Phasen wie Bau, Geräteinstallation, Prozessvalidierung und Ausbeutesteigerung durchlaufen. Auf dieser Grundlage schätzt SK Hynix, dass die Situation, in der die Nachfrage nach Speicherchips das Angebot übersteigt, weltweit bis 2030 andauern könnte.
SK Hynix hat langfristige Lieferverträge mit 14 Hauptkunden unterzeichnet, darunter große globale Cloud-Dienstleister, deren Vertragslaufzeit in der Regel fünf Jahre beträgt. Bisher decken die entsprechenden Verträge mehr als 50 % der gesamten Produktionskapazität von 2027 und 2028 ab, und die Vertragspreise spiegeln die Marktveränderungen im von beiden Seiten vereinbarten Bereich wider, um die Lieferstabilität und die Rentabilität zu berücksichtigen.
Allerdings verdient auch die Wettbewerbslandschaft Aufmerksamkeit.
SK Hynix ist ein wichtiger HBM-Lieferant für die KI-Beschleuniger von NVIDIA und verfügt über eine starke technische und Kundenbasis im Bereich des Hochbandarbeitsspeichers. Samsung Electronics und Micron treiben auch die Forschung und Entwicklung sowie die Kapazitätserweiterung von HBM-Produkten voran.
In den nächsten Quartalen werden die Massenproduktionsgeschwindigkeit von HBM4 und der Fortschritt der Kundenzertifizierung direkt beeinflussen, ob SK Hynix die Verkäufe von hochwertigen Produkten weiter ausweiten kann.
03 HBM4 übernimmt die Rolle des „Hauptumsatzträgers“
Angesichts der stetig wachsenden Bestellungen bereitet sich SK Hynix darauf vor, die Kapazität von hochwertigen Speicherchips weiter zu erhöhen.
Das Unternehmen gab an, dass es die Kapazität der Fabrik M15X bis Ende des Jahres auf das maximale Niveau heben wird, um die Versorgung mit HBM4 zu erhöhen. Gemäß dem Plan des Unternehmens werden die Auslieferungsmenge und der Umsatz von HBM4 im vierten Quartal die der vorherigen Generation HBM3E übertreffen und zum Mainstream-Produkt werden.
Auf der DRAM-Seite plant das Unternehmen, den Anteil des Herstellungsverfahrens der sechsten 10-Nanometer-Klasse (1c) zu erhöhen und die Verkäufe von DDR5 und LPDDR5 SOCAMM für KI-Server auszuweiten. Auf der NAND-Seite plant SK Hynix, den Anteil von Produkten mit dem 321-Schichten-Verfahren im vierten Quartal auf mehr als die Hälfte der inländischen Produktionskapazität in Südkorea zu erhöhen, um die Versorgung mit Hochleistungs- und Großkapazitäts-Enterprise-Solid-State-Laufwerken zu steigern.
Mittel- und langfristig plant SK Hynix außerdem, die Durchsatzfähigkeit und Wirtschaftlichkeit von NAND in KI-Diensten durch Hochband-Flash-Speicher (HBF) und Systemoptimierungstechnologien zu verbessern. Dadurch wird die Produktpalette von Speicherprodukten sowohl den Hochgeschwindigkeits-Arbeitsspeicher als auch die Großkapazitäts-Datenspeicherung abdecken.
Es ist bemerkenswert, dass SK Hynix die Informationen über den Aufbau der Produktionskapazität relativ zurückhaltend offenlegt. Das Unternehmen erwartet, dass mit der vollständigen Inbetriebnahme der ersten Phase des Yongin-Projekts im nächsten Jahr die Investitionen in die inländische und ausländische Infrastruktur in Südkorea deutlich zunehmen werden. Allerdings hat das Unternehmen in dieser Ankündigung weder den spezifischen Betrag der Kapitalausgaben für das nächste Jahr angegeben, noch die neuesten Budgets und Inbetriebnahmezeitpläne für den Yongin-Cluster, Cheongju P&T7 und das fortschrittliche Verpackungswerk in den USA offengelegt.
Aber das Unternehmen betonte, dass es zukünftig das Investitionsvolumen und den Zeitraum flexibel an die Kundenanforderungen, die Produktwettbewerbsfähigkeit, das Gewinnniveau und die Investitionseffizienz anpassen wird.
04 Aktionärsrendite erreicht 72 Milliarden US-Dollar
Die rekordhohen Gewinne beginnen sich in Renditen für die Aktionäre umzuwandeln.
SK Hynix gab bekannt, dass die gesamte Aktionärsrendite im Jahr 2026 voraussichtlich etwa 100 Billionen Won (ca. 72 Milliarden US-Dollar) betragen wird, einschließlich einer Bardividende von mindestens 30 Billionen Won (ca. 20,8 Milliarden US-Dollar) sowie Aktienrückkäufen und -löschungen von mindestens 60 Billionen Won im gesamten Jahr (ca. 41,6 Milliarden US-Dollar). Laut dem Unternehmen wird damit die Verpflichtung erfüllt, mehr als 50 % des kumulierten freien Cashflows von 2025 bis 2027 zurückzugeben.
Im dritten Quartal beschloss der Vorstand des Unternehmens, eine Bardividende von 14 Billionen Won (ca. 10,1 Milliarden US-Dollar) auszuzahlen, mit einer Dividende von 20000 Won pro Aktie (ca. 14,4 US-Dollar) – davon sind 10000 Won eine Dividende, die aufgrund der verbesserten Leistung erhöht wurde, und weitere 10000 Won eine Sonderdividende, die hauptsächlich dazu dient, die Erträge aus der Investition des Unternehmens in das japanische Unternehmen Kioxia zu teilen.
Von den 20 Billionen Won an Aktien, deren Rückkauf im dritten Quartal beschlossen wurde, werden etwa 10 Billionen Won gelöscht, und weitere etwa 10 Billionen Won werden für die Mitarbeitervergütung verwendet. Letzteres wird nicht in die Gesamtsumme der Aktionärsrendite eingerechnet.
Darüber hinaus hat SK Hynix am 21. Oktober den zuvor im August angekündigten Aktienrückkaufplan im Wert von 40 Billionen Won (ca. 27,7 Milliarden US-Dollar) abgeschlossen und plant, die entsprechenden Aktien in Kürze