Medizinische KI-Diagnostik: Warum ist es so schwierig, zu einem eigenständigen Geschäft zu werden?
In den letzten 28 Monaten hat der Markt einen vollständigen Stresstest für die beliebte Aktie im Bereich „medizinische KI-Diagnose“ abgeschlossen: Tempus hat sich von seinem historischen Höchststand um etwa 35 % zurückgezogen; die starke Bewertungskorrektur veranlasst uns, die realen kommerziellen Engpässe der „medizinischen KI-Diagnose“ erneut zu prüfen.
Dieser Artikel analysiert die zentralen kommerziellen Engpässe der KI-Diagnose schichtweise entlang der drei kommerziellen Tore „Produktisierung – Zulassungsbescheinigung – Preisplanung“ auf Basis von 212 öffentlich bekannt gegebenen KI-bezogenen medizinischen Gerätezulassungen im Inland von Anfang 2020 bis September 2026 sowie den ursprünglichen Richtlinientexten.
Produktisierung: Die Aufsichtsbehörde verlangt, dass die Designlogik von KI-Produkten auf medizinischen Leitlinien basieren muss und sich konkret auf vertikale Indikationsbereiche bezieht. Allgemeine KI-Großmodellprodukte nach dem DeepSeek-Muster werden von der Aufsichtsbehörde kaum anerkannt, was auf die Ehrfurcht vor der medizinischen Seriosität und klaren Verantwortungsgrenzen zurückzuführen ist.
Zulassungsbescheinigung: Eigenständige Software oder Softwarekomponenten, die in medizinische Geräte eingebettet sind (der Zulassungsgegenstand ist nach wie vor das medizinische Gerät), sind die einzigen zwei von der Aufsichtsbehörde anerkannten Registrierungsformen für KI-Produkte. Die Kommerzialisierung der KI-Diagnose kann nur Software oder Hardware von Geräten verkaufen. Das DeepSeek-Geschäftsmodell, das hauptsächlich auf API-Schnittstellen basiert, erhält noch keine Eintrittskarte für die Medizinbranche.
Preisplanung: Ohne unabhängige medizinische Dienstleistungen als Unterstützung wird die Aufsichtsbehörde keinen unabhängigen Preis für die KI-Diagnose festlegen. Die höchste Behandlung der KI-Diagnose im Preissystem ist lediglich eine Erweiterung, die „keine zusätzliche Preissteigerung bewirkt“. Der Kanal, über den die KI-Diagnose für Unternehmen eine zweite Einnahmequelle schafft, ist geschlossen.
Selbst wenn man die vorgenannten politischen Beschränkungen außer Acht lässt, ist es für Krankenhäuser in der Marktwahrnehmung immer noch schwierig, die KI-Diagnose separat zu bezahlen. Denn die KI-Diagnose bietet keine neuen Dienste für Abteilungen „von 0 auf 1“, sondern ist eine intelligente Modernisierung der vorhandenen Softwarefähigkeiten von Geräteherstellern: Die Krankenhausseite betrachtet sie als Verhandlungschip, die Hersteller als Wettbewerbsbarriere. Die tatsächliche Rolle der KI-Diagnose ist ein „Verteidigungsgut“, mit dem Hersteller Marktanteile und Preisniveaus behalten, und kein Werkzeug zur Erzielung von Einnahmen.
Der langfristige Durchbruch der medizinischen KI-Diagnose erfordert möglicherweise noch den DeepSeek-Moment, nachdem die Branche mehr Akkumulationen vollzogen hat. Kurzfristig kann man jedoch die Denkweise anpassen, um die „unauffällige Effizienzsteigerung“ zu einer „quantifizierbaren Produktivität“ zu machen:
Entweder man wandelt die Effizienz in Einnahmen um, um die Berichtsdurchlaufzeit deutlich zu verkürzen und die Untersuchungskapazität zu erhöhen, sodass der Beitrag der KI direkt in die Einnahmenberichte der Abteilungen einfließt; oder man geht in Szenarien mit Ärztemangel, um die „Produktivität selbst“ zu realisieren, im Bereich der Grundversorgung, bei Gesundheitsuntersuchungen und groß angelegten Screening-Maßnahmen, wo KI keine Unterstützung, sondern die einzige erschwingliche Produktivität ist; oder man verlässt den Zahler der Krankenversicherung und sucht in den Budgets von Gesundheitsuntersuchungseinrichtungen, Pharmaunternehmen und privaten Krankenversicherungen Kunden, die für Daten und Dienstleistungen bezahlen.
01 Hintergrund: Die Wertrückkehr der beliebten Aktie im Bereich der KI-Diagnose
In den letzten 28 Monaten hat der Kapitalmarkt mit echtem Geld einen vollständigen Stresstest für das kommerzielle Narrativ der „medizinischen KI-Diagnose“ der beliebten Aktie Tempus durchgeführt.
Im Juni 2024 ging Tempus zu einem Preis von 37 US-Dollar an die Börse, und in den ersten sechs Monaten gab es starke Schwankungen. Im August verdoppelte sich der Kurs im Tageshandel auf 77 US-Dollar, im November näherte er sich 80 US-Dollar, und im Dezember stürzte er innerhalb eines Monats um 46 % ab.
Der eigentliche Auslöser war Januar 2025: Es wurde bekannt, dass die Familie Pelosi, der „Aktienexperte auf dem Capitol Hill“ der USA, am 14. Januar Kaufoptionen erworben hatte, und gleichzeitig wurde der KI-Gesundheitsassistent Olivia veröffentlicht. Am 21. Januar stieg der Kurs an einem einzigen Tag um 35,5 %, der größte Tagesanstieg seit dem Börsengang; am 14. Februar erreichte der Kurs im Tageshandel 91,45 US-Dollar, bevor er schnell auf 56 US-Dollar zurückfiel.
Danach stieg der Kurs im Oktober 2025 auf einen historischen Höchststand von 104,32 US-Dollar mit einem Marktwert von etwa 18 Milliarden US-Dollar, gestützt auf eine 200-Millionen-Dollar-Vereinbarung über ein grundlegendes Onkologie-Modell zwischen AstraZeneca und Pathos sowie aufeinanderfolgende Quartalsergebnisse, die die Erwartungen übertrafen. Obwohl später positive Nachrichten wie die positive Quartalsentwicklung des EBITDA und der Aufstockung des Bestands durch Duan Yongping bekannt gegeben wurden, fiel der Kurs weiter. Erst nachdem im September nach und nach bekannt wurde, dass die Arbeit PRISM2 in *Nature Medicine* veröffentlicht wurde und Kooperationen mit Moderna und Merck zustande kamen, erholte sich der Kurs auf etwa 68 US-Dollar, was immer noch einem Rückgang von etwa 35 % gegenüber dem historischen Höchststand entspricht.
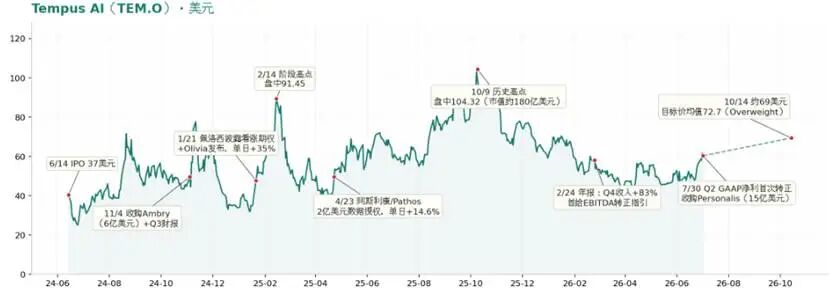
Abbildung: Historische Schlusskurse von Tempus AI, Quelle: Darstellung anhand öffentlicher Daten
Im Folgenden finden Sie die Referenz für die Entwicklung der Schlusskurse von Nvidia:
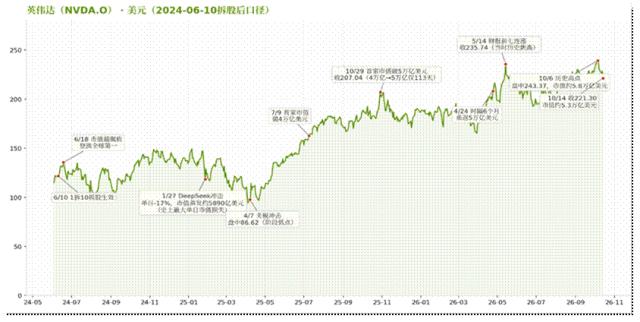
Abbildung: Historische Schlusskurse von Nvidia, Quelle: Darstellung anhand öffentlicher Daten
02 Der aktuelle Stand der Anwendung von medizinischer KI: Deutliche strukturelle Differenzierung hinter dem Glanz
Aus der Zusammenstellung öffentlicher Daten geht hervor, dass die kommerziellen Anwendungsrichtungen der medizinischen KI hauptsächlich die folgenden sieben Kategorien umfassen:
1.Medizinische Bildgebungs-KI: Unterstützende Diagnose bei der Bildgebung;
2.Diagnose-KI: Unterstützende Diagnose bei Untersuchungen;
3. KI in der Pharmazeutik: Target-Entdeckung usw.;
4.Medizinisches KI-Großmodell: Qualitätskontrolle von Krankenakten, evidenzbasierte Fragen und Antworten usw.;
5. KI für Operationsroboter: Lokalisierung und Navigation bei Operationen usw.;
6.Büro-KI: Unterstützung bei der Büroarbeit von Ärzten/Krankenhäusern usw.;
7.Chronische Krankheitsverwaltung für Patienten: Auswertung von Gesundheitsuntersuchungen für Endnutzer, häusliche Verwaltung chronischer Krankheiten usw.
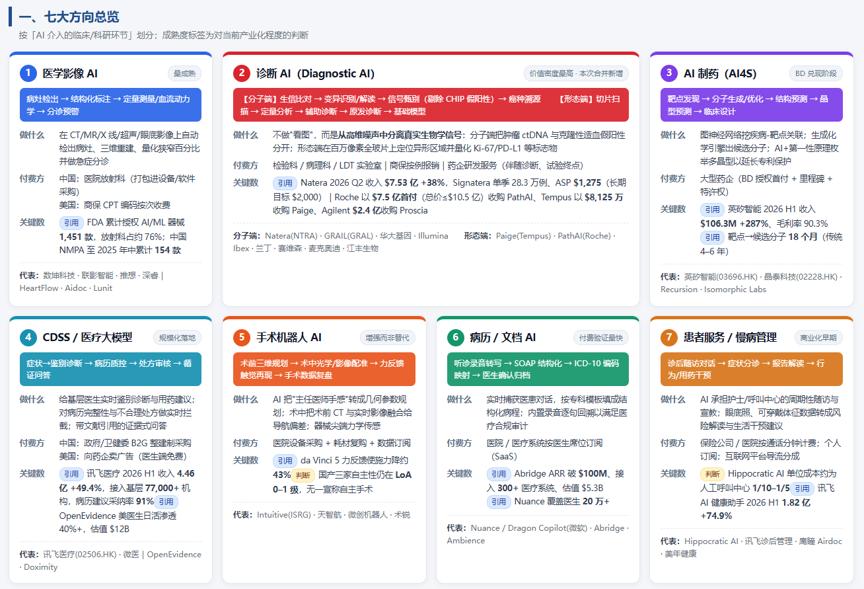
Abbildung: Überblick über die kommerziellen Richtungen der medizinischen KI, Quelle: Zusammenstellung anhand öffentlicher Daten, klicken Sie für eine größere Ansicht
Das oben Genannte sind nur die Anwendungsrichtungen aus der Perspektive der Fallklassifizierung; wenn man die Perspektive der Zulassung von Zertifikaten wechselt, erhält man ganz andere Ergebnisse.
Wir haben die öffentlich bekannt gegebenen Zulassungen für medizinische Geräte mit Produktnamen oder Produktinhalten, die KI (oder künstliche Intelligenz) enthalten, von Anfang 2020 bis September 2026 statistisch erfasst, insgesamt 212 (davon 174 Zertifikate der dritten Kategorie) – Diagnosebezogene Zertifikate machen 91 % aus, 177 davon werden für die Bildgebungsdiagnose-KI verwendet, was 84 % entspricht, und es handelt sich ausschließlich um Softwareprodukte; gefolgt von Anwendungen der KI für die In-vitro-Diagnose mit 14 Zertifikaten, was 7 % entspricht.
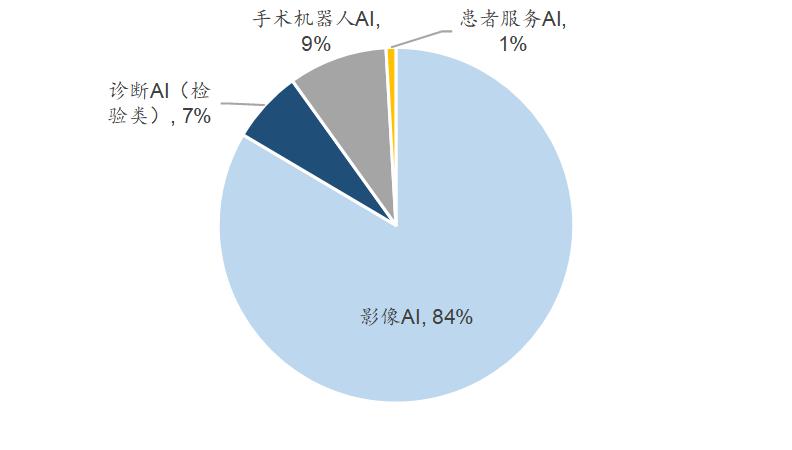
Abbildung: Verteilung der inländischen KI-bezogenen Zertifikate für medizinische Geräte von Anfang 2020 bis September 2026, Quelle: Zusammenstellung anhand öffentlicher Daten
03 Drei kommerzielle Tore der medizinischen KI-Diagnose
Im vorherigen Kapitel haben wir gesehen, dass es aus der Perspektive der Fallklassifizierung sieben Bereiche für medizinische KI gibt, die lebhaft und verteilt sind; aber aus der Perspektive der „Zulassung von Zertifikaten“ entfallen 177 von 212 Zulassungen auf die Bildgebungsdiagnose, was 84 % entspricht. Diese 84 % sind kein zufälliger technischer Vorzug, sondern das Ergebnis der politischen Lenkung der Medizinbranche.
Um dies zu verstehen, muss man zuerst die Logik der Marktförderung für medizinische Produkte verstehen.
Der medizinische Bereich ist eine Branche mit starker politischer Intervention. Der Kommerzialisierungspfad jedes medizinischen Produkts kommt nicht um den standardisierten Pfad herum, der bereits von dem System festgelegt wurde – Produktisierung (Unternehmen und Aufsichtsbehörde) → Produktzulassung (Nationale Behörde für Arzneimittel und Medizinprodukte) → Preisplanung (Nationale Behörde für Krankenversicherung) (Nach der Preisplanung wird das Produkt nicht unbedingt gleichzeitig in die Liste der Krankenversicherung aufgenommen. Der Schritt der Aufnahme in die Krankenversicherung zur Erweiterung des kommerziellen Umfangs wird in diesem Artikel nicht ausgeführt und beeinflusst auch nicht die Analyse der zugrundeliegenden Logik der Branche in diesem Artikel).
Der Wert der medizinischen KI muss auf standardisierten medizinischen Produkten als Träger basieren und drei Tore durchlaufen, um eine skalierte Monetarisierung in der Medizinbranche zu erreichen:
Die Produktisierung ist die Voraussetzung für alle kommerziellen Förderungen. Medizinische Dienstleistungen, die nicht standardisiert verpackt sind, können nicht in den nachfolgenden Prozess der Produktregistrierung und Preisplanung eintreten (ICL gehört nicht zum Diskussionsbereich dieses Artikels);
Nur wenn das Produkt die Zulassung für medizinische Geräte erhält, die von der Nationalen Behörde für Arzneimittel und Medizinprodukte genehmigt wurde, kann das Unternehmen das Produkt legal an Krankenhäuser verkaufen;
Nur wenn das Produkt in die Leitfäden für die Preisplanung der Nationalen Behörde für Krankenversicherung aufgenommen wird, können Krankenhäuser legal Gebühren von Patienten erheben und Produkte von Unternehmen angemessen beschaffen.
I. Produktisierung: Unterstützendes Produktdesign nach der Logik medizinischer Leitlinien in vertikalen Bereichen
Im Hinblick auf die Produktisierung hält die Nationale Behörde für Arzneimittel und Medizinprodukte stets an der unterstützenden Positionierung der KI-Diagnose und dem Prinzip des Produktdesigns „gestützt durch die Logik medizinischer Leitlinien“ fest.
Im Juni 2026 hat das Zentrum für technische Bewertung von medizinischen Geräten der Nationalen Behörde für Arzneimittel und Medizinprodukte in den „Richtlinien für die Prüfung der Registrierung der klinischen Bewertung von medizinischen Geräten mit künstlicher Intelligenz für die unterstützende Diagnose (Entwurf zur Stellungnahme)“ erneut klargestellt: „Die (künstliche Intelligenz-)Software kann Ärzte nur bei der Diagnose unterstützen … Die Ärzte sind für die klinischen Diagnoseergebnisse verantwortlich“ und „das Produktdesign muss auf medizinischen Leitlinien basieren“.
Die Seriosität der Medizin erlaubt es nicht, dass etwas mit unklaren Verantwortungsgrenzen und unklarem Funktionsinhalt zu einem Produkt im medizinischen System wird – Die KI-Fähigkeit muss zu einem standardisierten Produkt mit klaren Fähigkeitsgrenzen, kontrollierbaren Verantwortungsrisiken und wiederholbarer Lieferung verpackt werden, anstatt eine Dienstleistung, eine Modellschnittstelle oder ein Prompt zu sein.
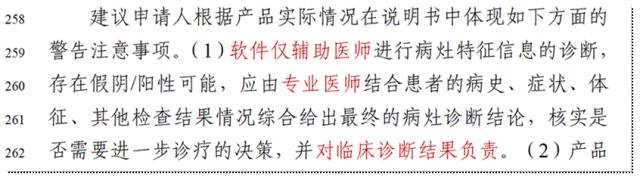
Abbildung: Originaltext ① der „Richtlinien für die Prüfung der Registrierung der klinischen Bewertung von medizinischen Geräten mit künstlicher Intelligenz für die unterstützende Diagnose (Entwurf zur Stellungnahme)“ vom Juni 2026, Quelle: Zentrum für technische Bewertung von medizinischen Geräten der Nationalen Behörde für Arzneimittel und Medizinprodukte
