Die Nationale Energiebehörde Chinas veröffentlichte aktuelle Daten, nach denen die installierte Gesamtleistung von Wind- und Solarenergie 2 Milliarden Kilowatt erreicht hat, wobei beide Auslastungsquoten im Vorjahresvergleich rückläufig sind. Der Druck zur vollständigen Absorption der erzeugten Energie verlagert sich nun von der Installationsstatistik hin zur Preisliste.
Die installierte Gesamtkapazität von Wind- und Solarenergie überschreitet 2 Milliarden Kilowatt, die Umsetzung der Preisgestaltung für die Flexibilität des Stromsystems steht noch aus.
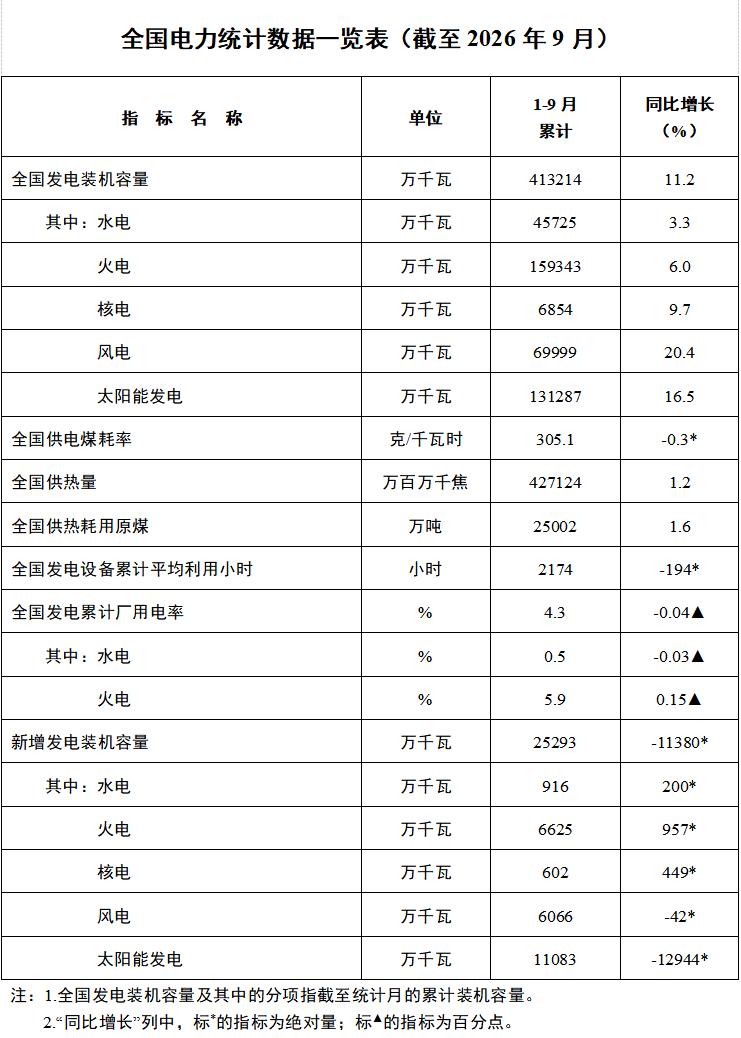
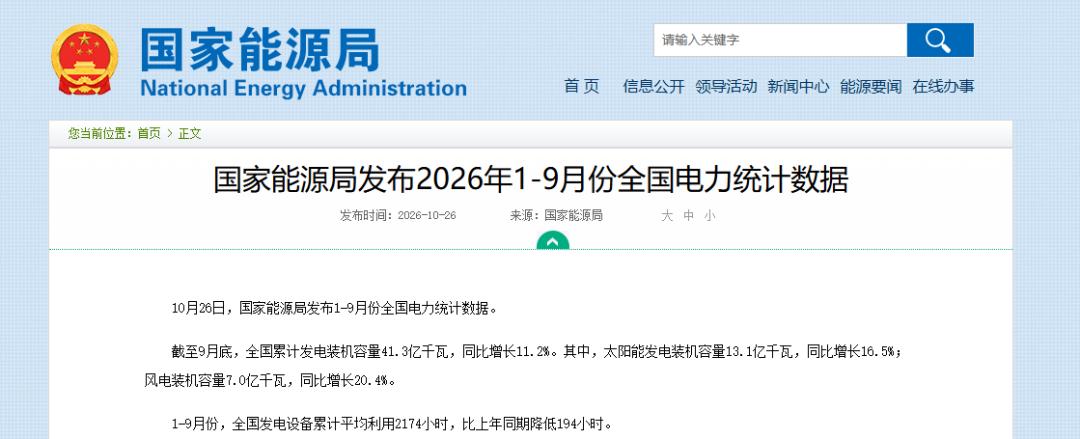
Wie Voraussicht Energie erfuhr, wurden am 26. Oktober die Stromstatistikdaten der Nationalen Energiebehörde für den Zeitraum von Januar bis September veröffentlicht. Bis Ende September erreichte die kumulierte installierte Kapazität von Wind- und Solarenergie 2,01 Milliarden Kilowatt, davon 1,31 Milliarden Kilowatt Solarenergie und 700 Millionen Kilowatt Windenergie.
Eine weitere Zahlenreihe, die bereits bei früheren offiziellen Pressekonferenzen offengelegt wurde, sendet ein Signal in die entgegengesetzte Richtung: Im ersten Halbjahr 2026 lag die Auslastung der Windenergie bei 90,9 % und die der Photovoltaik bei 91,4 %, was einem Rückgang von 2,3 bzw. 2,6 Prozentpunkten gegenüber dem Vorjahr entspricht und drei Jahre in Folge rückläufig ist. Die installierte Kapazität wächst, während die Auslastung schrumpft – zum ersten Mal erzeugen die beiden Kurven in demselben Bericht einen Zusammenstoß.
Shandong hat die Untergrenze des negativen Strompreises um weitere 0,04 Yuan abgesenkt
Am 28. August veröffentlichte die Entwicklungs- und Reformkommission der Provinz Shandong eine Konsultation: Die Untergrenze des Angebotspreises für elektrische Energie wird von -0,08 Yuan/kWh auf -0,12 Yuan/kWh angepasst, die Untergrenze des Abrechnungspreises von -0,10 Yuan/kWh auf -0,14 Yuan/kWh. Nur die Niedriglastphase wird gelockert, die Obergrenze bleibt völlig unverändert.
Wenn die Photovoltaik zur Mittagszeit stark einspeist, kann der Strom noch günstiger werden oder sogar noch negativer; bei Strommangel in der Spätspitze bleibt der Preis hoch. Im Februar 2026 erreichte der niedrigste Tagesstrompreis im Shandong-Stromspotmarkt 0,0054 Yuan/kWh, also nur einen Hauch von Null entfernt.
Für Betreiber neuer Energien liegt die Schädigung nicht darin, dass sie in einigen wenigen Stunden Verluste erleiden, sondern darin, dass die Grundlage ihres Ertragsmodells entzogen wird.
Früher lautete die Rechenlogik „Nutzungsstunden × Strompreis“: Je mehr Strom erzeugt wird, desto höher ist das Einkommen. Nachdem sich der Bereich negativer Strompreise erweitert hat, bringt der zusätzlich erzeugte Strom zur Mittagszeit nicht nur kein Einkommen, sondern kann sogar zu zusätzlichen Kosten führen.
Ein Rückgang der Auslastung um zwei bis drei Prozentpunkte führt im Bericht nicht zu einer marginalen Schwankung, sondern zu einem direkten Rückgang der abgerechneten Strommenge, während die Kapitalausgaben für die Speicheranlagen und die zyklischen Lebensdauerverluste aus derselben Einnahmequelle gedeckt werden müssen.
Noch problematischer ist, dass die geografische Verteilung des Aufnahmedrucks für erneuerbare Energie äußerst ungleichmäßig ist.
Einschlägige Forscher des State Grid Energy Research Institute gehen davon aus, dass die Verschwendung von neuer Energie sich zunehmend auf die Regionen „Drei Norden“ konzentriert. Es wird erwartet, dass bis 2030 80 % der verschwendeten Energie im Betriebsgebiet des State Grid auf die Regionen „Drei Norden“ entfallen, 74 % der Verschwendung im Frühjahr und Herbst auf das ganze Jahr und 74 % der Verschwendung zur Mittagszeit auf den ganzen Tag. Das ist keine gleichmäßig nach unten drückende Decke, sondern ein scharfes Messer, das an zwei Punkten sticht: im Nordwesten und zur Mittagszeit. Die Auslastung in den östlichen Provinzen liegt noch über 95 %, während einige Basen im Nordwesten bereits nach Verwendungsmöglichkeiten für jede zur Mittagszeit erzeugte Kilowattstunde suchen.
165 Yuan/kW pro Jahr reichen nicht aus, um die Kohlekraft angemessen zu unterstützen
Die Kohlekraft hat die erste institutionelle Einnahme erhalten. Ab 2026 wird der Anteil des Kapazitätsstrompreises zur Deckung der Fixkosten einheitlich auf nicht weniger als 50 % angehoben, der bundesweite Durchschnitt liegt bei etwa 165 Yuan/kW pro Jahr, in Gansu und Yunnan wird die Obergrenze von 330 Yuan erreicht.
Mit diesem Geld wird nicht die erzeugte Strommenge bezahlt, sondern die Kraftwerkseinheit. Im ersten Halbjahr 2026 fiel der Anteil der Kohlekraft an der gesamten Stromerzeugung erstmals unter 50 % und sank auf 49,7 %, aber im gleichen Zeitraum stellte die Kohlekraft etwa 70 % der Spitzenlastkapazität und 80 % der Regulierungskapazität bereit. Die Stromerzeugung geht zurück, die Unterstützungsfunktion nimmt zu – der Kapazitätsstrompreis dient dazu, diese Fehlausrichtung zu bewerten.
Aber die 165 Yuan decken nur die Fixkosten, nicht die Marktpreisdifferenz.
Die Bilanz der Kohlekraft ist jetzt in drei Teile gegliedert: Der Strompreis richtet sich nach dem Markt, der Kapazitätspreis wird fest nach der verfügbaren Kapazität abgerechnet, und die Hilfsdienste werden nach dem Beitrag zur Lastspitzen- und Frequenzregulierung berechnet. Wenn die drei Teile zusammengefügt werden, verwandelt sich die Kohlekraft von einem „wetterabhängigen Stromerzeuger“ zu einem „Regulierungsdienstleister, der von der Einhaltung von Verpflichtungen abhängt“. Aber der dritte Teil ist der wirklich elastische Teil und derjenige, der am meisten von den provinziellen Einzelregelungen abhängt.
Die minimale technische Leistungsabgabe von reinen Kondensationskraftwerken wurde bereits auf 25 % bis 40 % gedrückt, das Marktvolumen für die Umrüstung zur tiefen Lastspitzenregulierung im Jahr 2026 wird auf etwa 8 Milliarden Yuan geschätzt. Wie hoch wird die Entschädigung für die Lastspitzenregulierung nach der Umrüstung sein? Im Markt für Hilfsdienste in Nordostchina lag die höchste Entschädigungsrate für die tiefe Lastspitzenregulierung bei bis zu 0,7 Yuan/kWh, aber das ist ein Preis für bestimmte Regionen und bestimmte Stufen, kein bundesweit einheitlicher Preis.
Die Umsetzungsrichtlinien für die Integration der Kohlekraft lauten „durch die Teilnahme am Strommarkt einen koordinierten Betrieb zu erreichen“, aber das Fehlen einer Ertragsverteilungsformel bedeutet, dass die Investitionen in die Flexibilitätsumrüstung und die Abweichungskosten bei gemeinsamen Angeboten noch zwischen den Stromerzeugungsunternehmen und den provinziellen Regeln schweben.
Gleichzeitiger Gewinn von Ausschreibungen für Energiespeicher, Windenergie und das Laden von Schwerlastkraftwagen – die Wettbewerbslogik der Planungsinstitute hat sich geändert
Am 26. Oktober haben das Pekinger Institut, das Nordwestinstitut, das Henan-Institut und das Fujian-Institut unter der China Power Construction Corporation an fünf Projekten teilgenommen und diese gewonnen: Das 1,902 Milliarden Yuan teure integrierte Photovoltaik-Speicher-Laden-Projekt für 36 Schwerlastkraftwagen im zweiten Abschnitt des „Eneng Shan Dian“ in Hubei, das 764 Millionen Yuan teure unabhängige Energiespeicherprojekt von 400 MW/800 MWh in Baise, das 478 Millionen Yuan teure unabhängige Energiespeicherprojekt von 200 MW/400 MWh in Xiyang, das 140 Millionen Yuan teure 100-MW-Windenergieprojekt in Baishui und das 268 Millionen Yuan teure 200-MW-Windenergieprojekt in Runan, mit einem Gesamtwert von 3,552 Milliarden Yuan.
Fast gleichzeitig hat ein Konsortium, an dem das Guangxi-Institut der China Energy Engineering Group teilnimmt, die Ausschreibung für das 150-MW-Photovoltaik-Speicher-Integrationsprojekt in Yuanping, Xinzhou, gewonnen, mit einer Photovoltaikspeicherkapazität von 450 MWh, was einem Einheitspreis von etwa 3,57 Yuan pro Watt entspricht. Die Struktur der an einem einzigen Tag gewonnenen Ausschreibungen ist ehrlicher als jede strategische Planung: Dasselbe Planungsinstitut liefert gleichzeitig Ladenetze, unabhängige Energiespeicher und Windenergie – das ist keine einfache Konzentration von Bauanteilen.
Wenn sich die Vergleichseinheit für Projekte allmählich von „wie viele Megawatt installiert wurden“ zu „wie viel steuerbare Regulierungskapazität in welchem Zeitraum geliefert wurde“ verschiebt, wird der Aufschlag im reinen Baubereich verringert.
Die am 19. Oktober zur öffentlichen Konsultation vorgelegten „Grundregeln für den Stromspotmarkt“ erlauben es neuen Energien, gemeinsam mit den im Kraftwerksstandort installierten Speichern als gemeinsames Angebotssubjekt aufzutreten, wobei die Abweichungsbewertung auf das Konsortium entfällt. Die integrierte Steuerung der Kohlekraft erfordert, dass die minimale Leistungsabgabe, die Anfahrgeschwindigkeit und die Wartungsfenster der Kohlekraftwerke zusammen mit den Leistungskurven der nahen Wind- und Solaranlagen in denselben Betriebsplan aufgenommen werden.
Diese Aufgaben können von Bauunternehmern, die nur einen einzelnen Bereich abdecken, nicht erfüllt werden. Es ist eine Integrationsfähigkeit erforderlich, die Kohlekraft, Wind- und Solarenergie sowie Energiespeicher in dasselbe Betriebslogiksystem einbeziehen kann. Im ersten Halbjahr 2026 machten die Energie- und Stromaufträge der China Power Construction Corporation mehr als 62 % aus, aber das Preis-Buchwert-Verhältnis liegt immer noch auf einem niedrigen Niveau.
Der Markt verwendet immer noch das Bewertungsrahmenwerk für den Hochbau, die Verschiebung der Auftragsstruktur ist nicht ausreichend bewertet. Das bedeutet nicht, dass eine Neubewertung unweigerlich stattfinden wird, sondern dass sich, wenn sich der Wettbewerbsfokus von den Baukosten auf die Wirkung des koordinierten Betriebs verschiebt, der Bewertungsanker früher oder später dem Inhalt der Aufträge anpassen wird.