Rückblick auf SaaS-Fusions- und Übernahmefälle im Jahr 2026: Welche Software kann im Zeitalter der künstlichen Intelligenz mit Preisaufschlag verkauft werden?
Zu Beginn dieses Jahres erlebte die SaaS-Branche eine heftige Stimmungsschwankung. Mit dem Einzug von AI-Agenten in spezifischere Arbeitsszenarien wie Recht, Finanzen und Vertrieb begann der Markt zu fragen: Wenn KI eine große Anzahl von Aufgaben erledigen kann, die früher von vielen Softwareprodukten übernommen wurden, wie viel sind diese traditionellen Softwareprodukte dann noch wert? Daraufhin verbreitete sich ein dramatischer neuer Begriff namens „SaaSpocalypse“.
Neun Monate später gab der Markt eine andere Antwort. Unter den SaaS-Unternehmen, die alle nach Käufern suchen, werden einige mit Aufschlägen umworben, während andere jedes beliebige Angebot akzeptieren müssen. Was ist in der Zwischenzeit passiert? Lassen Sie uns einige markante Momente dieses Jahres gemeinsam Revue passieren.
Nur wenige Transaktionen stützen das gesamte Jahresvolumen
Als Anthropic im ersten Quartal Plugins für Positionen in Recht, Finanzen, Vertrieb und anderen Bereichen hinzufügte, begannen Investoren, eine Frage zu stellen: Welche Software kann direkt von KI-Agenten ersetzt werden? Was der Markt fürchtet, ist nicht, dass ein einzelnes Unternehmen Aufträge verliert, sondern das Abonnementmodell selbst. Das Abrechnungsmodell traditioneller SaaS ist eng an die Personalgröße gebunden. Wenn KI-Agenten die Aufgaben für Unternehmen erledigen, warum sollten Unternehmen dann für jeden Mitarbeiter ein Konto kaufen? Sobald diese Logik gilt, müssen Softwareunternehmen die Frage beantworten, ob ihr Ertragsmodell noch haltbar ist.
Bis zum Juni schwanden die Auswirkungen der Aktienverkäufe in der entsprechenden Branche zu Beginn des Jahres allmählich. Die größten neuen Transaktionen des ganzen Jahres wurden nacheinander zwischen Juni und September angekündigt. SpaceX erwarb Cursor für 60 Milliarden US-Dollar in einer vollständig aus Aktien bestehenden Transaktion, Nvidia stimmte zu, Hugging Face für den berichteten Preis von 12,9 Milliarden US-Dollar zu erwerben, Stripe stimmte zu, OpenRouter für den berichteten Preis von 7,5 Milliarden US-Dollar zu erwerben, und AMD stimmte Ende September zu, World Labs für 8,2 Milliarden US-Dollar zu erwerben. Zusammen mit zwei großen Sicherheitsgeschäften, die bereits zu Beginn des Jahres unterzeichnet wurden – der Übernahme von Wiz durch Google für 32 Milliarden US-Dollar und der Übernahme von CyberArk durch Palo Alto Networks für 25 Milliarden US-Dollar – übersteigen diese fünf Transaktionen zusammen 137 Milliarden US-Dollar.
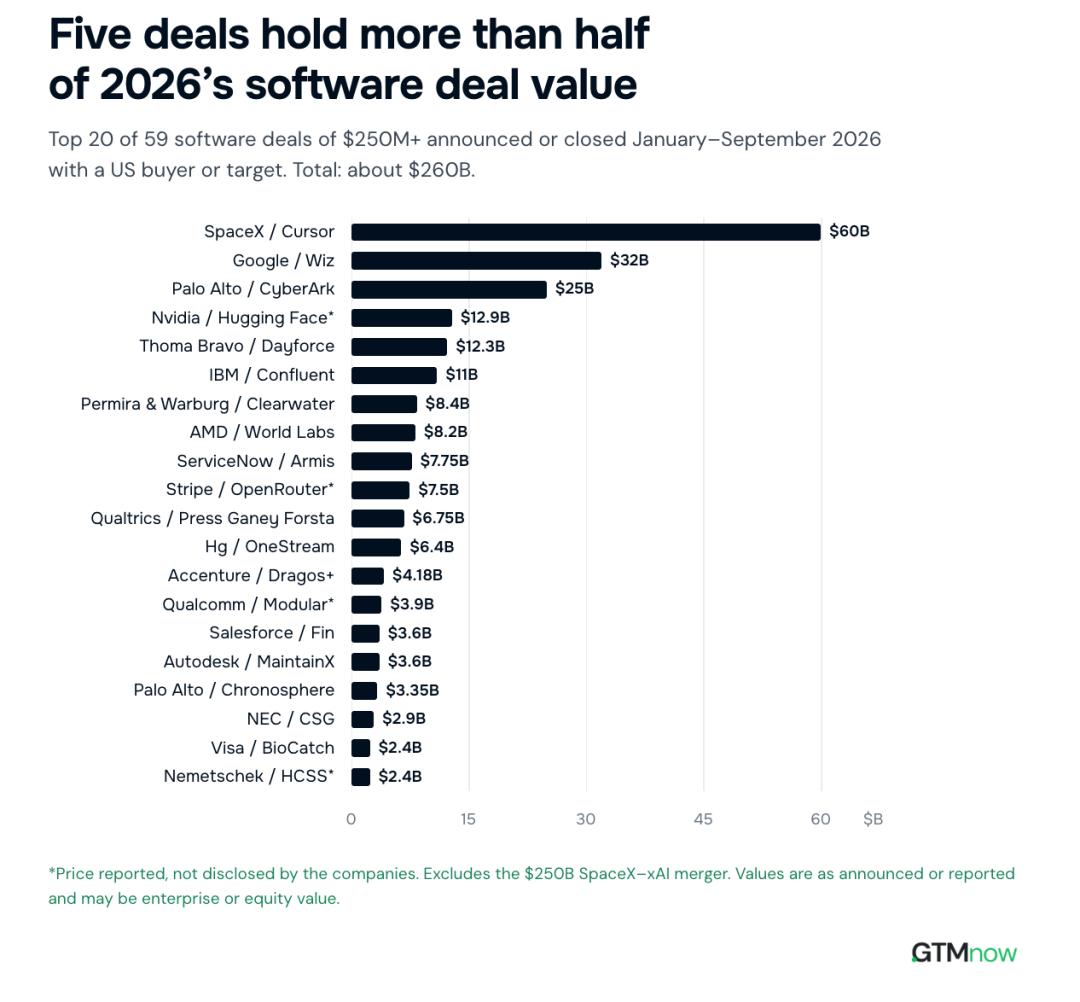
Es ist bemerkenswert, dass diese Transaktionen durch eine extrem hohe Konzentration auf die Spitze gekennzeichnet sind. Allein die Transaktion von Cursor mit 60 Milliarden US-Dollar übersteigt die Summe aller anderen Transaktionen bei weitem. Von diesen fünf Transaktionen entfallen zwei auf „Sicherheit“ und drei auf „Zugang zu Modellen und Entwicklern“. Das heißt, die Käufer zahlen genau für die Entwicklerverteilungsfähigkeit und die Sicherheitsfähigkeit, zwei Dinge, die der überwiegende Teil der KI-Implementierungen fehlt.
Zwei Märkte, zwei Bewertungslogiken
Diese Transaktionen senden ein nicht leichtes, aber klares Signal: Der Markt hat SaaS nicht aufgegeben, er beginnt nur, kritischer zu beurteilen, welche Software es wert ist, gekauft zu werden, und welche Software neu bewertet werden muss.
An der Spitze zahlen die Käufer Aufschläge. OpenRouter ist ein 2023 gegründetes Startup für Modellaggregation, das bei seiner Finanzierungsrunde im Mai 2026 mit 1,3 Milliarden US-Dollar bewertet wurde; im August stimmte Stripe zu, es für den berichteten Preis von 7,5 Milliarden US-Dollar zu erwerben, nur drei Monate später. Einige Tage nach seinem eigenen Börsengang zahlte SpaceX den Kaufpreis für Cursor vollständig in Aktien. Aufschläge sind in diesen Bereichen die Norm.
In anderen Bereichen akzeptieren die Verkäufer jeden vom Markt angebotenen Preis. Airtable erreichte Ende 2021 eine Spitzenbewertung von über 11 Milliarden US-Dollar, stimmte aber schließlich zu, für rund 1,3 Milliarden US-Dollar an Bending Spoons verkauft zu werden.
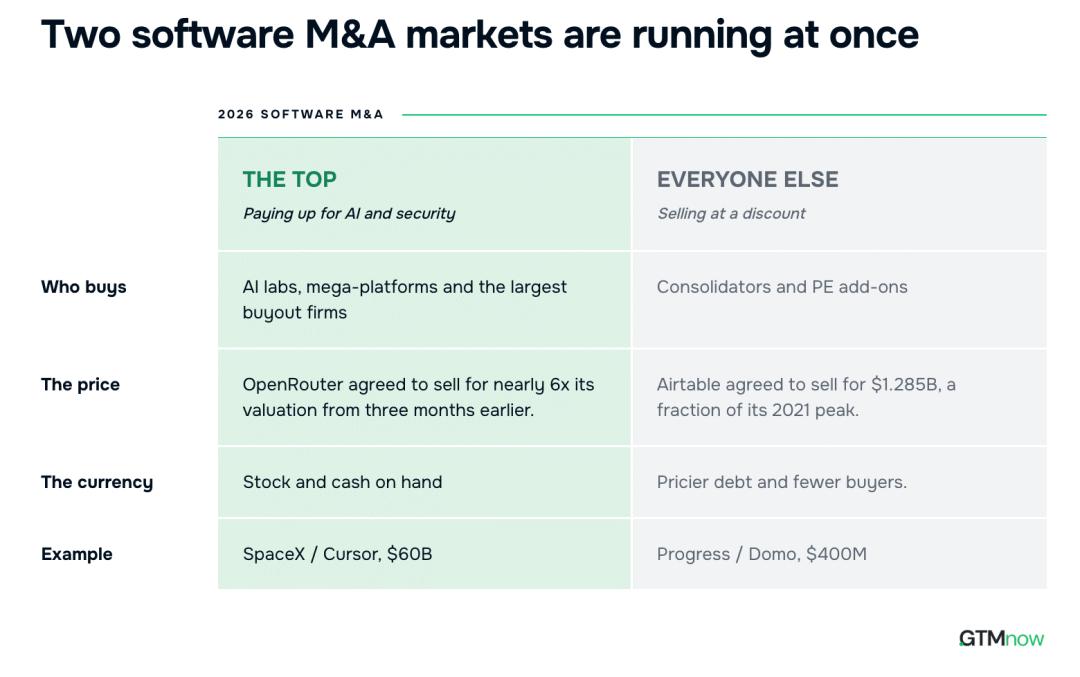
Der Unterschied zwischen den beiden Enden liegt in der Art der Vermögenswerte. OpenRouter verfügt über Vertriebskanäle für Modellaufrufe, und wenn der Käufer es erwirbt, erhält er direkten Zugang zu diesen Kanälen; Airtable verfügt über eine Reihe von Kollaborationstabellen, Funktionen, die am einfachsten neu geschrieben werden können, und nach der Neufassung folgen die Kunden nicht unbedingt. Erstere verkaufen eine strategische Position, letztere verkaufen eher Betriebsergebnisse.
Das heißt, eine Kategorie von Vermögenswerten wird von strategischen Käufern umworben:
- Infrastruktur, die die Entwicklung und Bereitstellung von KI unterstützt;
- Plattformen, die den Zugang zu Entwicklern und Vertriebskanälen kontrollieren;
- Unternehmen, die Sicherheits-, Identitäts- und Compliance-Funktionen anbieten;
- Knotenpunkte, die Modelle, Daten und Anwendungen verbinden;
- Software, die tief in die Kern-Geschäftsprozesse der Kunden integriert ist.
Eine andere Kategorie von Vermögenswerten unterliegt einer realistischeren Bewertung:
- Ist die Verlängerung der Kundenverträge stabil?
- Ist der Cashflow gesund?
- Ist das Produkt leicht zu kopieren?
- Was kann der Käufer neben den bestehenden Kunden noch gewinnen?
- Können Wettbewerber es in kurzer Zeit selbst entwickeln, wenn es nicht erworben wird?
Zurück zu den einfachsten Fragen
Die Gesamtmenge wirkt prosperierend, aber die Struktur der Käufer verschärft sich. Die Anzahl der Transaktionen steigt, aber die Anzahl der beteiligten Akteure sinkt.
Seit Anfang 2026 ist die Zahl der Übernahmen zwischen US-KI-Unternehmen um 14 % höher als im gesamten Jahr 2025. OpenAI führt mit 10 Übernahmen an, aber die Zahl der unabhängigen Käufer ist nur um 2 % gestiegen. Einige wenige Gewinner übernehmen den Großteil der Übernahmen, und der aktuelle Markt hat noch keine breitere Käufergruppe entwickelt. Für Verkäufer gibt es weniger potenzielle Gegenparteien als erwartet. Die Liste der Käufer ist stark überlappt, und jeder von ihnen kennt seine eigene seltene Position.
Die Frage im Januar dieses Jahres lautete: Wird KI Software wertlos machen? Neun Monate später haben die Unternehmen die Antwort gegeben. Mit sinkenden Codekosten verlagert sich der Wertschwerpunkt von Softwareunternehmen in zwei Richtungen: Einerseits um Daten und Workflows, auf die andere nicht zugreifen können, andererseits um Vertriebskanäle, zu denen andere keinen Zutritt haben. Unternehmen, die dazwischen stehen und nur über eine Funktionsliste verfügen, wurden in diesem Jahr vom Markt neu bewertet.
Früher reichte allein die Tatsache, „bereits Kunden, bereits Einnahmen und bereits ein ausgereiftes Produkt zu haben“, um einen erheblichen Wert zu schaffen. Heute ist das immer noch wichtig. Aber wenn das Produkt keine einzigartigen Daten, eine unersetzliche Position im Workflow, starke Vertriebsfähigkeiten oder Barrieren für Sicherheit und Compliance aufweist, werden Käufer es eher als finanziellen Vermögenswert denn als strategischen Vermögenswert betrachten.
Die Transaktionspreise dieses Jahres liefern eigentlich drei sehr einfache Prüfmethoden.
Die erste ist der Open-Source-Test. Angenommen, dieses Unternehmen veröffentlicht morgen den gesamten Quellcode im Internet – werden die Kunden ihre Abonnements dann noch verlängern? Wenn die Antwort ja ist, bedeutet das, dass die Kunden wirklich nicht auf die darin enthaltenen Daten und Prozesse verzichten können, und der Quellcode ist nur die Hülle; wenn die Antwort nein ist, ist es nur eine Frage der Zeit, bis es von KI ersetzt wird.
Die zweite lautet: „Kauft dieses Geld für Wachstum oder für Bestand?“ Bei gleicher Software sind einige bereit, das 20-fache des Jahresumsatzes zu zahlen, weil dieser Umsatz im nächsten Jahr noch größer sein wird; Airtable wurde nur für 1,3 Milliarden verkauft, weil der Käufer berechnet hat, wie viele Kunden abwandern werden und wie lange die verbleibenden noch Einnahmen generieren können. Einer kauft die Zukunft, der andere kauft den Restwert – unter dem gleichen Begriff verbergen sich eigentlich zwei verschiedene Geschäftsmodelle.
Die dritte lautet: „Der Grund, warum der Kunde unbedingt kaufen muss“. Jedes Unternehmen hat seine eigenen Gründe für den Kauf von Softwarediensten, aber in diesem Jahr ändern sich ihre Fragen: Wie lange brauchen wir, um es selbst zu entwickeln, wenn wir es nicht erwerben? Können wir nach der Entwicklung gleichzeitig das Vertrauen seiner Kunden, seine Datensammlungen, sein Entwicklerökosystem und seine Position im Workflow erlangen? Können wir die Sicherheitsüberprüfungen, die Compliance-Zertifizierungen und die langwierigen internen Beschaffungsprozesse in der Organisation durchlaufen? Für SaaS-Unternehmen gilt: Je weniger diese Fragen zutreffen, desto passiver sind sie bei Verhandlungen über Preise.
„Software, die verkauft werden kann“ und „Software, die unbedingt gekauft werden muss“ – ob ein Unternehmen als „strategisch erworbener Vermögenswert“ gilt, muss nicht erst am Tag des Verkaufs offenbart werden. Die Antwort bildet sich oft schon aus den heutigen Produktentscheidungen, Kundenbeziehungen und Fähigkeitsaufbauten. KI macht das Angebot an Softwarediensten reichhaltiger, und der Fusions- und Übernahmemarkt definiert Seltenheit auf eine strengere Weise neu.
<Quellenangabe>
https://thegtmnewsletter.substack.com/p/2026-software-ma-deals-wave
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „HSG Hui“ (ID: Sequoiacap), Autor: Hong Shan, mit Genehmigung von 36Kr veröffentlicht.