Meta: Das Kerngeschäft hat „aufgeatmet“, aber die detaillierten Abrechnungen von Muse sind noch offen?
Hallo allerseits, ich bin Hai-Tun-Jun!
Im Vergleich zu dem peinlichen Ergebnis des letzten Quartals hat Meta diesmal einen Bericht vorgelegt, der die Investoren beruhigt: Die Einnahmen aus dem Kerngeschäft, der Gewinn nach Abzug einmaliger Kosten und die Prognose für das vierte Quartal übertreffen durchweg die Erwartungen; bei den kurzfristigen Ausgaben wurden keine übertriebenen Prognosen für Muse abgegeben.
Dennoch wurden bei der diesmal von dem Markt ebenfalls sehr beachteten Prognose für das Jahr 2027 kaum quantitative Zahlen genannt. Gleichzeitig wird die Erwartung einer Eigenkapitalfinanzierung die Long-Position-Investoren dazu veranlassen, trotz optimistischer Erwartungen wachsam zu bleiben.
Meta veranstaltet in der Regel nach der Telefonkonferenz noch eine kleine Nachbesprechung (Call Back). Hai-Tun-Jun wird später prüfen, ob es wichtige zusätzliche Informationen gibt, und das Protokoll wird ebenfalls zusammengestellt. Wenn Sie interessiert sind, können Sie unsere Community-Updates verfolgen.
Die Kernpunkte im Einzelnen:
1. Das Kerngeschäft wird gefestigt: Der Gesamtumsatz im dritten Quartal stieg um 26 % und übertraf leicht die Erwartungen. Die Prognose für das vierte Quartal liegt bei 73 bis 76 Milliarden US-Dollar, wobei der Median die Erwartungen der Käuferseite erfüllt.
Das Wachstum wird hauptsächlich durch den Anstieg der Werbepreise getrieben (+14 %), was bereits das dritte Quartal in Folge eine Beschleunigung darstellt. Empfehlungs- und Werbemodelle wie GEM, Andromeda und generative Abrufverfahren haben alle eine quantitativ nachweisbare Verbesserung der Konversionsrate gezeigt, was die Erzählung von Metas Rendite durch KI im Werbebereich weiter stützt.
Die gesamte Werbebranche im dritten Quartal war durch die Weltmeisterschaft und politische Werbung ohnehin in einer guten Konjunkturlage, sodass Metas Leistung vor allem die Stabilität seiner Kernwettbewerbsvorteile widerspiegelt.
2. Effizienzsteigerungen durch Personalabbau kompensieren die Abschreibungen von KI-Investitionen: Nach Abzug der über 9,9 Milliarden US-Dollar an staatlichen Vergleichskosten (Klagen im Zusammenhang mit Suchtverhalten bei Jugendlichen in sozialen Medien, Datenschutz von Kindern usw.) lag die operative Marge im dritten Quartal stabil bei 35 % und erholte sich im Vergleich zum Vorquartal sogar. Dies scheint dem Trend steigender Abschreibungskosten durch KI-Investitionen zu widersprechen, tatsächlich wurden die Effizienzgewinne durch einen Personalabbau von 15 % erzielt, die den Anstieg der Abschreibungen ausgeglichen haben.
Die Prognose für die gesamten Betriebsausgaben (Opex) im laufenden Jahr wurde nur um die Vergleichskosten erhöht, ohne weitere Anpassungen. Der implizite Median der operativen Marge im vierten Quartal beträgt 33 %, was im Vergleich zum dritten Quartal leicht schwächer ausfällt und zeigt, dass die richtungweisende Belastung der Gewinne durch KI-Investitionen unverändert bleibt.
Das Management hat keine Opex-Prognose für 2027 abgegeben, aber mit der Einführung von Muse, dem Cloud-Leasinggeschäft und Metas eigener Planung für die Bereitstellung von Rechenkapazität werden sowohl das laufende als auch das nächste Jahr Spitzenjahre für Investitionen sein. Da die Monetarisierung von Muse kurzfristig nur langsam ansteigt, erwartet Hai-Tun-Jun, dass sinnvolle zusätzliche Einnahmen erst 2028 zu sehen sein werden, sodass die Erosion der Gewinne durch Abschreibungen weiter zunehmen wird.
3. Die jährlich annualisierte Kapitalausgabe (Capex) im vierten Quartal übersteigt 200 Milliarden US-Dollar: Die Capex im dritten Quartal betrug 34,9 Milliarden US-Dollar und lag unter den Erwartungen, aber im vierten Quartal muss nachgeholt werden. Die untere Grenze der Jahresprognose wurde leicht angehoben, was impliziert, dass der Median der Capex im vierten Quartal bei 54 Milliarden US-Dollar liegt. Nach der quartalsweisen Annualisierung wird für das kommende Jahr ein Wert von über 210 Milliarden US-Dollar erwartet, was den Erwartungen der meisten Institutionen entspricht, während noch aggressivere Prognosen im Bereich von 230 bis 250 Milliarden US-Dollar liegen.
Das Management äußerte sich zu 2027 wie folgt: „Wir arbeiten noch an dem Budget, werden aber weiterhin aggressiv investieren, um das Kerngeschäft und neue KI-Projekte zu unterstützen“ und erklärte, dass die vorhandenen und im Bau befindlichen Kapazitäten flexibel zwischen Modelltraining, Wachstum des Kerngeschäfts und neuen Produkten zugewiesen werden können. Mark Zuckerberg betonte in der Telefonkonferenz, dass in den nächsten Jahren Rechenkapazität aufgebaut werden soll, die mehr als 1 Milliarde Nutzer bedienen kann.
Derzeit besteht Uneinigkeit auf dem Markt darüber, ob der durch Muse erzeugte Bedarf an Rechenkapazität in den ursprünglichen Rahmen für die Bereitstellung von Rechenkapazität einbezogen wird (14 GW im nächsten Jahr) oder kurzfristig zusätzliche Kapazitäten benötigt werden.
Hai-Tun-Jun ist der Ansicht, dass der größte Teil in den ursprünglichen Rahmen für die Bereitstellung von Rechenkapazität fallen sollte, aber wenn Muse unerwartet populär wird, werden zusätzliche Kapazitäten benötigt:
Muse ist keine spontane Idee von Meta, sondern Teil der KI-Erzählung, die Mark Zuckerberg seit mehr als zwei Jahren verfolgt. Intern hat es bereits lange Ressourcen der höchsten Priorität erhalten. Bevor Mitte dieses Jahres die Einführung des Cloud-Leasinggeschäfts und der Bereitstellungsplan für 14 GW Rechenkapazität bis Ende nächsten Jahres von Medien berichtet wurden, gab es bereits Gerüchte über eine verzögerte Veröffentlichung des persönlichen KI-Assistenten. Jetzt wissen wir, dass es sich um gezielte Optimierungen bei der Nutzerautorisierung und Sicherheit vor der Veröffentlichung von Muse handelte.
Daher muss mit zunehmender Durchdringung von Muse unter den Nutzern die ursprüngliche Erwartung für die Capex-Investitionen nicht deutlich nach oben angepasst werden. Aber Muse wird wahrscheinlich die für das Cloud-Leasinggeschäft benötigte Rechenkapazität verdrängen, was die ROI-Zahlen der Einheiten von Rechenkapazität im Jahr 2027 kurzfristig beeinflussen wird (die Vermietung von Rechenkapazität hat eine höhere Monetarisierungsrate).
Und wenn Muse in Zukunft weiter populär wird, zum Beispiel wenn die monatlichen aktiven Nutzer (MAU) auf über 2 Milliarden ansteigen (entsprechend über 500 Millionen täglichen aktiven Nutzern, DAU), wird die benötigte Rechenkapazität fast alle Reserven von Meta in den letzten zwei Jahren aufbrauchen. Nach der Aussage von Mark Zuckerberg wird derzeit die Kapazität für 1 Milliarde MAU geplant. Wenn die Erwartungen des Managements übertroffen werden, reichen die Pläne von Meta für den Aufbau von Rechenkapazität in den letzten zwei Jahren definitiv nicht aus.
Daher besteht die Möglichkeit, dass die Capex-Erwartung für das nächste Jahr von 220 Milliarden US-Dollar nach oben angepasst wird. Alles hängt davon ab, ob Muse „übermäßig“ wächst und ob das Unternehmen das Cloud-Leasinggeschäft stabil weiterführen möchte.
4. Muse legt seinen ersten Ergebnisbericht vor: Muse ist derzeit seit etwa sechs Wochen online, die Nutzer in den USA und Kanada summieren sich auf über 10 Millionen; was die Nutzerbindung betrifft, nutzen etwa 25 % der Nutzer es täglich.
Einkaufen ist das größte Nutzungsszenario für Muse-Nutzer. Mehr als 25 % der wöchentlich aktiven Nutzer nutzen Muse zum Einkaufen, und der durchschnittliche Warenkorbwert übersteigt 200 US-Dollar. Das Management erwartet, dass die Effizienz der Rechenkapazitätskosten innerhalb eines Jahres um mehr als das Zehnfache steigt, und erklärte, dass die Monetarisierung früher vorangetrieben wird als bei der früheren Strategie „zuerst Wachstum, dann Monetarisierung“.
Im Vergleich zu der vorherigen Annahme von Hai-Tun-Jun – 30 % Durchdringung von MAU beim Einkaufen + durchschnittlicher Warenkorbwert von 500 US-Dollar pro Jahr (Rückblick auf den Originaltext) – übertrifft die tatsächliche Leistung von Muse die Erwartungen von Hai-Tun-Jun. Ob es wirklich umgesetzt werden kann, hängt natürlich von der späteren Nutzerdurchdringung ab, also dem Fortschritt der Erweiterung der MAU-Größe. Der Unterschied im Monetarisierungswert zwischen 10 Millionen Nutzern und 1 Milliarde Nutzern ist weit mehr als das Zehnfache.
5. Finanzierungsrahmen liegt vor, aber keine Details: Wenn die Investitionen im aktuellen Tempo fortgesetzt werden, ist es sicher, dass der Cashflow von Meta im nächsten Jahr auf Jahresbasis negativ wird. Gleichzeitig ist die Nettoliquidität nach strenger Definition (Barmittel + kurzfristige Anlagen – kurz- und langfristige verzinsliche Schulden) nicht optimistisch, sodass die Erwartung des Marktes an eine Finanzierung von Meta immer besteht.
Aber die zusätzlichen Informationen, die der Markt benötigt, sind Details zu den Finanzierungsvereinbarungen. Die diesmal offengelegten Informationen legen hauptsächlich die späteren Finanzierungsmethoden fest (die derzeit in diesem Jahr durchgeführten Finanzierungen: außerbilanzielle Joint Ventures von 30 Milliarden US-Dollar und Unternehmensanleihen von 25 Milliarden US-Dollar). Statt weitere Anleihen auszugeben, wird eine neue Klasse von stimmrechtslosen C-Aktien für zukünftige Kapitalerhöhungen eingerichtet (nach dem Zinsanstieg sind die Kosten der Fremdfinanzierung gestiegen, und die Gesundheit der Bilanz von Meta selbst sinkt, sodass der Zinsvorteil bei der Ausgabe von Anleihen bereits geschrumpft ist).
Die diesmalige Dividende der C-Aktien wird in Form einer Aktiendividende an alle Aktionäre ausgezahlt, wobei „für jede gehaltene A- oder B-Aktie eine C-Aktie kostenlos zugeteilt wird“.
Die tatsächliche Wirkung dieser Dividende entspricht einer Aktiensplit im Verhältnis 1:2. Die C-Aktien werden am 19. Januar 2027 zum Handel zugelassen. Theoretisch bleibt die Eigentümerstruktur nach der Dividende unverändert, aber das Unternehmen räumt ein, dass die C-Aktien im Vergleich zu den A-Aktien möglicherweise mit einem Absatz gehandelt werden. Bei späteren Finanzierungsemissionen gibt es nicht nur eine Verwässerung durch die Kapitalerhöhung selbst, sondern es müssen auch mehr Aktien für den gleichen Finanzierungsbetrag ausgegeben werden, was zu einer stärkeren Verwässerung der ursprünglichen Aktionäre führt.
Das Unternehmen hat derzeit keine konkreten Finanzierungspläne. Die C-Aktien werden in Zukunft hauptsächlich für die Kapitalbeschaffung, die Mitarbeitervergütung und Übernahmen verwendet, ohne die Stimmrechte von Mark Zuckerberg zu verwässern. Aufgrund der Beschränkungen der Kontrolle von Mark Zuckerberg kann das Unternehmen theoretisch maximal etwa 700 Milliarden US-Dollar an Eigenkapital aufnehmen, bevor seine Stimmrechte unter 50 % fallen, was indirekt die Obergrenze des potenziellen Finanzierungsvolumens zeigt.
6. Übersicht der Leistungsindikatoren
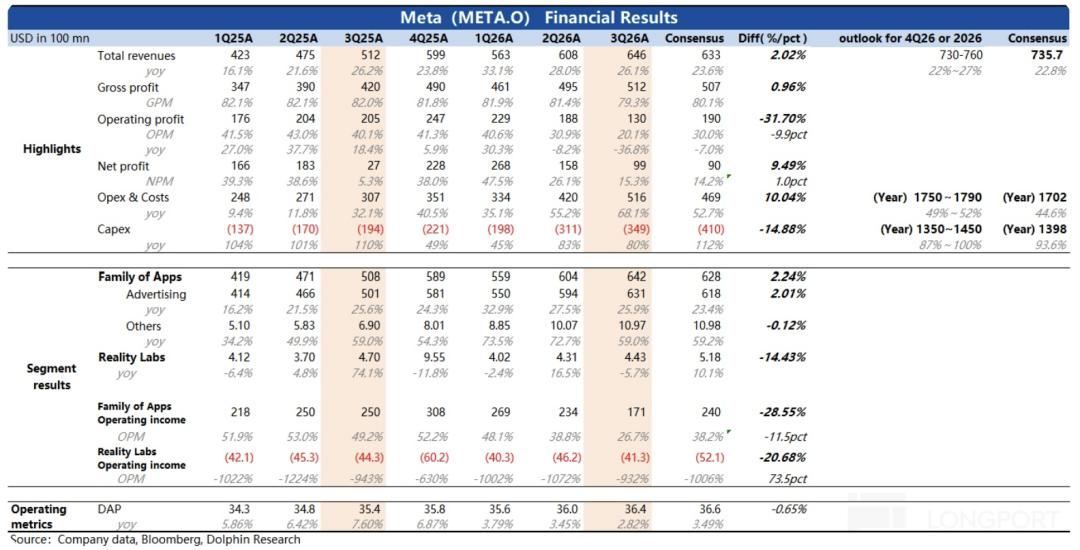
Die Ansicht von Hai-Tun-Jun
Zusammenfassung des dritten Quartals in einem Satz: Das Werbe-Kerngeschäft bleibt stark, die Kostenkontrolle ist besser als erwartet, Muse gibt Signale für „wie man monetarisiert und so schnell wie möglich monetarisiert“, aber die Details der ROI-Bilanz für 2027 sind noch ungelöst, was von einigen Long-Position-Investoren kritisiert wird.
Im letzten Quartal sagte Hai-Tun-Jun, dass Investoren am meisten sehen wollen, dass „der Weg der KI-Investitionsrendite klarer wird“. In diesem Quartal kann neben der Stabilität des Werbegeschäfts, die die Erzählung über die Förderung der Werbung durch KI weiter unterstützt, und der Nutzung der verbleibenden Rechenkapazität für das Cloud-Leasing Meta im dritten Quartal vor allem in zwei Bereichen den Weg der KI-ROI weiter klären: die Monetarisierung für Endnutzer (ToC) und die Kontrolle der Ausgabenseite.
1) Muse gibt einen Weg zur Monetarisierung vor. Diesmal betonte das Management die Bedeutung des Einkaufsszenarios und erklärte ausdrücklich, dass „die Gebühr von Händlern für vermittelte Transaktionen“ das Hauptmodell ist und so früh wie möglich vorangetrieben wird. Dies entspricht der Ansicht von Hai-Tun-Jun in der heißen Bewertung zur Einführung von Muse Anfang September: Die Abonnementeinnahmen von Muse werden nicht sehr hoch sein, die Kosten pro Nutzer sind sehr hoch, und die echte Monetarisierung hängt von der Provision aus Transaktionen ab.
2) Die Kontrolle der Ausgabenseite ist besser als erwartet, was sich direkt in einem Personalabbau von 15 % widerspiegelt. Im dritten Quartal lag die Wachstumsrate der Gesamtausgaben nach Abzug einmaliger Kosten deutlich unter dem Niveau, um das der Markt besorgt war.
Darüber hinaus wurde in dem Bericht zum dritten Quartal auch die Frage beantwortet, ob Muse außerhalb des Plans liegende Rechenkapazität benötigt: Die gesamte Capex im laufenden Jahr wurde nicht deutlich erhöht. Obwohl die Situation für 2027 ungewiss ist, zeigt dies, dass zumindest kurzfristig die Rechenkapazitätsnutzung von Muse bereits im Rahmen der geplanten bereitgestellten Rechenkapazität liegt. Was die Wachstumsrate betrifft, sind sowohl das laufende als auch das nächste Jahr Spitzenjahre für Investitionen.
Aber wenn Muse unerwartet populär wird, zum Beispiel mehr als die vom Management vorgesehenen 1 Milliarde Nutzer erreicht, muss diese Rechenkapazität zusätzlich auf Basis der bestehenden Pläne neu aufgebaut werden. Die Einrichtung der C-Aktien dient im Wesentlichen dazu, den Finanzierungskanal für diese Investition im Voraus vorzubereiten. Unregelmäßige Kapitalerhöhungen zur Finanzierung werden auch die positive Stimmung der Long-Position-Investoren einschränken, sodass sie nicht zu euphorisch wird.
Im Folgenden die detaillierten Inhalte
I. Das Kerngeschäft wird gefestigt und stützt die Erzählung der KI-Rendite
Der Gesamtumsatz im dritten Quartal betrug 64,6 Milliarden US-Dollar, was einem Anstieg von 26 % gegenüber dem Vorjahr entspricht, 2 % über der Konsensprognose von Bloomberg und auch über der oberen Grenze der Unternehmensprognose (64 Milliarden US-Dollar).
Davon betrugen die Werbeeinnahmen 63,1 Milliarden US-Dollar (+26 %, gleiches Niveau bei festen Wechselkursen). Die Aufteilung nach Menge und Preis lautet: Die Anzahl der Werbeeinblendungen stieg um 10 % (etwa 2 Prozentpunkte niedriger als erwartet), der durchschnittliche Preis pro Werbung stieg um 14 % (etwa 3 Prozentpunkte höher als erwartet).
Die Menge verlangsamt sich (der Nutzerverkehr stieg nur um 3 %, die Nutzungsdauer von Facebook ging zurück), der