Tesla, dessen Gewinn um die Hälfte eingebrochen ist, will sich durch Raketen retten?
Musk erzählt wieder eine neue Geschichte, diesmal geht es um die „Fusion“ von Tesla und SpaceX.
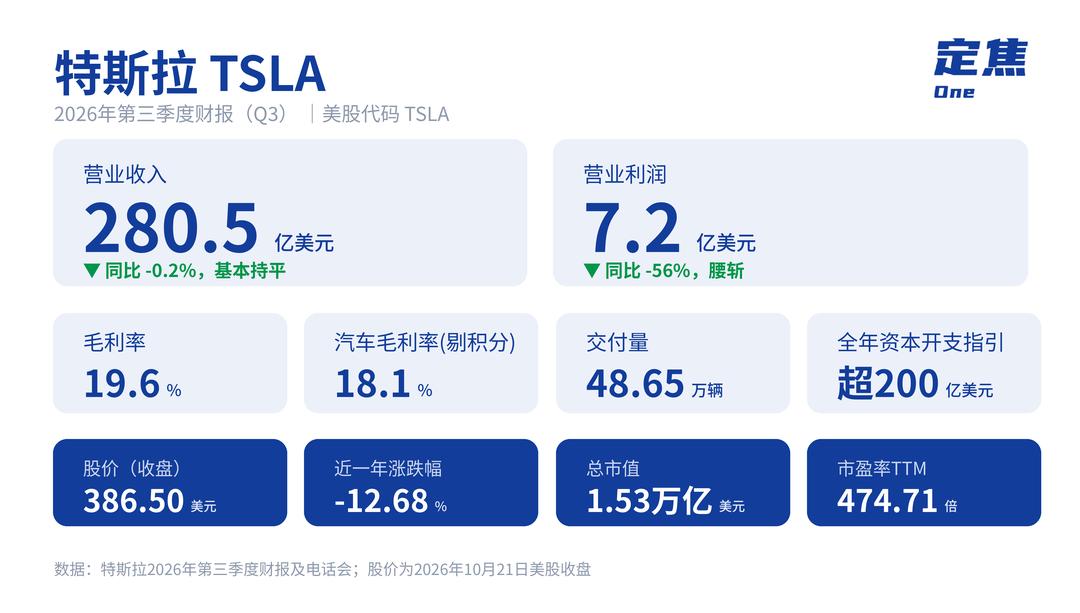
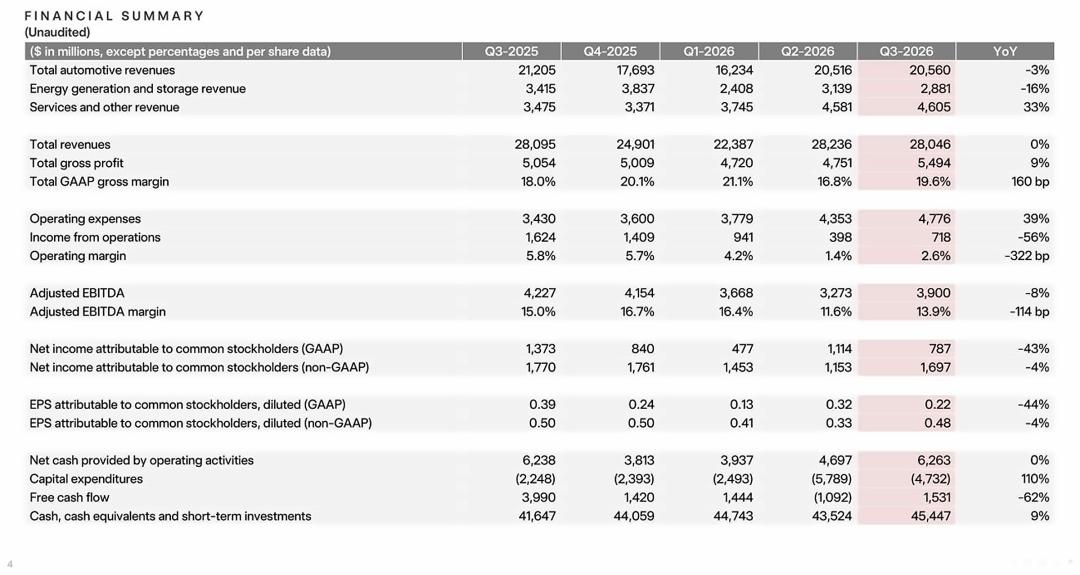
Am frühen Morgen des 22. Oktober nach Pekinger Zeit veröffentlichte Tesla den Finanzbericht für das dritte Quartal 2026: Es wurden 486.500 Fahrzeuge ausgeliefert, was etwa 5 % über den Markterwartungen liegt, aber im Jahresvergleich immer noch um 2,1 % zurückging. Der Gesamtumsatz belief sich auf 28,05 Milliarden US-Dollar und war fast identisch mit dem Vorjahreszeitraum. Der Automobilumsatz ging um 3 % zurück; das Betriebsergebnis halbierte sich im Jahresvergleich auf 720 Millionen US-Dollar.
Auf der anderen Seite legte SpaceX gerade einen Quartalsbericht mit einem Umsatzwachstum von 161 % und einem Nettogewinn von 4,4 Milliarden US-Dollar vor, wobei der Umsatz des KI-Geschäfts im Jahresvergleich um 830 % stieg. Am nächsten Tag stieg der Aktienkurs um fast 8 %. JPMorgan verdoppelte das Kursziel von 240 US-Dollar auf 500 US-Dollar.
Einen Tag vor der Veröffentlichung dieses Tesla-Finanzberichts bestätigte Musk in einer Telefonkonferenz von SpaceX, dass die Vorstände beider Unternehmen jeweils spezielle Ausschüsse gebildet haben, um die Fusion zu prüfen. Auf der Telefonkonferenz nannte Musk fünf Synergiebereiche nach der Fusion: Superintelligente Software, Chipherstellung, Terafab, Robotik und Starlink-Konnektivität. Das Automobil ist nur ein Datenerfassungsgerät in diesem Gesamtbild.
Wenn der Verkauf von Autos in einem harten Wettbewerb steht, ist die rationalste Strategie nicht, sich in den Kampf zu verbeißen, sondern das Schlachtfeld an einen Ort zu verlegen, an dem man noch absolute Vorteile hat. Das ist Musks bewährte Strategie: Jedes Mal, wenn das Autoverkaufsgeschäft angezweifelt wird, wirft er eine noch größere Geschichte auf. Als im Jahr 2025 der Absatz in Europa einbrach, sprach er über Robotaxi; als der Auslieferungsumfang in diesem Jahr zum ersten Mal zurückging, sprach er über die Serienproduktion von Optimus; jetzt, wo der Gewinn halbiert wurde, spricht er über die Fusion mit dem Raketenunternehmen.
Aufgrund der Nachricht von der „Fusion“ stieg Tesla nach dem Finanzbericht um 2,2 %, aber nach Ende der Telefonkonferenz fiel der Aktienkurs wieder, und der Rückgang nach Börsenschluss weitete sich zeitweise auf 2,5 % aus. Der Hauptgrund für den Rückgang war, dass auf der Telefonkonferenz das jährliche Ziel für die Kapitalausgaben von über 25 Milliarden US-Dollar auf über 20 Milliarden US-Dollar gesenkt wurde. Die Kapitalausgaben von Tesla in diesem Quartal beliefen sich auf 4,73 Milliarden US-Dollar und lagen um 40 % unter den Markterwartungen von etwa 7,95 Milliarden US-Dollar. In diesem Quartal gab es auch gute Nachrichten: Der freie Cashflow wurde mit 1,53 Milliarden US-Dollar positiv, während die Markterwartung ursprünglich bei minus 4,99 Milliarden US-Dollar lag.
Wie ist die Kürzung der Kapitalausgaben zu verstehen? Ein Investor, der Tesla verfolgt, sagte gegenüber „Dingjiao One“: Positiv gesehen beginnt Tesla, seine Ausgaben an die Einnahmen anzupassen und nicht mehr großzügig zu verschwenden. Negativ gesehen bedeutet das langsamere Ausgeben von Geld, dass sich der Zeitplan für die Rentabilität dieser neuen KI-Geschäfte ebenfalls nach hinten verschiebt.
Egal ob die Fusion zustande kommt oder nicht, Tesla muss die alten Probleme im Kerngeschäft beantworten: BYD liegt in den ersten drei Quartalen bei den kumulierten Verkäufen von reinen Elektroautos um mehr als 300.000 Fahrzeuge vor Tesla, und das Xiaomi YU7 hat im heimischen Nischenmarkt mehrmals das Model Y übertroffen. Wie tief ist der Burggraben des Automobilgeschäfts noch?
01. Bruttomarge erholt sich, Gewinn halbiert sich
Zuerst die Schlussfolgerung. Dieser Finanzbericht ist nicht so schlecht, wie der Markt befürchtet hat, die Bruttomarge ist sogar besser als erwartet, aber das Automobilgeschäft von Tesla hat das Wachstum eingestellt, und das verdiente Geld wird hauptsächlich für die Unterstützung von KI und Robotik verwendet.
Leistung von Tesla im dritten Quartal 2026
Der Gesamtumsatz in diesem Quartal belief sich auf 28,05 Milliarden US-Dollar und war fast identisch mit dem Vorjahreszeitraum, aber die Geschäftsstruktur hat sich geändert. Der Automobilumsatz ging um 3 % zurück, der durchschnittliche Preisrückgang im Jahresvergleich und die geringeren Auslieferungen waren die Hauptbelastungen, während die durch FSD-Abonnements getriebenen Zusatzverkäufe einen Teil davon ausglichen. Der Bereich Energiespeicherung ging um 15,6 % zurück und war der einzige Sektor in diesem Quartal, der unter den Erwartungen lag, aber auf der Telefonkonferenz wurde mitgeteilt, dass die Bruttomarge der Energiespeicherung von 20,4 % auf 33,1 % gestiegen ist und die Kapazität von Megapack für 2027 fast ausverkauft ist. Der Bereich Service und Sonstiges stieg um 32,5 % auf 4,61 Milliarden US-Dollar. Die Zahl der FSD-Abonnenten erreichte 1,74 Millionen, mit einem Nettowachstum von 260.000 in einem Quartal, das das schnellste Wachstum aller Zeiten darstellt.
Es ist zu beachten, dass die Auslieferungsmenge von Autos in diesem Quartal 486.500 Einheiten betragen hat und die Erwartungen übertroffen hat, aber es gibt einen „Wasseranteil“ darin. Davon wurden 22.000 Einheiten durch den Abbau von Lagerbeständen ergänzt, die tatsächliche Produktion betrug nur 464.000 Einheiten.
Die Erholung der Automobilbruttomarge ist das größte Highlight. Nach Abzug der Einnahmen aus Emissionsgutschriften erreichte die Bruttomarge des Automobilgeschäfts 18,1 %, was gegenüber dem zweiten Quartal um fast 2 Prozentpunkte gestiegen ist. Noch wichtiger ist, dass die Einnahmen aus den „passiv verdienten“ Emissionsgutschriften in diesem Quartal nur noch 113 Millionen US-Dollar betrugen, was im Jahresvergleich um 73 % zurückging. Das bedeutet, dass die Steigerung der Bruttomarge fast vollständig auf dem Autoverkauf selbst beruht.
Eine grobe Berechnung pro Fahrzeug: Nach Abzug der Emissionsgutschriften beträgt der Bruttogewinn pro verkauftem Auto etwa 7600 US-Dollar, was gegenüber dem Vorquartal um etwa 700 US-Dollar mehr ist. Dies ist auf den gestiegenen Anteil hochpreisiger Modelle wie der Langversion des Model Y und die verbesserte Produktstruktur zurückzuführen.
Die Fähigkeit, mit dem Autoverkauf Geld zu verdienen, erholt sich, warum ist das Betriebsergebnis trotzdem halbiert? Weil Tesla sehr „geldverbrennend“ ist. Die Betriebskosten stiegen im Jahresvergleich um 39 % auf 4,78 Milliarden US-Dollar, wobei die Forschungs- und Entwicklungskosten um 69 % auf 2,76 Milliarden US-Dollar explodierten, was durchschnittlich 30 Millionen US-Dollar pro Tag entspricht. Dieses Geld fließt in KI-Projekte, die Serienproduktionsvorbereitungen von Cybercab und Optimus. Hinzu kommen 1,165 Milliarden US-Dollar an Aktienvergütungen, der Großteil davon stammt aus dem Vergütungsprogramm des CEO von 2025. Wenn man die Kosten auf das Niveau des Vorjahreszeitraums zurückführt, wäre das Betriebsergebnis in diesem Quartal positiv gewachsen.
Auf der Telefonkonferenz war Musks Erwartungsmanagement für Optimus deutlich konservativ. Er sagte, dass die Anlaufphase der Serienproduktion sehr holprig sein wird: „Zehntausend Dinge müssen richtig gemacht werden, und der Fortschritt hängt von dem langsamsten davon ab“, und er erwartet, dass diese Probleme erst Ende 2027 vollständig gelöst werden. Bei Robotaxi ist es ähnlich: Tesla betont immer wieder, dass die Voraussetzung für die Expansion die Sicherheit ist, aber der Konkurrent Waymo hat bereits fahrerlose Autos in 15 Städte in den USA eingeführt, mit einer Flotte von etwa 4000 Fahrzeugen und 500.000 bezahlten Bestellungen pro Woche. Ob Tesla nicht mehr mit den Konkurrenten mithalten kann, wird vom Markt bereits angezweifelt.
Die derzeitige Situation von Tesla ist: Es wird immer schwieriger, mit dem Autoverkauf Geld zu verdienen, die neuen Geschäfte, die unterstützt werden müssen, verbrennen immer mehr Geld, und der Zeitplan für die Realisierung der KI-Vorteile könnte sich weiter nach hinten verschieben. Gleichzeitig nähern sich chinesische Automobilhersteller vollständig an.
02. BYD, Xiaomi, Leapmotor: Chinesische Automobilhersteller nähern sich vollständig an
Vor fünfzehn Jahren fragte der Journalist Musk im Studio von Bloomberg TV, was er von dem Konkurrenten BYD hält. Musk fragte zurück: „Haben Sie jemals ihre Autos gesehen?“ Heute, fünfzehn Jahre später, hat BYD die Verkaufszahlen von reinen Elektroautos zwei Jahre in Folge weltweit übertroffen, und die kumulierten Verkaufszahlen in den ersten drei Quartalen 2026 (1,63 Millionen Einheiten) liegen um mehr als 300.000 Einheiten vor Tesla (1,325 Millionen Einheiten).
Neben dem Überholen der Verkaufszahlen beschleunigen die führenden chinesischen Automobilhersteller auch ihre Profitabilität und die Geschwindigkeit der Produktiteration.
Der Markt betrachtete BYD früher als „traditionellen Automobilhersteller“ und Tesla als „Technologieunternehmen, das Autos durch Software neu definiert“. Aber wenn man den Finanzbericht öffnet, betrug die Bruttomarge des Automobilgeschäfts von BYD im ersten Halbjahr 22,3 %, während diese Zahl bei Tesla in diesem Quartal nach Abzug der Emissionsgutschriften 18,1 % beträgt. Ein Unternehmen, dem eine Bewertung der traditionellen Fertigungsindustrie zugesprochen wird, verdient mit dem Autoverkauf vier Prozentpunkte mehr als ein Technologieunternehmen. Wodurch wird der „Technologieaufschlag“ von Tesla eigentlich gestützt?
Warum können chinesische Automobilhersteller so schnell aufholen? Der oben genannte Investor sagte gegenüber „Dingjiao One“, dass chinesische Automobilhersteller den Entwicklungszyklus eines Autos auf etwa zwei Jahre verkürzt haben, nach der Markteinführung ständig modifizierte Versionen herausbringen und die Konfiguration erweitern, die Hardware für intelligentes Fahren zuerst im Auto installieren und die Funktionen später aktivieren, sodass das Produkt innerhalb von ein bis zwei Jahren immer neu wirkt. Die Struktur von reinen Elektroautos ist viel einfacher als die von Verbrennerautos, die Modifikation geht schnell, und die Kosten sinken mit der Skalierung. Während Tesla immer noch mit klassischen Modellen den Markt bedient.
Auf dem globalen Markt hat Tesla noch Vorteile, aber das Zeitfenster verengt sich.
Tesla erholt sich tatsächlich in Europa, in den ersten 8 Monaten stieg der Absatz in der EU im Jahresvergleich um 65,9 % und erholte sich von dem Tiefpunkt nach Musks politischen Kontroversen. Gleichzeitig hat sich der Anteil chinesischer Marken in Europa innerhalb eines Jahres von 5,3 % auf 11,3 % verdoppelt, und die lokalen Zulassungen von BYD in den ersten zwei Monaten dieses Jahres haben Tesla kontinuierlich übertroffen.
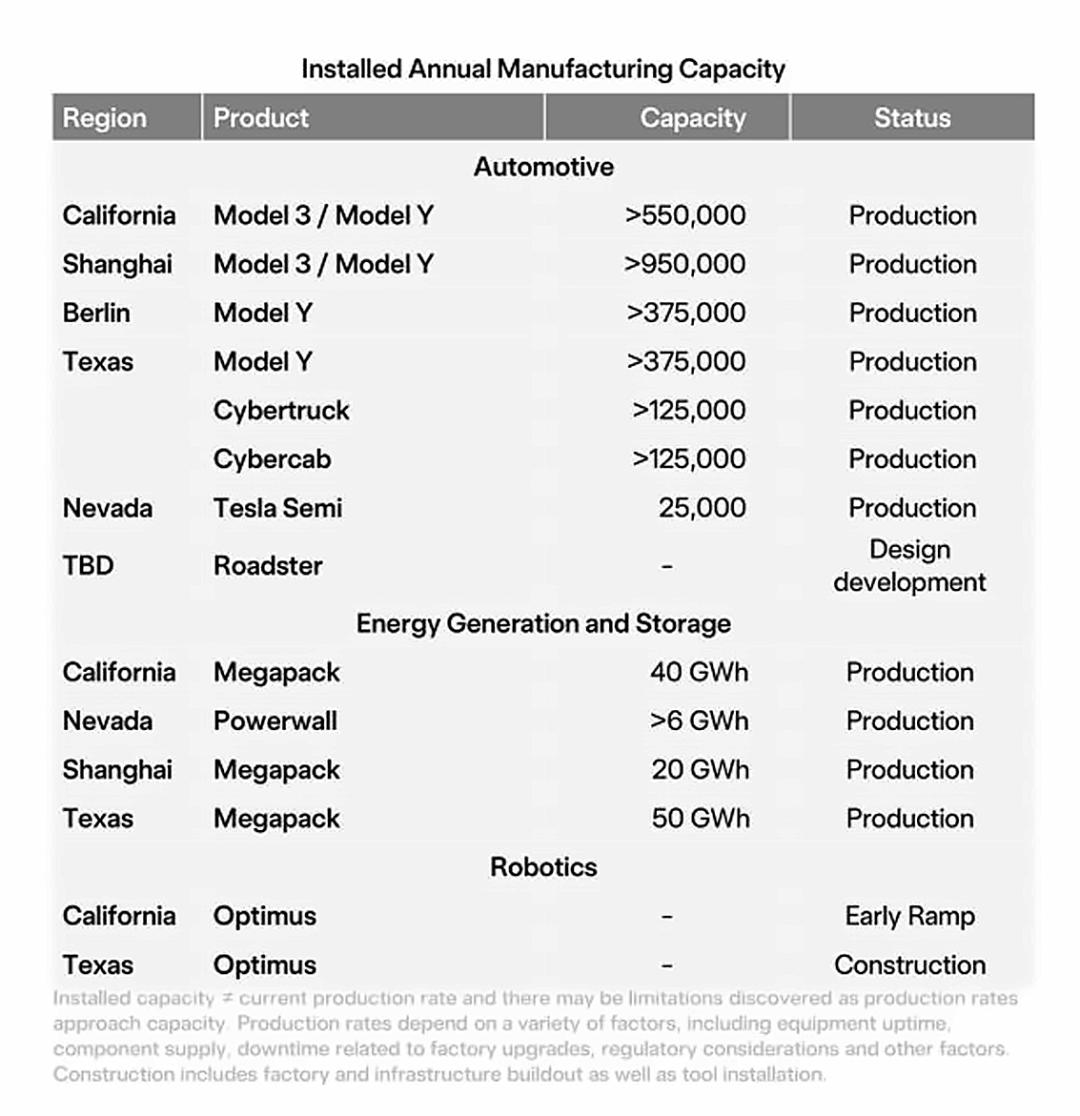
Globale Produktionskapazitätstabelle von Tesla (950.000 Einheiten im Shanghai-Werk) Quelle / Finanzbericht von Tesla für Q3 2026
Vom chinesischen Markt ganz zu schweigen: Tesla wurde auf der Einzelhandelsrangliste der neuen Energiehersteller im Inland bereits von Leapmotor und Harmony Intelligent Mobility übertroffen und rutschte auf den sechsten Platz ab. Das Model Y war in den ersten 9 Monaten dieses Jahres noch das meistverkaufte SUV im Endabsatz im Inland, wurde aber im Januar von dem Xiaomi YU7 in einem einzelnen Monat überholt. Auf dem Markt für Limousinen über 200.000 Yuan, zu dem das Model 3 gehört, ist das Xiaomi SU7 auf den ersten Platz gerückt. Der chinesische Markt kann das Wachstum von Tesla kaum noch antreiben. Im September belief sich der Großhandelsabsatz in China auf 95.000 Einheiten, was im Jahresvergleich um 5 % stieg, wobei der Export um 58 % wuchs, während der inländische Einzelhandel um etwa 9 % zurückging. Das jährliche Kapazitätsvolumen des Shanghai-Werks übersteigt 950.000 Einheiten, und immer mehr Kapazitäten bedienen den Überseemarkt.
Das Einzige, was Tesla noch in der Spitzenposition halten kann, ist das FSD-Software-Ökosystem. 1,74 Millionen aktive Abonnenten, ein Anstieg von 67 % im Jahresvergleich, die Bruttomarge der Abonnements beträgt bis zu 90 %. Chinesische Automobilhersteller haben keine gleichwertigen regelmäßigen Einnahmen. Allerdings nutzen chinesische Automobilhersteller eine schnellere Hardware-Iteration, um dieses Zeitfenster zu erobern. Wenn die Verbraucher feststellen, dass sie mit weniger Geld Autos mit neuerer Hardware und stärkerer Konfiguration kaufen können, muss die Geschichte der Software anders erzählt werden.
03. Fusion mit SpaceX: Ein Marktwertmanagement von 3,5 Billionen US-Dollar
Wenn die Bewertung von Tesla durch die Zyklizität der Automobilindustrie und den immer härteren Wettbewerb belastet wird, ist das Aufwerfen des Themas der Fusion mit SpaceX durch Musk zweifellos eine weitere Operation des Marktwertmanagements. Die Gesamtbewertung be