350.000 KI-Systeme plaudern mit Betrügern, die KI-gestützte Betrugsprävention avanciert zum neuen Liebling des Kapitals.
Was kann KI tun? Für dieses australische KI-Unternehmen kann KI als Undercover fungieren, um die Zeit von Betrügern zu verschwenden und mit den erfassten Informationen Geld zu verdienen.
Das australische Unternehmen Apate.ai hat kürzlich eine große Seed-Finanzierungsrunde in Höhe von 8,15 Millionen US-Dollar abgeschlossen, angeführt von Lobby Capital, mit Beteiligung von OIF Ventures, Investible, Concept Ventures und Baobab Ventures. Die kumulierte Finanzierung beläuft sich auf fast 10 Millionen US-Dollar. Bereits im August 2025 schloss Apate zudem eine Seed-Finanzierungsrunde in Höhe von 2,5 Millionen Australischen Dollar ab, die von OIF Ventures angeführt und von Investible begleitet wurde.
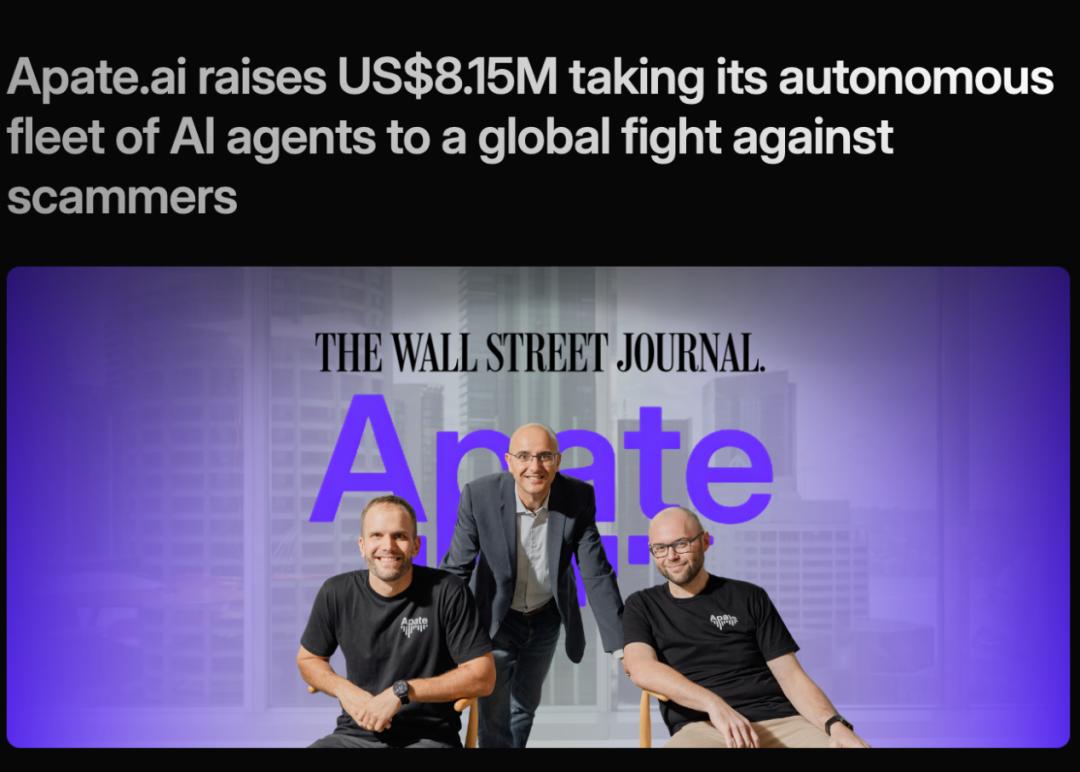
Bildquelle: Offizielle Website des australischen Unternehmens Apate.ai
Dieses Geschäft begann ursprünglich mit einem 44-minütigen Picknick-Anruf
Im November 2021 genoss Dali Kaafar, Professor für Cybersicherheit an der Macquarie University in Sydney, mit seiner Familie einen Aufenthalt im Freien. Sein Handy klingelte mit einem unbekannten Anruf, am anderen Ende der Leitung gab sich die Person als Vertreter eines bekannten Technologiekonzerns aus und versuchte mit geschickten Formulierungen, ihn zu betrügen.
Kaafar, der Cybersicherheit erforscht, legte das Telefon nicht sofort auf, sondern zögerte die Zeit mit dem Betrüger am Telefon und dehnte das Gespräch auf 44 Minuten aus. Dieses Zwischenereignis während des Picknicks endete nicht dort, später machte Kaafar daraus ein Geschäft. Im Jahr 2024 gründete er Apate.ai, das die mit großen Sprachmodellen betriebene KI einsetzt, um die technische Angst und kognitive Langsamkeit gewöhnlicher Menschen vorzutäuschen, die Betrüger online zu halten und gleichzeitig Zahlungskonten, Wallet-Adressen und Phishing-Domains zu erschleichen.
Nach Angaben des Unternehmens hat seine KI bereits etwa 2,5 Millionen Gespräche geführt und insgesamt die Zeit von Betrügern um das Äquivalent von 17 Jahren aufgewendet. Wie aus ausländischen Medien zitierten Aussagen von Dali Kaafar, Gründer und Geschäftsführer von Apate, hervorgeht, verfügt die Apate-Plattform über etwa 350.000 KI-Roboter, wird bereits von Banken eingesetzt und erhält Unterstützung von Telekommunikationsunternehmen. Apate hat in Echtzeit mehr als 250.000 Informationen über Betrüger gesammelt, darunter Betrugs-Websites, Konten zum Empfangen und Überweisen von Diebesgut sowie Bankkontoangaben.
Cao Xiao, Chefexperte am Forschungsinstitut für Chinesischen Modernisierungsweg der Shanghai University of Finance and Economics, ist der Ansicht, dass der Wettbewerb um KI-gestützte Betrugsbekämpfung oberflächlich ein Technologiewettbewerb ist, im Wesentlichen aber ein Wettbewerb um die Geschwindigkeit, mit der das nationale Verwaltungssystem Antworten auf drei institutionelle Fragen gibt: Wer darf täuschende KI einsetzen, nach welchen Kriterien werden Informationen als Beweise anerkannt und an wen können Geschädigte Entschädigungsansprüche stellen. Wer zuerst klare Regeln festlegt, kann diese technische Variable in einen historischen Vorteil für die Modernisierung der Betrugsbekämpfungsverwaltung umwandeln.
Wer zahlt für Apate.ai?
Medienberichten zufolge gehören zu den Kunden von Apate die Commonwealth Bank of Australia, der australische Telekommunikationsanbieter TPG Telecom sowie andere Versorgungsunternehmen, Telekommunikationsbetreiber und Regierungsbehörden.
Cao Xiao, Chefexperte am Forschungsinstitut für Chinesischen Modernisierungsweg der Shanghai University of Finance and Economics, weist darauf hin, dass die Betrugsbekämpfung in der Vergangenheit meist nach dem Prinzip „zuerst passiert, dann statistisch erfasst“ ablief: Der Betrüger betrog zuerst, das Opfer meldete den Vorfall, und die schwarze Liste wurde danach ergänzt. Die traditionelle Betrugsbekämpfung steht vor drei Problemen: Erstens ist sie immer einen Schritt zu langsam, die schwarze Liste kann nie mit den wechselnden Methoden der Betrüger Schritt halten. Zweitens ist die Kostenasymmetrie gegeben: Die Verteidigerseite muss viel Personal und Ressourcen für die Überprüfung aufwenden, während die Betrüger fast keine Kosten für ihre Fehlversuche haben. Drittens ist sie sehr passiv: Sie hängt von Meldungen der Opfer ab, wenn der Betrüger keinen Erfolg hatte und niemand den Vorfall meldet, kann die Verteidigerseite kaum davon erfahren.
Laut Cao Xiao liegt der Wert des Modells von Apate darin, genau diese drei Schwachstellen gleichzeitig anzugehen: Die KI gibt sich als Opfer aus, verschwendet umgekehrt die Zeit und das Personal der Betrüger und verlagert die Kosten auf die Betrüger; bevor das Geld überwiesen wird, erfasst sie bereits Hinweise wie Zahlungskonten und Phishing-Websites. Früher waren nur wenige Freiwillige bereit, „mit Betrügern zu scherzen“, jetzt macht die KI daraus ein skalierbares Geschäft.
Brad Joffe, Mitbegründer und Chief Commercial Officer von Apate, gab bekannt, dass TPG fast 590.000 Anrufe an die KI-Agenten von Apate weitergeleitet hat, während die von der Commonwealth Bank of Australia öffentlich gemeldeten Betrugsverluste um 76 % gesunken sind.
Von der „Nachträglichen Abrechnung“ zur „Vorausschauenden Informationserfassung“ ist dies laut Cao Xiao eine echte paradigmatische Erweiterung in der Theorie der Betrugsbekämpfung, also der Übergang von der „Statistik nach Eintritt des Verlusts“ zur „Informationswissenschaft vor Eintritt des Verlusts“. Die Personen, die mit der KI chatten, zahlen nicht, die zahlenden Stellen sind die Institutionen, die sich darum kümmern, welche Hinweise nach dem Gespräch verbleiben. Betrugsinformationen werden zum ersten Mal zu einem preisbestimmbaren und handelbaren Gut. Die Betrugsbekämpfung wandelt sich von einem Compliance-Kostenzentrum zu einem informationsgesteuerten aktiven Verteidigungssystem, und diese Wende ist unumkehrbar.
Allerdings erinnert Cao Xiao daran, dass man sich klar machen muss, ob die auf diese Weise „aktiv erschlossenen“ Informationen zuverlässig sind. Der Unterschied zu herkömmlichen Risikokontrollen auf Basis von Transaktionsdaten liegt nicht nur in der höheren oder niedrigeren Genauigkeit, sondern in der grundsätzlich unterschiedlichen Herkunft und Erzeugungsweise der Daten. Beispielsweise können Betrüger, die von den KI-Honigtopfen erfahren, absichtlich falsche Konten und falsche Websites bereitstellen, um in die Irre zu führen, was sehr geringe Kosten verursacht. Außerdem ist es vor dem Eingang von Geldern kaum zu bestätigen oder zu widerlegen, ob ein bestimmtes Konto das Zahlungskonto eines Betrügers ist. Zahlungskonten und Phishing-Links können zudem bereits nach wenigen Stunden ungültig werden, was schwerzeitig zu erkennen ist.
Cao Xiao schlägt vor, ein Klassifizierungsmechanismus für solche Informationen einzuführen, eine obligatorische Kreuzvalidierung aus mehreren Quellen durchzuführen, eine Verarbeitungsstufe mit der Regel „nur verlangsamen, nicht blockieren“ festzulegen und für jede Information ein Ablaufzeitfenster und einen automatischen Ungültigkeitsmechanismus hinzuzufügen. Die Gesprächsdaten als gleichwertige Sperrungsgrundlage wie Transaktionsdaten zu behandeln, ist das größte finanzielle Risiko dieses Modells; sie als Hinweis mit niedrigem Konfidenzniveau zu behandeln, der eine erweiterte Prüfung auslöst, ist die richtige Positionierung für die vorausschauende Risikokontrolle.
Wohin fließen die 8,15 Millionen Finanzierungsmittel?
Im August dieses Jahres schloss Apate bereits die Seed-Finanzierungsrunde in Höhe von 8,15 Millionen US-Dollar ab. Brad Joffe, Mitbegründer und Chief Commercial Officer von Apate, gab bekannt, dass Apate bisher insgesamt fast 10 Millionen US-Dollar an Finanzmitteln erhalten hat, während das Team nur 20 Mitarbeiter zählt.
Anschließend plant Apate auch die Expansion auf ausländische Märkte. Nach Angaben des Unternehmens wird es im nächsten Quartal ein neues Büro in London eröffnen, um europäische Kunden zu bedienen und gleichzeitig das US-Geschäft auszubauen. Peter Eckermann, Mitbegründer und Chief Product Officer, wird in die USA ziehen, um die nordamerikanische Expansion zu leiten. Das technische und Forschungsteam von Apate wird erweitert und bleibt weiterhin in Sydney. Gleichzeitig wurde am 25. August die Verlegung des Unternehmenssitzes abgeschlossen, um als in Delaware, USA, registriertes Unternehmen zu agieren und die globale Expansion zu unterstützen.
In diesem Jahr gab es noch ein weiteres ähnliches Finanzierungsereignis. Ebenfalls im August dieses Jahres kündigte Visa an, das israelische Anti-Betrugsunternehmen BioCatch für 2,4 Milliarden US-Dollar in bar zu übernehmen.
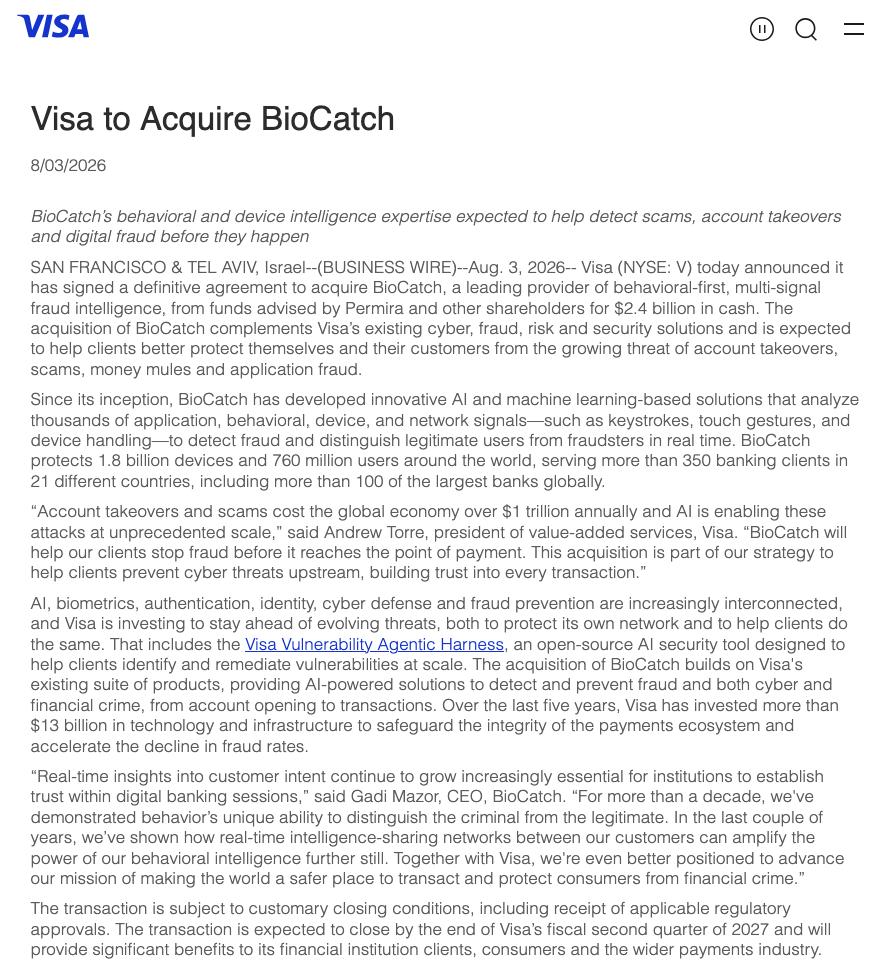
Bildquelle: Offizielle Website von Visa
BioCatch wurde in Israel gegründet. Seine Technologieplattform erkennt Betrugsfälle in Echtzeit, indem sie Tausende von Anwendungs-, Verhaltens-, Geräte- und Netzwerksignalen analysiert. Die erfassten Signaldimensionen umfassen Tipprhythmus, Berührungsgesten, Berührungsdruck auf dem Bildschirm und die Art und Weise der Gerätebedienung, um echte Nutzer, Betrüger und Roboterprogramme zu unterscheiden. Nach Angaben des Unternehmens schützt es derzeit weltweit 1,8 Milliarden Geräte und 760 Millionen Nutzer und bedient mehr als 350 Bankkunden in 21 Ländern, darunter über 100 große globale Banken.
Auf der Ebene politischer Empfehlungen schlägt Cao Xiao vor, Pilotprojekte für die aktive Wahrnehmungsfähigkeit der nationalen KI-gestützten Betrugsbekämpfung einzuführen, die nach dem Prinzip „Autorisierungsliste + durchgehende Protokollierung“ ablaufen. Er empfiehlt, dass das Ministerium für öffentliche Sicherheit gemeinsam mit dem Ministerium für Industrie und Informationstechnik, der Volksbank von China und dem Staatlichen Amt für Cyberspaceverwaltung 2 bis 3 Städte in Provinzen mit hohem Vorkommen von Telekommunikations- und Internetbetrug sowie wichtigen Grenzgebieten auswählt, um Pilotprojekte durchzuführen, und qualifizierten Unternehmen unter der Aufsicht der öffentlichen Sicherheitsbehörden die Bereitstellung von KI-Ködersystemen zu autorisieren.
„Die Pilotprojekte können drei verbindliche Beschränkungen umsetzen: Alle Einsatzstellen, Zielbereiche und Grenzen der Gesprächsformulierungen werden in die Autorisierungsliste aufgenommen; alle Interaktionsaufzeichnungen werden in einer Blockchain gespeichert, durchgehend protokolliert und sind rückverfolgbar und prüfbar; die erfassten Informationen fließen direkt in den Pool der Ermittlungshinweise, jede Form von gewerblicher Weitergabe ist verboten. Die Pilotphase dauert zwei Jahre. Nach erfolgreicher Umsetzung kann sie im ganzen Land verbreitet werden, um ein einzigartiges aktives Betrugsbekämpfungssystem in China zu schaffen, das von öffentlichen Behörden geführt wird und Unternehmen die Bereitstellung von Funktionen ermöglicht“, so Cao Xiao.
Cao Xiao geht davon aus, dass die Umgestaltung der Risikokontrolle durch KI in den nächsten fünf Jahren weit über den einzelnen Bereich der Betrugsbekämpfung hinausgehen wird. Das Zeitfenster für neue Szenarien beträgt etwa drei bis fünf Jahre. Risiken warten nicht darauf, dass die Institutionen vollständig vorbereitet sind, die Geschwindigkeit der Expansion ist selbst Teil der Risikokontrolle. Nach Reife geordnet sind die folgenden fünf neu umgesetzten Szenarien vorausschauend zu erschließen.
Erstens: Echtzeitschutz auf Geräteebene. Googles DeepMind arbeitet bereits mit dem Regierungstechnologieamt Singapurs zusammen, um ein auf der Feinabstimmung von leichtgewichtigen Modellen basierendes Betrugserkennungsmodell auf Geräteebene einzuführen.
Zweitens: Fälschungserkennung und Rückverfolgbarkeit von KI-generierten Inhalten. Ein System zur Erkennung, Wasserzeichenmarkierung und Rückverfolgung von synthetischen Inhalten (Stimmklonung, Deepfakes usw.) wird zu einer infrastrukturellen Nachfrage heranwachsen, so wie das heutige Kryptographiesystem für die Netzwerkkommunikation.
Drittens: Intelligente Verfolgung von Geldströmen. Analyse von ungewöhnlichen Geldflussdiagrammen über Banken, Zahlungsdienstleister und virtuelle Währungen hinweg.
Viertens: Identitätsverwaltung von intelligenten Agenten. Wenn KI-Agenten beginnen, anstelle von Menschen Überweisungen, Vertragsunterzeichnungen und Kundendienstaufgaben auszuführen, wird die Frage „Wie kann nachgewiesen werden, dass die Betriebsanweisung dem echten Willen der betroffenen Person entspricht?“ zu einem neuen Grundproblem der finanziellen Risikokontrolle und wird völlig neue Branchen wie Agentenidentitätszertifizierung und Protokolle zur Absichtsprüfung hervorbringen.
Fünftens: Informationsföderation zwischen Institutionen. Unterstützt durch Datenschutz-Rechentechnologien wie Multi-Party-Sicherheitsberechnung und föderales Lernen können Banken, Betreiber und Internetplattformen Risikosignale gemeinsam nutzen, ohne Originaldaten auszutauschen. Dadurch wird das langjährige Problem der „Dateninseln“ und des „Datenschutzes“ gelöst, was genau ein Ansatzpunkt ist, an dem Chinas marktorientierte Reform der Datenelemente wirken kann.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „CLS AI daily“, Autor: Wang Nai, veröffentlicht mit Genehmigung von 36Kr.