Haben die weltweit führenden Life-Science-Fonds in diesem Jahr tatsächlich so viel Kapital erhalten, dass sie es kaum noch bewältigen können?
Vascular Network stellt fest, dass in diesem Jahr bereits mehrere Life-Science-Fonds eine rekordverdächtige Kapitalbeschaffung abgeschlossen haben.
Zuerst schloss Blackstone Life Sciences am 30. März seinen sechsten Fonds mit einem Volumen von 6,3 Milliarden US-Dollar ab und brach damit direkt den Branchenrekord für spezielle Life-Science-Fonds. Zwei Monate später schloss der bisherige Rekordhalter Patient Square seinen zweiten Fonds mit 4,4 Milliarden US-Dollar ab und brach damit seinen eigenen Rekord. Der Trend zu Rekordbeschaffungen gipfelte kürzlich: Seit Oktober haben drei Fonds nacheinander ihre rekordverdächtige Kapitalbeschaffung angekündigt. Am 6. Oktober brach das niederländische Unternehmen Forbion seinen 20-jährigen Rekord mit 2,3 Milliarden Euro und wurde damit zum größten Life-Science-Fall für Kapitalbeschaffung in Europa in diesem Jahr. Zwei Tage später schloss der erste asiatische Fonds von TCGX mit 600 Millionen US-Dollar über dem Zielvolumen ab. In der darauffolgenden Woche kündigte OrbiMed an, dass zwei Fonds insgesamt 3 Milliarden US-Dollar eingesammelt haben, wobei der asiatische Fonds zum ersten Mal mehr als 1 Milliarde US-Dollar erreichte.
Es sieht so aus, als würde das heiße Geld nach Jahren der Stagnation wieder in den Life-Science-Bereich strömen.
01
Life-Science-Fonds erleben wieder ihre Blütezeit
Daten der Vcbeat-Datenbank zeigen, dass seit diesem Jahr weltweit 8 Top-Life-Science-Fonds 9 Kapitalbeschaffungsrunden abgeschlossen haben, die insgesamt fast 20 Milliarden US-Dollar anziehen. Darunter haben 6 Runden den eigenen oder Branchenrekord gebrochen, wobei Blackstone und Patient Square jeweils einzelne Fonds mit einem extrem hohen Volumen von 6,3 Milliarden US-Dollar bzw. 4,4 Milliarden US-Dollar abgeschlossen haben.
Nach dem aktuellen Rhythmus weist die aktuelle Welle der Kapitalbeschaffung von Life-Science-Fonds deutliche Merkmale der Professionalisierung auf. Gleichzeitig richten diese reichsten Konzerne der Welt ihren Blick von den traditionellen reifen Märkten in Europa und Amerika ab und investieren echtes Geld in asiatische Projekte und Frühphasenprojekte.
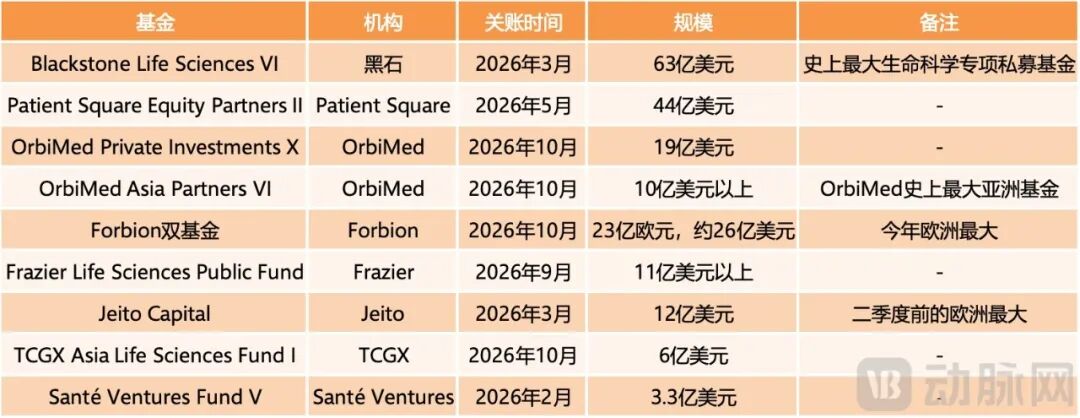
Daten einiger Life-Science-Fonds mit rekordverdächtiger Kapitalbeschaffung seit diesem Jahr. Quelle: Vascular Network, zusammengestellt aus öffentlichen Daten
Erstens stammen die Private-Equity-Fonds, die diese rekordverdächtige Kapitalbeschaffung abgeschlossen haben, mit Ausnahme von Blackstone größtenteils aus dem vertikalen Bereich der Life Sciences. Früher erhielten hauptsächlich Fonds, die mehrere Branchen abdecken, extrem hohe Kapitalbeträge, während vertikale Branchenfonds lange Zeit das Merkmal "klein aber fein" behielten. Jetzt haben OrbiMed und Forbion beide die Obergrenze der Kapitalbeschaffung von vertikalen Fonds durchbrochen. Im Gegensatz zu den spezialisierten Fonds umfassender Institutionen, die auf Holdingübernahmen, späte Produktphasen und Lizenzrechte setzen, sind die Anlageziele von vertikalen Institutionen flexibler und decken alle Phasen der Life-Science-Innovation ab.
Unter den vertikalen Branchenfonds, die in dieser Runde abgeschlossen wurden, ist OrbiMed das repräsentativste. Am 15. Oktober kündigte OrbiMed den Abschluss von zwei Fonds an, die insgesamt einen rekordverdächtigen Betrag von 3 Milliarden US-Dollar eingesammelt haben. Darunter schloss der sechste Asia Partners-Fonds mit 1 Milliarde US-Dollar ab, was 800 Millionen US-Dollar mehr ist als die größte vorherige Runde derselben Serie und damit der größte asiatische Fonds in der Geschichte von OrbiMed ist. Es ist bekannt, dass dieser Fonds in Wachstumskapital und Risikokapital in Asien investieren wird, mit dem Ziel, führende Unternehmen in den Bereichen Biopharmazeutika, medizinische Geräte, Diagnostik und technologiegestützte Gesundheitsdienste zu fördern. Carl Gordon, Managing Partner von OrbiMed, nannte den Aufstieg Chinas zu einer Biotechnologiemacht als einen der Gründe für die Ausweitung der asiatischen Investitionszuweisung.
Forbion, das kurz darauf den Abschluss vollzog, war ursprünglich das größte auf Life Sciences spezialisierte Risikokapitalunternehmen in Europa. Es investiert nur in biopharmazeutische Unternehmen, führt keine branchenübergreifende Allokation durch und deckt die Unternehmensgründung, präklinische und späte klinische Phasen ab. In mehr als 20 Jahren hat es 142 Unternehmen investiert, von denen 37 selbst aufgebaut wurden und 21 Produkte zugelassen sind.
Patient Square, das noch früher abgeschlossen wurde, wurde 2020 von Jim Momtazee, dem ehemaligen Leiter des Gesundheitswesens bei KKR, gegründet und konzentriert sich ausschließlich auf Holdingübernahmen im Life-Science-Bereich, wächst aber erstaunlich schnell. Im Jahr 2023 erwarb Patient Square zusammen mit einem Konsortium Syneos Health für 7,1 Milliarden US-Dollar, privatisierte Premier im Jahr 2025 für 2,6 Milliarden US-Dollar und kaufte Paradigm im Februar dieses Jahres. Im April dieses Jahres schloss der zweite Fonds von Patient Square im Mai mit 4,4 Milliarden US-Dollar ab und erreichte damit das zweitgrößte Volumen nach Blackstone.
Zweitens haben 2 von 7 vertikalen Institutionen ihren Fonds separat in Asien platziert. Neben dem oben genannten rekordverdächtigen fünften Asia Partners-Fonds von OrbiMed hat TCGX auch seinen ersten asiatischen Fonds eingerichtet und die Kapitalbeschaffung über das Zielvolumen abgeschlossen. Diese Institution, die ihren ersten Fonds erst im Jahr 2021 eingesammelt hat, hat insgesamt 3,1 Milliarden US-Dollar eingesammelt, und die investierten Projekte wurden nacheinander von multinationalen Unternehmen wie Roche und BMS mit hohen Summen erworben. Es ist bekannt, dass der asiatische Fonds von TCGX unabhängig von dem auf Europa und Amerika ausgerichteten Flaggschiff-Fonds betrieben wird, sich auf innovative Biotechnologieunternehmen in Asien konzentriert und Büros in Shanghai und Hongkong zusammen mit dem Fonds einrichtet. Chen Yu, Gründer von TCGX, sagte, dass Asien zu einem wichtigen Ursprungsort für globale Biotechnologie-Innovationen geworden ist.
Schließlich beginnen auch Fonds, die sich auf Frühphaseninvestitionen konzentrieren, Rekorde bei der Kapitalbeschaffung zu brechen, obwohl die abgeschlossenen Fonds in dieser Runde immer noch späte Projekte als Schwerpunkt ihrer Anlage positionieren. Seit seiner Gründung investiert Santé nur in Biotechnologie-, Medizingeräte- und digitale Gesundheitsprojekte in der Seed- und Serie-A-Runde, und sein Geschick bei der Auswahl von Frühphasenprojekten wird von multinationalen Unternehmen hoch geschätzt. Zuvor wurde Laminar, das Santé in der Serie A angeführt hat und an dem es allein beteiligt war, von Johnson & Johnson erworben, und AbVitro, das Santé in der ersten Runde allein finanziert hat, wurde von BMS erworben. Im Februar dieses Jahres schloss der fünfte Fonds von Santé mit 330 Millionen US-Dollar ab, übertraf das Ziel von 300 Millionen US-Dollar und brach seinen eigenen Rekord.
Ein weiterer Fonds namens Jeito, der sich auf frühe Life-Science-Projekte konzentriert, schloss im April seinen zweiten Fonds ab. Das eingesammelte Volumen beträgt das 2,4-fache des ersten Fonds und ist damit die größte Kapitalbeschaffung eines unabhängigen biopharmazeutischen Fonds in Europa. Die von Jeito ausgewählten Frühphasenprojekte werden ebenfalls von multinationalen Unternehmen bevorzugt. Zuvor wurde EyeBio, das Jeito in der Serie A angeführt hat, von Merck für bis zu 3 Milliarden US-Dollar erworben, und HI-Bio, ein weiteres Unternehmen, das Jeito in der Serie A angeführt hat, wurde von Biogen für bis zu 1,8 Milliarden US-Dollar erworben.
Diese rekordverdächtigen Kapitalbeschaffungen werden schnell in die Welle von Innovation und Unternehmertum im Life-Science-Bereich investiert.
Am 7. Mai schloss Anagram, ein in den USA ansässiges Frühphasen-Risikokapitalunternehmen, eine Serie-B-Finanzierung in Höhe von 250 Millionen US-Dollar ab, wobei Blackstone der einzige Investor war. Am 27. Mai schloss Biotech Apogee, das sich auf entzündliche und immunologische Erkrankungen konzentriert, mit Blackstone eine nicht verwässernde Finanzierung in Höhe von bis zu 1,3 Milliarden US-Dollar ab. Weniger als zwei Monate später erwarb AbbVie Apogee für rund 10,9 Milliarden US-Dollar. Darüber hinaus schloss der zweite Fonds von Patient Square im Mai ab und trieb Anfang September den Anbieter von orthopädischen und prothetischen Dienstleistungen und Geräten Hanger dazu, den Anbieter mobiler Lösungen Numotion in bar zu erwerben, wobei Patient Square nach der Fusion die Kontrolle übernahm. Der zweite Fonds von Jeito schloss Ende März ab und führte innerhalb von zwei Wochen eine Serie-C-Runde in Höhe von 75 Millionen US-Dollar für das dänische Biotech-Unternehmen Adcendo an, wobei in der Ankündigung angegeben wurde, dass diese Investition aus dem zweiten Fonds stammt. Neun Tage nach Abschluss seiner Kapitalbeschaffung führte Forbion eine Serie-C-Finanzierung in Höhe von 310 Millionen US-Dollar für das in Oxford ansässige Biotech-Unternehmen OMass an.
Im Allgemeinen bevorzugt das derzeitige Kapital eindeutig Vermögenswerte, die bewertet werden können. Nach Phasen konzentriert sich das Kapital auf Phasen mit klareren Ausstiegswegen: Der sechste Fonds von Blackstone mit 6,3 Milliarden US-Dollar konzentriert sich ausschließlich auf späte Produktphasen und Lizenzrechte, der zweite Fonds von Patient Square mit 4,4 Milliarden US-Dollar konzentriert sich ausschließlich auf Holdingübernahmen. Je größer das Volumen ist, desto extremer ist diese Tendenz. Nach Branchen konzentriert sich das Kapital auf wenige Bereiche: Die Hauptakteure bei Börsengängen und Übernahmen in diesem Jahr konzentrieren sich auf Stoffwechselerkrankungen, entzündliche Immunerkrankungen und Krebserkrankungen. Zwei Monate nach der Veröffentlichung der Phase-II-Daten des langwirksamen IL-13-Antikörpers von Apogee wurde das Unternehmen bereits von AbbVie für 10,9 Milliarden US-Dollar erworben. Nach Regionen verlagert sich das Kapital nach Asien: OrbiMed hält bereits 22 asiatische biopharmazeutische Unternehmen in seinem Portfolio, und in der von seinem Asia Partners VI angeführten Serie-A-Runde von Connexus hält HitGen (Chengdu Leadgene) Gründeranteile.
02
Aber hat sich der Primärmarkt erholt?
Die Antwort ist nein.
Daten zeigen, dass im ersten Halbjahr 2026 die gesamte Finanzierung von Biotech-Unternehmen weltweit in der Seed- und Serie-A-Runde 4,4 Milliarden US-Dollar betrug, 15 % weniger als im gleichen Zeitraum des Vorjahres und 47 % unter dem Höchststand im ersten Halbjahr 2021. In diesem Zeitraum belief sich die Anzahl der offengelegten Finanzierungsereignisse von Biotech-Unternehmen weltweit auf 142, der niedrigste Wert im gleichen Zeitraum seit 10 Jahren und mehr als halb so viel wie der Höchststand im Jahr 2021. Am Beispiel des US-Bundesstaates Massachusetts: Im ersten Halbjahr 2026 belief sich die Risikokapitalfinanzierung für Biopharmazeutika im Bundesstaat auf 3,45 Milliarden US-Dollar, was einem Anstieg von 25 % gegenüber dem Vorjahr entspricht. Die Top-10-Transaktionen nahmen jedoch 47 % des Betrags ein, der durchschnittliche Betrag der Seed-Runde betrug nur 4,65 Millionen US-Dollar, verglichen mit 7,65 Millionen US-Dollar im gleichen Zeitraum des Vorjahres und 11,1 Millionen US-Dollar im gleichen Zeitraum des Jahres 2022.
Selbst auf der Seite der Fondsbeschaffung ist die Situation auf dem Primärmarkt ebenso schwierig. Wie oben erwähnt, haben mehrere globale Life-Science-Fonds ihre Kapitalbeschaffung über das Zielvolumen abgeschlossen, aber der Hintergrund dieses Phänomens ist, dass mehr Life-Science-Fonds ihre Kapitalbeschaffung nicht wie geplant abschließen konnten. Daten zeigen, dass im ersten Halbjahr 2026 nur 11 Gesundheitsfonds abgeschlossen wurden, was einem annualisierten Rückgang der Anzahl um fast die Hälfte gegenüber dem Vorjahr entspricht. Zum Beispiel schloss der in Paris ansässige Life-Science-Investmentfonds Kurma Partners im April 2026 seinen vierten Biotech-Fonds mit einer Kapitalbeschaffung von 215 Millionen Euro ab und erreichte nicht die harte Obergrenze von 250 Millionen Euro. Ein weiteres Beispiel: Der in Kanada ansässige Life-Science-Investmentfonds Lumira Ventures senkte das Ziel für seinen fünften Fonds aktiv von 220 Millionen US-Dollar der vorherigen Runde auf 200 Millionen US-Dollar, um nur einen reibungslosen Abschluss zu erreichen.
Die andere Seite der Medaille ist, dass der Handel mit reifen Life-Science-Vermögenswerten außerordentlich lebhaft geworden ist.
Einerseits ist das Volumen der Kapitalbeschaffung bei Börsengängen von Biowissenschaftsunternehmen an der US-Börse plötzlich gestiegen. Daten zeigen, dass im ersten Halbjahr 2026 13 amerikanische Biotechnologieunternehmen einen Börsengang abgeschlossen haben und 4,5 Milliarden US-Dollar eingesammelt haben, was fast das Dreifache des gesamten Jahres 2025 ist. Bei diesen Börsengängen lag der Median der Kapitalbeschaffung bei 302 Millionen US-Dollar. In den letzten 5 Jahren lag diese Zahl nur zwischen 150 und 250 Millionen US-Dollar.
Dabei sammelte Kailera Therapeutics, das im April an die Börse ging, 624 Millionen US-Dollar ein, mehr als die 604 Millionen US-Dollar von Moderna im Jahr 2018. Und im Juni erreichte die Kapitalbeschaffung beim Börsengang von Parabilis Medicines etwa 670 Millionen US-Dollar, brach den gerade von Kailera Therapeutics aufgestellten neuen Rekord und stieg am ersten Handelstag um 58 %.
Andererseits hat sich das Volumen des Übernahmemarktes sprunghaft erweitert. Daten zeigen, dass im ersten Halbjahr 2026 weltweit 52 Übernahmen im Biopharmazeutikbereich abgeschlossen wurden, fast das Doppelte des Vorjahres. Darunter gab es mindestens 34 Übernahmen mit einem Volumen von über 1 Milliarde US-Dollar, die insgesamt mehr als 130 Milliarden US-Dollar erreichten, was der Zeitraum mit dem schnellsten Volumenwachstum in den letzten 7 Jahren ist.
Dabei erwarb Sun Pharmaceutical Organon für rund 12,6 Milliarden US-Dollar, was die größte ausländische Übernahme eines indischen Unternehmens seit der Übernahme von Corus durch Tata im Jahr 2007 ist. Darüber hinaus sind die Übernahme von Apogee, das langwirksame IL-13-Antikörper herstellt, durch AbbVie für 10,9 Milliarden US-Dollar und die Übernahme von Nuvalent, das kleinemolekulare Medikamente gegen Lungenkrebs herstellt, durch GSK für 10,6 Milliarden US-Dollar seltene Großinvestitionen von multinationalen Unternehmen in den letzten Jahren. Hinter diesen Transaktionen steht die Unterstützung der oben genannten Life-Science-Fonds. Zum Beispiel erhielt Apogee vor der hochpreisigen Übernahme durch AbbVie bereits Investitionen von Blackstone.
Im Wesentlichen ist das Kapital tatsächlich massiv in den