Der Markt für Elektrofahrzeuge ist vollständig gesättigt, die „Weg von CATL“-Bewegung ist im Kommen – ist CATL diesmal wirklich am Ende?
Am Abend des 20. Oktober 2026 veröffentlichte CATL die Ergebnisse für das dritte Quartal 2026. Die Kernpunkte lauten wie folgt:
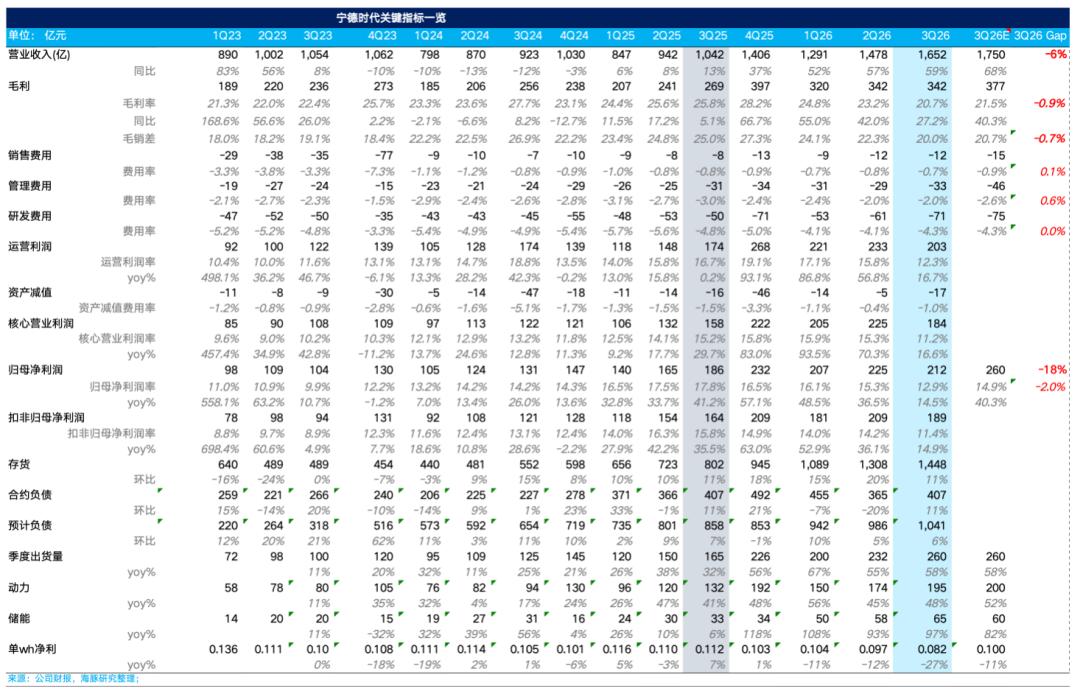
1) Die Einnahmeseite wächst weiterhin stark, liegt aber unter den Markterwartungen: Im dritten Quartal 2026 erreichte der Umsatz von CATL in einem einzigen Quartal 165,2 Milliarden Yuan, was einem Anstieg von 59 % gegenüber dem Vorjahr entspricht, lag aber unter den Markterwartungen von 175 Milliarden Yuan.
Das starke Wachstum der Einnahmeseite wird weiterhin von der Liefermenge angetrieben – im dritten Quartal herrschte die traditionelle Hochsaison, zudem holten nachgelagerte Kunden vor der Einführung der Batterieverbrauchssteuer am 1. September ihre Bestellungen vorzeitig ab.
2) Die Liefermenge wächst weiterhin stark und entspricht im Wesentlichen den Erwartungen: Im dritten Quartal überschritt die Liefermenge an Batterien, für die das Unternehmen Einnahmen verbuchte, 260 GWh, was einem Anstieg von ca. 58 % gegenüber dem Vorjahr und einem Anstieg von ca. 12 % gegenüber dem Vorquartal entspricht und im Wesentlichen den Markterwartungen entspricht.
Aufgeschlüsselt betrug die Liefermenge an Antriebsbatterien ca. 195 GWh (Anstieg von ca. 48 % gegenüber dem Vorjahr). Vor dem Hintergrund, dass die Verkaufszahlen von neuen Energiefahrzeugen im Inland gegenüber dem Vorjahr negativ wurden, stammt das Wachstum hauptsächlich aus der beschleunigten Elektrifizierung in Europa (im September stiegen die Verkaufszahlen von neuen Energiefahrzeugen in neun europäischen Ländern um 51 % gegenüber dem Vorjahr, die Durchdringungsrate stieg auf 43,2 %), dem starken Exportwachstum chinesischer Marken, der Elektrifizierung von Nutzfahrzeugen und der weiteren Erhöhung der Batteriekapazität pro Fahrzeug.
Die Liefermenge an Speicherbatterien betrug ca. 65 GWh (nahezu Verdopplung gegenüber dem Vorjahr), die Wachstumsrate lag über der von Antriebsbatterien. Die globale Nachfrage nach Energiespeichern bleibt hoch, gleichzeitig hat der Rückgang des Preises für Lithiumkarbonat die Wirtschaftlichkeit von Energiespeicherprojekten verbessert.
3) Der Umsatz pro Wh bleibt gegenüber dem Vorquartal unverändert, die Produktstruktur gleicht die Kopplung an den Lithiumpreis aus: Im dritten Quartal betrug der Umsatz des Unternehmens pro Wh (Gesamtumsatz / Liefermenge) ca. 0,57 Yuan/Wh, was im Wesentlichen dem Wert des zweiten Quartals entspricht.
Der Preis für Lithiumkarbonat ist seit Mai in eine neue Phase des starken Rückgangs eingetreten und ist bis Ende September um insgesamt 39 % gefallen. Der Kopplungsmechanismus für Lithiumkarbonat bei Antriebsbatterien (Übertragungszeitraum ca. 1–2 Monate) führt dazu, dass der Rückgang des Lithiumpreises sich allmählich im Verkaufspreis widerspiegelt; die Energiespeicherung entwickelt sich jedoch von Zellen auf der Gleichstromseite zu Systemen auf der Wechselstromseite, und die Veränderung der Produktstruktur gleicht den preisbedingten Rückgang durch die Kopplung aus.
4) Die Bruttomarge sinkt gegenüber dem Vorquartal deutlich und liegt unter den Erwartungen: Im dritten Quartal 2026 betrug die kombinierte Bruttomarge des Unternehmens 20,7 %, lag unter den Markterwartungen von 21,5 % und sank um ca. 2,5 Prozentpunkte gegenüber 23,2 % im zweiten Quartal, womit sie bereits drei Quartale in Folge rückläufig ist. Der Bruttogewinn pro Wh sank dadurch von ca. 0,148 Yuan/Wh im zweiten Quartal auf ca. 0,131 Yuan/Wh.
Der Bruttogewinn betrug ca. 34,2 Milliarden Yuan und blieb im Wesentlichen gegenüber dem Vorquartal unverändert; der Umsatz stieg gegenüber dem Vorquartal um fast 12 %, brachte aber kein Wachstum des Bruttogewinns mit sich.
Der Rückgang der Bruttomarge gegenüber dem Vorquartal ist hauptsächlich zurückzuführen auf:
a. Produktstruktur – laut Management ist der Anteil von Produkten mit geringerem Mehrwert und relativ einfacher Herstellung in diesem Quartal gestiegen, es gibt viele Projekte mit beschleunigter Lieferung, und der Einfluss dieses Faktors ist größer als der von Steuern und Gebühren;
b. Die Senkung der Exportrückerstattung (von 9 % auf 6 %) trat zwar am 1. April in Kraft, wurde aber nach dem Versandkaliber erst im dritten Quartal über das gesamte Quartal wirksam;
c. Rohstoffe und Halbfertigprodukte, die im zweiten Quartal zu hohen Preisen gehortet wurden, wurden in der Phase des Rückgangs des Lithiumpreises konzentriert verbraucht.
5) Der Nettogewinn liegt fast 20 % unter den Erwartungen, der Nettogewinn pro Wh sinkt auf 0,08 Yuan: Im dritten Quartal betrug der den Aktionären zuzurechnende Nettogewinn 212,5 Milliarden Yuan. Bei einem Anstieg des Umsatzes um 59 % gegenüber dem Vorjahr stieg der Nettogewinn nur um 14,5 % gegenüber dem Vorjahr, sank zudem um 6 % gegenüber dem Vorquartal und lag sogar unter den nach unten angepassten Markterwartungen von 220–240 Milliarden Yuan.
Berechnet auf eine Liefermenge von über 260 GWh betrug der Nettogewinn pro Wh ca. 0,082 Yuan/Wh (ca. 0,097 Yuan/Wh im zweiten Quartal), was einem Rückgang von ca. 15 % gegenüber dem Vorquartal entspricht.
Das Team von Haitun Touyan ist der Ansicht, dass die Belastung der Gewinne hauptsächlich stammt von:
a. dem Rückgang der Bruttomarge gegenüber dem Vorquartal;
b. der 2 %igen Batterieverbrauchssteuer, die seit September erhoben wird – Steuern und Zusatzabgaben stiegen von 690 Millionen Yuan im zweiten Quartal auf 2,21 Milliarden Yuan, allein in einem Monat stieg der Betrag um ca. 1,53 Milliarden Yuan, was weit über den von Haitun Touyan erwarteten 800 Millionen Yuan liegt. Das Management bestätigte, dass der Zuwachs hauptsächlich von der Verbrauchssteuer stammt; die Verbrauchssteuer ist eine Preissteuer, und die Vereinbarung zur Kostenteilung mit Kunden wurde noch nicht abgeschlossen, sie wird bis zur Einigung vom Unternehmen getragen, und das vierte Quartal wird die Auswirkung über das gesamte Quartal zeigen;
c. Die Forschungs- und Entwicklungskosten stiegen weiter auf 7,14 Milliarden Yuan (6,1 Milliarden Yuan im zweiten Quartal);
d. Aufgrund des schnellen Rückgangs des Lithiumpreises stieg der Verlust aus Wertminderungen von Vermögenswerten um 1,2 Milliarden Yuan auf 1,7 Milliarden Yuan gegenüber dem Vorquartal, hauptsächlich aufgrund von Wertminderungen von Lagerbeständen.
Gesamtmeinung des Teams von Haitun Touyan:
Insgesamt hat CATL im dritten Quartal ein „schockierendes“ Ergebnis vorgelegt. Während der Umsatz immer noch um 59 % gegenüber dem Vorjahr wächst, stieg der den Aktionären zuzurechnende Nettogewinn nur um 15 % gegenüber dem Vorjahr und liegt weit unter den Erwartungen. Gleichzeitig schwächen sich Bruttomarge, Nettogewinn pro Wh und operativer Cashflow synchron ab, der Nettogewinn pro Wh sank von 0,097 Yuan/Wh im zweiten Quartal auf ca. 0,082 Yuan/Wh.
Die größten Belastungsfaktoren sind nach wie vor die Verbrauchssteuer (die vollständig verbucht wird, bevor die Vereinbarung mit den Kunden abgeschlossen ist), die Senkung der Exportrückerstattung und der Anstieg der Wertminderungen von Vermögenswerten.
Es ist jedoch zu beachten, dass die Verbrauchssteuer im dritten Quartal nur einen Monat lang wirksam war, das vierte Quartal wird die Auswirkung über das gesamte Quartal zeigen; wenn die Vereinbarung zur Kostenteilung mit den Kunden nicht abgeschlossen werden kann, hat das Management offen erklärt, dass der Druck auf den Stückgewinn im vierten Quartal ähnlich hoch sein wird wie im dritten Quartal.
Aber seit dem Finanzbericht für das zweite Quartal ist der Aktienkurs von CATL an der Hongkonger Börse von ca. 622 Hongkong-Dollar auf ca. 412 Hongkong-Dollar gefallen, der Aktienkurs an der chinesischen A-Börse fiel zeitweise auf 259 Yuan; währenddessen setzt das Unternehmen weiterhin Aktienrückkäufe fort (am 18. September gab es noch Rückkaufmaßnahmen).
Das Team von Haitun Touyan ist der Ansicht, dass der Rückgang des Aktienkurses hauptsächlich auf folgende Bedenken zurückzuführen ist, und der stark gesunkene Nettogewinn pro Wh hat die Bedenken des Marktes erneut verstärkt:
① Der starke Rückgang des Lithiumkarbonatpreises führt zu steigender Unsicherheit auf der Nachfrageseite: Der Markt befürchtet, dass die Hochphase der Lithiumbatteriebranche ihren Höhepunkt erreicht hat, sowie die Auswirkungen des Preisrückgangs und der Wertminderung von Lagerbeständen auf den Gewinn pro Wh;
② Die Sorge, dass die inländische Nachfrage 2027 schwächer wird (inländische Pkw, inländische Energiespeicherung), während das Angebot an Produktionskapazitäten konzentriert freigesetzt wird;
③ Die Sorge, dass Automobilhersteller sich „von CATL abwenden“ und der Marktanteil sowie die Verhandlungsmacht von CATL sinken;
④ Der Abwärtsspielraum des Nettogewinns pro Wh unter dem dreifachen Druck von Verbrauchssteuer, Exportrückerstattung und Rabatten.
Im Einzelnen:
① Starker Rückgang des Lithiumkarbonatpreises: Schneller Rückgang des Lithiumpreises, die Unsicherheit auf der Nachfrageseite steigt
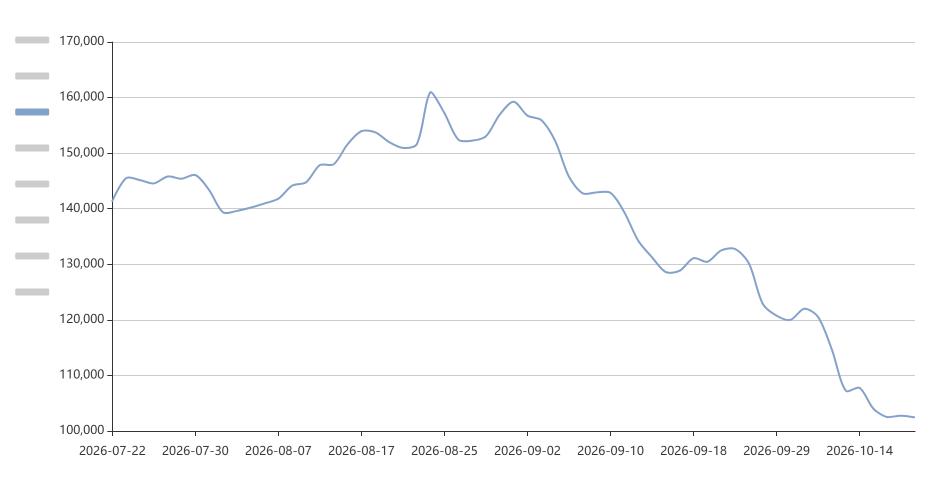
Im Gegensatz zu den Bedenken des Marktes im zweiten Quartal, dass der steigende Lithiumpreis die Gewinne auffrisst und eine negative Rückkopplung der Nachfrage auslöst, ist der Lithiumkarbonatpreis im dritten Quartal in eine neue Phase des starken Rückgangs eingetreten: Seit Mai ist der Spotpreis um insgesamt 39 % gefallen, wobei der Rückgang im September allein über 23 % auf 120.000 Yuan/Tonne betrug und Mitte Oktober weiter auf ca. 100.000 Yuan/Tonne zurückging, was zu den Phasen mit den schnellsten Rückgängen in der Geschichte gehört.
Hinter dem starken Rückgang steht die gleichzeitige Umstellung der Erzählung auf Angebots- und Nachfrageseite:
a. Die Angebotsseite erholt sich beschleunigt: Die für Wartungsarbeiten abgestellten Kapazitäten werden konzentriert wieder in Betrieb genommen, die inländische Produktion von Lithiumkarbonat im September wird voraussichtlich um ca. 11 % gegenüber dem Vorquartal steigen; die Ankunft von Konzentraten aus Simbabwe in den Häfen wird voraussichtlich zunehmen (das Versandziel für das Mineral von Huayou in Simbabwe beträgt 100–120 kt LCE im Jahr 2027, aber ab dem 1. Januar 2027 besteht die Möglichkeit, dass das Exportverbot verschärft wird); die Wiederinbetriebnahme der Lithiummine in Jianxiawo wird ebenfalls vorangetrieben.
b. Die Nachfrageseite schwächt sich marginal ab: Laut Verfolgung in der Industriekette wurde die Produktionspipeline der fünf größten Batteriehersteller im September von einem Anstieg um 7 % gegenüber dem Vorquartal auf +2 % nach unten korrigiert, hauptsächlich aufgrund der nach unten korrigierten Prognose von CATL – die Produktionsprognose von CATL für September wurde um insgesamt 14 % nach unten korrigiert auf -5 % gegenüber dem Vorquartal, im Oktober stieg sie um 6 % auf 112 GWh;
Zusätzlich dazu, dass die Produktionspläne der Energiespeicherkunden im dritten Quartal nach unten korrigiert wurden, viele führende Batterie- und Materialhersteller die Produktionsplanungsrichtlinien für das vierte Quartal und 2027 senkten, sowie Gerüchte über Kürzungen der Bestellungen im Energiespeicherbereich, beginnt der Markt zu befürchten, dass sich das Wachstum der Energiespeicherung 2027 stark verlangsamt, Lithium von Knappheit zu Überangebot wechselt und die Erwartung eines Überangebots im Voraus eingepreist wird.
Das Team von Haitun Touyan ist der Ansicht, dass der Rückgang des Lithiumpreises nicht einfach als „Kostenvorteil“ interpretiert werden kann – der Preis ist das Ergebnis von Angebot und Nachfrage.
Als der Lithiumpreis im zweiten Quartal stieg, waren die Produktionspläne der nachgelagerten Unternehmen voll und die Vorbereitungen für die Energiespeicherung aktiv; während der Lithiumpreis im dritten Quartal bei erholtem Angebot stark fiel, konnte die marginale Nachfrage (insbesondere inländische Energiespeicherung und inländische Pkw) möglicherweise nicht mit dem Tempo der Erholung des Angebots Schritt halten, die Unsicherheit auf der Nachfrageseite steigt deutlich an.
Für CATL führt der Rückgang des Lithiumpreises auch zu einem Rückgang der Verkaufspreise und einem steigenden Risiko der Wertminderung von Lagerbeständen:
a. Rückgang der Verkaufspreise durch Kopplung: Die Verkaufspreise von Antriebsbatterien sind mit dem Lithiumkarbonatpreis über einen Zyklus von 1–2 Monaten gekoppelt. Im dritten Quartal spiegelt sich der Rückgang des Lithiumpreises von Mai bis August wider, während der Rückgang im September am größten war, der Rückgang durch die Kopplung im vierten Quartal wird deutlicher sein.
b. Risiko der Wertminderung von Lagerbeständen: Im dritten Quartal fiel der durchschnittliche Preis von Lithiumkarbonat um ca. 14 % gegenüber dem Vorquartal. Die Lagerbestände des Unternehmens am Ende des zweiten Quartals erreichten einen historischen Höchststand von ca. 131 Milliarden Yuan und stiegen am Ende des dritten Quartals weiter auf 144,8 Milliarden Yuan. In der Phase des schnellen Rückgangs des Lithiumpreises wird die Verwertung dieser hochpreisigen Lagerbestände den aktuellen Stückbruttogewinn verringern und zu einem Anstieg der Rückstellungen für Wertminderungen von Lagerbeständen führen.
Der Verlust aus Wertminderungen von Vermögenswerten im dritten Quartal betrug 1,71 Milliarden Yuan (ca. 500 Millionen Yuan im zweiten Quartal), lag über der Konsenserwartung von 1,26 Milliarden Yuan und stieg deutlich gegenüber dem Vorquartal an. Wenn der Lithiumpreis im vierten Quartal bei 110.000–120.000 Yuan/Tonne ver