Nach acht Quartalen mit anhaltenden Rückgängen und einem um hundert Milliarden eingebrochenen Marktwert: Gerät Asiens „Bierkönig“ ins Stocken?
Einst als „König des Bieres in Asien“ gefeiert, durchläuft das Unternehmen derzeit eine Phase der Bewertungsanpassung.
Kürzlich veröffentlichte Budweiser APAC eine Mitteilung, dass aufgrund von Steuerausgaben aus der internen Umstrukturierung seiner Tochtergesellschaft auf dem chinesischen Festland und der Rückstellung für Forderungen im indischen Geschäft ein negativer Einfluss von etwa 82 Millionen US-Dollar auf den Gewinn im dritten Quartal erwartet wird.
2019 ging Budweiser APAC an die Hongkonger Börse und nutzte den Aufschwung des chinesischen Biermarktes bei der Verbrauchsupgrade. Zu dieser Zeit war Budweiser APAC, das internationale Marken wie Budweiser, Corona und Hoegaarden besaß, das größte Unternehmen für Premium-Bier im asiatisch-pazifischen Raum.
Sieben Jahre später verblasst der einstige Glanz. Am 12. Oktober 2026 betrug der Schlusskurs von Budweiser APAC 5,79 Hongkong-Dollar, was einem Rückgang von etwa 78,6 % gegenüber dem Ausgabepreis von 27 Hongkong-Dollar entspricht. Verglichen mit einem Marktwert von über 400 Milliarden Hongkong-Dollar in der Spitzenzeit ist der Marktwert des Unternehmens heute um über 300 Milliarden Hongkong-Dollar geschrumpft.
In den Jahren 2024 und 2025 sind Umsatz und Absatzmenge von Budweiser APAC zwei Jahre in Folge gesunken. Der neueste Halbjahresbericht zeigt, dass der den Aktionären zurechenbare Nettogewinn der Gruppe gestiegen ist, aber Umsatz und Kerngeschäftsgewinn sind weiter gesunken. Der chinesische Markt, der einst einen wichtigen Wachstumsimpuls lieferte, ist noch nicht aus der Anpassungsphase herausgetreten.
Während Budweiser ins Stocken gerät, schreitet die Entwicklung der Premiumisierung des chinesischen Bieres rasant voran.
Da sich die Szenarien des Bierkonsums verändern und immer mehr lokale Akteure in den Premium-Markt eintreten, stehen die Wettbewerbsvorteile, auf die sich Budweiser früher stützte, vor neuen Herausforderungen.
8 Quartale in Folge sinkender Absatz
Das Stocken von Budweiser APAC zeichnete sich schon früh klar ab. Bis Ende 2025 sind Absatzmenge und Umsatz des Unternehmens nach Quartalsangaben 8 Quartale in Folge im Vergleich zum jeweiligen Vorjahreszeitraum gesunken.
Aus längerer Sicht sind von 2024 bis 2025 Absatz und Umsatz von Budweiser APAC zwei Jahre in gleichzeitig zurückgegangen, wobei der chinesische Markt deutlich unter Druck stand.
2025 sank der Absatz von Budweiser China im Jahresvergleich um 8,6 % und wurde damit zum Haupt „Belastungsfaktor“ für die Leistung der Gruppe. Cheng Yanjun, CEO von Budweiser APAC, sagte in der Jahresleistungspräsentation offen, dass die Leistung des chinesischen Marktes „unter unserem Potenzial liegt“.
Betrachtet man jedoch die gesamte Branche, standen chinesische Bierunternehmen im Jahr 2025 allgemein unter Druck wie die Differenzierung der Verbrauchsnachfrage und die unter den Erwartungen liegende Erholung von Gastronomieszenarien. Dennoch stieg der Jahresabsatz von China Resources Beer um 1,4 % auf 11,03 Millionen Hektoliter, wobei der Absatz von Produkten der gehobenen und höheren Preisklasse weiterhin ein mittleres bis hohes einstelliges Wachstum verzeichnete. Der Absatz von Tsingtao Brewery stieg ebenfalls um 1,5 % im Jahresvergleich, wobei der Absatz von Produkten im mittleren und höheren Preissegment um 5,2 % wuchs.
Das bedeutet, dass das Branchenumfeld einen Teil des Drucks von Budweiser APAC erklären kann, aber kaum alles.
Im Jahr 2025 dauert diese Differenzierung noch an. Im ersten Halbjahr sank der Absatz von Budweiser China weiter um 6,0 %; im zweiten Quartal weitete sich der Rückgang auf 9,7 % aus. Der kontinuierliche Verlust von Absatzmengen ist alarmierender als kurzfristige Umsatzschwankungen.
Ein deutlicheres Signal kommt von der Gewinnebene.
In der ersten Hälfte des Jahres 2026 sank der Gesamtabsatz von Budweiser APAC um 2,2 % im Jahresvergleich, der Umsatz um 1,4 % und das normalisierte EBITDA um 8,9 %; im zweiten Quartal sank der Umsatz auf dem chinesischen Markt um 8,6 % und das normalisierte EBITDA um 15,9 %. Während der Absatz noch nicht stabilisiert ist, steht die Rentabilität unter größerem Druck.
Bier ist ein Geschäft, das auf Größenvorteile setzt. Wenn der Absatz sinkt, verringern sich die Fixkosten für Produktion, Logistik und Kanalpflege nicht synchron. Gleichzeitig müssen Unternehmen weiterhin Marktaufwendungen tätigen, um neues Wachstum zu finden. Im ersten Halbjahr 2026 stiegen die Verkaufs- und Marketingaufwendungen von Budweiser APAC von 524 Millionen US-Dollar im Vorjahreszeitraum auf 584 Millionen US-Dollar. Das Unternehmen erwähnte auch, dass der Anstieg der kommerziellen Investitionen und der Betriebsentschuldung einer der Gründe für den Druck auf das normalisierte EBITDA ist.
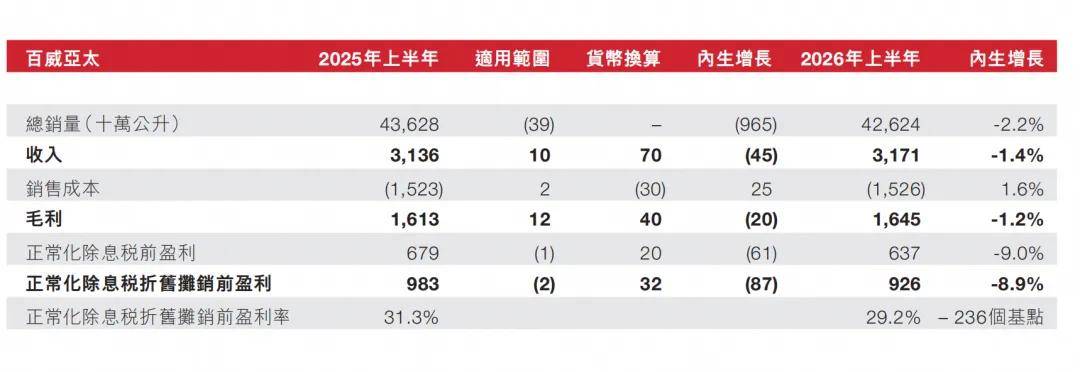
Daraus ergibt sich eine reale Situation: Der Absatz hat sich nicht erholt, aber die Kosten für die Suche nach neuen Absatzmengen steigen.
In der ersten Hälfte des Jahres 2026 stieg der den Aktionären zurechenbare Nettogewinn von Budweiser APAC auf 473 Millionen US-Dollar, was einem Wachstum von 15,6 % im Jahresvergleich entspricht. Das normalisierte EBITDA, das die Hauptgeschäftsfähigkeit widerspiegelt, sinkt jedoch weiter. Für den Kapitalmarkt ist letzteres offensichtlich aussagekräftiger.
Was Budweiser derzeit wirklich gegenübersteht, ist nicht nur eine Schwankung des Nachfragezyklus. Ein tieferliegendes Problem tritt zutage: Passt das Wachstumsmodell, das früher auf Premium-Marken, hohen Margen und starken Vertriebskanälen aufbaute, noch zum heutigen chinesischen Biermarkt?
Einstiger Ruhm, heutiger Preis
Eine eiskalte Flasche Budweiser, eine Flasche Corona mit einer Zitronenscheibe im Flaschenhals, waren einst die häufigste Wahl in Bars, KTVs und auf Musikfestivals. Ihre Preise lagen jedoch oft weit über denen der gleichen Produkte im Kiosk.
Dieser Preisunterschied verbirgt genau die wichtigste Geschäftslogik von Budweiser auf dem chinesischen Markt in der Vergangenheit.
Verbraucher kauften nicht nur eine Flasche Bier, sondern zahlten auch für die soziale Atmosphäre und das Markenimage. Durch den langjährigen Betrieb von Sofortverzehrkanälen wie Gastronomie und Nachtlokalen wandelte Budweiser den durch internationale Marken erworbenen Bekanntheitsvorteil in eine höhere Markenprämie um.
Die Produktmatrix von Budweiser lieferte diesem Modell auch genügend „Waffen“. Derzeit betreibt Budweiser APAC mehr als 50 Biermarken im asiatisch-pazifischen Raum, von der Hauptmarke Budweiser über die höher positionierten Marken Corona, Hoegaarden und Jupiler bis zu Harbin, das den Massenverbrauchsmarkt abdeckt. Daraus ergibt sich ein Produktportfolio, das verschiedene Verbrauchergruppen und Szenarien abdeckt.
In den Jahren des rasantesten Aufstiegs der chinesischen Bierverbrauchsupgrade funktionierte dieses Portfolio zeitweise sehr gut. 2015 erreichte der Marktanteil von Budweiser APAC auf dem chinesischen Premium-Biermarkt zeitweise 49,1 %, was fast die Hälfte des Marktes ausmachte.
Aber die Windrichtung der Vertriebskanäle ändert sich. Laut Daten von Euromonitor, die von Industrial Securities zitiert werden, betrugen die Anteile des Absatzes von Sofortverzehr- und Nicht-Sofortverzehrkanälen im chinesischen Biermarkt 2024 etwa 48 % bzw. 52 %. Der Nicht-Sofortverzehr hat den Sofortverzehr bereits überholt.
Bis 2025 gab das Management von Budweiser in der Leistungspräsentation bekannt, dass der Anteil der Nicht-Sofortverzehrkanäle im chinesischen Biermarkt auf etwa 60 % gestiegen ist, während der Anteil von Budweiser selbst nur etwas über 50 % liegt. Das Management des Unternehmens räumte auch ein, dass der Ausbau von Kanälen wie Haushaltskonsum und O2O hinter dem Branchenniveau zurückbleibt.
Die Kanalstruktur, die Budweiser einst Vorteile brachte, zeigt damit ihre andere Seite als „Belastung“.
In einer Bar kann eine Flasche Bier durch Beleuchtung, Musik und soziale Atmosphäre eine Prämie erzielen. Aber im Kiosk, Supermarkt oder auf einer Plattform für Sofortlieferungen stehen die Verbraucher vor Produkten, bei denen sie Preis, Größe und Werbeaktionen direkt vergleichen können. Der Wechsel vom Konsum vor Ort zum Konsum zu Hause ist nicht nur ein einfacher Wechsel des Verkaufsortes, sondern bedeutet auch, dass die Marke die Angemessenheit des hohen Preises neu beweisen muss.
Noch problematischer ist, dass Budweiser in den neuen Preissegmenten des Trends keine Vorteile hat. Ende 2025 erwähnte Che Qi, Chief Marketing Officer von Budweiser APAC, auf dem Verkaufsmeeting des Unternehmens, dass Produkte im mittleren Preissegment um 8 Yuan etwa 15 % des chinesischen Bierabsatzes ausmachen, aber Budweiser „fast keine repräsentativen Produkte“ in diesem Preissegment hat. Genau dort konkurrieren lokale Produkte wie Snow Pure Draft und Tsingtao Classic 1903 intensiv miteinander.
Die Nachholarbeiten sind bereits auf die Tagesordnung gesetzt. Budweiser APAC hat die Investitionen in Nicht-Sofortverzehr- und O2O-Kanäle erhöht. Die digitale Verkaufsplattform BEES deckt bereits mehr als 320 Städte in China ab; im ersten Halbjahr 2026 verzeichnete das chinesische O2O-Geschäft ein zweistelliges Wachstum. Gleichzeitig beschleunigt Budweiser Black Gold die landesweite Verbreitung, und Corona erweitert mit neuen Verpackungen wie Dosen die Szenarien des Haushaltskonsums.
Aber die Kanalumstellung braucht Zeit und kostet Geld. Im vierten Quartal 2025 sank der Absatz von Budweiser China um 3,9 %, aber der Umsatz sank um 11,4 %, und der Umsatz pro Hektoliter ging um 7,7 % zurück. Das Unternehmen erklärte, ein Grund dafür sei genau die Erhöhung der Investitionen, um Händler zu unterstützen und die Marke in Nicht-Sofortverzehr- und neuen Kanälen zu aktivieren.
Das schafft eine heikle Situation: Je besser man früher in Nachtlokalen und gehobener Gastronomie war, desto größer ist heute die Aufgabe, die Kanalstruktur anzupassen.
Die einstigen Vorteile sind nicht vollständig verschwunden, aber nach der Veränderung der Konsumszenarien bedeuten sie nicht mehr automatisch Wachstum. Budweiser muss die hohe Markenprämie im Premium-Segment behalten und gleichzeitig wieder in die neuen Szenarien eintreten, in die die Verbraucher wechseln. Dort warten nicht nur Kanaländerungen auf es, sondern auch eine Gruppe lokaler Konkurrenten, die nicht mehr mit früher vergleichbar sind.
Der Titel „König des chinesischen Bieres“ wechselt den Besitzer: Die Dividende der Premiumisierung wird nicht mehr ausschließlich von Budweiser genossen
Der Bereich, in dem Budweiser einst am stärksten war, ist heute genau der Ort mit dem intensivsten Wettbewerb.
Vor mehr als zehn Jahren war der chinesische Biermarkt noch hauptsächlich von Massenprodukten geprägt, und Premium-Bier war nur eine Minderheit. Von 2013 bis 2018 stieg der Anteil des Konsums von Premium- und Super-Premium-Bier von 10,9 % auf 16,4 %, was ein schnelles Wachstum war, aber noch lange nicht zum Mainstream wurde.
Budweiser war in dieser Phase der Erste, der den Premium-Markt besetzte.
Mit internationalen Marken wie Budweiser, Corona und Hoegaarden und der Besetzung von Sofortverzehrkanälen wie Nachtlokalen und Gastronomie baute Budweiser einen deutlichen Marken- und Preisvorteil auf, bevor inländische Bierunternehmen in großem Stil nach oben durchbrachen. 2015 betrug der Marktanteil von Budweiser auf dem chinesischen Premium-Biermarkt nach Absatz etwa 40 %, während der von Tsingtao Brewery im gleichen Zeitraum etwa 6,7 % betrug.
Das bedeutet, dass Budweiser anfangs nicht so sehr die Dividende der „branchenweiten Premiumisierung“ genoss, sondern eher den Vorsprung, der entstand, als das Angebot an Premium-Bier in China noch unzureichend war.
Aber als die Bierbranche vom Wachstum mit zusätzlichem Marktanteil zum Wettbewerb um bestehende Marktanteile überging, streben die lokalen Giganten gemeinsam nach oben.
China Resources, Tsingtao und Yanjing haben in den letzten Jahren alle Produkte im mittleren und höheren Preissegment als zentrales Wachstumsziel gesetzt. Im ersten Halbjahr 2026 stieg der Absatz von Bier der gehobenen und höher