Ray Dalio, Gründer von Bridgewater Associates: Das größte Risiko des KI-Bullenmarktes liegt nicht in der Bewertung, sondern ...
Am Montag erholten sich die Technologiewerte an den US-Börsen. Der Nasdaq 100 schloss mit einem Plus von 1,2 %, und der Philadelphia Semiconductor Index beendete die längste Serie von acht aufeinanderfolgenden Verlusten seit 2008. Die Sektoren Speicher, Cloud-Rechenleistung, Halbleiter und optische Kommunikation legten einheitlich zu, Western Digital und APLD stiegen um mehr als 6 %, während SanDisk und SK Hynix sich gleichzeitig erholten.
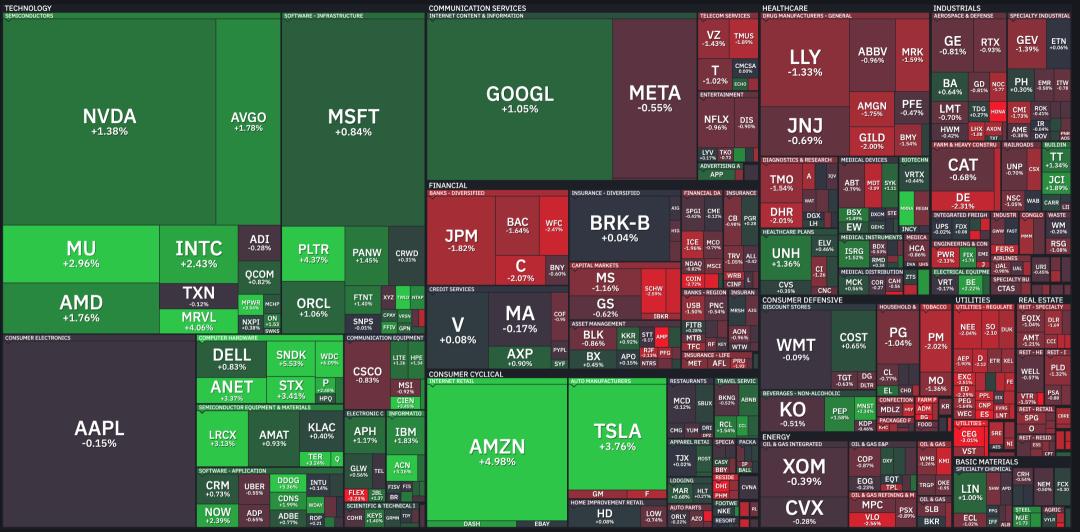
Aber ein Detail ist bemerkenswert: Der Handelstisch von Goldman Sachs bewertete die Marktaktivität an diesem Tag nur mit 3 von 10 Punkten. Das zeigt, dass die Kurse zwar erholten sich, das Großkapital insgesamt aber nach wie vor vorsichtig agiert.
Daher lautet die genauere Einordnung:
Dies ist eine korrigierende Erholung und keine Trendumkehr.
Um zu verstehen, ob diese Erholung anhalten kann, ist nach Ansicht des US-Aktieninvestitionsnetzwerks erforderlich, die Gründe für diesen Rückgang zu erkennen und in Kombination mit den jüngsten Warnungen von Ray Dalio, dem Gründer von Bridgewater, zum Investitionsboom im KI-Bereich die tatsächlich zu beachtenden Risiken für den Markt zu beurteilen.
Warum erholten sich die Technologiewerte?
Kapitalseite: Der Druck des massiven Verkaufs dürfte vorübergehend nachlassen
Dieser Rückgang wird vom Markt allgemein auf Gerüchte über die Zwangsliquidation des auf KI-Themen ausgerichteten Hedgefonds VARA zurückgeführt. Der Fonds hielt große Positionen in Werten wie Nebius, CoreWeave, SanDisk und Micron und verkaufte nach seinem Margin Call ohne Rücksicht auf den Preis, sodass auch hochwertige Vermögenswerte unbegründet mitgezogen wurden.
Es ist zu klären, dass bis zum Montag keine zuverlässigen öffentlichen Beweise für die offizielle Liquidation von VARA vorliegen.
Aber die Handelsdaten deuten auf einen ähnlichen Mechanismus hin: Daten von Goldman Sachs zeigen, dass Hedgefonds in fünf aufeinanderfolgenden Handelstagen bis zum 15. Oktober ihr Engagement in Technologiewerten mit der schnellsten Geschwindigkeit seit mindestens 2016 reduzierten, wobei das Verkaufsvolumen das höchste Niveau seit fast zehn Jahren erreichte.
Das bedeutet, dass die Verkäufer Inhaber sind, die gezwungen sind, ihre Positionen zu reduzieren, und keine neuen Gelder, die aktiv short gehen. Das Merkmal von Zwangsverkäufen lautet: Sobald der Verkaufsdruck nachlässt, kommt es zu einer technischen Kurserholung.
Nach dem Zusammenbruch des Fonds unter der Leitung von Leopold Aschenbrenner im Juli dieses Jahres erholte sich der Markt sofort stark, was ein Beispiel für denselben Mechanismus ist. Aber der Antrieb solcher Erholungen liegt darin, dass die Verkaufsaufträge vorübergehend vollständig abgearbeitet sind, nicht darin, dass Käufer auf Basis neuer fundamentaler Daten wieder einsteigen. Die offene Frage lautet: Wird die nächste Runde von Zwangsverkäufen bei anderen Institutionen auftreten?
Industrieseite: Der Markt preist die kurzfristigen Auswirkungen von CXMT neu ein
Zuvor fielen die Aktien von Samsung um mehr als 8 % und die von SK Hynix um über 10 %. Der Auslöser war die Ankündigung von CXMT, bis Ende des Jahres Server-DDR5-Chips auf Basis der 4F²-Architektur auf den Markt zu bringen, sodass der Markt befürchtete, dass chinesische Speicherhersteller bei fortschrittlichen Fertigungsverfahren schneller aufholen.
Aber nach Bewertung durch Institutionen ist die Panik offensichtlich überzogen.
Die koreanische KB Securities misst am Zeitpunkt der Massenproduktion und geht davon aus, dass der Generationenunterschied im DRAM-Fertigungsverfahren zwischen koreanischen Großkonzernen und CXMT immer noch 5 bis 7 Jahre beträgt.
Rosenblatt stufte die kurzfristige Wettbewerbsbedrohung direkt als „Papiertiger“ ein und wies darauf hin, dass eine Produktvorschau nicht gleich Massenproduktion bedeutet. Die Ausbeute, die Stückkosten und die Zertifizierung durch Cloud-Dienstanbieter sind die entscheidenden Hürden. Außerdem kann CXMT aufgrund der US-Exportkontrollen keine fortschrittliche EUV-Ausrüstung beziehen, sodass 4F² nur durch wiederholtes Ätzen mit DUV realisiert werden kann, was die Ausbeute von Natur aus belastet.
Der CTO von Samsung bestätigte ebenfalls auf der SEDEX, dass die massenhafte kommerzielle Produktion von 4F² voraussichtlich erst im späteren Verlauf dieses Jahrzehnts beginnen wird.
Daher korrigiert die Erholung der Speicheraktien am Montag die Fehlpreisstellung, dass „die Produktveröffentlichung gleich einem Kapazitätsschock ist“, und leugnet nicht die Realität des Wettbewerbs um chinesische Speicherprodukte.
Der weltweite Umsatzanteil von CXMT im DRAM-Bereich hat bereits 9,5 % erreicht. Der langfristige Wettbewerb ist real, die kurzfristige Panik ist überzogen – beide Tatsachen können gleichzeitig zutreffen.
Nachrichtenseite: Die Hochstufung von CRWV und die Äußerungen von Branchenführern wirken als Stimmungskatalysator
Goldman Sachs stufte CoreWeave von „Neutral“ auf „Kaufen“ hoch, mit einem Zielkurs von 106 US-Dollar. Jensen Huang betonte zudem weiter die langfristige Nachfrage nach KI-Rechenleistungsinfrastruktur, und entsprechende Nachrichten trieben die Aktie von CoreWeave zeitweise nach oben.
Aber die Hochstufung hat die Sorgen des Kreditmarkts nicht beseitigt. CoreWeave schloss schließlich mit einem Minus von etwa 0,4 %, und seine Kreditspreads liegen nach wie vor auf hohem Niveau.
Das spiegelt genau einen Kernwiderspruch der aktuellen KI-Marktlage wider:
Der US-Aktienmarkt konzentriert sich auf das zukünftige Wachstum, während der Anleihemarkt mehr Wert auf die Schuldentilgungsfähigkeit und das Finanzierungsrisiko legt.
Wenn die Kurse zu steigen beginnen, das Kreditrisiko aber noch nicht abgemildert ist, dürfen wir nicht nur den Aufstieg selbst betrachten, sondern müssen auch fragen, ob diese KI-Investition tatsächlich ihre Kosten wieder erwirtschaften kann.
Das ist auch der Grund, warum die Warnung von Dalio beachtenswert ist.
Dalio warnt erneut
Ray Dalio, Gründer des Bridgewater-Fonds, erlangte breite Aufmerksamkeit, nachdem er vor der Finanzkrise 2008 das Kreditrisiko erkannt und davor gewarnt hatte. Kürzlich warnte er erneut vor dem Investitionsboom im KI-Bereich.
Meiner Ansicht nach liegt der Schwerpunkt nicht darin, einfach zu beurteilen, ob es eine KI-Blase gibt, sondern in einer realistischeren Frage:
Wie viel Kapital muss die KI tatsächlich investieren, und wie lange dauert es, bis dieses Geld wirklich wieder verdient wird?
Technologiegiganten investieren fortlaufend in Rechenzentren, Chips, Netzwerkgeräte und Strominfrastruktur. KI kann zwar einen enormen kommerziellen Wert schaffen, aber die Kapitalausgaben fallen heute an, während Einnahmen und Gewinne erst in der Zukunft schrittweise realisiert werden müssen.
Wenn die KI-Nachfrage kontinuierlich wächst und Unternehmen die Kapitalausgaben in ausreichende Einnahmen, Gewinne und freien Cashflow umwandeln können, können die riesigen Investitionen hohe Renditen erzielen.
Aber wenn der Aufbau der Infrastruktur die tatsächliche Nachfrage übersteigt oder das Wachstum der kommerziellen Einnahmen nicht mit den Investitionen Schritt halten kann, muss der Markt den Wert dieser Vermögenswerte neu bewerten.
Daher sind die langfristigen Aussichten der KI-Technologie und der aktuelle Investitionswert von KI-Aktien zwei unterschiedliche Fragen.
Die Technologie kann sich weiterentwickeln, aber wenn die Kurse bereits übermäßig optimistische Erwartungen eingepreist haben, können Investoren auch dann Verluste erleiden, wenn die Unternehmen weiter wachsen – aufgrund einer Abwärtskorrektur der Bewertungen.
Das wirklich zu beachtende Risiko entsteht, wenn hohe Wachstumserwartungen, riesige Kapitalausgaben und Finanzierungsdruck gleichzeitig auftreten.
Mehr als die Bewertung verdienen Schulden und Liquidität die Aufmerksamkeit
Das Risiko von KI-Investitionen hängt nicht nur davon ab, ob Unternehmen Gewinne erzielen können, sondern auch davon, ob sie kontinuierlich an Kapital gelangen.
Angenommen, ein Unternehmen investiert mehrere zehn Milliarden US-Dollar in den Aufbau von Rechenzentren und expandiert hauptsächlich über Schulden und externe Finanzierung. Wenn der Markt die KI-Nachfrage kontinuierlich positiv einschätzt, kann es relativ problemlos an Kapital gelangen.
Aber wenn die Zinsen steigen, die Kreditspreads sich ausweiten oder Investoren anfangen, die zukünftigen Renditen anzuzweifeln, können die Finanzierungskosten steigen und die Finanzierungsbedingungen verschärft werden.
Für Unternehmen, die noch Schulden zurückzahlen und weitere Rechenzentren bauen müssen, führt das zu einem höheren Cashflow-Druck.
Das Risiko kann sich weiter übertragen:
Steigende Finanzierungskosten verringern die Projektrenditen;
Eine Abwärtskorrektur der Vermögensbewertungen senkt den Wert von Sicherheiten;
Investoren reduzieren ihr Risikoengagement, was wiederum die Kursschwankungen verstärken kann.
Für Institutionen, die Hebel einsetzen, kann ein Kursrückgang zudem zu Zwangsreduktionen von Positionen führen, was den Verkaufsdruck weiter vergrößert.
Daher bedeutet ein Rückgang von Vermögenswerten nicht unbedingt, dass plötzlich alle nicht mehr an KI glauben – es kann auch sein, dass einige Teilnehmer nicht mehr über ausreichend Kapital verfügen, um ihre Positionen zu halten.
Die jüngste Divergenz zwischen der Aktienkursentwicklung von CoreWeave und der Performance am Anleihemarkt ist ein Signal, das weiter beobachtet werden sollte.
Gleichzeitig bedeutet die stetige Ausweitung der KI-Kapitalausgaben auch, dass Technologieunternehmen und die US-Regierung beide auf dem Kapitalmarkt um Kapital konkurrieren müssen.
Wenn die Finanzierungsnachfrage steigt, aber das Kapitalangebot nicht gleichzeitig mithalten kann, können die Renditen langfristiger US-Staatsanleihen und die Unternehmenskreditspreads zu wichtigen Variablen werden, die die Bewertung von Technologiewerten beeinflussen.
Insbesondere Unternehmen, die auf zukünftiges Wachstum angewiesen sind und derzeit einen schwachen freien Cashflow aufweisen, reagieren oft empfindlicher auf Veränderungen der Zinssätze und des Finanzierungsumfelds.
KI kann die Produktivität steigern, aber die Gewinne fallen nicht unbedingt allen KI-Unternehmen zu
Es gibt ein weiteres leicht zu übersehendes Problem: Selbst wenn KI die Produktionseffizienz tatsächlich steigern kann, profitieren davon nicht unbedingt jedes KI-Unternehmen am Ende.
Angenommen, ein Unternehmen nutzt KI, um die Kosten einer Arbeit, die ursprünglich 100 US-Dollar kostete, auf 70 US-Dollar zu senken – theoretisch lassen sich so 30 US-Dollar einsparen.
Aber wenn Konkurrenten dieselbe Technologie einsetzen, kann der Branchenwettbewerb weiter verschärft werden. Unternehmen senken die Preise, um Kunden zu gewinnen, sodass ein Teil der Effizienzgewinne an die Verbraucher weitergegeben wird, anstatt vollständig zu Aktionärsgewinnen zu werden.
Gleichzeitig müssen KI-Unternehmen möglicherweise kontinuierlich in Chips, Rechenleistung, Forschung und Entwicklung sowie Infrastruktur investieren, um ihren technologischen Vorsprung zu wahren.
Daher bedeutet die zunehmende Verbreitung von KI-Anwendungen nicht, dass die Gewinnmargen aller verwandten Unternehmen gleichzeitig steigen.
Was Investoren wirklich untersuchen sollten, ist: Wer verfügt über Preismacht? Wer besitzt schwer nachzubildende Wettbewerbsbarrieren? Wer kann technologische Vorteile in nachhaltigen freien Cashflow umwandeln?
Das kommt dem Wesen der Investition näher, als nur zu beurteilen, wie groß die KI-Branche in der Zukunft sein wird.
Worauf sollte man als Nächstes den Fokus legen?
Ich werde nicht allein aufgrund der Warnung von Dalio feststellen, dass die KI-Marktlage bald endet. Ebenso wenig werde ich die Bewertungs- und Finanzierungsrisiken ignorieren, nur weil der langfristige Trend von KI stark genug ist.
Als Nächstes werde ich drei Richtungen im Fokus beobachten
Erstens: Können die Gewinne mit den Kapitalausgaben Schritt halten?
Technologiegiganten erhöhen kontinuierlich ihre KI-Investitionen und müssen schließlich die Investitionsrenditen über Einnahmen, Gewinne und Cashflow realisieren. Wenn die Kapitalausgaben stetig wachsen, aber der kommerzielle Fortschritt und die Verbesserung des Cashflows unzureichend sind, kann der Markt die Bewertungen neu bewerten.
Zweitens: Breitet sich das Kreditrisiko weiter aus?
Achten Sie auf die Renditen langfristiger US-Staatsanleihen, die Unternehmenskreditspreads und die Finanzierungsbedingungen von Unternehmen mit hohen Kapitalausgaben wie CoreWeave. Wenn sich der Anleihemarkt weiter verschlechtert, kann man nicht leicht davon ausgehen, dass die Risiken bereits beseitigt sind – selbst wenn die Kurse sich kurzfristig erholen.
Drittens: Können die Quartalsberichte neue Antworten liefern?
Diese Woche beginnt die intensive Berichtssaison für US-Aktien, Unternehmen wie Tesla, Meta, IBM, Lam Research und Texas Instruments werden nacheinander ihre Leistung veröffentlichen.
Diese Quartalsberichte beeinflussen nicht nur einzelne Aktien, sondern helfen dem Markt auch zu beurteilen, in welcher Phase sich der KI-Investitionszyklus tatsächlich befindet: Werden die Kapitalausgaben weiter ausgeweitet? Reicht die Nachfrage aus, um neue Kapazitäten zu stützen? Können die Gewinnmargen und der Cashflow die vorherigen optimistischen Erwartungen erfüllen?
Für die KI-Industriekette ist das wirklich Wichtige nicht, wie viel Geld ein Unternehmen für Investitionen ausgibt, sondern ob diese Investitionen ausreichende wirtschaftliche Renditen erzielen können.