Der September-PPI schoss auf den höchsten Stand seit vier Jahren, wird die Fed im Dezember zu harten Maßnahmen greifen?
Nachdem der Verbraucherpreisindex (CPI) am Mittwoch die Erwartungen übertroffen hat, bestätigt der Erzeugerpreisindex (PPI) erneut den Inflationsdruck.
Der US-PPI stieg im September im Jahresvergleich um 6,3 %, weit über die erwarteten 5,3 % und markierte den größten Anstieg seit Dezember 2022; im Monatsvergleich stieg er um 1,3 %, ebenfalls weit über die erwarteten 0,5 % und erreichte den größten Zuwachs seit März 2022.
Ohne Berücksichtigung von Lebensmitteln und Energie war der Kern-PPI ebenfalls stark: er stieg im Jahresvergleich um 5 % und im Monatsvergleich um 0,7 %, beide Werte lagen über den Erwartungen.
Energie treibt den PPI in die Höhe
Der Anstieg der Energiepreise ist der größte Treiber dieser Preissteigerung, und der Preisdruck breitet sich in alle Bereiche der US-Wirtschaft aus.
Dabei stiegen die Preise für Endverbrauchsgüter im September um 2,6 %, der größte Anstieg seit der ersten Berechnung dieser Daten im Dezember 2009.
Die Energiepreise schossen um 10,8 % in die Höhe, was über 80 % des allgemeinen Anstiegs der Warenpreise ausmacht; Benzin verteuerte sich um 20,3 %.
Die Großhandelspreise für Lebensmittel erholten sich nach drei aufeinander folgenden Monaten des Rückgangs um 1,2 %.
Auch der Einzelhandel steht unter Druck. Aus einem weiteren am selben Tag veröffentlichten Bericht geht hervor, dass die Einzelhandelsumsätze im September um 0,8 % stiegen, über den von Ökonomen erwarteten 0,4 %, jedoch langsamer als die Wachstumsrate von über 1 % im Vormonat.
Ohne Berücksichtigung des Automobil- und Benzinverkaufs stiegen die Einzelhandelsumsätze im vergangenen Monat nur um 0,2 %.
Dies zeigt, dass mit dem zunehmenden Preisdruck das Wachstumstempo der US-Verbraucherausgaben nachlässt. Die beschleunigte Inflation untergräbt zunehmend die Kaufkraft der Löhne und belastet die Haushaltsbudgets.
Erhöht die Fed im Dezember um 25 oder 50 Basispunkte?
Die Daten von heute Abend bestätigen die starke Inflation in den USA weiter.
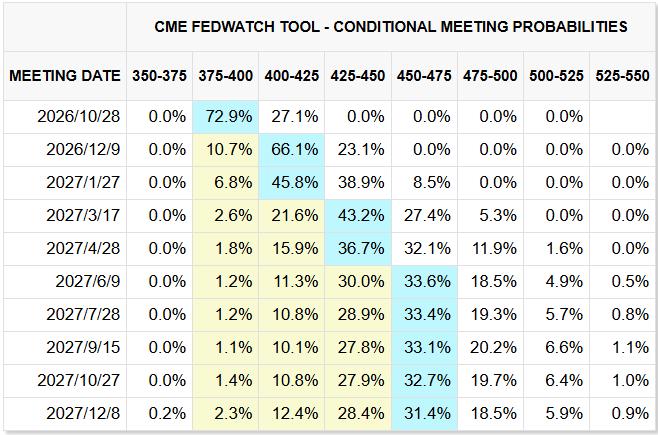
Die Markterwartungen für eine Zinserhöhung im Oktober tendieren zu keiner Änderung. Aus dem „Fed Watch“ von CME geht hervor, dass die Wahrscheinlichkeit, die Zinssätze im Oktober unverändert zu lassen, bei 72,9 % liegt, die Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte beträgt 27,1 %.
Die Aufmerksamkeit richtet sich bereits auf Dezember. Derzeit gehen die meisten davon aus, dass eine Zinserhöhung im Dezember praktisch sicher ist, die Meinungsverschiedenheit liegt nur im Umfang: Die Wahrscheinlichkeit für unveränderte Zinsen beträgt nur 10,7 %, die Wahrscheinlichkeit einer Erhöhung um insgesamt 25 Basispunkte liegt bei 66,1 %, die Wahrscheinlichkeit einer Erhöhung um insgesamt 50 Basispunkte beträgt 23,1 %.
Chris Zaccarelli von der Northlight Asset Management ist der Ansicht, dass die Fed die Zinssätze auf der Zinssitzung im Oktober unverändert lassen wird, teilweise weil diese Sitzung kurz vor den US-Midterm-Wahlen stattfindet.
Jason Schenker, Präsident des Marktforschungsinstituts Prestige Economics, geht ebenfalls davon aus, dass die Fed die Leitzinsen in diesem Monat kaum erhöhen wird.
Seine Begründung lautet, dass viele der am Mittwoch veröffentlichten Daten vor der Zinserhöhung der Fed im September erhoben wurden, sodass auf der Sitzung im Oktober nicht genügend Informationen vorliegen, um eine weitere Zinserhöhung zu stützen.
Bei der Beurteilung für Dezember liegen die Meinungsverschiedenheiten der Institutionen im Umfang. Schenker geht davon aus, dass die Fed im Dezember, falls die Inflation noch keine stärkere und substanziellere Eindämmung erfährt, eine Erhöhung um 50 Basispunkte wählen könnte, um die Inflation stärker zu drücken.
Die Citigroup erwartet hingegen, dass die Fed die Zinsen im Dezember 2026 um 25 Basispunkte erhöhen wird, nachdem die Bank zuvor prognostiziert hatte, dass die Fed die Zinsen im gesamten laufenden Jahr unverändert lassen wird.
Die UBS verschiebt das Ende des Zinserhöhungszyklus nach hinten: Sie erwartet, dass die Fed im März 2027 eine dritte Zinserhöhung vornimmt, während die vorherige Prognose lautete, dass der Zinserhöhungszyklus im Dezember endet.
Die längerfristige Sorge kommt von der Persistenz der Inflation. Chris Rupkey, Chefökonom von FWDBonds, erklärte, dass solange geopolitische Risiken die Energiekosten weiter in die Höhe treiben, Unternehmen gezwungen sind, den Kostendruck weiterzuwälzen. Die Persistenz der Inflation könnte die Fed zwingen, die Zinsen weiter zu erhöhen und im Jahr 2027 höhere Zinssätze beizubehalten.
Mehrere Vertreter der Fed äußerten sich zuletzt vorsichtig und betonten, zuerst zu beobachten und dann zu handeln.
Austan Goolsbee, Präsident der Fed von Chicago, erklärte, es sei derzeit unklar, ob die bestehenden Zinssätze ausreichen, um die Inflation zurück auf das Ziel von 2 % zu bringen. Er tendiere dazu, weitere Daten abzuwarten, bevor über weitere Zinserhöhungen entschieden wird; aber falls die Inflationsdaten in den kommenden Monaten das derzeitige Niveau beibehalten, könne die Fed nicht untätig bleiben.
Mary Daly, Präsidentin der Fed von San Francisco, ist der Ansicht, dass eine Zinserhöhung erforderlich sein könnte, aber es gibt ausreichend Zeit, um vorsichtig zu entscheiden. Sie wies darauf hin, dass das Risiko einer über dem Ziel liegenden Inflation nach wie vor hoch ist, während der Arbeitsmarkt stabil bleibt, was es der Fed ermöglicht, sich auf die Gewährleistung der Preisstabilität zu konzentrieren.
Fed-Gouverneurin Michelle Bowman erklärte ebenfalls, dass die Inflation nach wie vor über dem Ziel liegt, aber sie halte es nicht für notwendig, sich zu beeilen, die Zinsen weiter anzupassen. Sie betonte, dass nach der letzten Zinserhöhung einige Zeit benötigt wird, um die Entwicklung der Finanzlage zu beobachten, bevor weitere Maßnahmen ergriffen werden.