Bin Dan, eine seltene Umkehrung
Aber Butins neueste Ansicht ist in der Branche in aller Munde.
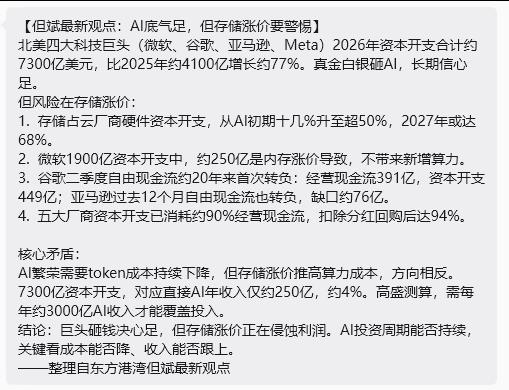
Seine zentrale Beurteilung lautet:
Für den florierenden KI-Bereich müssen die Kosten für Tokens kontinuierlich sinken, aber die steigenden Speicherpreise treiben die Rechenleistungskosten in die Höhe – die Entwicklungen laufen in entgegengesetzte Richtungen.
Bei Kapitalausgaben von 730 Milliarden Yuan stehen direkte jährliche Einnahmen aus KI von nur etwa 25 Milliarden Yuan gegenüber, was rund 4 % entspricht. Nach Berechnungen von Goldman Sachs sind jährliche KI-Einnahmen von rund 300 Milliarden Yuan erforderlich, um die Investitionen zu decken.
Die Schlussfolgerung lautet: Die Großkonzerne sind entschlossen, hohe Summen zu investieren, aber die steigenden Speicherpreise zehren die Gewinne auf. Ob der KI-Investitionszyklus fortbestehen kann, hängt entscheidend davon ab, ob die Kosten gesenkt werden können und ob die Einnahmen Schritt halten.
Butin war in diesem Jahr stets ein überzeugter Optimist im Bereich der Speicherchips und hat im Juli während des starken Preisrückgangs öffentlich seine Anteile an SK Hynix aufgestockt.
Diesmal verlässt er die Gewinnerperspektive der Speicherhersteller und geht stattdessen von der Kostenseite der Cloud-Großkonzerne aus, um darauf hinzuweisen, dass steigende Speicherpreise die KI-Kapitalausgaben zunichte machen könnten. Diese Umkehrung kommt sehr überraschend und ist in seinen bisherigen öffentlichen Ansichten kaum zu finden.
Die Widersprüche in Butins Analyse sind tatsächlich nachdenkenswert.
Nach Berechnungen von CICC sinkt die Effizienz der Token-Generierung pro Dollar beim Einsatz von GB300 unter der Erosion um 170 % steigender Speicherpreise um 37 % im Vergleich zu GB200.
Von den 190 Milliarden Yuan Kapitalausgaben von Microsoft entfallen rund 25 Milliarden Yuan auf Preiserhöhungen bei Speicherchips – diese Summe bringt keine zusätzliche Rechenleistung.
Nach Berechnungen von RBC sinkt die Wachstumsrate der Kapitalausgaben der Großkonzerne im Jahr 2026 um rund 80 % auf etwa 40 %, wenn man die Speicherkosten herausrechnet, da der starke Anstieg der Speicherpreise rund 45 % des gesamten Wachstums der Kapitalausgaben ausmacht.
Das bedeutet: Fast die Hälfte des Geldes, das die Großkonzerne investieren, wird nicht für den Kauf von Rechenleistung ausgegeben, sondern um die Inflation bei Speicherprodukten zu bezahlen.
Ein weiterer ernsterer Widerspruch: Der Cashflow der Großkonzerne schlägt bereits Alarm, während die Kapitalkosten rasant steigen.
Derzeit ist der kombinierte freie Cashflow der vier großen Cloud-Anbieter von 60 Milliarden Yuan im vierten Quartal 2025 auf nur rund 7 Milliarden US-Dollar im zweiten Quartal 2026 eingebrochen. Die Deckungsquote des operativen Cashflows für Kapitalausgaben ist von 1,79 auf 1,06 gesunken.
Das bedeutet praktisch, dass fast alle erzielten Einnahmen sofort wieder investiert werden, ohne dass nennenswerte Rücklagen bleiben.
Dabei verzeichnete Google im zweiten Quartal zum ersten Mal seit rund zwanzig Jahren einen negativen freien Cashflow mit einer Lücke von 5,855 Milliarden US-Dollar. Der TTM-freie Cashflow von Amazon beträgt -11,6 Milliarden US-Dollar. Bei Meta betrug der freie Cashflow im zweiten Quartal nur noch 784 Millionen US-Dollar, ein Rückgang von 91 % im Jahresvergleich. Einige Analysten weisen darauf hin, dass er im nächsten Quartal negativ werden könnte.
Microsoft ist der einzige Konzern, der noch einen deutlich positiven freien Cashflow beibehält, aber dieser ist innerhalb eines Quartals um fast 6 Milliarden US-Dollar geschrumpft.
Derzeit verbrauchen die Kapitalausgaben der fünf großen Anbieter bereits rund 90 % des operativen Cashflows. Nach Abzug von Dividenden und Aktienrückkäufen sind es 94 % – nur noch ein Schritt von der Warnschwelle von 100 % entfernt.
Wenn sie noch etwas mehr ausgeben, müssen die Großkonzerne Kredite aufnehmen, um ihre Expansion aufrechtzuerhalten.
Wenn das Geld nicht reicht, müssen sie Anleihen ausgeben, um den Betrieb aufrechtzuerhalten. Seit Beginn des Jahres 2026 haben Technologiegroßkonzerne bereits fast 220 Milliarden US-Dollar an Anleihen emittiert, weit mehr als die 108 Milliarden US-Dollar im gesamten Jahr 2025. Nach Prognosen von Goldman Sachs werden die fünf großen Cloud-Anbieter im Jahr 2026 Anleihen im Wert von rund 250 Milliarden US-Dollar ausgeben.
Aber das Problem ist, dass die Kreditaufnahme selbst immer teurer wird.
Gestern Abend übertrafen die US-Inflationsdaten für September die Erwartungen, und die Erwartungen an weitere Zinserhöhungen sind erneut stark gestiegen. Selbst gemäßigte Abgeordnete sind der Ansicht, dass in diesem Jahr noch eine weitere Zinserhöhung erforderlich ist. Gestern Abend brachen die US-Aktienmärkte allgemein ein: Je größer der Bedarf der Technologiegroßkonzerne an Anleihefinanzierung ist, desto stärker war der Rückgang.
CoreWeave fiel um mehr als 15 %, Dell Technologies um über 11 %, Oracle um fast 9 %, Marvell Technology um über 8 %, Arm um fast 7 %, SK Hynix um über 6 %, AMD und SanDisk um über 5 % usw.
Zu allem Übel ist das außer Kontrolle geratene Zinsniveau langlaufender Staatsanleihen noch besorgniserregender.
Die Rendite 10-jähriger US-Staatsanleihen ist inzwischen vorübergehend auf über 5,3 % gestiegen, die 30-jährige Rendite hat 5,7 % durchbrochen – beide Werte markieren den höchsten Stand seit 2002.
Immer mehr Institutionen befürchten, dass es „unvermeidlich“ sein könnte, dass die 30-jährige Rendite 6 % durchbricht. Dann würde die USA tief in eine „Schuldenfalle“ geraten, in der die Kreditkosten das nominale Wirtschaftswachstum übersteigen.
Der starke Anstieg der Zinsen langlaufender Anleihen trifft die Technologiegroßkonzerne doppelt.
Er führt nicht nur zu einem tatsächlichen Anstieg der Finanzierungskosten, sondern übt auch einen systematischen Druck auf die Bewertung von KI-Technologiewachstumsaktien aus, die ohnehin schon hoch bewertet sind.
Broadcom-Chef Hock Tan und Intel-Chef Lip-Bu Tan warnten am selben Tag, dass die Finanzierung zu einem größeren Hindernis für die KI-Expansion werden könnte, dessen Auswirkungen sogar den Mangel an Halbleitern oder Strom übersteigen könnten.
Derzeit ist der Zinssatz für von Oracle emittierte Anleihen auf 7,41 % gestiegen, die CDS-Spanne beträgt 215 Basispunkte. Der Markt macht sich zunehmend Sorgen um seine Schuldentilgungsfähigkeit – das ist auch der Grund, warum Oracle in diesem Jahr den starken Anstieg der KI-Themenaktien deutlich verpasst hat.
Kurz gesagt: Der Wandel der Großkonzerne von dem Modell „Investition in KI mit Gewinnen“ zu dem Modell „Investition in KI mit der Bilanz“ ist bereits vollzogen.
Ob dieses Modell fortbestehen kann, hängt von einer einzigen Sache ab: Ob die KI-Einnahmen schnell genug aufholen können, um die doppelte Expansion von Investitions- und Finanzierungskosten zu decken.
Nach Berechnungen von Goldman Sachs werden die KI-Kapitalausgaben der sechs großen Cloud-Konzerne von 2026 bis 2027 1,73 Billionen US-Dollar erreichen. Um eine Kapitalrendite (ROIC) von 15 % zu erzielen, müssen sie von 2028 bis 2030 kumulierte Einnahmen von rund 1,42 Billionen US-Dollar erzielen.
1,42 Billionen – diese Zahl ist nicht so einfach zu erreichen.
Natürlich haben die Großkonzerne noch weitere Trümpfe in der Hand. Das Wachstum von Microsoft Azure ist nach wie vor stark, das Werbegeschäft von Google generiert noch reichlich operativen Cashflow, und die Werbeeinnahmen von Meta sind nicht eingebrochen.
Der kombinierte Bestand an nicht abgerechneten Aufträgen im Cloud-Geschäft von Amazon, Google und Microsoft hat bereits 1,7 Billionen US-Dollar erreicht – aber das sind Einnahmen, die über mehrere Jahre in der Zukunft schrittweise erfasst werden. Fernes Wasser löscht keinen aktuellen Durst. Das Kernproblem liegt nicht darin, dass die Einnahmenseite plötzlich einbricht, sondern darin, dass die Ausgabenseite zu schnell expandiert, sodass der operative Cashflow nicht mehr Schritt halten kann.
Natürlich sagt Butin, dass KI der übergeordnete Entwicklungstrend der nächsten zehn Jahre sein wird – diese langfristige Logik ist nicht falsch.
Kurzfristig hingegen drücken vier Faktoren gleichzeitig auf die Gewinnmargen: steigende Speicherpreise, die die Kosten in die Höhe treiben, kontinuierlich sinkende Token-Preise, hohes Zinsniveau bei langlaufenden Anleihen und steigende Finanzierungskosten. Die derzeitige Situation stellt die Großkonzerne tatsächlich vor eine große Prüfung.
Zusammengefasst ist der Markt erneut an einem Punkt angelangt, an dem der Glaube an die KI-Entwicklung auf die Probe gestellt wird.
Die Großkonzerne müssen als Nächstes nicht mehr nur beweisen, wie wichtig KI ist, sondern auch, ob ihr Cashflow gesund bleibt und den Betrieb aufrechterhält.
Die obige Analyse gibt nur die persönliche Ansicht des Autors wieder und stellt keine spezifische Anlageberatung dar. Anleger müssen ihre Entscheidungen unter Berücksichtigung der Marktveränderungen und ihrer eigenen Risikotoleranz selbst treffen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Gelonghui-Leitfaden für Risikoerkennung" (ID: glh-tlq), Autor: Yuanfeng, und wird von 36Kr mit Genehmigung veröffentlicht.