Mit einem Quartalsumsatz von 16,8 Milliarden US-Dollar steuert Anthropic mit dem Nachweis seiner Profitabilität auf den IPO zu.
Am 14. Oktober Ortszeit in den USA hielt Anthropic am Hauptsitz in San Francisco eine Investorenkonferenz vor dem IPO ab und legte die neuesten Finanzergebnisse vor. Das Unternehmen hat nicht nur den Umsatzwachstumstrend fortgesetzt, sondern auch angekündigt, im dritten Quartal einen bereinigten Gewinn erzielt zu haben.
Im Jahr 2025 betrug der Jahresumsatz von Anthropic 4,6 Milliarden US-Dollar, während das Betriebsverlust mehr als 8 Milliarden US-Dollar betrug. Heute hat sich das Unternehmen von der Phase des schnellen Wachstums weiter zur Prüfung der Rentabilität gewandelt.
Weniger als einen Monat vor der geplanten IPO-Roadshow steht der Fokus der Investoren nicht mehr nur auf der Wachstumsgeschwindigkeit, sondern auch darauf, ob dieses Gewinnergebnis nachhaltig ist.
Beschleunigung des Umsatzwachstums
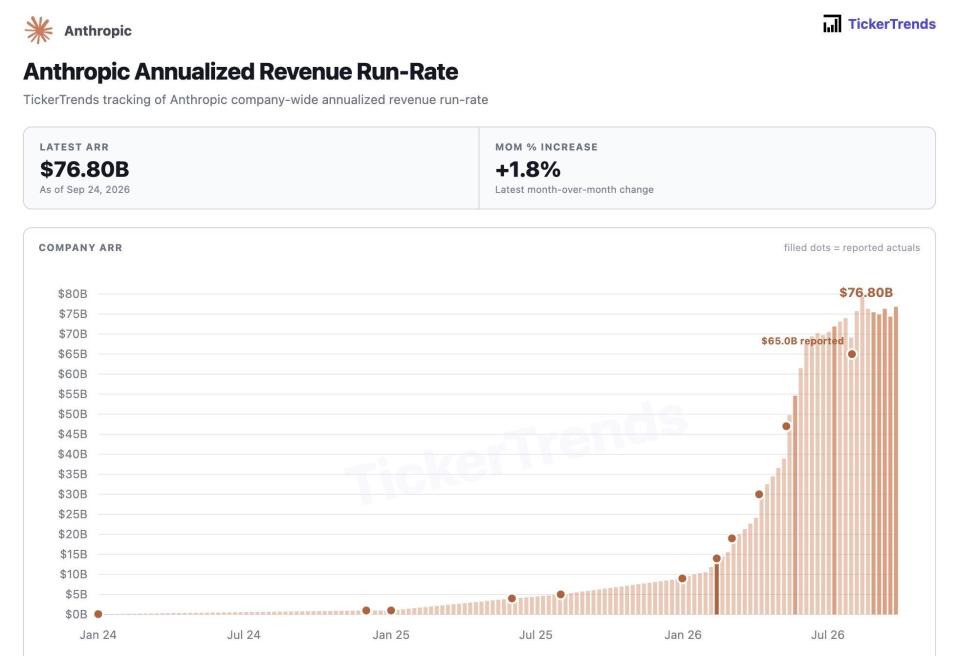
Der Umsatz von Anthropic im dritten Quartal erreichte 16,8 Milliarden US-Dollar, was einem Anstieg von 45 % gegenüber 11,6 Milliarden US-Dollar im zweiten Quartal entspricht, während der Umsatz im ersten Quartal 4,7 Milliarden US-Dollar betrug. Das Wachstum über drei aufeinanderfolgende Quartale spiegelt die anhaltend steigende Nachfrage von Unternehmenskunden nach seinen Modellen und Dienstleistungen wider.
Die Gewinnsituation steht ebenfalls im Fokus. Anthropic gab an, dass das Unternehmen im dritten Quartal einen bereinigten Gewinn erzielt hat. Im Vergleich dazu betrug der gesamte Betriebsverlust des Unternehmens im Jahr 2025 mehr als 8 Milliarden US-Dollar, und der Nettoverlust lag bei fast 42 Milliarden US-Dollar.
Der bereinigte Gewinn ist jedoch nicht mit dem Nettogewinn nach allgemein anerkannten Rechnungslegungsgrundsätzen identisch. Die bereinigten Kennzahlen schließen in der Regel bestimmte Aktienoptionsvergütungen, Wertminderungen von Vermögenswerten und andere spezifische Posten aus, sodass sie nicht direkt bedeuten, dass das gesamte Geschäft des Unternehmens bereits nachhaltig rentabel ist.
Frühere Berichte über die finanzielle Lage von Anthropic wiesen darauf hin, dass der enorme Nettoverlust des Unternehmens im Jahr 2025 durch Faktoren wie die Neubewertung finanzierungsbezogener Verbindlichkeiten beeinflusst wurde, sodass eine deutliche Lücke zwischen dem tatsächlichen Betriebsverlust und dem Nettoverlust besteht. Um zu beurteilen, ob das Unternehmen tatsächlich nachhaltige Rentabilität aufweist, müssen die Zusammensetzung der Gewinne und der operative Cashflow anhand des vollständigen Finanzberichts geprüft werden.
Das Umsatzwachstum stammt hauptsächlich aus der fortlaufenden Übernahme der Claude-Modellreihe durch Unternehmenskunden. Die Nachfrage nach Modellen in Fachbereichen wie Finanzen, Recht und Softwareentwicklung steigt stetig, und generative KI gelangt zunehmend in die täglichen Geschäftsprozesse von Unternehmen.
Die Produktlandschaft hat die Marktabdeckung von Anthropic weiter ausgebaut. Die im Mai dieses Jahres vorgestellte Claude-4-Serie stärkte die Wettbewerbsfähigkeit des Modells bei fachlichen Aufgaben, während das kürzlich veröffentlichte Haiku 5.5 auf kostengünstige Anwendungen abzielt. Dieses Modell senkte den Preis um 75 % gegenüber der Vorgängergeneration, deckt mit niedrigeren Nutzungskosten Szenarien ab, die empfindlich auf Inferenzeffizienz und Preis reagieren, und konkurriert mit Modellen wie GPT-6 Luna von OpenAI.
Partner für Cloud-Dienste bieten Anthropic ebenfalls wichtige Vertriebskanäle. Google und Amazon sind sowohl Investoren des Unternehmens als auch Anbieter von Rechenleistung. Claude kann Unternehmenskunden über Google Cloud und Amazon AWS erreichen und den Vertriebsumfang mithilfe des bestehenden Kundennetzwerks der Cloud-Plattformen erweitern.
Diese Kooperationsbeziehung, die Investition, Bereitstellung von Rechenleistung und kommerzielle Verbreitung kombiniert, unterstützt Anthropic bei der Erschließung des Unternehmensmarktes. Mit der Erweiterung des Geschäftsumfangs wird die Fähigkeit dieser Kanäle, das Umsatzwachstum weiter voranzutreiben und dem Unternehmen zu helfen, die Kosten für Kundengewinnung und Rechenleistung zu kontrollieren, beeinflussen, ob die Gewinne fortbestehen können.
Verringerter Vorteil von OpenAI
Der Umsatz von Anthropic von 16,8 Milliarden US-Dollar im dritten Quartal lässt den Markt auch das Wettbewerbsverhältnis zwischen ihm und OpenAI neu bewerten.
Laut Berichten von Yahoo Finance haben Investoren kürzlich die jährliche Umsatzprognose von OpenAI von 70 Milliarden US-Dollar auf etwa 50 Milliarden US-Dollar gesenkt. Bei einer einfachen durchschnittlichen Berechnung pro Quartal entspricht dies etwa 12,5 Milliarden US-Dollar pro Quartal, was unter den von Anthropic im dritten Quartal veröffentlichten 16,8 Milliarden US-Dollar liegt.
Diese beiden Zahlen sind jedoch nicht vollständig vergleichbar. Anthropic veröffentlichte den tatsächlichen Umsatz eines einzelnen Quartals, während die 50 Milliarden US-Dollar von OpenAI die Prognose der Investoren für den jährlichen Umsatz sind, keine bestätigten vierteljährlichen Finanzdaten. Allein anhand dieser Zahlen kann nicht festgestellt werden, dass Anthropic OpenAI im Umsatzumfang bereits vollständig übertroffen hat.
Verwandte Berichte erwähnten auch, dass der Markt zuvor den Umsatz von OpenAI anhand der Wachstumsgeschwindigkeit von Anthropic geschätzt hatte, was eine jährliche Zahl von etwa 70 Milliarden US-Dollar ergab, bevor die Prognose später gesenkt wurde. Dies zeigt, dass Investoren begonnen haben, die Wachstumsgeschwindigkeit beider Unternehmen neu zu bewerten, statt die Umsatzleistung nur anhand der früheren branchenführenden Position von OpenAI zu beurteilen.
Die Geschäftsstrukturen der beiden Unternehmen unterscheiden sich ebenfalls. OpenAI verfügt über einen großen Markt für Privatanwender, und Abonnementprodukte sind eine wichtige Einnahmequelle. Anthropic konzentriert sich hingegen stärker auf Unternehmenskunden. Unternehmensverträge haben in der Regel größere Summen, und die Umsatzrealisierung sowie der Lieferzyklus können ebenfalls die vierteljährliche Leistung beeinflussen.
Die Zahl der Konkurrenten von Anthropic und OpenAI steigt stetig. Meta hat kürzlich Muse Wonder vorgestellt und versucht, bei Aufgaben wie Programmierung, Finanzen und Recht mit ChatGPT und Claude zu konkurrieren. Chinesische Hersteller wie Zhipu und Alibaba bringen weiterhin Modelle mit niedrigeren Preisen auf den Markt, um Unternehmenskunden und den Entwicklermarkt zu gewinnen.
Die Unterschiede in den Fähigkeiten der Modelle, die Inferenzkosten und die Produktpreisgestaltung beeinflussen gemeinsam die Einkaufsentscheidungen von Unternehmen. Die deutliche Preissenkung von Haiku 5.5 spiegelt wider, dass Anthropic bei der Erschließung des Marktes auch dem zunehmend harten Preiswettbewerb begegnen muss.
Für Anthropic besteht der nächste Schlüssel nicht nur darin, das Umsatzwachstum aufrechtzuerhalten, sondern auch die Kosten bei der Erweiterung des Nutzerkreises zu kontrollieren und die Wettbewerbsfähigkeit der Produkte zu erhalten.
Prüfung einer Bewertung von 2 Billionen US-Dollar
Die Markterwartung für die Bewertung von Anthropic liegt bereits bei 1,8 Billionen bis 2 Billionen US-Dollar.
Im September berichteten Medien über das Börsenprospekt von Anthropic, in dem der Umsatz von Anthropic im Jahr 2025 um das 12-fache auf fast 4,6 Milliarden US-Dollar stieg, während sich das Betriebsverlust im gleichen Zeitraum von 2,98 Milliarden US-Dollar im Jahr 2024 auf 8,06 Milliarden US-Dollar erweiterte.
Nach den damaligen Berechnungen war das Kurs-Gewinn-Verhältnis dieser Bewertung von Anthropic extrem hoch.
Aber nach der aktuellen Berechnung anhand des Umsatzes von 16,8 Milliarden US-Dollar im dritten Quartal beträgt der jährliche Umsatz nach einfacher Annualisierung etwa 67,2 Milliarden US-Dollar. Bei einer Bewertung von 2 Billionen US-Dollar beträgt das Kurs-Umsatz-Verhältnis etwa 30. Für ein KI-Unternehmen, das sich noch in der Phase des schnellen Wachstums befindet, erscheint diese Bewertung sehr realistisch.
Die Erzielung eines bereinigten Gewinns im dritten Quartal bedeutet nicht, dass Anthropic bereits über die Fähigkeit verfügt, alle langfristigen Investitionen abzudecken.
Gewinn bedeutet auch, dass die Fähigkeit zur Ausweitung von Investitionen gewährleistet ist. Anthropic hat zugesagt, in den nächsten zehn Jahren mindestens 518 Milliarden US-Dollar in Cloud-Dienste, Rechenleistung und Infrastruktur zu investieren.
Zumindest aus dem Finanzbericht des dritten Quartals geht hervor, dass Anthropic die Prüfung der Bewertung vor dem IPO bestanden hat.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Tencent Tech", Autor: Bo Yang, veröffentlicht mit Genehmigung von 36Kr.