Die Kosten pro Fahrzeug sind um 73.000 Yuan höher als im Inland, und Europa kann chinesische Autos unter keinen Umständen aufhalten.
Die zahlreichen Nachrichten, die in letzter Zeit zwischen China und Europa aufgetaucht sind, sind die Funken, die bei einem weiteren direkten Zusammenstoß zweier Automobilindustriesysteme entstehen.
Die Preisunterschiede zwischen Modellen aus dem In- und Ausland werden vom Markt zwar wahrgenommen, aber sehr vage. Alle wissen, dass chinesische Autos billiger sind als ausländische, aber die Verbraucher haben keine genaue Vorstellung davon, wie groß der Preisunterschied tatsächlich ist.
Kürzlich hat ein kommerzielles Beratungsunternehmen die Antwort auf diese Frage gegeben.
Daten des US-Unternehmens AlixPartners zeigen, dass chinesische Automobilhersteller ein Elektroauto zu Kosten von 20.000 US-Dollar produzieren können, während vergleichbare Konkurrenzprodukte in Europa 31.000 US-Dollar kosten. Die Differenz zwischen beiden beträgt 11.000 US-Dollar, was umgerechnet 73.000 Yuan entspricht.
Dies sind die Kosten auf der Herstellungsseite. Der Endverkaufspreis wird zudem von Faktoren wie Marke, Positionierung, Markt und Zöllen beeinflusst. Besonders im Ausland können Zölle den Verkaufspreis sogar im Vergleich zum Inland verdoppeln.
Europäische Politiker hoffen, diese Lücke von 11.000 US-Dollar mit Zöllen zu schließen, aber Analysten weisen darauf hin: Zölle können den strukturellen Kostenvorteil nicht beseitigen, sondern nur die Preiswettbewerbsfähigkeit schwächen. Selbst bei der Erhebung von Zöllen behalten chinesische Elektroautos einen enormen Kostenvorteil. Dieser Vorteil stammt nicht aus staatlichen Subventionen, sondern wird gemeinsam von Lieferkettenclustern, eigener Forschung und Entwicklung der Unternehmen und Skaleneffekten bestimmt.
Der Absatz eigener Marken steigt sprunghaft an, Europa wird zunehmend besorgt
Angetrieben von der Strategie der internationalen Expansion setzen chinesische Eigenmarken wie Geely, SAIC, BYD und Chery ihre Bemühungen auf dem europäischen Markt fort, und ihre Wachstumsleistung ist so auffällig, dass sie fast unübersehbar ist.
Statistiken von Dataforce zeigen, dass von Januar bis August dieses Jahres der kumulierte Absatz chinesischer Personenkraftwagen auf dem europäischen Markt 913.000 Einheiten betrug, was einem Anstieg von 111 % gegenüber dem Vorjahr entspricht und 24 Mal so hoch ist wie das Wachstum des Gesamtmarktes. Der entsprechende Marktanteil stieg von 5,2 % im gleichen Zeitraum des Vorjahres auf 9,9 %. Allein im August stieg der Marktanteil von Personenkraftwagen chinesischer Marken weiter auf 11,7 %.
Der Prozess der Elektrifizierung in Europa selbst beschleunigt sich ebenfalls. Im August erreichte die Durchdringungsrate von Elektroautos 29 %, und die durchschnittliche Durchdringungsrate von Januar bis August betrug 23 %. Zweifellos ist die neue Energie zum Kernmotor des Wachstums des europäischen Automobilmarktes geworden, und chinesische Marken sind eine wichtige Quelle für zusätzliches Wachstum in diesem Segment.
In den ersten drei Quartalen dieses Jahres belief sich der Gesamtabsatz von Elektroautos in 14 Kernländern Europas auf 1,867 Millionen Einheiten, was einem Anstieg von 36,15 % gegenüber dem Vorjahr entspricht. Davon betrug der Absatz von Elektroautos chinesischer Marken 371.300 Einheiten, was einem starken Anstieg von 79,12 % gegenüber dem Vorjahr entspricht und deutlich über dem Wachstum des Gesamtmarktes liegt.
Aus der Liste der 20 meistverkauften Elektroautos in Europa geht hervor, dass die gelisteten chinesischen Unternehmen BYD, Leapmotor, MG, XPeng und Geely umfassen. Abgesehen von dem extremen Wachstum von 21296,97 % bei Geely aufgrund der sehr niedrigen Ausgangsbasis stieg der Absatz von Leapmotor um mehr als das Fünffache, der von XPeng um 167 %. BYD belegt den siebten Platz und behält auch bei einer bereits großen Absatzbasis eine Wachstumsrate von über 70 % bei.
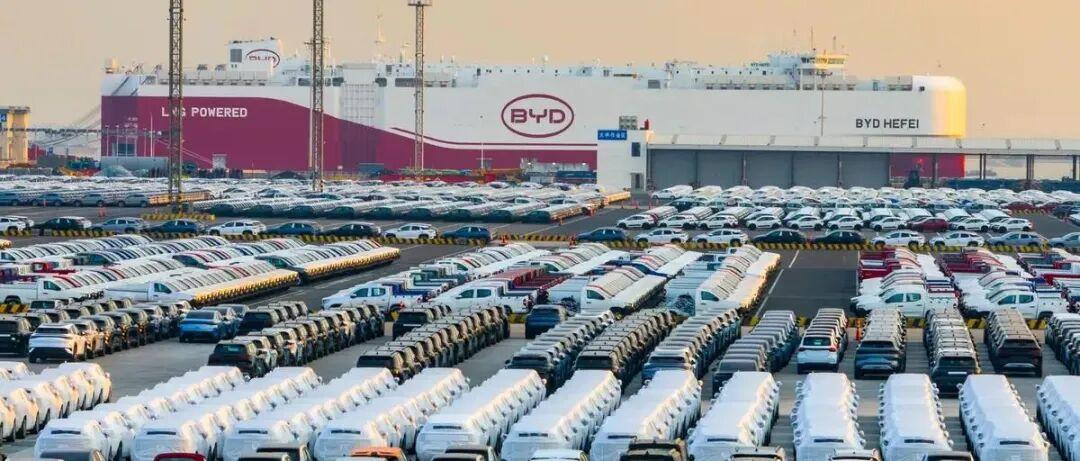
Bemerkenswert ist, dass diese Wachstumsrunde stattfindet, nachdem die EU 2024 Zölle von bis zu 45,3 % auf chinesische reine Elektrofahrzeuge erhoben hat.
Die Einführung der Zölle hat das Exportwachstum chinesischer Automobilhersteller nicht unterbrochen, sondern nur die Exportstruktur leicht verändert: Die Wachstumsrate reiner Elektrofahrzeuge hat sich etwas verlangsamt, während der Export von Plug-in-Hybridfahrzeugen noch rasanter zugenommen hat.
Daten des Statistischen Amts der EU zeigen, dass die EU im Jahr 2024 107.000 Hybridfahrzeuge aus China importierte, eine Zahl, die 2025 auf 302.000 stieg. Allein im Juli dieses Jahres importierte die EU 50.400 Plug-in-Hybridfahrzeuge aus China, was einem sprunghaften Anstieg von 163,2 % gegenüber dem Vorjahr entspricht.
Der rasche Anstieg der Importe von Plug-in-Hybridfahrzeugen ist auch der direkte Auslöser für die jüngsten Pläne der EU, den Handel mit chinesischen Plug-in-Hybridfahrzeugen einzuschränken. Zuvor schlug die EU ein Abkommen vor, das verlangt, dass China seine Exporte von Hybridfahrzeugen nach Europa innerhalb von vier Jahren um mehr als die Hälfte kürzt, was eine Menge von einer Million Fahrzeugen entspricht.
Laut einem Bericht von Bloomberg basieren die Quoten auf den Handelsdaten von 2025. Im ersten Jahr dürfen 350.000 chinesische Hybridfahrzeuge importiert werden, ab dem zweiten Jahr steigen die Quoten jährlich um 6 %. Der Politikzyklus dauert insgesamt vier Jahre. Nach dieser Berechnung beträgt die Gesamtquote für vier Jahre etwa 1,5 Millionen Einheiten.
Daten der Financial Times zeigen hingegen, dass bei Aufrechterhaltung der Wachstumsrate vom Juli die Gesamtimportmenge im Jahr 2026 600.000 Einheiten erreichen würde, was 70 % höher ist als die im Bericht genannte Quote für das erste Jahr. Es ist offensichtlich, dass das ursprüngliche Quotenprogramm deutlich vom tatsächlichen Wachstumsrhythmus des Marktes abweicht.
In der Antwort Chinas gab es keine spezifischen Informationen zu den Quoten. Am 12. Tag erklärte das Handelsministerium, dass China und Europa ein Konsens über den Handel mit Hybrid- und Elektroautos erzielt haben, indem sie eine Wachstumsvereinbarung auf der Grundlage von 2025 festlegen, um den Exportraum und das stabile Wachstum chinesischer Unternehmen zu gewährleisten und gleichzeitig die realen Forderungen und angemessenen Anliegen der Industrien beider Seiten zu berücksichtigen.
Obwohl die Handelskonflikte weiter eskalieren und Zoll- und Quoteninstrumente nacheinander zum Einsatz kommen, zeigen Marktdaten, dass solche politischen Maßnahmen die Expansionsdynamik chinesischer Autos in Europa nicht eindämmen konnten. Handelsbeschränkungen können nur die Exportstruktur anpassen, können aber die tieferliegenden Wettbewerbsgrundlagen nicht erschüttern.
Quoten und zusätzliche Zölle können chinesische Autos nicht aufhalten
Zölle und Quoten haben die Entwicklung chinesischer Autos nicht aufgehalten.
Die rasche Expansion chinesischer Automobilhersteller auf dem europäischen Markt wird durch die doppelte Unterstützung von Produktkraft und Preis erreicht.
Auf der Ebene der Produktkraft haben chinesische Modelle mit neuer Energie in der Vergangenheit tatsächlich differenzierte Vorteile durch Intelligenz und Elektrifizierung aufgebaut.
Aber die Nachfrage europäischer Verbraucher nach Intelligenz ist deutlich geringer als die der inländischen Verbraucher. Außerdem haben in den letzten zwei Jahren lokale europäische Automobilhersteller wie Volkswagen und BBA die Transformation zur neuen Energie beschleunigt. Produkte wie die reine Elektro-Klasse CLA und GLC von Mercedes-Benz sowie der neue Generation iX3 von BMW haben gute Resonanz auf dem regionalen Markt erhalten, und die Produktkraft lokaler Marken holt rasch auf.
Im Vergleich dazu ist der Preis nach wie vor der zentralere Wettbewerbsvorteil chinesischer Marken. Wie bereits erwähnt, haben Elektroautos von Eigenmarken einen Kostenvorteil von 11.000 US-Dollar auf der Herstellungsseite gegenüber europäischen Konkurrenzprodukten. Im Endverkaufsszenario vergrößert sich der Preisunterschied desselben Modells zwischen China und Europa weiter.
Der durchschnittliche Inlandspreis des NIO Firefly beträgt 126.500 Yuan, der durchschnittliche Preis in Thailand 161.000 Yuan. In Europa ist der Preis in Norwegen mit etwa 180.000 Yuan am niedrigsten, der durchschnittliche Preis in Ungarn ist mit 262.000 Yuan am höchsten und verdoppelt sich direkt gegenüber dem durchschnittlichen Inlandspreis. Der durchschnittliche Inlandspreis des XPeng L03 beträgt 140.300 Yuan, Norwegen ist auch der Markt mit dem niedrigsten durchschnittlichen Preis in Europa mit etwa 257.700 Yuan, was einem Anstieg von 83 % gegenüber dem Inland entspricht. Der durchschnittliche Preis in der Schweiz ist mit 333.400 Yuan am höchsten.
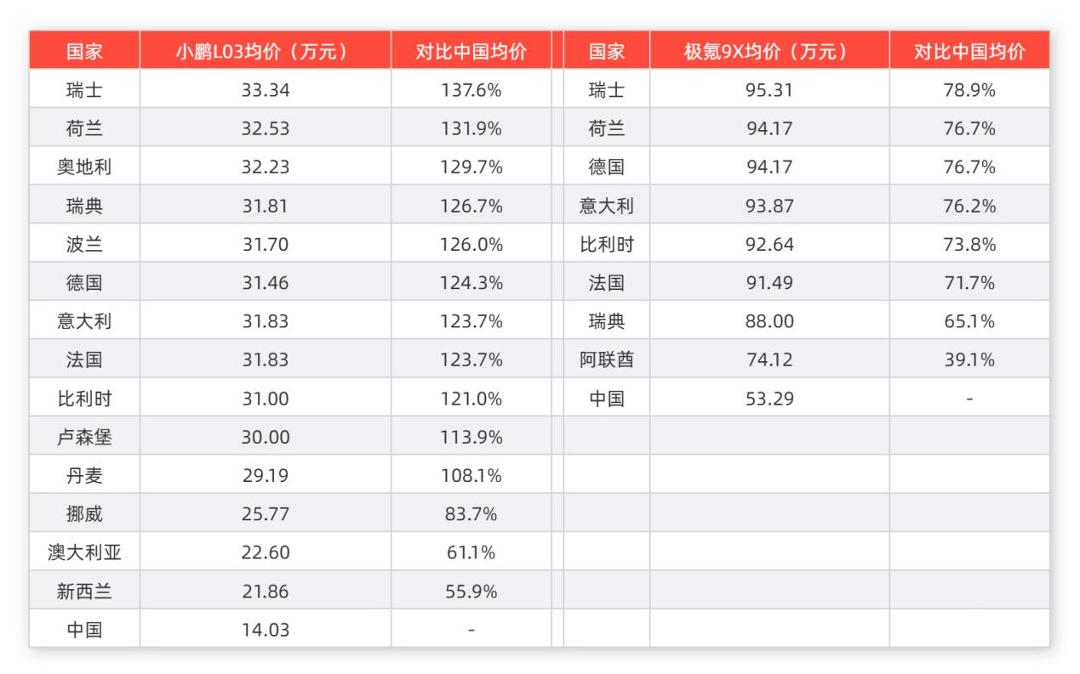
Von kleinen A0-Klassenautos unter 100.000 Yuan bis hin zu hochwertigen Flaggschiffen über 500.000 Yuan gibt es im Allgemeinen erhebliche Preisunterschiede zwischen den durchschnittlichen Preisen von Modellen auf dem Inlands- und dem europäischen Markt, die weit über die Zollbarriere von 45,3 % hinausgehen. Selbst unter Berücksichtigung der grenzüberschreitenden Logistikkosten behalten chinesische Modelle eine beträchtliche Wettbewerbsfähigkeit im Vergleich zu lokalen europäischen Produkten.
Ein typisches Beispiel ist der Denza Z9 GT, dessen Leitpreis im Inland unter 400.000 Yuan liegt, während er auf dem europäischen Markt auf 115.000 Euro festgesetzt ist und direkt mit dem Porsche Taycan konkurriert.
Der enorme Preisunterschied hat dazu geführt, dass die politische Ebene Europas die Wettbewerbslogik chinesischer Automobilhersteller falsch einschätzt, was zu handelsintervenierenden Maßnahmen im Namen des „fairen Wettbewerbs“ geführt hat.
Für die Quoten der EU ist der Bewertungsstandard des Verbands der Deutschen Automobilindustrie VDA, ob die Politik zu fairem Wettbewerb beiträgt, Planungssicherheit schafft und offenen, regelbasierten Handel stärkt. Der Fokus liegt ebenfalls auf Fairness.
Aber Schutzmaßnahmen wie Zölle und Quoten können nur kurzfristig die Symptome bekämpfen und das Muster nicht grundlegend umkehren, da der Kostenvorteil chinesischer Automobilhersteller in schnelleren Forschungs- und Entwicklungsiterationsgeschwindigkeiten, eigenständigen Softwarearchitekturen und der Fähigkeit zur Steuerung der gesamten Lieferkette verwurzelt ist.
Bei den Entwicklungszyklen benötigen chinesische Automobilhersteller im Allgemeinen nur 24 Monate, um neue Modelle zu entwickeln, während ähnliche Projekte bei europäischen Automobilherstellern oft 60 Monate dauern. Bei chinesischen Herstellern stammen 76 % bis 100 % des Absatzes aus Modellen, die in den letzten drei Jahren neu eingeführt wurden, während dieser Anteil bei europäischen Herstellern nur 33 % beträgt.
Auf der Ebene der Lieferkette ist die europäische Lieferkettenstruktur relativ verteilt, und Automobilhersteller sind bei ihren Komponenten hauptsächlich auf Importe angewiesen. Der Langstreckentransport von Komponenten treibt die Zeit- und Kapitalkosten in die Höhe.
Chinesische Automobilhersteller haben einerseits groß angelegte eigene Forschung und Entwicklung sowie Eigenproduktion von Kernkomponenten wie Batterien, Chips und Motoren aufgebaut. Daten der Internationalen Energieagentur zeigen, dass der Preis für chinesische Batteriezellen um mehr als 30 % niedriger ist als der in Europa. Andererseits iteriert die inländische Automobillieferkette stetig, der industrielle Agglomerationseffekt ist hervorragend, sie macht über 80 % der globalen Produktionskapazität für Leistungsbatterien und deren Rohstoffe aus und liefert gleichzeitig mehr als die Hälfte der weltweiten Elektroauto-Produktion. Aufgrund der riesigen Marktgröße können die Herstellungskosten pro Fahrzeug kontinuierlich gesenkt werden.
Selbst wenn beim Verkauf nach Europa zusätzliche Ausgaben wie Zölle und grenzüberschreitende Logistik anfallen, können die Automobilhersteller immer noch den Vorteil der grundlegenden Herstellungskosten nutzen, kombiniert mit höheren Endverkaufspreisen im Ausland, um den zusätzlichen Kostendruck durch die internationale Expansion auszugleichen.
Nächster Halt: Systematische internationale Expansion
Obwohl Zollbarrieren die Expansion chinesischer Automobilhersteller kaum aufhalten können, müssen die Branchen mit der massiven Konzentration von Eigenmarken auf dem europäischen Markt vielfältigere und komplexere langfristige Herausforderungen bewältigen.
Der Pariser Autosalon ist zu einem wichtigen Fenster geworden, um die europäische Strategie chinesischer Automobilhersteller zu beobachten. Auf diesem Pariser Autosalon nahmen 16 chinesische Automobilhersteller mit 25 Marken teil, die Ausstellungsfläche machte ein Drittel der gesamten Messe aus, und die Anzahl der teilnehmenden Marken überstieg die Summe der französischen und deutschen Marken.
Aber die Haltung der europäischen Industrie ist nicht freundlich. Am Vorabend des Pariser Autosalons veranstaltete der französische Präsident Macron ein geschlossenes Abendessen im Élysée-Palast, bei dem sich Automobilkonzerne, Komponentengiganten sowie Batterie- und Seltenerd-Magnate trafen – aber keine Gesichter, die chinesische Verbraucher kennen. Die abrupte Erklärung, dass „chinesische Aussteller nicht an diesem Abendessen teilnehmen“, schloss die chinesischen Aussteller aus.
Aber die ausgeschlossenen chinesischen Automobilhersteller haben ihr Tempo nicht verlangsamt. In dieser zwiespältigen Atmosphäre zielen die teilnehmenden chinesischen Marken in diesem Jahr nicht mehr nur auf die Vorstellung neuer Autos ab, sondern legen gemeinsam ihre lokalen Umsetzungsstrategien in Europa offen. Die systematische internationale Expansion ist zum Konsens geworden.
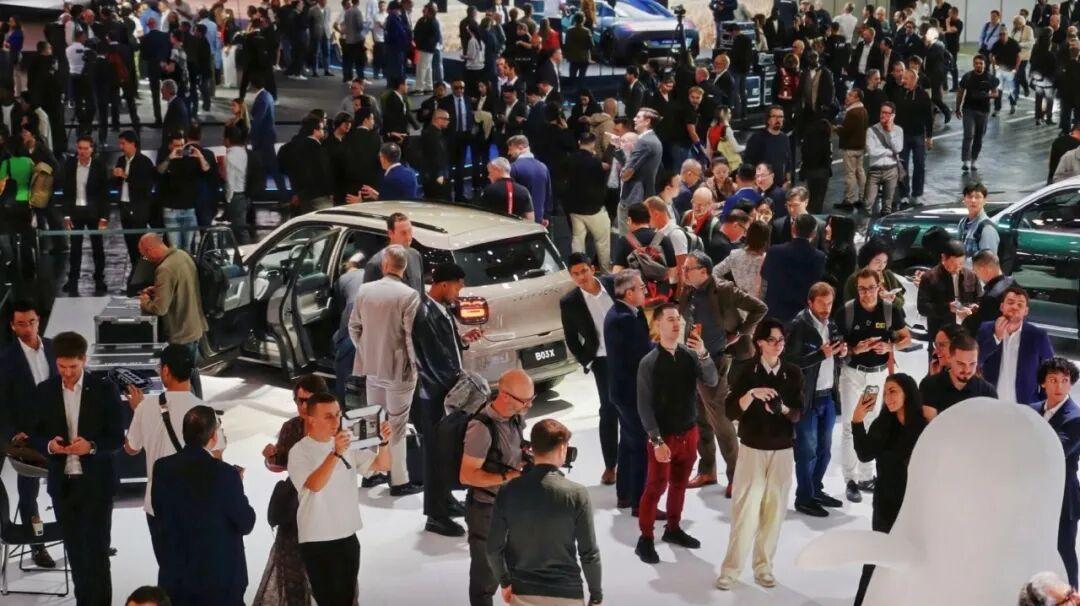
Bei den neuen Marken der neuen Energie treibt XPeng die lokale Produktion in Europa voran, der G9L wird im Magna-Werk in Österreich in Produktion genommen und die Vorbestellungen in Europa gestartet. Leapmotor erweitert den Markt über die ausgereiften Vertriebskanäle von Stellantis