Das Ende der KI sind Kredite
Dieser Oktober berichtete Bloomberg unter Berufung auf informierte Kreise, dass Tencent die Emission von Offshore-Anleihen im Wert von bis zu 5 Milliarden US-Dollar erwägt. Sobald die Nachricht veröffentlicht wurde, brachten die Außenwelt sie sofort mit KI in Verbindung.
Erst im Juni hat Tencent eine Anleihe über 4,7 Milliarden US-Dollar ausgegeben, was den größten Umfang seit 2020 darstellt. Nach der vollständigen Umsetzung der neuen Runde beläuft sich das Gesamtvolumen der beiden Finanzierungen auf fast 10 Milliarden US-Dollar[1]. ByteDance geht noch größere Schritte: Reuters berichtete im September, dass 30 Banken ByteDance einen syndizierten Kredit von 29,6 Milliarden US-Dollar für KI-Investitionen gewährt haben.
Sogar das stets vorsichtige Tencent beginnt, häufig nach Mitteln zu greifen, was das enorme Geldverbrennungsausmaß der KI deutlich macht. Aber global betrachtet ist eine Anleihe von 5 Milliarden US-Dollar nur so viel wie ein Paar Drei beim Kartenspiel „Dou Dizhu“.
Dieser Februar hat Alphabet, die Muttergesellschaft von Google, Anleihen im Wert von 31,5 Milliarden US-Dollar ausgegeben, wobei die spektakulärste Pfund-Anleihe eine Laufzeit von 100 Jahren hat[3]. Amazon hat im März gerade Anleihen im Wert von 37 Milliarden US-Dollar ausgegeben und im Juli weitere rund 25 Milliarden US-Dollar finanziert – das wäre auch eine bemerkenswerte Geschichte, wenn man sie in sozialen Medien teilt.
Um GPUs zu kaufen und Rechenzentren zu bauen, haben Cloud-Computing-Unternehmen ihren gesamten freien Cashflow aufgebraucht. Jedes bekannte große KI-Unternehmen hat im Grunde genommen eine riesige Schuldenlast.
Gemäß den Börsenprospekten, die Reuters erhalten hat, wird Anthropic in den nächsten fünf Jahren 125,2 Milliarden US-Dollar für die Anmietung von Rechenleistung ausgeben, verfügt aber nicht über so viel Geld. Der Chiphersteller Broadcom hat großzügig geholfen und einen Kredit von 42 Milliarden US-Dollar gewährt, damit das knapp bei Kasse befindliche Anthropic unbesorgt ausgeben kann.
Auch Broadcom handelt nicht unvernünftig. Kredite zu gewähren, damit Kunden die eigenen Produkte kaufen und große Kunden langfristig sichern, ist eine gängige Praxis unter Chipherstellern – das haben sowohl Nvidia als auch AMD getan. Das ist vergleichbar mit der Regel, dass je höher eine Figur im alten Kaiserpalast aufsteigt, desto besser die Zukunft ihres Kindes ist.
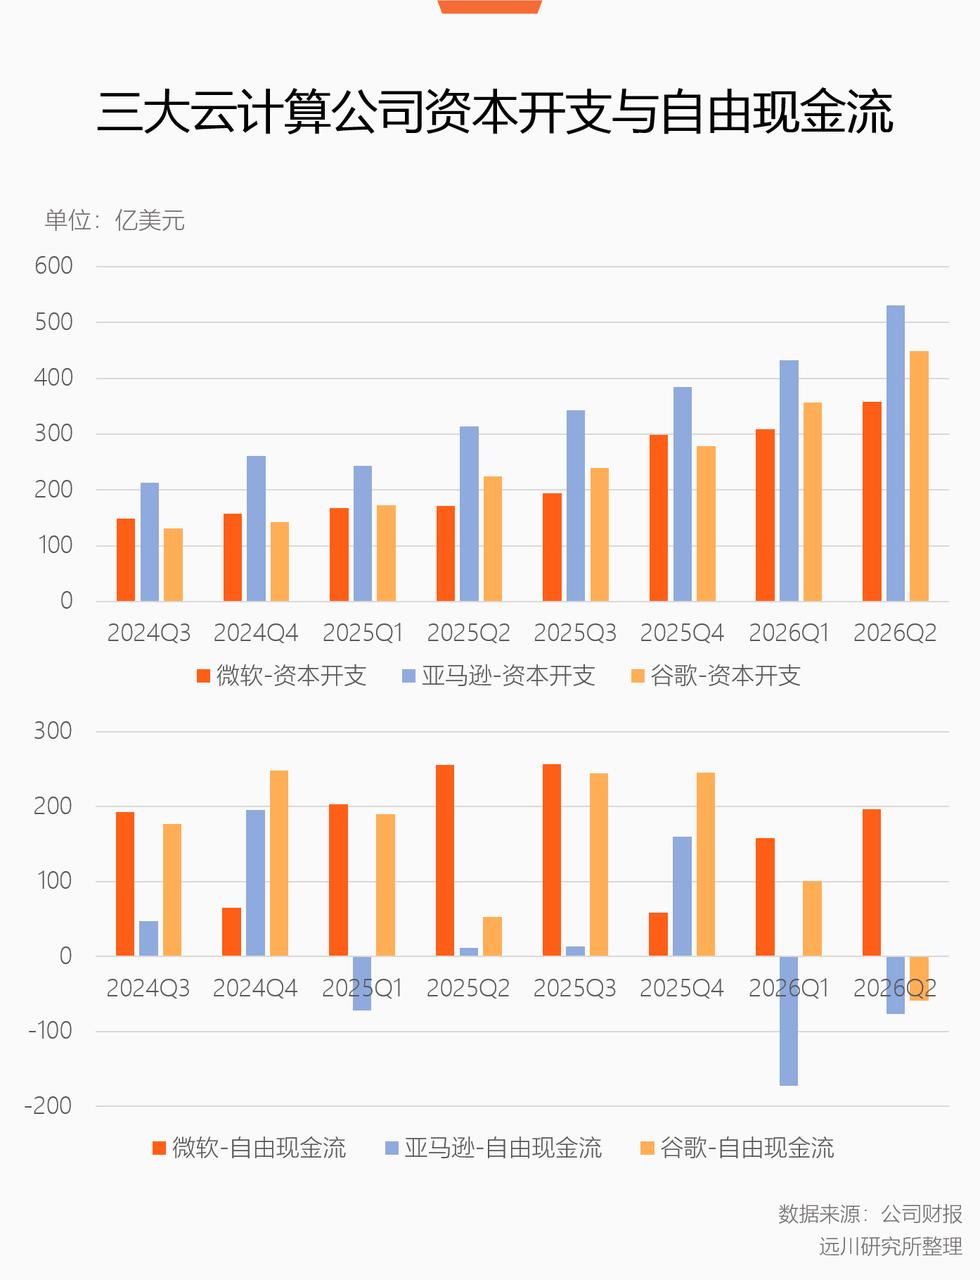
Nach Schätzungen von Morgan Stanley belief sich das globale KI-bezogene Schuldemissionsvolumen bis September dieses Jahres auf etwa 450 Milliarden US-Dollar, was mehr als das Doppelte des gesamten Vorjahreswerts übersteigt[6].
Ob das Ende des Universums in Tieling liegt, ist noch ungewiss, aber dass das Ende der KI der Kredit ist, steht außer Frage.
Angefangen bei einer Rechnung
Dieser September hat die Financial Times ein internes Roadshow-Material von OpenAI aufgedeckt:
OpenAI erwartet einen Umsatz von 36 Milliarden US-Dollar im Jahr 2026, was im Vergleich zur Unternehmensbewertung nicht sehr beeindruckend ist. Aber bis 2030 wird der Umsatz des Unternehmens 350 Milliarden US-Dollar erreichen, und der kumulierte Umsatz von 2026 bis 2030 beträgt insgesamt 840 Milliarden US-Dollar.
Aber die Sache ist nicht so einfach: Um diese 840 Milliarden US-Dollar Umsatz zu erzielen, muss OpenAI insgesamt 856 Milliarden US-Dollar in den Aufbau von Rechenleistung und Infrastruktur investieren – am Ende bleibt also ein Verlust.
Das führt dazu, dass der kumulierte freie Cashflow des Unternehmens von 2026 bis 2030 voraussichtlich minus 278 Milliarden US-Dollar beträgt. Das ist noch relativ gut: Im Mai dieses Jahres lag der Wert nach gleicher Berechnungsmethode noch bei 305 Milliarden US-Dollar. Nach großen Anstrengungen wurde bereits ein Loch von 27 Milliarden US-Dollar geschlossen[7].
Einfach ausgedrückt erwartet OpenAI, dass der Umsatz in den nächsten fünf Jahren fast um das Zehnfache steigt, aber die eingesetzten Kosten noch höher sind. Das erklärt auch eine Frage: Warum ist OpenAI ständig auf Finanzierungssuche?
Einerseits gilt für große Modelle das Prinzip „der Stärkere wird immer stärker, der Schwächere bleibt zurück“ – alle Modellanbieter führen Upgrades durch, also muss man selbst auch investieren. Training und Test der Modelle finden vor der Umsatzgenerierung statt, was an sich ein dauerhaftes Cashflow-Loch ist.
Andererseits kostet die Bedienung bestehender Nutzer auch Geld, und man muss die Kundenbindung durch Subventionen aufrechterhalten, ohne dass der Umsatz entsprechend steigt.
Gemäß Berechnungen von SemiAnalysis sind die Haupteinnahmequellen von Anthropic API-Kunden mit nutzungsabhängiger Abrechnung. Die Claude-Abonnenten verbrauchen 41,7 % der Rechenleistung, tragen aber nur 10 % zum Umsatz bei – das ist ein reines Verlustgeschäft.
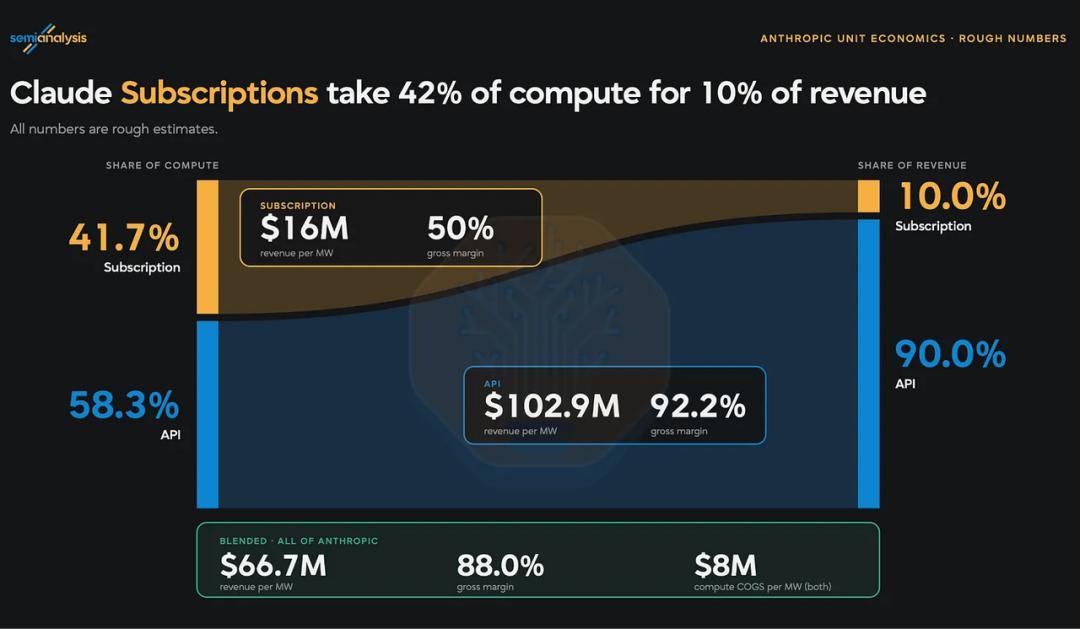
Bildquelle: SemiAnalysis
Außerdem darf man nicht warten, bis die Nachfrage nach Rechenzentren, Strom, Chips und Netzwerken auftaucht, bevor man investiert – man muss die Kapazitätsplanung mehrere Jahre im Voraus durchführen, und die Rechenressourcen müssen ebenfalls jahrelang im Voraus geplant werden.
Die Verträge für vorausschauende Investitionen sind einmalige Ausgaben, aber die Nutzereinnahmen lassen sich nicht 90 Jahre im Voraus einziehen. Daraus ergibt sich das Finanzloch von 278 Milliarden US-Dollar.
Wenn OpenAI kein Geld hat, kann es sich an den „guten Vater“ SoftBank wenden. Aber das Geld von SoftBank stammt auch nicht aus eigenen Quellen.
Endloser Kreditzyklus
Dieser September hat SoftBank auf einmal Anleihen im Wert von 11,1 Milliarden US-Dollar emittiert, mit einem Zinssatz von 7,125 % bis 9,75 % – das ist nicht billig. Nachdem SoftBank das Geld aufgenommen hat, hat es es direkt an OpenAI weitergeleitet[8].
Als professioneller Spieler hat Masayoshi Son von SoftBank auf viele Trendthemen gesetzt und jedes Mal alles auf eine Karte gesetzt. Man kann sagen, er hat viele Projekte geliebt, und jede Beziehung war ihm ernst – besonders zu OpenAI ist er absolut treu.
Im Jahr 2025 hat SoftBank in zwei Runden insgesamt 30 Milliarden US-Dollar in OpenAI investiert. Dieser Februar hat SoftBank zugesagt, weitere 30 Milliarden US-Dollar zu investieren, die in drei Tranchen zu je 10 Milliarden US-Dollar gezahlt werden.
SoftBank verfügt auch nicht über viel eigenes Geld. Um diese Investitionssumme aufzubringen, beantragte SoftBank im März einen Kreditrahmen von 40 Milliarden US-Dollar bei Banken, nahm im April 10 Milliarden US-Dollar auf und leitete es an OpenAI weiter, und im Juli wurden weitere 10 Milliarden US-Dollar überwiesen. Die im September emittierte Anleihe war die letzte Tranche.
Diese Anleihe hat die Bonitätsnote BB+ und gehört zu den nicht investmentfähigen Junk-Bonds, wobei der höchste jährliche Kupon 9,75 % erreicht.
Was bedeutet das? Nach dem nominalen Zinssatz muss SoftBank jährlich etwa 1,03 Milliarden US-Dollar Zinsen zahlen, und die Tilgung des Kapitals beginnt ab 2030 bis 2034 schrittweise. Man kann sagen, dass die „Eltern“ sogar alles verkaufen, was sie haben, um das Kind beim Studium zu unterstützen.
Die Kreditkosten von SoftBank liegen um 2 % bis 3 % höher als bei vergleichbaren Anleihen mit gleicher Bonität. Die Wall Street zahlt für den KI-Traum von Masayoshi Son, vergisst aber nicht, eine zusätzliche Risikoprämie zu verlangen.
Zusammen mit allen vorherigen Investitionen hat SoftBank insgesamt 64,6 Milliarden US-Dollar investiert und dafür 13 % der Anteile an OpenAI erhalten[9] – das ist die ultimative „Liebesunterstützung“.
Die Investitionslogik von SoftBank besteht darin, dass der Wertzuwachs seiner Beteiligungen die Kosten der Fremdfinanzierung übersteigt, und gleichzeitig genug Bargeld behält, um die fälligen Anleihen für mindestens zwei Jahre zu tilgen. Man kann das als „Kreditaufnahme zum Aktienkauf“ verstehen, ähnlich der Logik des Immobilienkaufs auf Kredit: Man behält genug Geld, um die Hypothek zu zahlen, solange der Preisanstieg der Immobilie die Kreditkosten übersteigt.
Zu den Vermögenswerten von SoftBank gehören Aktien börsennotierter Unternehmen wie Arm sowie Anteile an nicht börsennotierten Unternehmen wie OpenAI. Wann OpenAI an die Börse geht, wann SoftBank aussteigt und wie hoch der Wert der Anteile am Ende steigt, ist ungewiss – aber die Zinsen sind fest und zu zahlen.
Sobald sich die Investitionsrendite verzögert, die Bewertung der Vermögenswerte sinkt und die Refinanzierung teurer wird, wird der Schuldendruck extrem hoch. Aber um es klar zu sagen: Wenn du Geld aufnimmst, um Aktien zu kaufen und verlierst, bist du derjenige, der nicht schlafen kann; wenn SoftBank Geld aufnimmt, um Aktien zu kaufen und verliert, sind es die Banken, die nachts wachliegen.
SoftBank wartet darauf, dass der Umsatz von OpenAI wächst, und OpenAI wartet darauf, dass die Rechenzentren von Amazon und Microsoft fertiggestellt werden – der Druck liegt nun bei den Cloud-Dienstanbietern.
Rechenleistungsbestellungen werden verteilt
Unternehmen für große Modelle sind die größten Käufer von Rechenleistung weltweit. Im Jahr 2025 hat OpenAI mit Oracle eine Kooperationsvereinbarung über 4,5 GW Rechenleistung im Wert von über 300 Milliarden US-Dollar geschlossen. OpenAI hat auch Microsoft nicht benachteiligt: Im vergangenen Oktober gaben beide Seiten bekannt, dass OpenAI weitere 2500 Milliarden US-Dollar an Microsoft Azure-Cloud-Diensten kaufen wird.
Dieser Februar haben OpenAI und Amazon angekündigt, die Zusammenarbeit in den nächsten acht Jahren um weitere 1000 Milliarden US-Dollar auszuweiten, aufbauend auf der bestehenden Vereinbarung über 38 Milliarden US-Dollar.
Microsoft, Amazon und Oracle sind alle Cloud-Computing-Unternehmen, die Rechenleistung aufbauen und dann an Unternehmen für große Modelle wie OpenAI und Anthropic vermieten. Da die Rechenleistung knapp ist, wollen alle Modellanbieter sie so früh wie möglich erhalten und eilen, langfristige Verträge mit Cloud-Dienstanbietern abzuschließen, um die zukünftige Versorgung mit Rechenleistung zu sichern.
Aber der Aufbau von Rechenzentren braucht Zeit: Die Cloud-Computing-Unternehmen müssen das Geld zuerst ausgeben, und erst wenn die Rechenzentren in Betrieb gehen, erhalten sie Einnahmen. Die Zeitlücke dazwischen ist ebenfalls ein riesiges Finanzloch.
Am Beispiel von Oracle: Im Geschäftsjahr 2026 erzielte Oracle einen Umsatz von 67,4 Milliarden US-Dollar und einen Nettogewinn von 17 Milliarden US-Dollar, aber die Kapitalausgaben für den Bau von Rechenzentren beliefen sich auf 55,7 Milliarden US-Dollar, was den gesamten freien Cashflow des Jahres auf minus 23,7 Milliarden US-Dollar drückte[10].
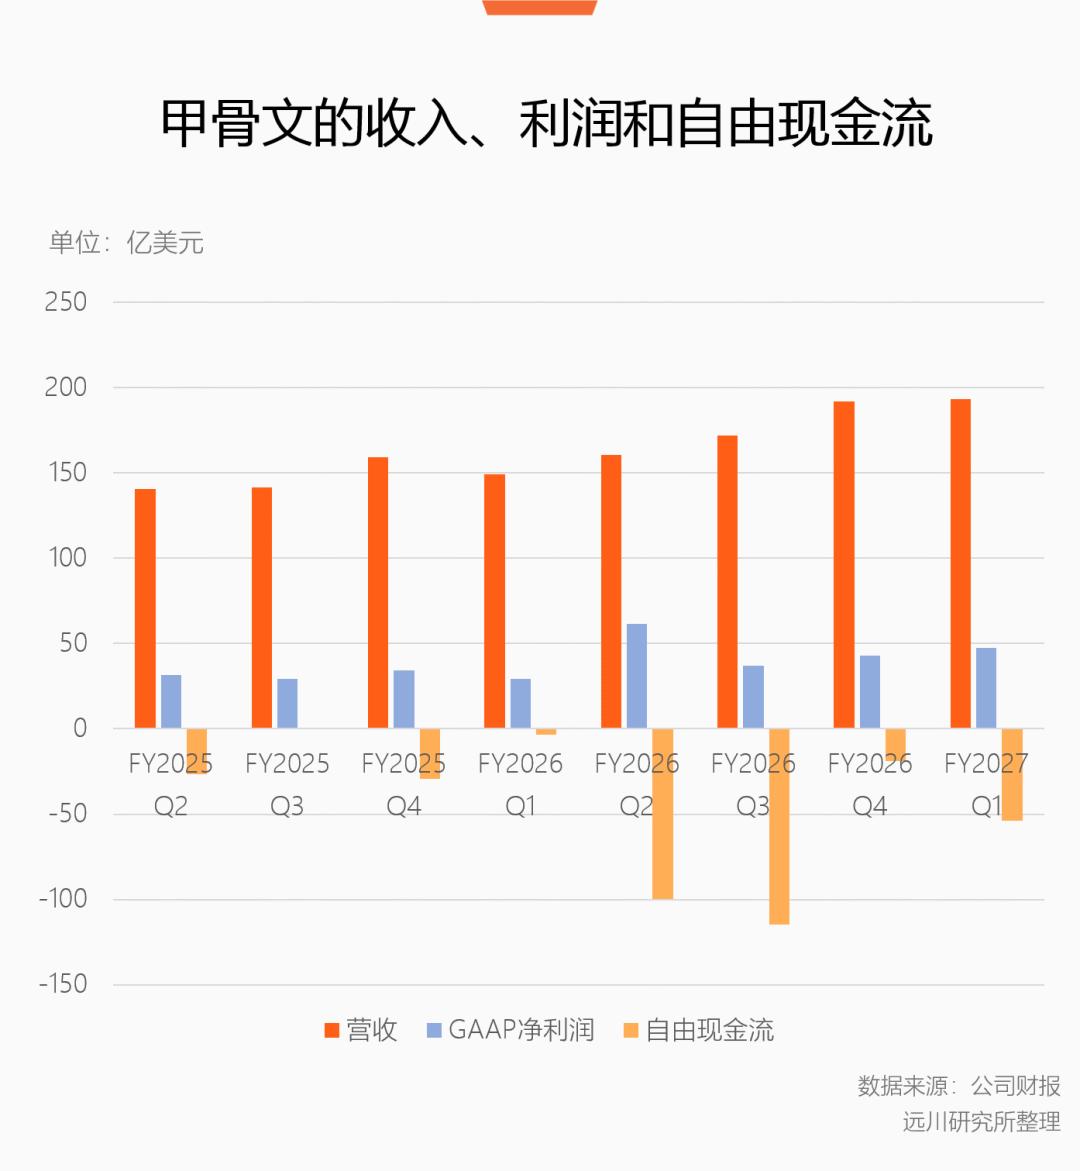
Der Nettogewinn gibt den buchmäßigen Gewinn an, aber der freie Cashflow ist das tatsächlich verfügbare Geld. Die Kapitalausgaben von Oracle in Höhe von 55,7 Milliarden US-Dollar werden nicht als Kosten verbucht, sondern nach der Inbetriebnahme des Rechenzentrums über die Nutzungsdauer abgeschrieben. Aber die Kosten für den Kauf von GPUs und den Bau von Fabriken lassen sich in der Realität nicht in Raten zahlen – der Finanzdruck ist enorm.
Das ist noch nicht alles: Im ersten Quartal des Geschäftsjahres 2027 hat Oracle bereits 28,5 Milliarden US-Dollar an Kapitalausgaben investiert, was mehr als das Dreifache des Wertes im gleichen Zeitraum des Vorjahres beträgt. Das Gesamtjahresbudget liegt bei 95 Milliarden US-Dollar.
Woher kommt das Geld? Aus Krediten.
Seit 2025 hat Oracle bereits drei öffentliche Anleiheemissionen abgeschlossen, deren Kapitalsumme sich auf 50,7 Milliarden US-Dollar beläuft. Am Aprilscherztag dieses Jahres hat Oracle zudem Personal abgebaut, um rund 10 Milliarden US-Dollar an freiem Cashflow freizusetzen (die Gehälter sind also sehr hoch) – das Unternehmen will um jeden Preis am „Tisch“ bleiben.
Aber im Gegensatz zu Unternehmen wie Google und Microsoft ist Oracle ein altes High-Tech-Unternehmen, eine „lebende Fossil“ im Silicon Valley, das keine starken Cashflow-Geschäfte hat, um es zu unterstützen. Ein Teil des neu aufgenommenen Geldes muss auch zur Tilgung alter Schulden verwendet werden, die finanzielle Gesundheit ist katastrophal, selbst Wucherer trauen sich nicht, hier unvorsichtig zu handeln.
Deshalb hat Oracle für das „Project Jupiter“-Rechenzentrum-Projekt in Zusammenarbeit mit OpenAI eine Reihe innovativer Finanzoperationen durchgeführt.
Gemäß der Planung wird dieses Rechenzentrum 2,45 GW Rechenleistung bereitstellen und 2028 in Betrieb gehen. Aber Oracle kann nicht sofort so viel Geld aufbringen, also hat es eine Private-Equity-Firma gefunden, die sich am Bauträger beteiligt, und einen Bankkredit von 18 Milliarden US-Dollar aufgenommen – diese Schuld wird von der Projektgesellschaft des Jupiter-Projekts getragen.
Oracle hat zugesagt, das Rechenzentrum langfristig zu mieten, was bedeutet, dass es vom Eigentümer zum Untermieter wird und der Schuldendruck stark abnimmt. Allerdings ist dieses „Gebäude“ noch nicht mit Wasser und Strom versorgt, also kann Oracle vorerst keine Miete von OpenAI erhalten.
Man hat eine Menge Schulden aufgenommen und dafür eine Menge noch nicht angeschlossener GPUs erhalten. Ist so eine radikale Investition wirklich wertvoll?