Wo ist der PCB-Zyklus angelangt? Es lohnt sich, einen Blick auf die aktuelle Situation dieses Branchenprimus zu werfen.
Um zu beurteilen, wo sich der aktuelle Zyklus von PCB befindet, ist die direkteste Methode, die Branchenführer zu betrachten.
Mit dem explosionsartigen Anstieg der Nachfrage nach KI-Hardware erreicht die PCB-Branche einen Hochkonjunkturpunkt. Als globaler Marktführer für Kupferkaschierte Laminate (CCL) hat die Marktwahrnehmung von Kingboard Holdings und ihrer Tochtergesellschaft Kingboard Laminates stark zugenommen.
Es gibt jedoch ein interessantes Phänomen: Nach der Rückrechnung des Marktwerts der von der Gruppe gehaltenen Anteile an Kingboard Laminates ist der Marktwert der Gruppe selbst mit einem starken Abschlag belegt.
Ist Kingboard Holdings ungerechtfertigt abgestraft worden, oder ist der PCB-Zyklus bereits vollständig in der Bewertung berücksichtigt?
Hohe Branchenkonjunktur und starker Abschlag der Gruppe
1. KI-Rechenleistung treibt die PCB-Branche auf einen hohen Konjunkturstand
Der Boom der KI hat globale Giganten dazu veranlasst, gemeinsam auf die Rechenleistungsbranche zu setzen. Im Jahr 2026 übersteigen die gesamten Kapitalausgaben der neun größten Cloud-Anbieter weltweit 886,7 Milliarden US-Dollar, mit einem Jahresanstieg von fast 90 %; die gesamten Kapitalausgaben der vier inländischen Unternehmen ByteDance, Tencent, Alibaba und Baidu wachsen jährlich um über 80 %, wobei der Schwerpunkt auf dem Aufbau und der Implementierung großer Rechenzentren, selbst entwickelter Chip-Plattformen und inländischer KI-Rechenleistungslösungen liegt.
PCB ist das grundlegende Glied der KI-Rechenleistungshardware. Der Konjunkturindex der Branche stagnierte jahrelang um 1000 Punkte und stieg in weniger als drei Jahren auf den aktuellen Wert von 4800 Punkten.
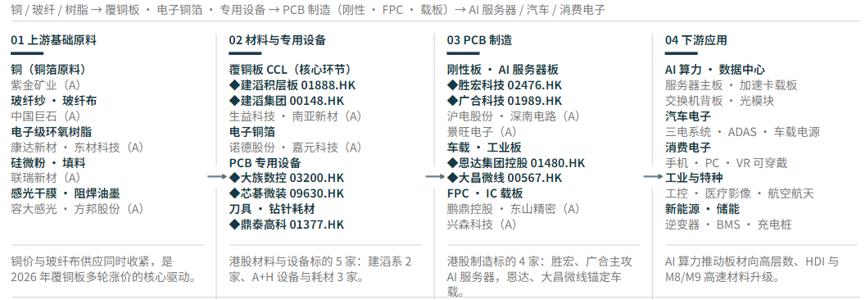
Abbildung: Diagramm der PCB-Industriekette und KI-Rechenleistungshardware
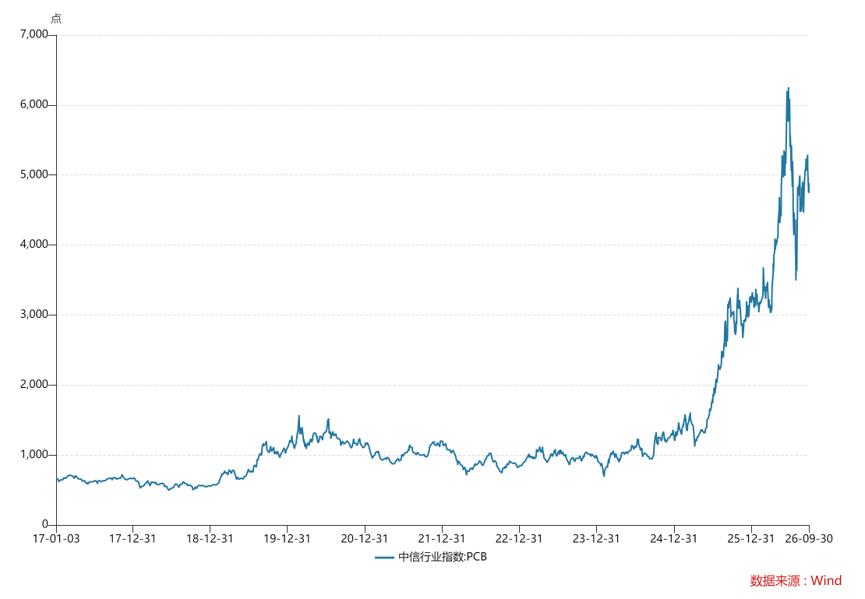
Abbildung: Der Konjunkturindex der PCB-Branche lag lange Zeit bei etwa 1000 Punkten, stieg 2025 beschleunigt an und erreicht aktuell 4800 Punkte
2. Der starke Abschlag trat hauptsächlich im Jahr 2026 auf
Bis zum 8. Oktober notierte die Aktie von Kingboard Holdings bei 57,7 Hongkong-Dollar, mit einem Gesamtmarktwert von 64,7 Milliarden Hongkong-Dollar; der Marktwert der Tochtergesellschaft Kingboard Laminates beträgt 158 Milliarden Hongkong-Dollar. Die Gruppe hält über Kingboard Investment und Jamplan insgesamt 61,69 % der Anteile an Kingboard Laminates, was einem Marktwert von 97,47 Milliarden Hongkong-Dollar entspricht.
Daraus lässt sich ableiten, dass der Wert der Geschäfte der Gruppe außerhalb des CCL-Bereichs negativ ist, mit einem Abschlag von mindestens 34 % (Marktwert der Gruppe / entsprechender Marktwert der Tochtergesellschaft).
Seit 2026 ist der Kurs von Kingboard Laminates um 287 % gestiegen, der von Kingboard Holdings um 101,75 %. Der Abschlag trat hauptsächlich im Jahr 2026 auf: Die Tochtergesellschaft erhält als Lieferant im oberen Bereich der KI-Wertschöpfungskette eine hohe Bewertung aufgrund ihres Wachstumspotenzials. Aus Sicht der absoluten Bewertung liegt das aktuelle KGV von Kingboard Holdings bei 14,4, das prognostizierte KGV für 2026 bei nur 8,1 und das KBV bei nur 0,82.
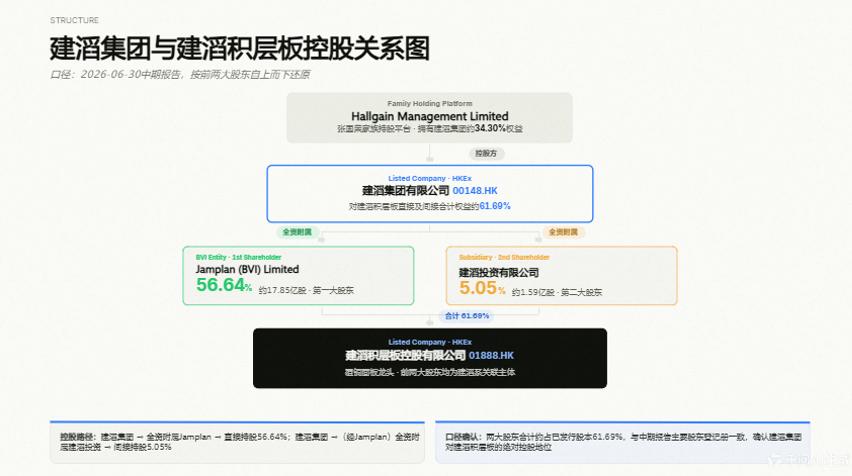
Abbildung: Kingboard Holdings hält über Kingboard Investment und Jamplan insgesamt 61,69 % der Anteile an Kingboard Laminates
Ist Kingboard Holdings ungerechtfertigt abgestraft worden?
Kingboard Holdings wurde 1988 in Shenzhen gegründet und hat anschließend Standorte in Guangdong, Hengyang in Hunan, Xingtai in Hebei, Beihai in Guangxi und anderen Regionen aufgebaut. In den letzten Jahren hat es sich der Verlagerung der Industriekette angepasst und seine Investitionen in Vietnam, Thailand und andere Regionen verstärkt. Nach fast 40 Jahren Branchenerfahrung hat es eine vollständige vertikale Industriekette von Rohstoffen bis zu PCB aufgebaut.
Der Chemiebereich konzentriert sich auf das Hauptgeschäft mit kupferkaschierten Laminaten und PCB und erstreckt sich gleichzeitig auf den Bereich der Grundchemie. Natronlauge, Essigsäure und Phenolaceton (sowie das nachgeschaltete Bisphenol A) sind die drei Hauptproduktlinien.
Diese Namen mögen für Investoren wenig attraktiv erscheinen. Aus einer anderen Perspektive: Das Unternehmen deckt alle drei Kernrohstoffe von kupferkaschierten Laminaten ab: Elektronikgewebe, Kupferfolie und Epoxidharz. Der Geschäftsführer Zhang Guangjun sagte in einem Interview: "Wenn wir kein Elektronikgewebe kaufen können, weben wir es selbst; wenn wir kein Glasfasergarn kaufen können, ziehen wir die Fäden selbst; bei Kupferfolie und Harz ergänzen wir alles, was fehlt." Im ersten Halbjahr 2026 erzielte der Bereich einen Umsatz von 6,951 Milliarden Hongkong-Dollar und ein EBITDA von 772 Millionen Hongkong-Dollar, was einem Jahresanstieg von 68 % entspricht.
Das Geschäft mit kupferkaschierten Laminaten wird von Kingboard Laminates betrieben und ist der Bereich mit dem schnellsten Umsatzwachstum. Im ersten Halbjahr 2026 belief sich der Umsatz auf 12,474 Milliarden Hongkong-Dollar, ein Jahresanstieg von 61,63 %; das EBITDA betrug 4,459 Milliarden Hongkong-Dollar, ein Jahresanstieg von 172 %, was die beste Leistung darstellt.
Angetrieben von der Branchenkonjunktur erholt sich auch das PCB-Geschäft. Im ersten Halbjahr 2026 betrug der Umsatz 7,943 Milliarden Hongkong-Dollar, ein Jahresanstieg von 23,13 %. Es wird erwartet, dass der Jahresumsatz den bisherigen Höchstwert von 2021 übertreffen wird; das EBITDA beträgt 1,224 Milliarden Hongkong-Dollar, ein Jahresanstieg von 1 %.
Der Immobilienbereich konzentriert sich hauptsächlich auf Vermietung, die Entwicklungsgeschäfte sind deutlich zurückgegangen, der Schwerpunkt liegt auf dem Verkauf von Bestandsimmobilien und dem Vermietungsbetrieb. Die meisten Immobilien befinden sich im chinesischen Festland, konzentriert sich auf Ost- und Südchina, mit wenigen Investitionsimmobilien in Hongkong und Großbritannien. Strategisch betreibt das Unternehmen vorsichtig: Keine neuen Landreserven mehr, Entwicklung mit eigenen Mitteln, Hauptfokus auf dem Verkauf von fertigen Immobilien und Vermietung statt Verkauf.
Aus dem Jahresbericht 2025 geht hervor, dass das Unternehmen in den vergangenen 7 Jahren keine neuen Landreserven hinzugewonnen hat, die Kosten für Landreserven sind kontrollierbar; einige nicht verkaufte Projekte werden durch Vermietung statt Verkauf aktiviert, um die vorhandenen Immobilien zu nutzen. In den letzten drei Jahren war der Bereich in allen Jahren profitabel, außer 2025, als eine Wertminderung von etwa 1,321 Milliarden Hongkong-Dollar auf nicht verkaufte Wohnimmobilien in Ostchina gebucht wurde, was zu einem EBITDA von -285 Millionen Hongkong-Dollar im Immobilienbereich führte. Im ersten Halbjahr 2026 wurde eine Wertminderung von 324 Millionen Hongkong-Dollar gebucht, das EBITDA belief sich auf 471 Millionen Hongkong-Dollar.
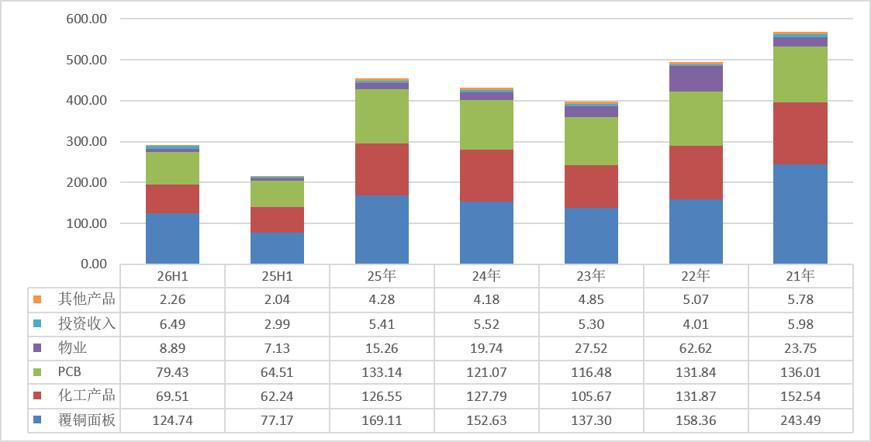
Abbildung: Die Hauptgeschäftsfelder der Gruppe umfassen kupferkaschierte Laminate, Chemie, PCB und Immobilien usw. (Einheit: 100 Millionen Hongkong-Dollar)
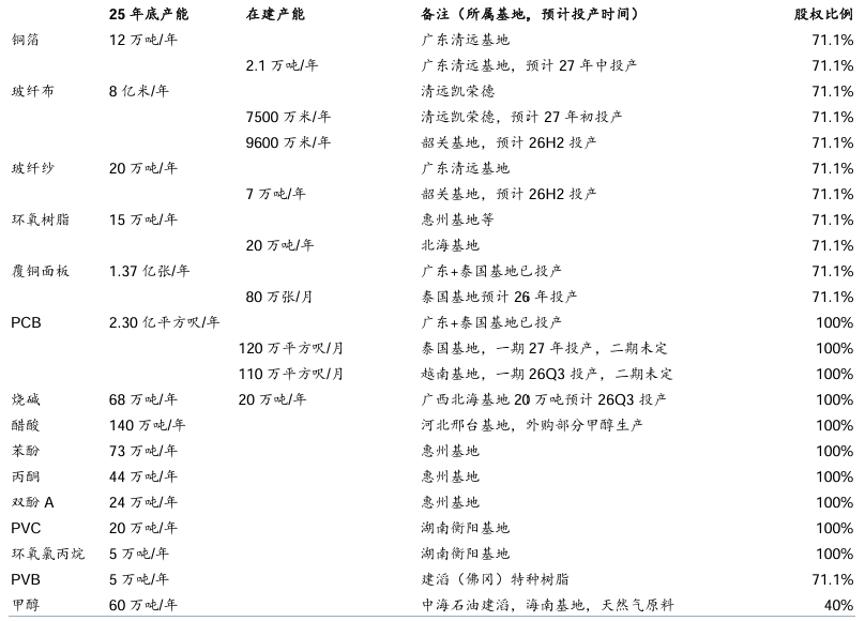
Abbildung: Die Produktionskapazität der Hauptprodukte des Unternehmens (Stand Ende 2025)
Aus Sicht der Marktposition belegt Kingboard Holdings seit Jahren den ersten Platz weltweit beim Umsatz von starren kupferkaschierten Laminaten. Der Immobilien- und Chemiebereich schwächt den Technologiecharakter des Unternehmens, aber die Chemiegeschäfte sind hauptsächlich entlang der PCB-Industriekette angeordnet, Elektronikgewebe, Kupferfolie und Epoxidharz sind alle Glieder mit kurzfristig steigender Nachfrage und fehlendem Angebot. Der einzige echte Belastungsfaktor ist der Immobilienbereich.
Mit der hohen Konjunktur des Geschäfts mit kupferkaschierten Laminaten steigt der Anteil von Kingboard Laminates am Umsatz der Gruppe, insbesondere am Gewinn, kontinuierlich an.
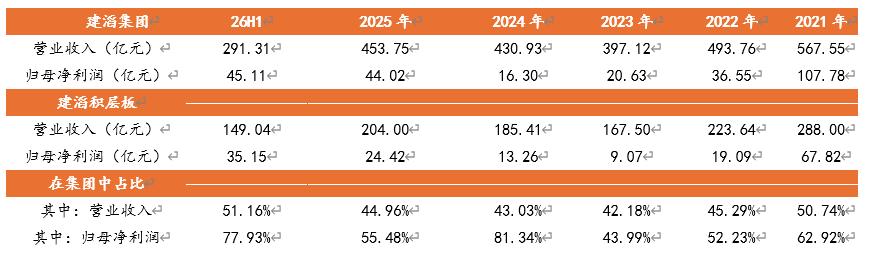
Abbildung: Der Gewinnanteil von Kingboard Laminates an der Gruppe wird immer höher
Auf der Bewertungsebene wird eine Segmentbewertung für die vier Geschäftsfelder kupferkaschierte Laminate, PCB, Chemie und Immobilien durchgeführt: EV/EBITDA für kupferkaschierte Laminate beträgt 10-15, für PCB 15-25, für Chemie 6-10 und für Immobilien 8-12. Nach konservativer Schätzung beträgt das EV des Unternehmens etwa 127,9 Milliarden Hongkong-Dollar (ohne Investitionsgeschäfte, der Investitionsbestand im ersten Halbjahr 2026 beträgt 22,722 Milliarden Hongkong-Dollar, hauptsächlich in H-Aktien und Anleihen von an der Hongkonger Börse notierten Unternehmen).
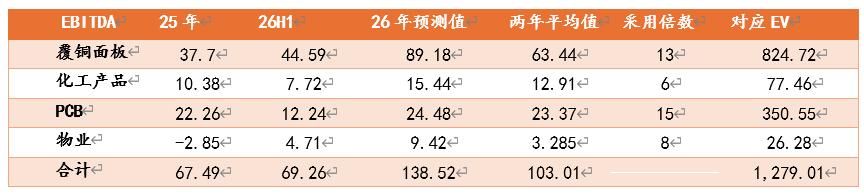
Abbildung: Nach der Segmentbewertung beträgt das EV von Kingboard Holdings etwa 127,9 Milliarden Hongkong-Dollar (Einheit: 100 Millionen Hongkong-Dollar). Anmerkung: Unter der Annahme, dass sich die Konjunktur der einzelnen Bereiche kaum ändert, wird das Jahresgeschäft 2026 mit dem Doppelten des Ergebnisses des ersten Halbjahres 2026 berechnet.
Die Nettoschulden betragen nach den Daten des Halbjahresberichts 2026 19,52 Milliarden Hongkong-Dollar (Bankkredite von 30,854 Milliarden Hongkong-Dollar minus Barmittel von 11,334 Milliarden Hongkong-Dollar). Der Eigenkapitalwert = EV + Investitionsportfolio - Nettoschulden, also etwa 131,1 Milliarden Hongkong-Dollar; unter Berücksichtigung des Abschlags für Holdinggesellschaften, geschätzt mit 30 %, beträgt der Eigenkapitalwert etwa 91,8 Milliarden Hongkong-Dollar.
Aber dieses Modell funktioniert nur unter einer Voraussetzung: Kann die aktuelle Konjunktur in Zukunft anhalten? Letztendlich geht es um die Frage der Position im Zyklus.
Worüber macht sich der Markt eigentlich Sorgen?
Kingboard Holdings notiert aktuell mit einem KGV von 14,4, das prognostizierte KGV für 2026 beträgt 8,1, die Dividendenrendite liegt bei 3,85 %, und zwischen dem Marktwert der Gruppe und dem der Tochtergesellschaft besteht noch ein Abschlag von 34 %. Worüber macht sich der Markt eigentlich Sorgen?
1. Nur gute Geschäfte vermeiden niedrige Rentabilität
Seit 2021 liegt die Bruttoumsatzmarge von Kingboard Holdings zwischen 17,47 % und 33,16 %, die Nettoumsatzmarge zwischen 4,88 % und 22,12 %, im ersten Halbjahr 2026 bei 12,73 %, und das ROE liegt seit Jahren im einstelligen Bereich.
Die Gewinndaten von Kingboard Laminates sind besser als die der Gruppe: Das ROE 2025 betrug 15,42 %, im ersten Halbjahr 2026 16,65 %. Aber langfristig betrachtet zeigen die vergangenen Daten einen typischen zyklischen Verlauf, in den Tiefphasen des ROE liegt dieser ebenfalls nur im einstelligen Bereich, was hinter dem von Shengyi Technology aus derselben Branche zurückbleibt. Im Wesentlichen liegt der Unterschied im Technologiegehalt: Shengyi Technology ist bereits in die Lieferkette von Nvidia eingetreten, während die CCL für KI und HVLP4-Kupferfolie von Kingboard noch keine Zertifizierung von Nvidia erhalten haben.
