Immobilienmarktbestand: Die zum Verkauf stehende Fläche ist sechs Monate in Folge rückläufig.
Ein positives Signal zeichnet sich bei den Immobilienbeständen ab.
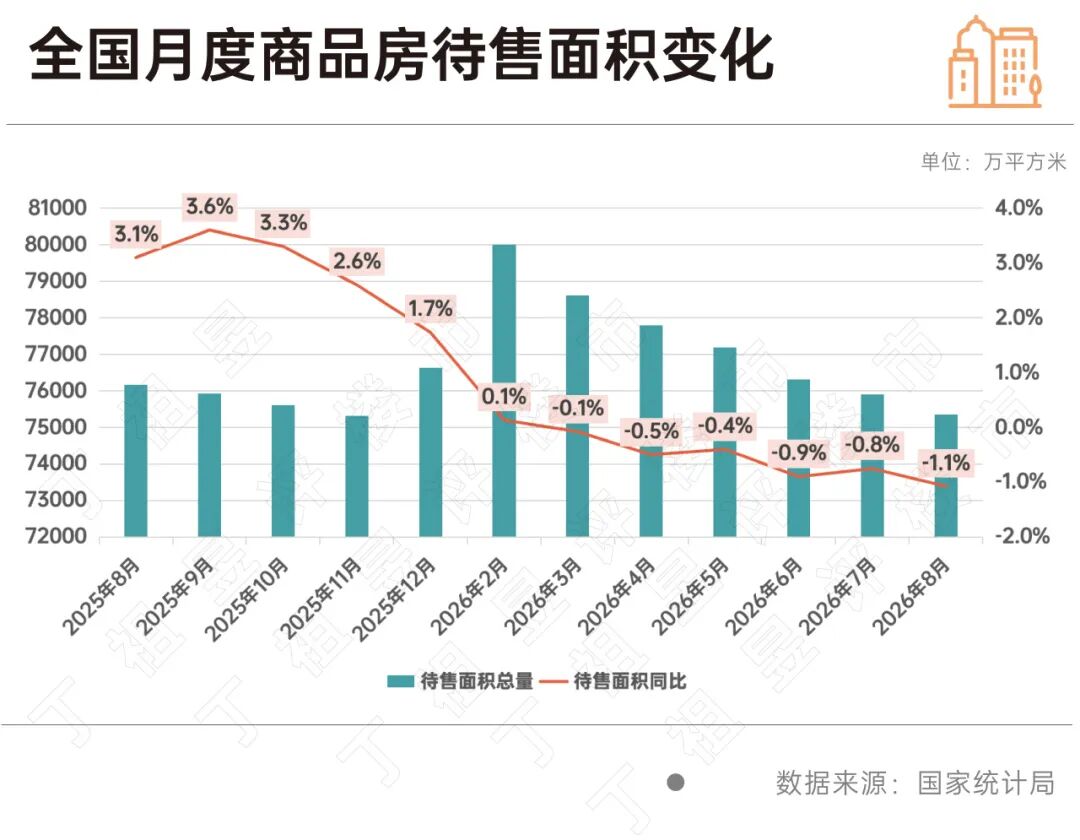
Laut Daten des Statistischen Amtes der Volksrepublik China ist die zum Verkauf stehende Fläche von gewerblichen Wohnungen im ganzen Land Ende August im Jahresvergleich um 1,1 % gesunken. Dieser Indikator ist im März dieses Jahres erstmals im Jahresvergleich negativ geworden, was erstmals seit Juli 2021 der Fall ist. Bis August ist er sechs Monate in Folge gesunken, und der Rückgang hat sich insgesamt ausgeweitet.
Vor diesem Hintergrund hat das Pury Research Center den Abbauzyklus der genehmigten, aber noch nicht verkauften Flächen in 30 Schlüsselstädten berechnet. Das Ergebnis zeigt: Die Bestände sinken tatsächlich, aber der Abbauzyklus steigt.
Dieser Artikel ist Teil der Serie zu den Beständen. Anhand der Daten der ersten drei Quartale erläutert er vor allem die gegenläufige Entwicklung von Beständen und Abbauzyklus.
01
Laut Daten des Statistischen Amtes der Volksrepublik China ist die zum Verkauf stehende Fläche von gewerblichen Wohnungen im ganzen Land 2026 nach dem Erreichen des Jahreshochs von 79998 Millionen Quadratmetern Ende Februar stetig zurückgegangen und ist bis Ende August auf 75349 Millionen Quadratmeter gefallen. In einem halben Jahr hat sie um 4649 Millionen Quadratmeter abgenommen.
Gleichzeitig ist die Jahreswachstumsrate im März negativ geworden, lag Ende April bei -0,5 %, Ende Mai bei -0,4 %, weitete sich Ende Juni auf -0,9 % aus und erreichte Ende August weiter -1,1 %.
Das Statistische Amt der Volksrepublik China hat auf der Pressekonferenz zur Entwicklung der Volkswirtschaft im August ebenfalls bestätigt, dass die zum Verkauf stehende Fläche seit diesem Jahr sechs Monate in Folge gesunken ist und der Rückgang sich in den letzten Monaten weiter ausgeweitet hat.
Ende August betrug die zum Verkauf stehende Wohnfläche 40083 Millionen Quadratmeter, was einem Rückgang von 0,5 % im Jahresvergleich entspricht. Dies ist der erste Rückgang seit September 2021.
02
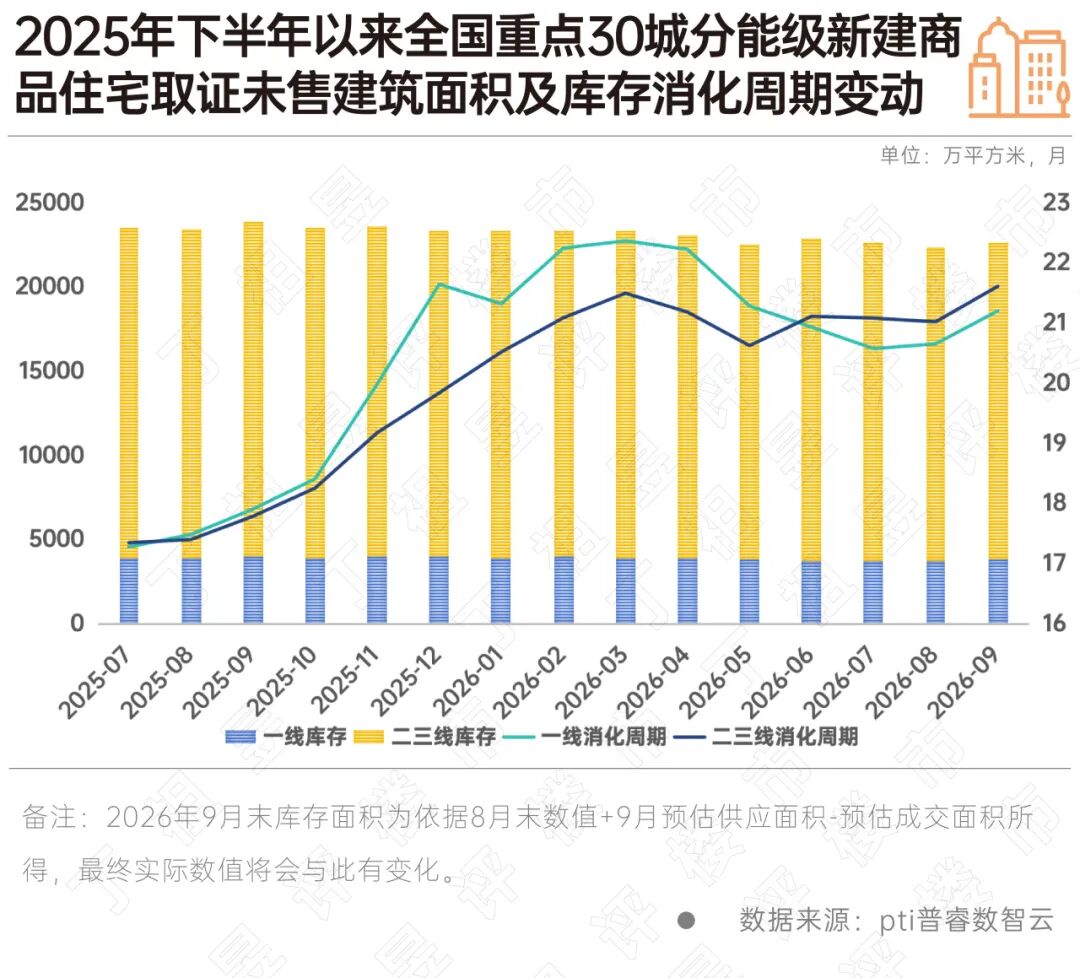
Laut den Überwachungsdaten von PTI Pury Digital Intelligence Cloud betrug die genehmigte, aber noch nicht verkaufte Fläche von neu gebauten gewerblichen Wohnungen in 30 Schlüsselstädten Ende September 22581 Millionen Quadratmeter, was einem Rückgang von 1,4 % gegenüber dem Vormonat und 5,5 % im Jahresvergleich entspricht. Der Trend des Rückgangs sowohl gegenüber dem Vormonat als auch im Jahresvergleich stimmt mit den Daten des Statistischen Amtes der Volksrepublik China überein.
In den Städten der ersten Ebene betrug der genehmigte, aber noch nicht verkaufte Bestand Ende September 3780 Millionen Quadratmeter, was einem leichten Anstieg von 0,4 % gegenüber dem Vormonat und einem Rückgang von 5,7 % im Jahresvergleich entspricht. Es ist die einzige Ebene, bei der der Bestand im dritten Quartal gegenüber dem Vormonat positiv geworden ist. Nach dem Erreichen des Tiefststandes seit 2026 Ende Juli ist er in den beiden Monaten August und September kontinuierlich gestiegen. In den Städten der zweiten und dritten Ebene betrug der Bestand Ende September 18801 Millionen Quadratmeter, was einem Rückgang von 1,8 % gegenüber dem Vormonat und 5,5 % im Jahresvergleich entspricht. Die monatliche Entwicklung verlief ebenfalls zunächst fallend und dann steigend. Im Vergleich zu den Städten der ersten Ebene ist der Rückgang im Jahresvergleich bei den Städten der zweiten und dritten Ebene ähnlich groß, aber ihr absolutes Volumen ist das Fünffache der Städte der ersten Ebene. Der Anstieg der Bestände im September steht in direktem Zusammenhang mit der konzentrierten Freigabe neuer Genehmigungen im Rahmen des Zeitpunkts „Goldener September, Silberner Oktober“, wobei das Angebotswachstum in diesem Monat das Transaktionsvolumen überstieg.
Gegenüber dem Rückgang der Bestände steht der Anstieg des Abbauzyklus. Ende September betrug der gesamte Abbauzyklus der 30 Städte 21,5 Monate, was 0,46 Monate länger ist als der 21,1 Monate Ende Juni und 3,74 Monate länger als der 17,8 Monate Ende September letzten Jahres.
In den Städten der ersten Ebene betrug der Abbauzyklus Ende September 21,2 Monate, was 0,27 Monate länger ist als gegenüber dem Vormonat und 3,30 Monate länger als im Jahresvergleich. In den Städten der zweiten und dritten Ebene betrug der Abbauzyklus Ende September 21,6 Monate, was 0,50 Monate länger ist als gegenüber dem Vormonat und 3,82 Monate länger als im Jahresvergleich – der höchste Wert seit Juli 2025.
Auf die einzelnen Städte bezogen sind die Bestände in allen vier Städten der ersten Ebene im Jahresvergleich gesunken: Peking um 5 %, Shanghai um 5 %, Guangzhou um 4 % und Shenzhen um 11 %. Unter den 27 Städten der zweiten und dritten Ebene sind die Bestände in 20 Städten im Jahresvergleich gesunken und in 7 Städten gestiegen. In Chongqing, Hefei und Ningbo liegt der Rückgang über 20 %, wo der Abbau am deutlichsten ist.
Die städtebezogene Differenzierung des Abbauzyklus ist noch größer. Ende September haben nur vier der 30 Städte – Chongqing, Hangzhou, Hefei und Shenzhen – einen Abbauzyklus von weniger als 15 Monaten. Unter den 27 Städten der zweiten und dritten Ebene hat sich der Abbauzyklus in 17 Städten gegenüber dem Vormonat verlängert und in 10 Städten verkürzt. Im Jahresvergleich hat er sich in 20 Städten verlängert, und nur in sieben Städten – Xuzhou, Nanjing, Nanning, Ningbo, Hefei, Chongqing und Kunming – hat er sich im Jahresvergleich verkürzt.
Die Bestände sinken, der Abbauzyklus steigt. Der einzige Grund für diese Divergenz ist, dass die Geschwindigkeit des Rückgangs der Transaktionen schneller ist als die Geschwindigkeit des Bestandsabbaus.
Dieses Merkmal gilt sowohl für die Städte der ersten Ebene als auch für die der zweiten und dritten Ebene: Bei den Städten der ersten Ebene sinken die Bestände um 5,7 % im Jahresvergleich und der Zyklus verlängert sich um 3,3 Monate, bei den Städten der zweiten und dritten Ebene sinken die Bestände um 5,5 % im Jahresvergleich und der Zyklus verlängert sich um 3,8 Monate.
Die Verbesserung der Bestände im dritten Quartal stammt hauptsächlich aus der Verknappung auf der Angebotsseite und nicht aus der Erholung auf der Nachfrageseite. Dies erklärt auch, warum der vom Markt wahrgenommene Abbaudruck nicht gleichzeitig abnimmt, während das Gesamtbestandsvolumen stetig zurückgeht.
Wir gehen davon aus, dass die Bestände im vierten Quartal weiterhin leicht abgebaut werden. Im vierten Quartal steigen Angebot und Transaktionen gegenüber dem Vormonat gleichermaßen an. Es wird erwartet, dass der Bestand gegenüber dem Vormonat zwischen -2 % und 0 % liegt und der Rückgang im Jahresvergleich auf 4 % bis 5 % zurückgeht. Aufgrund des gestiegenen Basiswerts im vierten Quartal letzten Jahres wird sich die Verlängerung des Abbauzyklus im Jahresvergleich von 3,74 Monaten auf etwa 2,5 Monate verringern, während er gegenüber dem Vormonat weiterhin auf einem hohen Niveau von 21 bis 22 Monaten bleibt.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Ding Zuyi bewertet den Immobilienmarkt“, Autoren: Pury Research, Redaktion, veröffentlicht mit Genehmigung von 36Kr.