Li Xiang will von Xiaomi lernen, „Fische zu züchten“, aber CATL möchte das „Huawei“ in der Batteriebranche werden.
Li Xiang hat endlich auf die sogenannte "Ent-CATL-Entwicklung" reagiert.
Am 28. September veröffentlichte Li Xiang einen öffentlichen Beitrag, um die Debatte der Außenwelt über die selbst entwickelte Batterie von Li Auto zu beantworten. Seiner Auffassung nach ist die Interpretation, dass die Eigenentwicklung von Batterien durch Automobilhersteller den Ersatz von CATL bedeutet, im Wesentlichen ein Nullsummendenken.
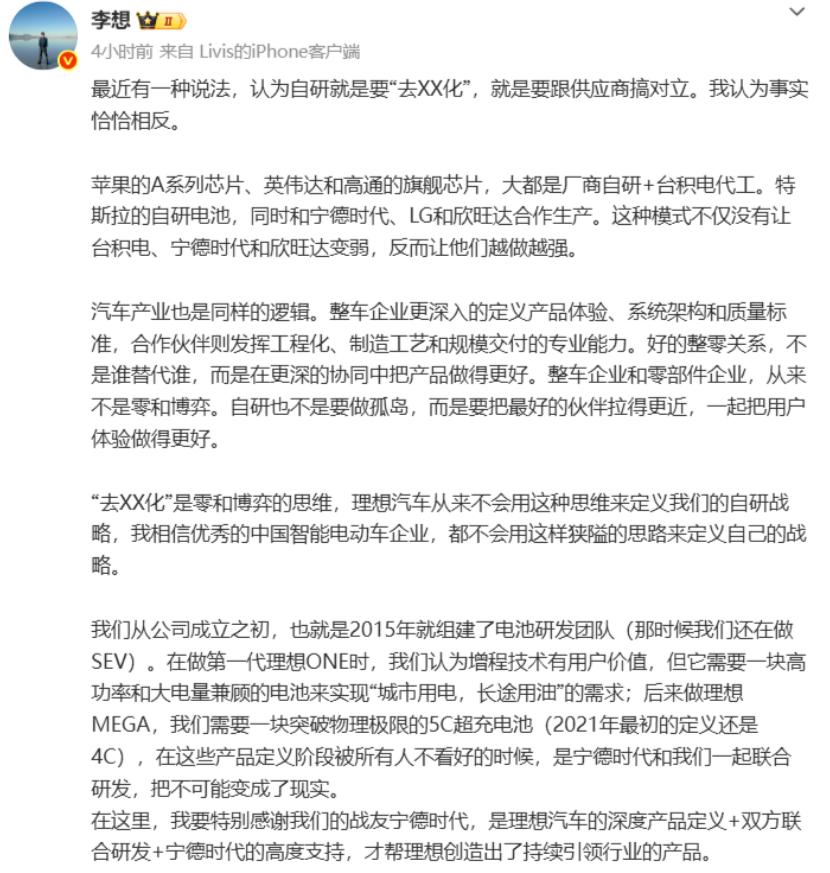
Die Eigenentwicklung von Batterien bei Li Auto zielt nicht darauf ab, CATL aus der Lieferkette zu verdrängen – im Gegenteil ist das genau das Gegenteil der Absicht.
Li Xiang bedankte sich ausdrücklich bei CATL und nannte das Unternehmen einen "Kameraden im Kampf" von Li Auto. Von der 5C-Schnellladebatterie des Li Auto ONE bis zum MEGA sind viele ursprünglich sehr radikale Indikatoren zuerst von Li Auto in der Produktdefinition vorgelegt worden, dann gemeinsam mit CATL entwickelt worden und schließlich durch die Ingenieur- und Fertigungskapazitäten von CATL umgesetzt worden.
Diese Äußerung klingt sehr aufrichtig, aber während er die "Ent-CATL-Entwicklung" bestreitet, erwähnte Li Xiang drei weitere Dinge, um zu erklären, warum Li Auto unbedingt an der Eigenentwicklung von Batterien festhalten muss: die vorzeitige Erfüllung noch nicht erfüllter Nutzeranforderungen, die echte Integration der Batterie in das gesamte Fahrzeugsystem sowie die Erschließung von Daten über den gesamten Lebenszyklus der Batterie.
Mit anderen Worten: Li Auto kann weiterhin Batterien von CATL beziehen und ist bereit, weiter mit CATL zusammenzuarbeiten. Dennoch ändert sich eine Sache: Viele Fähigkeiten, die früher in den Händen von Batterieherstellern lagen, will Li Auto nun selbst in die Hand nehmen. Das Unternehmen will die Produktdefinition, die Systemintegration und die Daten beherrschen und die Fertigung an CATL, Sunwoda oder mehr Lieferanten übergeben.
Das ist längst nicht mehr die einfache Frage "ob man CATL ersetzt oder nicht", sondern der Wunsch, die gesamte Industriekette der Antriebsbatterien zu einem White-Box-System zu machen und alle Batteriehersteller zu seinen eigenen "Mitarbeitern" zu machen. Auf der anderen Seite ist CATL offensichtlich auch nicht damit zufrieden, nur ein Hersteller zu sein, der Batterien für andere produziert.
Eines will die Lieferkette zu einem White-Box-System machen, das andere will zu einer systemweiten Plattform in der Batterieindustrie werden. Der eigentliche Wettbewerb zwischen Li Auto und CATL dreht sich vielleicht nie um einzelne Batteriebestellungen, sondern darum, wer die Batterie der nächsten Generation von Autos definiert.
Li Xiang beginnt, die Batteriehersteller zu "zähmen"
Li Xiangs Ziel ist es vielleicht nicht, vollständig selbst eine bessere Batterie als die von CATL zu bauen, sondern die Batterie aus der "Black Box" in den Händen von Lieferanten zu einer "White Box" zu machen, die Li Auto definieren, zerlegen und deren Lieferanten man auch austauschen kann.
Sobald dies gelingt, wird sich die Kontrolle von Li Auto über die Batterieindustriekette grundlegend ändern. Schließlich ist eine Antriebsbatterie immer eine "Black Box", die von Lieferanten bereitgestellt wird, sodass das, was Automobilhersteller wirklich beherrschen können, sehr begrenzt ist.
Welche Materialsysteme die Batterie benötigt, wie die Zelle gestaltet werden soll, wie hoch die Schnellladeleistung sein soll, wie man zwischen Lebensdauer und Sicherheit abwägt und sogar wann das nächste Produkt aktualisiert wird – das hängt weitgehend von den Batterieherstellern ab.
Für gewöhnliche Automobilhersteller ist das vielleicht kein Problem, aber für Unternehmen wie Li Auto, die jährlich Hunderttausende Fahrzeuge verkaufen und gleichzeitig intelligente Autos zu einem hochintegrierten Produkt machen wollen, bedeutet dies, dass eines seiner wichtigsten und kostenträchtigsten Bauteile nicht vollständig in eigenen Händen liegt.
Was Li Xiang jetzt tun will, ist, diese Fähigkeiten zurückzugewinnen.
Aus dieser öffentlichen Erklärung geht hervor, dass Li Auto in Zukunft die Nutzeranforderungen, die Produktdefinition, die Systemintegration des gesamten Fahrzeugs sowie die Daten über den gesamten Lebenszyklus der Batterie beherrschen will, während die eigentliche Massenfertigung weiterhin an CATL übergeben oder andere Batterieunternehmen eingebunden werden können.
Li Auto muss nicht unbedingt selbst zu einem Batteriehersteller werden, sondern will erreichen, dass die Gestaltung, die erforderlichen Indikatoren und die Aktualisierung der nächsten Generation der Batterie vollständig von Li Auto bestimmt werden. Wer sie am Ende produziert, kann der vollen Konkurrenz in der Lieferkette überlassen werden.
Dieses White-Box-OEM-Modell ist eigentlich nicht neu. In den letzten zehn Jahren war Xiaomi eines der Unternehmen in der chinesischen Technologiebranche, die dieses Modell am reifsten beherrscht haben.
Xiaomi hat von Anfang an nicht versucht, die gesamte Industriekette in das eigene Unternehmen einzubeziehen: Bildschirme können eingekauft werden, Kameras können eingekauft werden, Speicher können eingekauft werden, Strukturteile können eingekauft werden und die Montage kann an Fertigungsdienstleister übergeben werden.
Was wirklich in den Händen von Xiaomi liegt, ist die Produktdefinition.
Wie viel ein Hardwaregerät kostet, welche Materialien verwendet werden, welche Hardware ausgestattet wird, welcher Bildschirm gewählt wird, wie das System gestaltet wird und welche Verbraucher es schließlich anspricht – all das muss Xiaomi selbst bestimmen. Die übrigen Schritte, die an die Lieferkette übergeben werden können, werden so weit wie möglich an die Lieferkette übergeben. Sogar für dasselbe Bauteil wird nicht nur an einen Lieferanten gebunden, sondern es werden so viele Unternehmen wie möglich zur Konkurrenz eingebunden.
Das Ergebnis davon ist, dass Lieferanten immer mehr wie Module wirken, die man aufrufen kann. Man nutzt die Technologie, die ausgereift ist, erhöht den Anteil des Lieferanten mit niedrigeren Preisen und sucht nach neuen Lieferanten, wenn ein Unternehmen die Anforderungen der nächsten Generation von Produkten nicht mehr erfüllen kann.
Je reifer und standardisierter die Industriekette wird, desto stärker wird die Kontrolle von Xiaomi über die Lieferkette.
Bis 2025 hat dieses Modell bereits eine riesige Hardware-Ökologie gestützt. Der beste Beweis dafür ist, dass das Mobilgeschäft, das viele Black-Box-Komponenten von Unternehmen wie Qualcomm nutzt, nur eine Bruttomarge von 10,9 % aufweist, während die Bruttomarge der IoT- und Verbraucherprodukte, die durch die Beherrschung der White-Box-Lieferkette erreicht wird, bis zu 23,1 % beträgt.
In gewisser Weise will Li Xiang jetzt eine ähnliche Logik auf die Batterie übertragen. Das Hauptziel von Li Auto bei der Einbindung von zweitrangigen Batterieunternehmen ist nicht, CATL zu verdrängen, sondern CATL schrittweise von einem Lieferanten mit großer Definitionsgewalt über Technologie zu einem Teilnehmer des gesamten Liefer systems zu machen.
Heute kann man CATL nutzen, morgen kann man auch Sunwoda nutzen; CATL ist für einen Teil der Fahrzeugmodelle zuständig, ein anderes Unternehmen für den anderen Teil. Solange die endgültigen Produktstandards, die Systemarchitektur und die Daten in den Händen von Li Auto liegen, ist es nicht so wichtig, wer die Fertigung übernimmt.
Die Vorteile dieses Vorgehens für Li Auto liegen auf der Hand.
Wenn nur CATL ein bestimmtes Batterielösung anbieten kann, hat CATL von Natur aus eine stärkere Verhandlungsmacht. Aber wenn Li Auto die Produktdefinition selbst abschließt und mehrere Lieferanten nach denselben Anforderungen produzieren können, wird der Einkauf selbst zu einem Wettbewerb.
Was die Sicherheit der Lieferkette betrifft: Wenn ein Lieferant Probleme mit der Produktionskapazität, Preisänderungen oder Anpassungen der technischen Route hat, wird Li Auto nicht vollständig gebunden sein, sodass es keine Situation wie vor 5 Jahren gibt, in der Automobilhersteller um Batterien von CATL konkurrieren und "inständig bitten".
Noch wichtiger ist der Produktionsrhythmus: Früher haben Batteriehersteller möglicherweise zuerst eine neue Batterie hergestellt, und dann haben Automobilhersteller Produkte nach den verfügbaren Fähigkeiten entwickelt. Wenn die Definitionsgewalt in den Händen von Li Auto liegt, kann die Reihenfolge umgekehrt werden: Li Auto bestimmt zuerst, wie viel Reichweite, welche Schnellladeleistung, welches Volumen und welche Kosten die nächste Generation von Fahrzeugen benötigt, und lässt dann die Lieferanten diese Anforderungen erfüllen.
Mit anderen Worten: Wer die Definitionsgewalt beherrscht, beherrscht das Produkt wirklich.
Für Markenunternehmen wie Li Auto ist die White-Box-Umwandlung der Lieferkette natürlich eine gute Sache, aber für die Lieferanten, die zu White-Box-Systemen gemacht werden, bedeutet dies oft ein anderes Ergebnis.
Die Mobilfunkbranche hat diese Geschichte bereits einmal durchgespielt. Foxconn, das mit Apple zusammenarbeitet, ist ein sehr typisches Beispiel.
Apple übergibt viele Fertigungsschritte an externe Lieferanten, behält aber Chips, Betriebssysteme, Industriedesign, Produktdefinition und Nutzerökologie fest in eigenen Händen. Auf der anderen Seite erzielte Foxconn als eines der größten Elektronikfertigungsunternehmen der Welt im Jahr 2025 einen Umsatz von bis zu 8,1 Billionen Neuen Taiwan-Dollar, aber die Bruttomarge betrug nur 6,15 %, die Betriebsmarge lag unter der Hälfte und die Nettogewinnmarge betrug nur 2,34 %.
In der PC-Industrie, die reifer ist als die Mobilfunkbranche, ist dieser Trend noch deutlicher.
Als einer der weltweit führenden ODM-Hersteller von Laptops bietet Compal seit langem Design-, Fertigungs- und Montagedienstleistungen für internationale PC-Marken an. Die Gestaltung und Produktion von ganzen Geräten wird fast vollständig von ODM-Unternehmen wie Compal erledigt. Aber selbst wenn Compal seine Rentabilität ständig durch Automatisierung, Optimierung der Produktstruktur und Verbesserung der Betriebseffizienz verbessert, betrug seine Bruttomarge im Jahr 2025 nur 5,6 %.
Ohne Foxconn könnten Apples Produkte kaum in so großem Umfang ausgeliefert werden; ohne ODM-Hersteller wie Compal könnten globale PC-Marken kaum die heutige Effizienz aufrechterhalten.
Wenn die Produktdefinitionsgewalt, die Nutzer und die Marke in den Händen des Kunden liegen, geraten Lieferanten, egal wie wichtig sie sind, immer leichter in eine Rolle, in der sie um Fertigungseffizienz, Kosten und Ausbeute konkurrieren, aber kaum die endgültige Gewinngewalt beherrschen können.
Darüber hinaus ist CATL heute noch lange kein gewöhnliches Fertigungsunternehmen. Es beherrscht Materialsysteme, Zellendesign, Schnellladetechnologie, Sicherheitssysteme und Fähigkeiten für Batteriesysteme. Sogar oft entwickeln Automobilhersteller Produkte rund um die Batteriefähigkeiten von CATL.
Wenn Li Xiang schließlich Erfolg hat, ist das Ergebnis, das CATL am wenigsten sehen will, vielleicht nicht der Verlust des Kunden Li Auto, sondern dass es eines Tages zu Foxconn in der Antriebsbatterieindustrie wird.
CATL ist offensichtlich nicht bereit, eine solche Rolle zu akzeptieren. Was es wirklich tun will, ist vielleicht, das "Huawei" in der Batterieindustrie zu werden.
CATL beginnt, die Automobilhersteller umgekehrt zu "zähmen"
Wenn die Logik von Xiaomi darin besteht, die Lieferkette so weit wie möglich zu einer austauschbaren "White Box" zu machen, will CATL dem Beispiel von Huawei folgen und genau den anderen Weg gehen: Mit ausreichend starken technischen Fähigkeiten macht es sich selbst zu einer "Black Box", die Kunden nicht leicht zerlegen und nicht leicht austauschen können. Das ist tatsächlich ein Geschäftsmodell, das Huawei in den letzten Jahrzehnten wiederholt bestätigt hat.
Das typischste Beispiel sind Kommunikationsgeräte.
Betreiber können natürlich Basisstationen, Übertragungsgeräte, Core-Netzgeräte und Software separat einkaufen, aber was Huawei wirklich gut kann, ist nie, nur einzelne Bauteile zu verkaufen, sondern drahtlosen Zugang, Transport, Core-Netz und sogar Betriebsfähigkeiten zu einer vollständigen Lösung zu kombinieren.
Bereits 2018, als Huawei die 5G-Lösung vorstellte, deckte sie bereits gleichzeitig Core-Netz, Transport, drahtlosen Zugang und Endgeräte ab und nahm "End-to-End" als Kernverkaufsargument. Für Betreiber bedeutet dies, dass sie nicht Dutzende von Geräten verschiedener Hersteller selbst neu zusammenbauen müssen, sondern nur die von Huawei definierte technische Architektur akzeptieren müssen.
Der Preis dafür ist, dass sobald Huaweis Technologie weit genug fortgeschritten ist und das System gut genug funktioniert, die Abhängigkeit der Kunden von diesem System immer tiefer wird. Huawei macht Lieferanten nicht durch niedrige Preise zu austauschbaren Modulen, sondern macht seine eigenen Module durch Technologie immer schwerer zu ersetzen.
In der Automobilindustrie hat Huawei dieses Spiel fast wieder kopiert.
Heute verkauft Huawei nicht einfach einen Chip oder eine Software, sondern ist ein integrierter intelligenter Dienstleister, der gleichzeitig das intelligente Fahren von Qiankun, den Harmony-Cockpit, die Fahrzeugsteuerung, die Fahrzeugbeleuchtung und Fahrzeug-Cloud abdeckt. Nach den von Huawei veröffentlichten Daten verfügte sein Geschäft für intelligente Automobillösungen bis April 2025 über ein Forschungs- und Entwicklungsteam von etwa 8000 Mitarbeitern, und die kumulierten Forschungs- und Entwicklungsinvestitionen überstiegen 40 Milliarden Yuan.
AITO ist das typischste Produkt dieses Modells.
Oberflächlich betrachtet ist Seres für die Herstellung von Autos zuständig, Huawei liefert Technologie und Vertriebskanäle, beide erfüllen ihre jeweiligen Aufgaben. Aber mit der Vertiefung der Zusammenarbeit ist Huawei nicht mehr nur ein gewöhnlicher Lieferant, sondern dringt tief in intelligentes Fahren, intelligentes Cockpit, Vertriebskanäle, Marketing und sogar Markenwahrnehmung ein.
Dieses Modell hat Seres tatsächlich geholfen, schnell den Markenaufstieg zu vollziehen, aber es bringt auch ein anderes Problem mit sich: Wenn die Fähigkeiten, die der Lieferant beherrscht, immer mehr werden, wird es für Automobilhersteller immer schwieriger, sich von diesem System zu lösen.
Der 21. Wirtschaftsbericht zitierte zuvor Insider, dass Huawei bei der Zusammenarbeit mit Seres sehr dominant ist, und es gibt hinter den Kulissen immer Spiele und Debatten zwischen beiden. Nach den damaligen Berechnungen der Branche für das "Smart Selection Auto"-Modell können die Vertriebskanalkosten und Technologielizenzgebühren von Huawei zusammen etwa ein Zehntel des Verkaufspreises des gesamten Fahrzeugs erreichen.
Die späteren Ereignisse haben diesen Widerspruch genau bestätigt.
Am 15. September kündigten Harmony Intelligent Mobility und AITO gleichzeitig die Anpassung des Kooperationsmodells an. Nach der Anpassung bleibt AITO zwar weiterhin im System von Harmony Intelligent Mobility, aber Produktdefinition, Produktdesign, Markenmarketing, Einzelhandel und Dienstleistungssystem werden vollständig von Seres geleitet, während Huawei Terminal von der früheren vollständigen Prozessleitung zur Teilnahme an der Unterstützung wechselt.
Nach der Veröffentlichung der Nachricht projizierte die Außenwelt dieses Risiko schnell auf AITO. Viele Verbraucher befürchten, dass nach der Übernahme der Leitungsgewalt durch Seres die Produktkraft der nachfolgenden Modelle von AITO abnehmen könnte und in welchem Ausmaß Huawei tatsächlich noch teilnehmen wird.