Bombenmeldung: Die Ära, in der Kreditvermittler wahllos Werbung verbreiten, geht bald zu Ende.
Ist Ihnen aufgefallen, dass die Kreditvermittler in den letzten Tagen plötzlich alle in Stille verfallen sind!
Früher haben sie in ihren Freundeskreisen auf WeChat täglich mehr als zehn Kreditwerbungen veröffentlicht, jetzt löschen sie diese Beiträge, lösen Kundengruppen auf, ändern ihre WeChat-Namen und versuchen nach Kräften, ihre eigene Präsenz zu verringern.
Die Ursache all dessen ist die von acht Behörden – darunter die Volksbank von China, die Staatliche Verwaltung für Finanzregulierung und die Staatliche Verwaltung für Marktregulierung – gemeinsam erlassene „Verwaltungsvorschrift für das Online-Marketing von Finanzprodukten“.
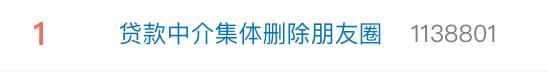
Diese Vorschrift wurde am 21. April veröffentlicht, und zu diesem Zeitpunkt hat sie fast niemand beachtet. Aber je näher der Termin des offiziellen Inkrafttretens am 30. September rückt, desto schneller ist das Thema „Kreditvermittler löschen kollektiv Beiträge in ihren WeChat-Freundeskreisen“ zu einem heißen Suchbegriff auf Weibo aufgestiegen.
Diesmal ist es aber nicht so einfach, nur ein paar Beiträge in den Freundeskreisen zu löschen.
Es handelt sich keineswegs nur um eine einfache Branchenbereinigung, sondern um eine Wende in der gesamten Entwicklungslogik des digitalen Finanzwesens.
Für die breite Öffentlichkeit reicht es, diese 5 Kernpunkte der neuen Regelung zu verstehen
Das Ziel dieser Regulierungsmaßnahme ist sehr konkret: Es geht nicht um eine bestimmte Berufsgruppe, sondern um die in den vergangenen Jahren verbreiteten rechtswidrigen Methoden zur Kundengewinnung.
Erstens: Marketing ohne gültige Lizenz
Dies ist der zentralste und folgenreichste Punkt.
In der neuen Regelung ist ausdrücklich festgelegt, dass außer regulären lizenzierten Finanzinstituten und konformen Drittplattformen im Internet alle Privatpersonen, gewöhnlichen Arbeitsstudios und nicht qualifizierten Vermittler in keiner Weise Kreditwerbungen veröffentlichen oder in verdeckter Form veröffentlichen dürfen.
Einfach ausgedrückt: Das früher für jedermann zugängliche Geschäft der Lead-Generierung für Kreditvermittler ist jetzt vollständig nicht mehr zugelassen.
Für die Kanäle des Online-Marketings wird in der Vorschrift ausdrücklich festgelegt:
Wer Finanzprodukte über öffentliche Accounts, Live-Übertragungen oder Kurzvideos vermarktet, muss dies auf der eigenen Plattform des Finanzinstituts oder über ein von dem Finanzinstitut rechtmäßig auf einer Drittplattform im Internet eröffnetes Konto tun. Die Vermarkter müssen Mitarbeiter des Finanzinstituts sein, über die Qualifikation zur Ausübung der entsprechenden Geschäfte verfügen und die Genehmigung und Autorisierung des Finanzinstituts erhalten haben.
Personen, die keine Mitarbeiter von Finanzinstituten sind, dürfen Finanzprodukte nicht über Live-Übertragungen, Kurzvideos, öffentliche Accounts oder ähnliche Formen vermarkten.
Das heißt, das Veröffentlichen von Kreditwerbetexten im persönlichen Freundeskreis, das Einfügen von Lead-Links für Kredite in Kurzvideos sowie die Vermarktung von Kreditprodukten in Gruppen sind alle rechtswidrige Handlungen.
Das ist auch der Hauptgrund, warum in letzter Zeit viele Vermittler ihre Freundeskreise leeren und ihre Vermarktungskonten schließen.
Ein in Shenzhen tätiger Mitarbeiter im Kreditvermittlungsgeschäft erklärte gegenüber Medien, dass sein WeChat-Name früher die Wörter „professionelle Bankkreditvermittlung“ enthielt. Er hat ihn innerhalb von drei Tagen dreimal geändert, ohne die Anforderungen zu erfüllen, und schließlich die Einstellung für seinen Freundeskreis auf „nur für die letzten ein Monat sichtbar“ gesetzt.
Sie gestand: „Dieses Jahr ist es wirklich sehr schwer, in dieser Branche zu arbeiten.“ Viele ihrer Kollegen wurden zu Gesprächen eingeladen, und viele haben sich entschieden, ihre Geschäfte vorübergehend einzustellen.
Zweitens: Irreführende Formulierungen
In Zukunft darf man bei der Kreditwerbung keine Wortspiele mehr treiben.
Die neue Regelung legt fest, dass verleitende Ausdrücke wie „niedriges Risiko“, „niedrige Schwelle“, „sofortige Auszahlung“, „hoher Ertrag“, „niedriger Zinssatz“ oder „keine Kosten“ nicht verwendet werden dürfen.
In der Vergangenheit waren Formulierungen wie „ohne Sicherheiten sofortige Auszahlung“ oder „Kreditvergabe ohne Prüfung der Kreditgeschichte“ in Wirklichkeit die von vielen Vermittlern häufig genutzten „grenzwertigen Praktiken“.
Zum Beispiel bedeutet „ohne Sicherheiten sofortige Auszahlung“ in Wirklichkeit, dass man mit Ihrem Handy einen Online-Kredit aufnimmt; wenn Ihre Kreditgeschichte Probleme aufweist, wird die Kreditaufnahme über die Identität Ihrer Familienmitglieder abgewickelt.
Diese Werbung stimmt mit den tatsächlich angebotenen Dienstleistungen überhaupt nicht überein.
Aber in Zukunft gehören die früher in den Freundeskreisen von Kreditvermittlern verbreiteten Formulierungen wie „Kredit auch für Personen mit schlechter Bonität“, „sofortige Genehmigung und Auszahlung“, „Zinssatz so niedrig wie“ oder „keine Kosten“ zu den rechtswidrigen Inhalten.
Drittens: Mehrfache Weiterleitung von Aufträgen
Das ärgerlichste Problem der Kreditbranche in der Vergangenheit war die mehrfache Untervergabe von Aufträgen und die schichtweise Weiterleitung von Leads.
Dadurch wurde ein Kreditwunsch schichtweise weiterverkauft, die Nutzerdaten wurden wiederholt offengelegt, und die Nutzer erhielten täglich Dutzende von Werbeanrufen für Kredite, was sehr belästigend war.
Jetzt legt die neue Regelung fest, dass Drittplattformen die übertragenen Geschäfte nicht an andere Institute untervergeben oder in verdeckter Form untervergeben dürfen. Wenn unbedingt ein Weiterleitungskanal bereitgestellt werden muss, muss der Nutzer auf die eigene Plattform des Finanzinstituts weitergeleitet werden, und vor dem Eintritt in den Kaufprozess muss ein auffälliger Hinweis angezeigt werden sowie eine obligatorische Lesezeit festgelegt werden.
Auf diese Weise können die Probleme der Offenlegung von Nutzerdaten und der schichtweisen Erhöhung der Gebühren von der Wurzel aus beseitigt werden.
Viertens: Unbemerkte Kreditaufnahme
An der Kasse von Zahlungstools müssen die Zahlungsmittel und die Kreditprodukte getrennt angezeigt werden, damit die Nutzer nicht zwischen „Ausgeben des eigenen Geldes“ und „Ausgeben von geliehenem Geld“ verwechselt werden.
Fünftens: Missbrauch von Daten und Algorithmen
Es dürfen keine Algorithmenmodelle eingerichtet werden, die zu übermäßigem Konsum verleiten; beim Versenden von Werbenachrichten oder Tätigen von Werbeanrufen muss eine Option zur Ablehnung der Werbung und zur Abbestellung angeboten werden; der Zugriff auf Kundendaten erfordert die ausdrückliche Genehmigung des Nutzers.
Warum heißt es, dass dies nicht nur eine Branchenbereinigung, sondern eine Wende in der gesamten Entwicklungslogik des digitalen Finanzwesens ist?
In der Vergangenheit hat die Branche um Nutzerverkehr und Aufmerksamkeit gekämpft: Wer mehr Werbung und mehr Tricks hatte, konnte mehr Kunden gewinnen. Mit der Zeit entstand der Effekt, dass „schlechtes Geld gutes Geld verdrängt“, und konform wirtschaftende Institute waren im Wettbewerb um Nutzerverkehr im Nachteil.
Mit dem Inkrafttreten der neuen Regelung, die verleitende Formulierungen ausdrücklich verbietet, vorschreibt, dass Zahlungsmittel und Kreditprodukte auf Zahlungsseiten getrennt angezeigt werden, das Verhalten der Algorithmenempfehlungen reguliert und das nicht qualifizierte Marketing streng bekämpft, wird der Kern des Wettbewerbs im Wesentlichen von der „Kampf um Nutzerverkehr“ zur „Wettbewerb um die Qualität von Produkten und Dienstleistungen“ gelenkt.
Beachten Sie diese 3 Prinzipien bei der Kreditaufnahme in Zukunft
Zuerst wollen wir verstehen, wie groß der Einfluss dieser neuen Regelung auf die Branche ist.
Laut den Leistungsberichten für das zweite Quartal 2026 haben die Geschäftsumfänge von sieben börsennotierten Kreditvermittlungsunternehmen – Qifu Technology, Xiaoying Technology, Jiayin Technology, Lexin, Xinyue Technology, Vcredit und Lufax – fast vollständig geschrumpft, und der Rückgang ihrer Gewinne ist weit größer als der Rückgang ihrer Einnahmen. Die ursprünglichen Gewinnmodelle werden derzeit systematisch neu bewertet.
Das zeigt, dass nach dem Inkrafttreten der neuen Regelung die Kreditbranche vollständig standardisiert wird und die Zeit des wilden Wachstums endgültig vorbei ist.
Trotzdem sollten Sie bei der Beantragung von Krediten in Zukunft diese 3 Prinzipien beachten:
Erstens: Seien Sie stets vorsichtig und vermeiden Sie alle Kreditwerbungen, die Ihnen privat im Freundeskreis oder in Kurzvideos aktiv angeboten werden.
Heutzutage ist das nicht qualifizierte Marketing von Krediten durch Privatpersonen rechtswidrig. Solche Angebote stammen fast immer aus nicht konformen Kanälen und sind mit sehr hohen Risiken verbunden.
Zweitens: Alle Angebote, die „niedrige Zinsen, sofortige Genehmigung, keine Prüfung der Kreditgeschichte und keine Kosten“ versprechen, sind zu 100 % ein Trick.
Reguläre Kredite prüfen unbedingt die Qualifikation des Antragstellers, die Kreditgeschichte und folgen konformen Abläufen. Es gibt keine Kreditvergabe ohne Bedingungen.
Drittens: Akzeptieren Sie nur Kredite von lizenzierten Finanzinstituten und prüfen Sie unbedingt den gesamten jährlichen Gesamtkostenaufwand.
Sehen Sie nicht nur auf den oberflächlichen Zinssatz, sondern bestätigen Sie unbedingt alle Kosten wie Servicegebühren und Bearbeitungsgebühren, prüfen Sie die tatsächlichen gesamten Finanzierungskosten, bevor Sie sich für die Beantragung entscheiden.
Abschließend
Eigentlich soll diese neue Regulierungsmaßnahme die Branche nicht unterdrücken, sondern den Markt bereinigen und das Wertvolle von dem Unbrauchbaren trennen, damit die Kreditbranche die chaotischen Zustände hinter sich lässt und zum Wesen der Dienstleistung zurückkehrt.
Für uns gewöhnliche Menschen ist das auch eine sehr gute Nachricht.
In Zukunft müssen wir nicht mehr in allen Lebensbereichen von Kreditwerbungen verfolgt und bedrängt werden, und wir lassen uns nicht mehr von verleitenden Formulierungen wie „Tageszins von wenigen Zehnteln eines Euros“ täuschen.
In Zukunft wird das Finanzmarketing immer standardisierter und die Tricks werden immer weniger. Das ist genau das Finanzumfeld, das die gewöhnlichen Verbraucher am meisten brauchen.
Dieser Artikel stammt aus dem WeChat-öffentlichen Account „Xiaofang spricht über Berufskarriere“ (ID: XF-SZC), Autor: Xiaofang spricht über Finanzen, veröffentlicht mit Genehmigung von 36Kr.