Ein Unicorn mit einer Bewertung von 117 Milliarden wurde für 9 Milliarden verkauft.
In den Venture-Capital-Berichten der letzten Jahre gibt es einen immer wieder genannten Zeitpunkt, nämlich die massive Dollar-Liquiditätszufuhr im Jahr 2021 – ein Synonym für Katastrophen.
Heute herrscht der Konsens vor, dass die massive Dollar-Liquiditätszufuhr den Primärmarkt in dieser Phase direkt zu einem Paradies für Spekulationen machte, mit heißem Geld, das umherströmte, und überhöhten Bewertungen. Während sie eine Reihe von Risikokapitalfonds auf hohem Niveau festsetzte, schuf sie auch eine große Anzahl von „Pseudo-Einhörnern“ ohne echte Substanz. Das kurzfristige Ergebnis war der Kapitalwinter von 2022 bis 2023 mit versiegender Liquidität. Das langfristige Ergebnis ist, dass diese Pseudo-Einhörner entweder ihre Bewertung halbierten, um das Überleben zu sichern, oder direkt bankrottgingen und die Einsätze einer großen Anzahl von Investoren im Handumdrehen auf Null setzten.
Aber selbst Pessimisten konnten kaum vorhersehen, dass die Übeltaten, die in der Ära der massiven Liquiditätszufuhr entstanden sind, sich bis in die zweite Hälfte des Jahres 2026 fortsetzen würden, eine Zeitachse, die scheinbar durch die KI-Erzählung wieder in Schwung gebracht wurde.
Kürzlich gab das Technologieunternehmen Bending Spoons bekannt, dass es beabsichtigt, die Remote-Zusammenarbeitsplattform Miro zu einem Unternehmenswert von etwa 1,36 Milliarden US-Dollar zu erwerben. Unter Berücksichtigung des Netto-Cash-Bestands von Miro in Höhe von etwa 435 Millionen US-Dollar entspricht der Eigenkapitalwert von Miro im Rahmen dieser Transaktion etwa 1,79 Milliarden US-Dollar.
Und das Unternehmen Miro ist genau das typische Beispiel für die „überhöhten Einhörner“, die in der Ära der massiven Liquiditätszufuhr entstanden sind. Die Bewertung bei der im Januar 2022 abgeschlossenen C-Runde der Finanzierung belief sich einst auf bis zu 17,5 Milliarden US-Dollar (etwa 1,17 Billionen Yuan).
Ein Eigenkapitalwert von 1,79 Milliarden US-Dollar entspricht nur 1/10 der Bewertung der C-Runde. In vier Jahren ist die Bewertung um 90 % eingebrochen. Es war einst ein Super-Einhorn, aber das Wort „Super“ ist durch den Einbruch verschwunden, und es bleibt nur noch ein normales Einhorn übrig.
Ein Spezialprodukt der „Cloud-Ära“
Zuerst eine kurze Vorstellung von Miro.
Streng genommen ist es etwas unfair, Miro mit den „Pseudo-Einhörnern“ zu vergleichen, die in der Ära der massiven Liquiditätszufuhr entstanden sind und deutliche spekulative Merkmale aufweisen. Schließlich ist es wirklich ein Team, das sich ernsthaft mit Produkten befasst, und das Kernteam hat bereits 2012 den Prototyp des Produkts entwickelt. Die beiden Gründer Andrey Khusid und Oleg Shardin sind auch keine typischen Berufsgründer.
Vor der Gründung von Miro betrieben die beiden gemeinsam ein im Branchenumfeld bekanntes Designbüro namens Vitamin Group, dessen Hauptgeschäft sich auf Website- und App-Design konzentrierte. Der Grund für die Gründung von Miro war, dass mit wachsendem Einfluss von Vitamin Group immer mehr Kunden von weither kamen, und die Kommunikation über die Details der Anforderungen sehr umständlich war. Das heißt, 2012 trafen Khusid und Shardin die Entscheidung zur Gründung mit echten Einblicken in die Branche. Der ursprüngliche Name von Miro deutete auch auf seine tiefe Branchenverankerung hin – RealtimeBoard, ein Echtzeit-Whiteboard für die Remote-Zusammenarbeit.
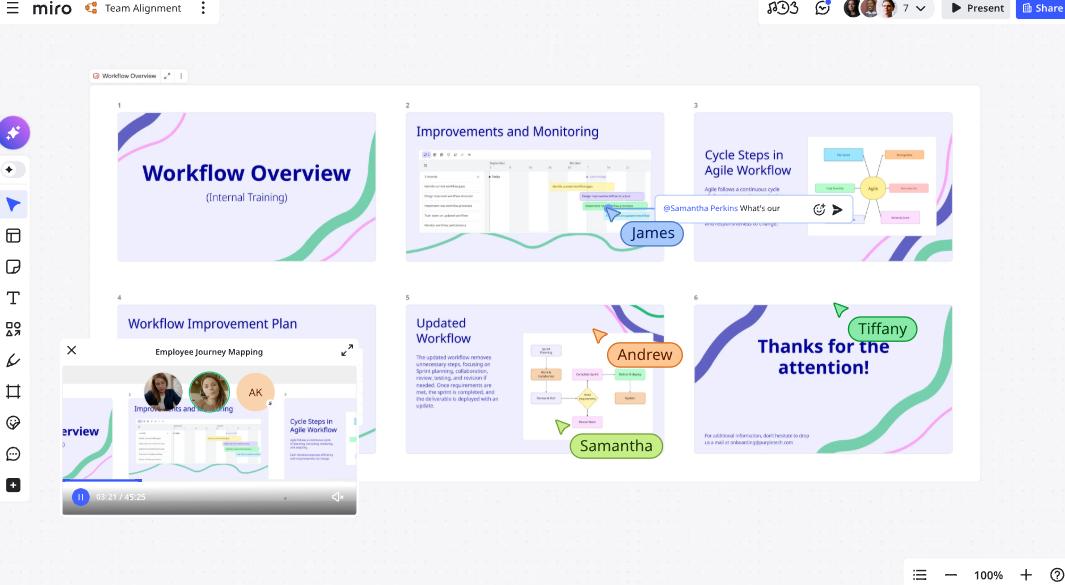
(Produktoberfläche von Miro, Quelle: Offizielle Website von Miro)
Aber es ist keineswegs übertrieben, zu sagen, dass Miro ein Nutznießer der Ära der massiven Liquiditätszufuhr ist.
Nach der Markteinführung des ersten Produkts im Jahr 2012 behielt Miro lange Zeit einen „kleinen aber feinen“ Zustand bei, und seine Positionierung war sehr einfach: Es war ein Tool, das Designern und Kunden dabei half, die Anforderungen abzustimmen. Sogar Khusid gab in einem Interview viele Jahre später zu, dass Miro anfangs nicht einmal plante, ein eigenständiges Produkt zu entwickeln – ihr Ziel war es, „ein Echtzeit-Whiteboard mit Cloud-Kollaborationsunterstützung in den Browser einzubetten“. In dieser entspannten Positionierung absolvierte Miro erst um 2017 seine erste Finanzierungsrunde nach der Unternehmensgründung, mit einem Betrag von nur 1,3 Millionen US-Dollar und einem unbekannten Investor namens Altair Capital.
Im November 2018 erregte Miro endgültig die Aufmerksamkeit des Silicon Valleys. In diesem Jahr leitete Accel, ein bekannter VC aus dem Silicon Valley, die A-Runde der Finanzierung von Miro mit einem Gesamtvolumen von 25 Millionen US-Dollar. Zu diesem Zeitpunkt hatte Miro mit Unterstützung der Finanzmittel aus der Seed-Runde die erste Markterweiterung abgeschlossen und 2 Millionen Nutzer sowie etwa 8000 Unternehmenskunden, darunter bekannte Unternehmen wie Netflix, Twitter, Hubspot und Airbnb. Aber zu diesem Zeitpunkt positionierte sich das Team von Miro immer noch konservativ als „Echtzeit-Whiteboard mit Unterstützung für Remote-Zusammenarbeit“.
Aber 2020 drückte das Schicksal das Gaspedal voll durch.
In diesem Frühjahr breitete sich das Virus weltweit aus, und die Menschen mussten den Kontakt reduzieren, aber das Leben ging weiter – was sollte man tun? Die Nachfrage nach „Remote-Zusammenarbeit“ stieg in diesem Kontext sprunghaft an. Laut Statistiken des bekannten Beratungsunternehmens Gartner hatten 2019 nur 27 % der Angestellten weltweit einen Bedarf an Remote-Arbeit – hierbei bedeutet Remote-Arbeit, mindestens einen Tag pro Woche an einem Ort außerhalb des Unternehmens (zu Hause, beim Kunden oder unterwegs) zu arbeiten. Bis Ende 2020 stieg dieser Anteil auf 51 %, wobei die weitläufige und dünn besiedelte USA mit einem Anteil von 53 % weit vorne lag.
So wurde Miro selbstverständlich zu einem begehrten Gut. Im April 2020 absolvierte Miro die B-Runde der Finanzierung mit einem Volumen von 50 Millionen US-Dollar. Neben dem Altaktionär Accel beteiligte sich auch ein weiterer aktiver VC aus dem Silicon Valley namens Iconiq, und der NBA-Star Stephen Curry nahm als Super-Angel an der Investition teil. Man kann sagen, dass Miro zum ersten Mal wirklich zu einem „Star-Projekt“ wurde, und der Ehrgeiz von Miro erwachte von da an.
In der Pressemitteilung zur B-Runde der Finanzierung beschrieben alle Finanzmedien Miro nicht mehr als „Whiteboard“, sondern wiesen darauf hin, dass Miro kein „leichtes Plugin für die Zusammenarbeit“ wie Zoom oder Microsoft Teams sei, sondern eher eine Plattform, nämlich „eine integrierte Plattform für viele verschiedene Bürotools“. Khusids Aussage änderte sich zu diesem Zeitpunkt auch subtil: Er sagte, „Von Anfang an war unsere Idee, eine Echtzeit-Kollaborationsplattform zu schaffen. Der Begriff der Plattform ist sehr wichtig, weil wir hoffen, dass Menschen auf der Grundlage unseres Produkts entwickeln können“.
Aus kurzfristiger Sicht war diese Veränderung natürlich richtig. Miro, das Ende 2018 nur 2 Millionen Nutzer und 8000 zahlende Nutzer hatte, erreichte im April 2020 bereits 5 Millionen Nutzer und mehr als 20000 zahlende Nutzer. Aber das Schicksal eines Unternehmens hängt nicht nur von den eigenen Anstrengungen ab, sondern man muss auch den historischen Prozess voll verstehen.
Im Januar 2022 absolvierte Miro die C-Runde der Finanzierung mit einem Betrag von bis zu 400 Millionen US-Dollar, mehr als das Fünffache aller bisherigen kumulierten Finanzierungsbeträge. Der Bewertungsanstieg war noch übertriebener: Die Bewertung von Miro in der C-Runde erreichte 17,5 Milliarden US-Dollar (etwa 1,17 Billionen Yuan), und nach den von Pitchbook erfassten Daten belief sich die Bewertung von Miro in der B-Runde nur auf 750 Millionen US-Dollar (etwa 5 Milliarden Yuan) – was bedeutet, dass sie in weniger als 2 Jahren direkt um das 23-fache anstieg.
Natürlich wuchs auch das Geschäft von Miro sprunghaft. Nach dem Bericht zur C-Runde hatte Miro Anfang 2022 bereits 30 Millionen Nutzer, und fast alle der 100 größten Unternehmen der Welt waren seine Kunden, darunter 20 der Top-100-Unternehmen der Welt, die Jahresverträge mit Miro im Wert von mehr als 1 Million US-Dollar unterzeichneten.
Aber konkret zum Umsatz belief sich der Umsatz von Miro im Jahr 2021 auf 300 Millionen US-Dollar, was bedeutet, dass die Bewertung von 17,5 Milliarden US-Dollar das 58-fache des Umsatzes erreichte.
Das ist offensichtlich kein Ergebnis rationaler Kalkulation. Außerdem hat Miro, ob absichtlich oder unabsichtlich, dem Rhythmus des Kapitalmarkts voll entsprochen und sich gleichzeitig expandiert. In den 12 Monaten vor der C-Runde der Finanzierung verdoppelte Miro die Anzahl seiner Mitarbeiter auf mehr als 1000 Personen. Es eröffnete auch Niederlassungen in 11 Städten wie Berlin, München, Tokio und London und wurde zu einem physisch „globalen Unternehmen“. Khusid sagte stolz, dass dies dazu diene, „die Marktnachfrage bestmöglich zu erfüllen und sicherzustellen, dass jeder Kunde ein gutes Erlebnis hat“, und nannte diese Strategie „das Flugzeug bauen, während man es fliegt“.
Nach der C-Runde der Finanzierung begann Miro auch mit Übernahmen, um die Vision der „Plattform“ zu verwirklichen. Zum Beispiel kaufte es im Juni 2022 die Video-Kollaborationsplattform Around für etwa 250 bis 300 Millionen US-Dollar und versuchte, direkt mit Zoom zu konkurrieren.
Darüber hinaus gab es weitere verrückte Expansionsmaßnahmen: Vor der C-Runde der Finanzierung verlegte es seinen globalen Hauptsitz in Amsterdam in ein Gebäude mit einer Fläche von 32496 Quadratfuß (etwa 3018,98 Quadratmeter). Obwohl die Fläche nicht sehr groß ist, ist dieses Gebäude eines der von der Regierung von Amsterdam zertifizierten historischen Wahrzeichen, das in den 1920er Jahren erbaut wurde. Es ist das Werk des bekannten Architekten Pieter Lucas Marnette, einem Vertreter der Amsterdamer Schule, und das einzige Gebäude direkt am Wasser an der berühmten Stadhouderstraat im Stadtzentrum von Amsterdam.
Schätzen wir seinen Wert grob ab.
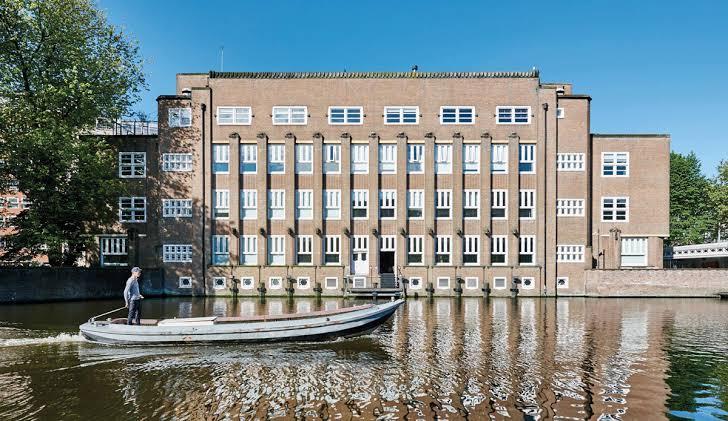
(Quelle: Lokale Immobilienanzeige)
Kurz gesagt, eine solche Expansionsgeschwindigkeit hat sich voll und ganz auf die Stimmung „Morgen wird es besser“ eingelassen, hat sich kaum Rücklagen geschaffen, geschweige denn die Auswirkungen des GPT-Moments in der zweiten Hälfte von 2022 bewältigt.
In der zweiten Hälfte von 2022, mit dem Abschwächen des Virus, dem Ende der Liquiditätszufuhr, dem GPT-Moment und dem Aufstieg neuer Tools wie Figma und Canva gerieten diese Nutznießer der Cloud-Ära schnell in Schwierigkeiten. Auf dem Sekundärmarkt brachen die Kurs-Gewinn-Verhältnisse der drei einst berühmten Einhörner Zoom, Asana und Monday.com von ihren Spitzenwerten von 119, 89 und 84 auf 3,3, 5,2 und 8,5 im September 2023 ein.
Miro blieb davon natürlich nicht verschont. Ab Februar 2023 begann Miro mit Entlassungen und der Kürzung unnötiger Betriebsausgaben. In einem offenen Brief gab Khusid als CEO zu, dass das Unternehmen in einer „besonderen Zeit“ massiv expandiert habe und sich jetzt „an die sich verändernde Umgebung anpassen“ müsse. Im Jahr 2024 führte Miro erneut Entlassungen durch, wobei der Entlassungsanteil 18 % erreichte.
Bis heute hat sich die Datenlage von Miro weitgehend stabilisiert: Es gibt insgesamt 100 Millionen Nutzer, davon 4 Millionen zahlende Nutzer. Nach den von dem Käufer Bending Spoons veröffentlichten Daten beträgt der aktuelle ARR von Miro etwa 600 Millionen US-Dollar, wovon 90 % von Unternehmenskunden stammen. Nach diesen Daten entspricht der Übernahmepreis von Bending Spoons in Höhe von 1,36 Milliarden US-Dollar nur dem 2,3-fachen des ARR.
Das „Prometheus-Projekt“ der Softwarebranche
Wenn Miro ein hervorragendes Exemplar zur Erforschung der Ära der massiven Liquiditätszufuhr ist, dann wird der Käufer Bending Spoons höchstwahrscheinlich ein hervorragendes Exemplar für die Forschung im Jahr 2026 sein.
Obwohl ich Bending Spoons zu Beginn als „Technologieunternehmen“ bezeichnet habe, liegt das nur daran, dass mir die Worte fehlten. Ich habe in dem Artikel „700 Milliarden: Bezos hat einen „Leichenfonds“ aufgelegt“ erwähnt, dass der Aufstieg der künstlichen Intelligenz nicht nur die Effizienz steigert. Die Produktionsprozesse und Branchenstrukturen, die wir in der Vergangenheit kannten, werden im Zuge der Entwicklung der künstlichen Intelligenz umgestaltet – dies bringt langfristig die Möglichkeit des Fortschritts, aber kurzfristig führt es unweigerlich zu einer großen Anzahl von Unternehmen, die am Rande der Ausgrenzung durch die Zeit stehen und keine klare Transformationsrichtung haben.
Aus diesem Grund hat Bezos einen 700-Milliarden-Fonds namens „Prometheus-Projekt“ gegründet, um Chancen in dieser schwierigen Lage zu suchen. Sein Hauptgeschäft besteht darin, traditionelle Fertigungsunternehmen zu erwerben, die von der künstlichen Intelligenz schwer getroffen wurden, sie mit Hilfe von künstlicher Intelligenz modern umzugestalten und ihnen neues Leben einzuhauchen. Und Bending Spoons kann ungefähr als das „Prometheus-Projekt“ der Softwarebranche betrachtet werden.
Bending Spoons wurde 2013 in Italien gegründet. Sein Hauptgeschäft besteht darin, „alte Softwareunternehmen“ zu erwerben und sie durch verschiedene Umgestaltungen und Befähigungen wieder zu Wachstum zu verhelfen. Zu den bekannten Softwareunternehmen, die es bisher erworben hat, gehören AOL, Eventbrite und Vimeo. Es gibt zwei klassische Fälle: Einer ist Evernote (die internationale Version von Yinxiang Biji). Als es 2023 erworben wurde, hatte Evernote mehrere Jahre lang Verluste gemacht. Zwei Jahre nach der Übernahme im Jahr 2025 stieg der Umsatz um etwa 30 % im Vergleich zu 2023, und der durchschnittliche Umsatz pro aktivem Nutzer stieg um 150 %. Der andere klassische Fall ist die Bildbearbeit